ภาวะเศรษฐกิจและการเงินประจำสัปดาห์

ภาวะเศรษฐกิจและการเงินประจำสัปดาห์

12 ตุลาคม 2569

เศรษฐกิจโลกและไทย


ประเทศฐานะการคลังเปราะบางเผชิญแรงกดดันจากต้นทุนทางการเงินที่พุ่งขึ้น ส่วนในไทย คาด กนง. คงดอกเบี้ยและเน้นมาตรการเฉพาะจุด


โลก


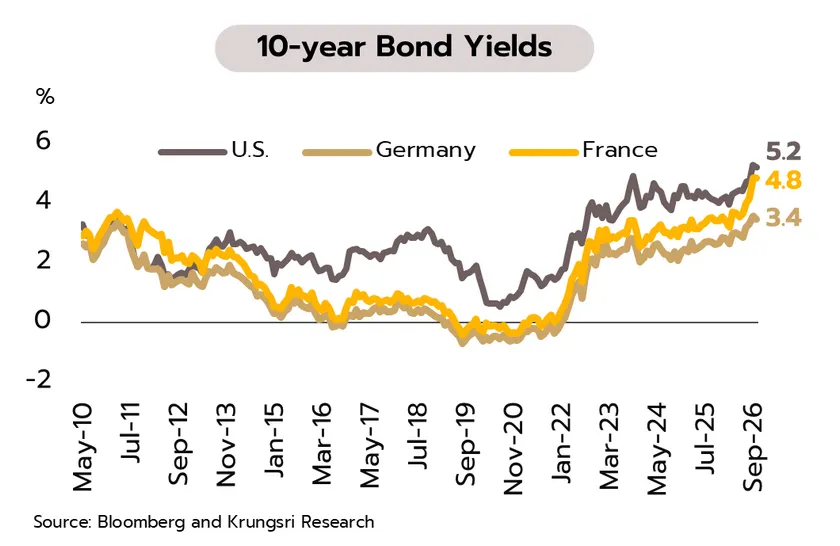
ประเทศแกนหลัก: การใช้งบกระตุ้นเศรษฐกิจอย่างต่อเนื่อง ความกังวลเงินเฟ้อที่สูงขึ้น และการเร่งระดมทุนของกลุ่มที่เกี่ยวข้องกับ AI ส่งผลให้ต้นทุนทางการเงินพุ่งขึ้น โดยอัตราผลตอบแทนพันธบัตรระยะยาวปรับตัวสูงขึ้นอย่างมากในช่วงที่ผ่านมา โดยเฉพาะกลุ่มประเทศที่มีหนี้สาธารณะอยู่ในระดับสูงและประสบภาวะขาดดุลทางการคลังต่อเนื่องหลายปี เช่น สหรัฐฯ ที่มีหนี้สาธารณะสูงสุดเป็นประวัติการณ์ที่ 40 ล้านล้านดอลลาร์สหรัฐฯ หรือราว 125% ของ GDP ขณะที่ ยูโรโซน มีความเปราะบางแตกต่างกันในแต่ละประเทศ โดยเฉพาะฝรั่งเศส อิตาลี และเบลเยียม ซึ่งมีหนี้สาธารณะสูงกว่า 100% ของ GDP ส่วนญี่ปุ่นยังคงมีหนี้สาธารณะสูงสุดในกลุ่ม G7 ที่มากกว่า 200% ต่อ GDP ทั้งนี้ อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีของกลุ่มประเทศดังกล่าวปรับตัวขึ้นสู่ระดับสูงสุดในรอบหลายทศวรรษ โดยญี่ปุ่นสูงสุดในรอบ 30 ปี ที่ 3.0% ขณะที่ สหรัฐฯ เยอรมนี และฝรั่งเศส สูงสุดในรอบ 24 ปี, 15 ปี, และ 18 ปี ที่ 5.2%, 3.4%, และ 4.8% ตามลำดับ

Weekly Economic Review
 
จีน: ความขัดแย้งทางการค้ากับ EU เริ่มผ่อนคลาย โดยจีนจะลดการส่งออกรถยนต์ไฟฟ้าแบบไฮบริดลงกึ่งหนึ่ง ลดภาษีนำเข้าชิ้นส่วนยานยนต์ น้ำมันมะกอก และรองเท้า พร้อมเร่งอนุมัติใบอนุญาตส่งออกแรร์เอิร์ธและแม่เหล็กถาวร ส่วน EU จะอำนวยความสะดวกการออกใบอนุญาตส่งออกสินค้า Dual-use บางรายการ นอกจากนี้ ทั้งสองฝ่ายจะแจ้งเตือนล่วงหน้าหากจะใช้มาตรการควบคุมการส่งออก ภาพดังกล่าวจึงสะท้อนให้เห็นว่า โอกาสเกิดสงครามการค้าเต็มรูปแบบในระยะอันใกล้ยังค่อนข้างต่ำ
 

ไทย


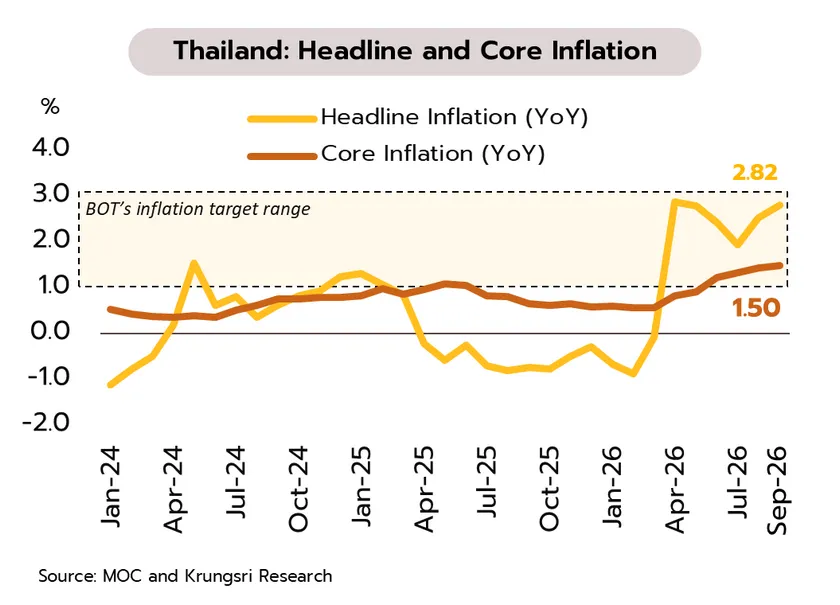
เงินเฟ้อเร่งตัวตามราคาพลังงานที่ปรับตัวสูงขึ้น แต่คาด กนง. มีแนวโน้มคงดอกเบี้ยนโยบาย กระทรวงพาณิชย์รายงานอัตราเงินเฟ้อทั่วไปเพิ่มขึ้นสู่ระดับ 2.82% YoY ในเดือนกันยายน จาก 2.53% ในเดือนสิงหาคม ปัจจัยสำคัญมาจากราคาพลังงานในประเทศที่อยู่ในระดับสูง ขณะที่อัตราเงินเฟ้อพื้นฐาน (หักอาหารสดและพลังงาน) เพิ่มขึ้นเป็น 1.50% จาก 1.44% ตามราคาอาหารสำเร็จรูปและค่าใช้จ่ายในการเดินทางที่ปรับตัวสูงขึ้น

แม้ว่าเงินเฟ้อที่เร่งตัวหนุนให้ประเทศสำคัญของโลก ทั้งสหรัฐฯ ยูโรโซน และญี่ปุ่น มีแนวโน้มปรับขึ้นอัตราดอกเบี้ยนโยบาย แต่สำหรับไทย คาดว่า กนง. จะคงดอกเบี้ยนโยบายต่อเนื่อง โดยยังให้น้ำหนักกับปัจจัยภายในประเทศเป็นสำคัญ ได้แก่ (i) การเติบโตของเศรษฐกิจไทยที่ยังต่ำกว่าระดับศักยภาพ อีกทั้งได้รับผลกระทบเพิ่มเติมจากสถานการณ์น้ำท่วมล่าสุด ขณะเดียวกันแรงส่งจากมาตรการกระตุ้นมีแนวโน้มทยอยลดลง (ii) สินเชื่อยังขยายตัวในระดับต่ำและฟื้นตัวไม่ทั่วถึงในแต่ละภาคธุรกิจ และ (iii) เงินเฟ้อถูกกดดันจากด้านต้นทุน (Cost-push Pressure) เป็นสำคัญ และยังไม่มีสัญญาณของ Second-round Effect เนื่องจากอุปสงค์ในประเทศอ่อนแอ ดังนั้น กนง. จึงมีแนวโน้มคงอัตราดอกเบี้ยนโยบายในการประชุมวันที่ 28 ตุลาคมนี้ ที่ 1.00% ต่อปี ซึ่งเป็นระดับที่เอื้อต่อการฟื้นตัวของเศรษฐกิจ ขณะที่ธนาคารกลางอาจให้ความสำคัญมากขึ้นกับการดำเนินนโยบายที่มุ่งเป้าเฉพาะกลุ่ม (Targeted Policy) เช่น โครงการ SMEs Credit Boost เป็นต้น ท่ามกลางการฟื้นตัวที่ไม่เท่าเทียมกัน (Uneven Recovery) ในแต่ละภาคเศรษฐกิจ
 
Weekly Economic Review  
 
ย้อนกลับ
พิมพ์สิ่งที่ต้องการค้นหา