ภาวะเศรษฐกิจและการเงินประจำสัปดาห์

ภาวะเศรษฐกิจและการเงินประจำสัปดาห์

6 ตุลาคม 2569

เศรษฐกิจโลกและไทย


PMI ภาคการผลิตโลกขยายตัวมากสุดในรอบ 4 ปีครึ่ง ขณะที่การส่งออกและลงทุนขับเคลื่อนเศรษฐกิจไทย แต่ต้องจับตาผลกระทบจากน้ำท่วม


โลก


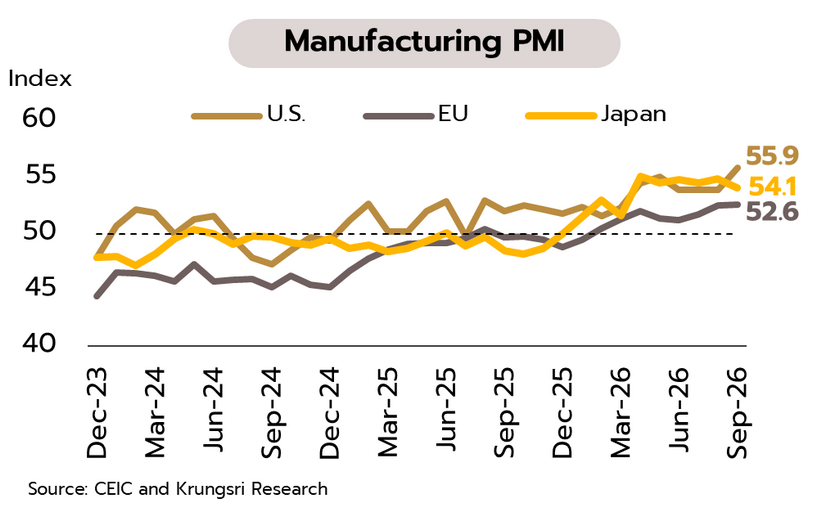
โลก: PMI ภาคการผลิตโลกเดือนกันยายนสูงสุดในรอบ 4 ปีครึ่ง ขณะเดียวกัน PMI ของสหรัฐฯ เพิ่มขึ้นแตะระดับสูงสุดนับตั้งแต่เดือน พฤษภาคม 2565 ขณะที่ยูโรโซนขยายตัวมากในรอบกว่า 4 ปี ส่วนญี่ปุ่น แม้ PMI ชะลอลงเล็กน้อยแต่ยังคงขยายตัว ภาพดังกล่าวสะท้อนแรงหนุนจากการลงทุนที่เกี่ยวเนื่องกับ AI, Data Centers และ Electronics ที่เร่งขึ้น อย่างไรก็ตาม การเติบโตดังกล่าวยังกระจุกตัวอยู่ในบางภาคการผลิต และยังเผชิญความเสี่ยงจากต้นทุนพลังงานที่สูง รวมถึงความไม่แน่นอนของมาตรการภาษีนำเข้าของสหรัฐฯ

Weekly Economic Review

สหรัฐฯ: โอกาสเฟดขึ้นดอกเบี้ยในเดือนตุลาคมลดลง หลังตลาดแรงงานส่งสัญญาณชะลอตัว แม้ GDP ไตรมาส 2 และ PMI ยังคงสะท้อนการเติบโตของภาคการผลิต แต่ตลาดแรงงานมีสัญญาณชะลอตัว โดยการจ้างงานนอกภาคเกษตรเพิ่มขึ้นเพียง 29,000 ตำแหน่ง ในเดือนกันยายน จาก 133,000 ตำแหน่งในเดือนก่อน ขณะที่อัตราว่างงานเพิ่มขึ้นเป็น 4.2% และค่าจ้างเฉลี่ยรายชั่วโมงโตชะลอมากสุดในรอบ 64 เดือน จากภาพดังกล่าว วิจัยกรุงศรียังคงมุมมองว่าเฟดมีแนวโน้มคงอัตราดอกเบี้ยในการประชุมวันที่ 27–28 ตุลาคม

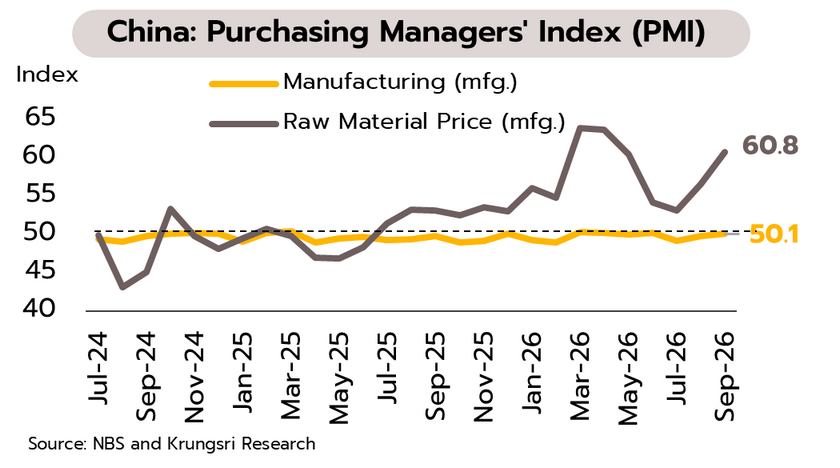
จีน: ภาคการผลิตพลิกกลับมาขยายตัว แต่ยังคงเผชิญแรงกดดันด้านต้นทุนและอุปสงค์ ล่าสุด รัฐบาลออกมาตรการกระตุ้นเพิ่มเติม ได้แก่ ให้เงินอุดหนุนสินเชื่อบ้าน ลดอัตราดอกเบี้ยเพื่อหนุนการลงทุนในโครงสร้างพื้นฐาน เพิ่มโควต้าสินเชื่อ re-lending และอนุญาตให้รัฐบาลท้องถิ่นใช้โควต้าพันธบัตรที่เหลือในปีที่ผ่านมา ทั้งนี้ ผลบวกจากมาตรการดังกล่าวน่าจะจำกัด แต่คาดว่าจะช่วยประคับประคองเศรษฐกิจในปีนี้ให้ขยายตัวได้ตามเป้าหมายที่ 4.5-5.0%

Weekly Economic Review
 

ไทย


เศรษฐกิจไทยได้รับแรงส่งจากการส่งออกและการลงทุน แต่สถานการณ์น้ำท่วมล่าสุดอาจกระทบกิจกรรมทางเศรษฐกิจราว 0.1-0.2% ของ GDP โดยในเดือนสิงหาคม ดัชนีการบริโภคภาคเอกชน (PCI) ขยายตัวเพิ่มขึ้น +3.7% YoY (จาก +3.0% เดือนกรกฎาคม) ในหมวดสินค้าคงทนจากยอดจำหน่ายรถยนต์นั่งส่วนบุคคล สำหรับดัชนีการลงทุนภาคเอกชน (PII) ยังเติบโตเร่งขึ้น +21.8% (จาก +12.3%) ตามยอดจำหน่ายเครื่องจักรและการนำเข้าสินค้าทุนหมวดคอมพิวเตอร์ ขณะที่การส่งออกสินค้าไม่รวมทองคำขยายตัวต่อเนื่อง (+21.7% จาก +25.0%) และจำนวนนักท่องเที่ยวต่างชาติทรงตัวที่ 2.5 ล้านคน

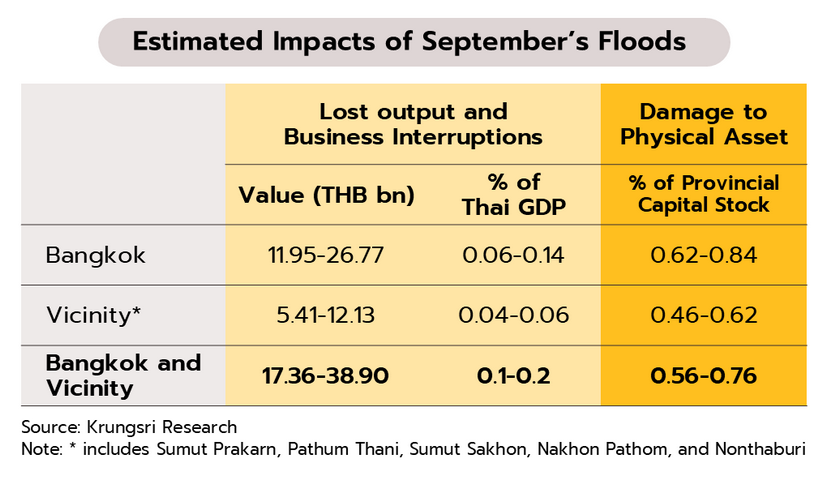
แม้เศรษฐกิจไทยจะมีแรงขับเคลื่อนจากการลงทุนภาคเอกชนและการส่งออก แต่ภาพรวมการเติบโตอาจถูกจำกัดจาก (i) การบริโภคภาคเอกชนในระยะต่อไปที่มีแนวโน้มชะลอลงจากภาระหนี้ครัวเรือนที่ยังอยู่ในระดับสูงและกำลังซื้อที่ยังเปราะบาง (ii) แรงกดดันจากมาตรการภาษีนำเข้าของสหรัฐฯ โดยเฉพาะการสอบสวนภายใต้มาตรา 301 ในประเด็นการใช้กำลังการผลิตส่วนเกิน (iii) ความตึงเครียดในตะวันออกกลางที่อาจทวีความรุนแรงขึ้น และ (iv) สถานการณ์น้ำท่วม โดยกรณีที่สถานการณ์ไม่รุนแรงขึ้นจากระดับปัจจุบัน วิจัยกรุงศรีประเมินว่าผลผลิตที่สูญเสียและการหยุดชะงักของภาคธุรกิจจากน้ำท่วมในกรุงเทพฯ และปริมณฑลตั้งแต่ช่วงปลายเดือนกันยายน อาจมีมูลค่าประมาณ 1.7–3.9 หมื่นล้านบาท ซึ่งคิดเป็น 0.1–0.2% ของ GDP ขณะที่ความเสียหายต่อสินทรัพย์ทางกายภาพ (Physical Assets) คาดว่าจะมีมูลค่าราว 0.6–0.8% ของสต็อกทุนรวมในกรุงเทพฯและปริมณฑล ซึ่งสูงกว่าผลกระทบต่อ GDP อย่างมีนัยสำคัญ 
 
Weekly Economic Review  
 
ย้อนกลับ
พิมพ์สิ่งที่ต้องการค้นหา