กู้ร่วมซื้อบ้านคืออะไร ใครกู้ได้ ต้องเตรียมอะไรบ้าง
รอบรู้เรื่องบ้าน

กู้ร่วมซื้อบ้านคืออะไร ใครกู้ได้ ต้องเตรียมอะไรบ้าง

icon-access-time Posted On 22 ตุลาคม 2569
By Krungsri The COACH
การมีบ้านเป็นของตัวเองคือหนึ่งในเป้าหมายใหญ่ของใครหลายคน แต่ด้วยราคาบ้านที่สูงขึ้น การกู้ซื้อบ้านเพียงคนเดียวอาจทำให้ได้วงเงินไม่เพียงพอกับบ้านที่ตั้งใจไว้ “การกู้ร่วมซื้อบ้าน” จึงเป็นอีกทางเลือกที่ช่วยเพิ่มโอกาสให้เราได้วงเงินสินเชื่อตามที่ต้องการ และขยับเข้าใกล้เป้าหมายการมีบ้านเป็นของตัวเองมากขึ้น

Krungsri The COACH จะพาไปทำความรู้จักว่าการกู้ร่วมซื้อบ้านคืออะไร กู้ร่วมกับใครได้บ้าง พร้อมแนะนำวิธีเตรียมตัวก่อนยื่นกู้ เพื่อเพิ่มโอกาสให้การขอสินเชื่อผ่านการพิจารณาได้อย่างราบรื่น

การกู้ร่วมซื้อบ้านคืออะไร

กู้ร่วมซื้อบ้านคือ

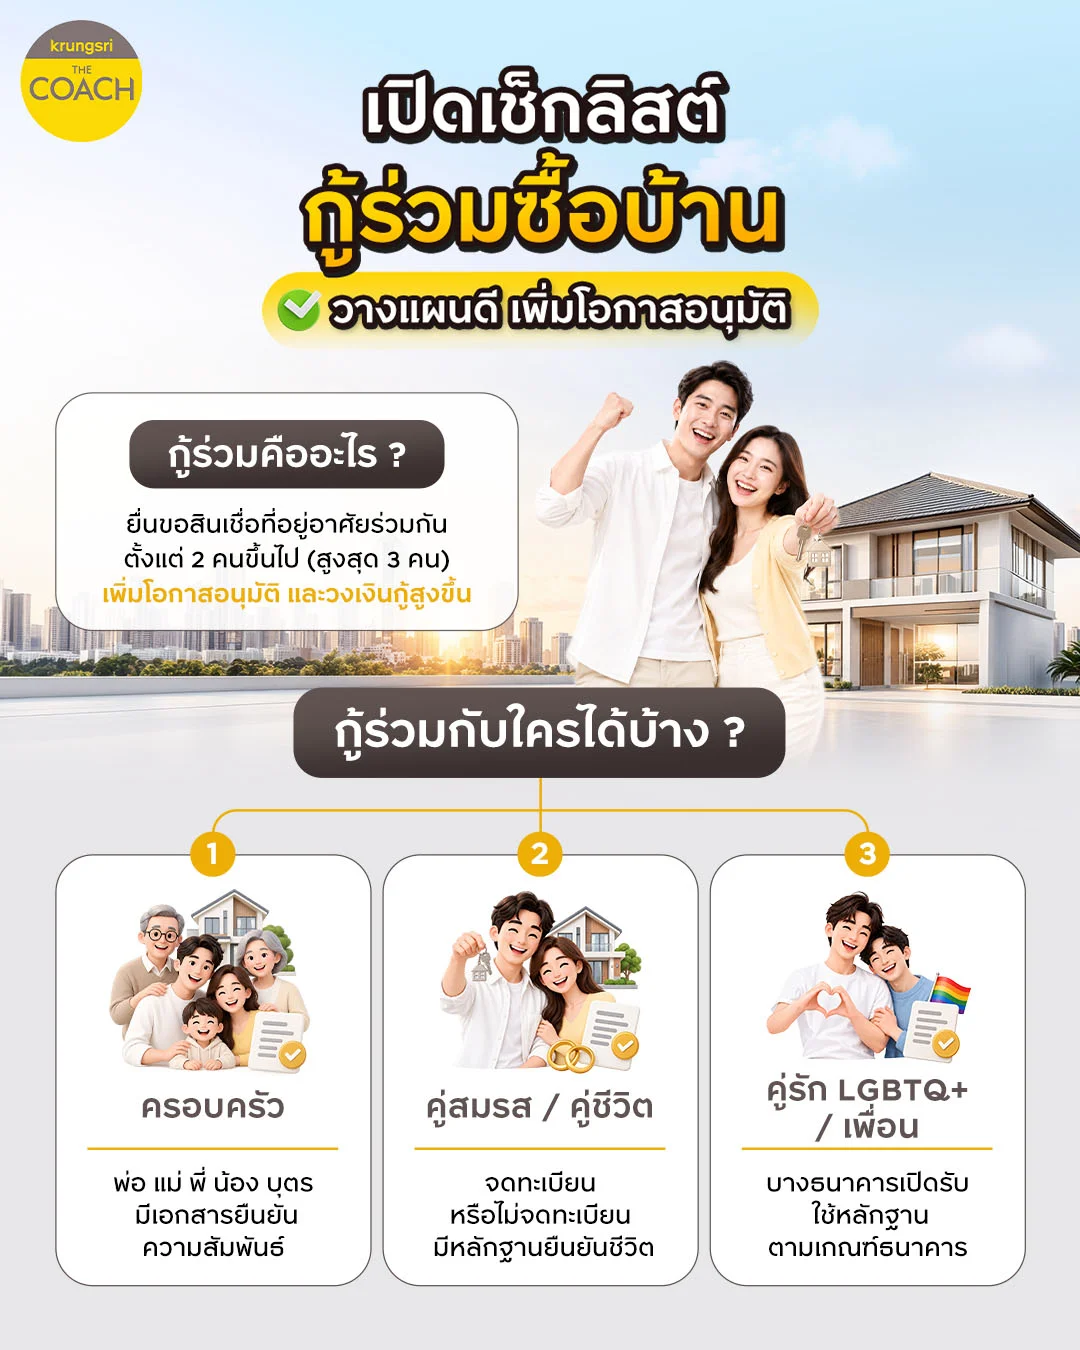
การกู้ร่วมซื้อบ้าน คือ การยื่นขอสินเชื่อที่อยู่อาศัยร่วมกันตั้งแต่ 2 คนขึ้นไป (สูงสุดไม่เกิน 3 คน) โดยธนาคารจะนำรายได้ ภาระหนี้ และประวัติทางการเงินของทุกคนมาประเมินรวมกัน

วิธีนี้ช่วยขยายฐานรายได้ให้ใหญ่ขึ้น ทำให้มีโอกาสอนุมัติผ่านง่าย และได้วงเงินสูงกว่าการขอกู้คนเดียว โดยในทางกฎหมายผู้กู้ทุกคนจะมีสถานะเป็นลูกหนี้ร่วมกัน และต้องรับผิดชอบหนี้ก้อนนี้อย่างเท่าเทียม หากคนใดคนหนึ่งขาดสภาพคล่อง ผู้กู้ร่วมที่เหลือยังคงต้องรับผิดชอบชำระค่างวดต่อไปจนจบสัญญา

กู้ร่วมกับใครได้บ้าง เช็กรูปแบบความสัมพันธ์ที่ขอสินเชื่อได้

กู้ร่วมกับใครได้บ้าง

โดยทั่วไปสถาบันการเงินจะพิจารณาคุณสมบัติจากความสัมพันธ์เป็นหลัก แบ่งเป็น 3 กลุ่ม ได้แก่

1. คนในครอบครัว และเครือญาติ


ต้องมีความสัมพันธ์ทางสายเลือด เช่น พ่อ แม่ พี่ น้อง หรือบุตร หากใช้นามสกุลเดียวกันสามารถใช้ทะเบียนบ้านยืนยันได้เลย แต่ถ้าคนละนามสกุล (เช่น เปลี่ยนนามสกุลหลังแต่งงาน) จะต้องใช้เอกสารราชการอย่างสูติบัตรมาประกอบเพิ่มเติมเพื่อยืนยันความสัมพันธ์

2. คู่สมรส (ทั้งจดทะเบียน และไม่จดทะเบียน)


คู่ที่จดทะเบียนสมรสสามารถใช้ใบทะเบียนสมรสยื่นกู้ได้ทันที ส่วนคู่ที่ไม่ได้จดทะเบียนจะต้องเตรียมเอกสารยืนยันความสัมพันธ์การใช้ชีวิตคู่เพิ่มเติม เช่น ภาพถ่ายงานแต่งงาน ทะเบียนบ้านที่อยู่ร่วมกัน เอกสารรับรองบุตร หรือบัญชีเงินฝากร่วม

3. คู่รัก LGBTQ+ และคู่เพื่อน


ปัจจุบันสถาบันการเงินเปิดกว้างให้คู่รัก LGBTQ+ และคู่เพื่อนสนิทสามารถยื่นกู้ร่วมกันได้ เพียงมีหลักฐานแสดงการอยู่ร่วมกันอย่างน้อย 1 ปี เช่น สัญญาเช่าที่พักที่มีชื่อร่วมกัน บิลค่าน้ำค่าไฟ หรือหลักฐานการโอนเงินดูแลค่าใช้จ่ายในบ้าน

ข้อดี และข้อจำกัดของการกู้ร่วมซื้อบ้าน

ข้อดีกู้ร่วมซื้อบ้าน

การตัดสินใจกู้ร่วมมีทั้งมุมที่เป็นประโยชน์ และมุมที่ต้องระมัดระวัง เพื่อให้เห็นภาพรวมชัดเจนที่สุด Krungsri The COACH ได้สรุปข้อดี และข้อจำกัดมาเปรียบเทียบให้ดูก่อนตัดสินใจ
 
‌
ข้อดีของการกู้ร่วม ข้อจำกัดของการกู้ร่วม
โอกาสผ่านอนุมัติสูงขึ้น : เมื่อรวมรายได้กัน ข้อมูลทางการเงินจะดูมั่นคงขึ้นในสายตาธนาคาร แชร์ความรับผิดชอบ 100% : หากผู้กู้คนใดคนหนึ่งไม่ชำระหนี้ อีกคนต้องรับภาระจ่ายแทนทั้งหมด
ได้วงเงินกู้เพิ่มขึ้น : ช่วยให้ซื้อบ้านที่มีขนาดใหญ่ขึ้น หรืออยู่ในทำเลที่ต้องการได้ กระทบการกู้ในอนาคต : ภาระหนี้จะแสดงในประวัติทางการเงินเต็มจำนวน ทำให้กู้ซื้อสินทรัพย์อื่นยากขึ้น
ผ่อนสบาย ไม่ตึงมือ : แบ่งกันจ่ายค่างวด ทำให้มีเงินเหลือไปใช้จ่ายหรือเก็บออมส่วนอื่นได้ สิทธิลดหย่อนภาษีถูกหาร : สิทธิลดหย่อนดอกเบี้ยบ้าน (สูงสุด 100,000 บาท) จะถูกหารเฉลี่ยตามจำนวนผู้กู้
กระจายความเสี่ยง : มีคนช่วยแบ่งเบาภาระทางการเงิน ในยามที่อีกฝ่ายฉุกเฉิน จัดการทรัพย์สินยากเมื่อแยกทาง : หากเลิกราหรือผิดใจกัน การขายหรือเปลี่ยนชื่อในโฉนดจะทำได้ยาก

คุณสมบัติผู้กู้ร่วมที่สถาบันการเงินใช้พิจารณา

นอกจากความสัมพันธ์แล้ว การเตรียมความพร้อมเรื่องประวัติการเงินก็เป็นสิ่งสำคัญ โดยคุณสมบัติผู้กู้ร่วมที่ธนาคารมักใช้เป็นเกณฑ์พิจารณา มีดังนี้
  • รายได้รวมต้องมั่นคง : ธนาคารจะนำรายได้ของผู้กู้ทุกคนมารวมกัน เพื่อประเมินว่าเพียงพอต่อการหักภาระหนี้ และผ่อนค่างวดบ้านต่อเดือนหรือไม่
  • ประวัติเครดิตบูโรชัดเจน : ผู้กู้ร่วมทุกคนต้องมีประวัติการชำระหนี้ที่ดี ไม่ค้างชำระ หรือมีประวัติหนี้เสียติดตัว
  • อายุ และระยะเวลาผ่อน : โดยปกติเมื่อนำอายุของผู้กู้มารวมกับระยะเวลาผ่อนชำระ ต้องไม่เกิน 65-70 ปี (ธนาคารมักยึดเกณฑ์จากอายุของผู้กู้ที่น้อยกว่า หรือผู้กู้หลัก)
  • ภาระหนี้เดิม (Debt-to-Income Ratio : DTI) : สัดส่วนภาระหนี้ต่อรายได้ของทุกคนรวมกัน เมื่อบวกกับค่างวดบ้านใหม่แล้ว ไม่ควรเกิน 40-60% ของรายได้รวม

เช็กลิสต์เอกสารกู้ร่วมซื้อบ้าน เตรียมตัวให้เป๊ะพร้อมยื่นทันที

เอกสารกู้ร่วมซื้อบ้าน

การเตรียมเอกสารให้ครบถ้วนตั้งแต่เนิ่น ๆ จะช่วยลดขั้นตอน และเพิ่มโอกาสให้สินเชื่ออนุมัติไวขึ้น โดยเอกสารหลักที่ผู้กู้ทุกคนต้องเตรียม มีดังนี้
  • เอกสารส่วนตัว : สำเนาบัตรประชาชน, สำเนาทะเบียนบ้าน, เอกสารเปลี่ยนชื่อ-นามสกุล (ถ้ามี)
  • เอกสารยืนยันความสัมพันธ์ : ทะเบียนสมรส, สูติบัตร, ใบหย่า หรือหลักฐานการอยู่ร่วมกัน (สำหรับคู่รักหรือคู่เพื่อน)
  • เอกสารแสดงรายได้ : สลิปเงินเดือนย้อนหลัง, หนังสือรับรองเงินเดือน, รายการเดินบัญชีย้อนหลัง 6 เดือน (หากประกอบอาชีพอิสระให้เตรียมสำเนาทะเบียนการค้า หรือเอกสารแสดงรายได้อื่นเพิ่มเติม)
  • เอกสารหลักประกัน : สำเนาโฉนดที่ดิน, สัญญาจะซื้อจะขาย และรูปถ่ายทรัพย์สิน

4 เรื่องที่ต้องตกลงกันให้ชัดเจน ก่อนเซ็นสัญญากู้ร่วม

สัญญากู้ร่วม

เรื่องเงิน และทรัพย์สินชิ้นใหญ่เป็นเรื่องที่ต้องคุยกันให้ชัดเจนตั้งแต่เริ่มต้น ก่อนที่จะตัดสินใจลงนามในสัญญากู้ร่วม ควรตกลงประเด็นเหล่านี้ให้เข้าใจตรงกันเสียก่อน
  1. สัดส่วนการผ่อนชำระ : กำหนดให้ชัดเจนว่าใครจะรับผิดชอบค่างวดคนละเท่าไร จะโอนจ่ายกันอย่างไร หรือจะใช้วิธีเปิดบัญชีกองกลางเพื่อตัดเงินอัตโนมัติ
  2. การถือกรรมสิทธิ์ในโฉนด : สามารถเลือกได้ว่าจะใส่ชื่อคนเดียว หรือใส่ชื่อทุกคนเป็นเจ้าของร่วมกัน (แนะนำให้ใส่ชื่อร่วมเพื่อรักษาสิทธิ์ของทุกคนอย่างยุติธรรม)
  3. สิทธิประโยชน์ทางภาษี : ตกลงกันเรื่องการนำดอกเบี้ยบ้านไปลดหย่อนภาษี ว่าจะแบ่งสัดส่วนกันอย่างไร เพื่อไม่ให้เกิดความขัดแย้งช่วงยื่นภาษี
  4. แผนสำรองในกรณีฉุกเฉิน : พูดคุยถึงแนวทางหากเกิดเหตุไม่คาดฝัน เช่น เลิกรา ตกงาน หรือเสียชีวิต ว่าจะจัดการกับบ้านหลังนี้อย่างไร (เช่น ขายเพื่อปลดหนี้, รีไฟแนนซ์เพื่อถอนชื่อ หรือทำประกันชีวิตคุ้มครองวงเงินกู้เผื่อไว้)
เมื่อทำความเข้าใจเงื่อนไข และตกลงกันได้อย่างลงตัวแล้ว การกู้ร่วมก็จะกลายเป็นเครื่องมือที่ช่วยสานฝันเรื่องบ้านให้เป็นจริงได้ง่ายขึ้น โดยเฉพาะสำหรับใครที่อยากสร้างอนาคตไปพร้อมกับเพื่อนคนสนิท

Krungsri The COACH แนะนำ : สินเชื่อบ้านเพื่อที่อยู่อาศัย

สำหรับใครที่วางแผนสร้างอนาคตด้วยการซื้อบ้านหลังใหม่ร่วมกับครอบครัวหรือคนที่คุณไว้ใจ สินเชื่อบ้านจากธนาคารกรุงศรีอยุธยา พร้อมตอบโจทย์ด้วยเงื่อนไขที่เปิดกว้าง เท่าเทียม และสานฝันเรื่องบ้านให้เป็นจริง
 
สินเชื่อบ้านจากธนาคารกรุงศรีอยุธยา

กู้เท่าที่จำเป็นและชำระคืนไหว

สินเชื่อเพื่อที่อยู่อาศัย : อัตราดอกเบี้ยลดต้นลดดอกตลอดอายุสัญญาอยู่ระหว่าง 4.673% - 5.517% ต่อปี*

*สมมติฐานการคำนวณมาจากอัตราดอกเบี้ย MRR ณ วันที่ 4 มี.ค. 69 = 6.670% ต่อปี ทั้งนี้อัตราดอกเบี้ยลอยตัวสามารถเปลี่ยนแปลงเพิ่มขึ้นหรือลดลงได้

รายละเอียดดอกเบี้ยและการคำนวณเพิ่มเติมดูได้ใน Fact sheet คลิก

สรุปการเตรียมตัวกู้ร่วมซื้อบ้าน

การกู้ร่วมซื้อบ้านถือเป็นก้าวสำคัญของการสร้างความมั่นคงในชีวิต ซึ่งผู้กู้ต้องเตรียมความพร้อมในหลายด้านเพื่อให้ผ่านการพิจารณาอย่างราบรื่น Krungsri The COACH ขอสรุป 3 ข้อสำคัญสั้น ๆ ดังนี้
  • เช็กรูปแบบความสัมพันธ์ และเตรียมเอกสารยืนยันตัวตนให้ชัดเจน
  • ตรวจสอบภาระหนี้เดิม และประวัติทางการเงินของทุกคนให้อยู่ในเกณฑ์ที่ดี
  • พูดคุยตกลงเงื่อนไขการผ่อนชำระ และการถือกรรมสิทธิ์ให้เข้าใจตรงกัน

บ้านไม่ได้เป็นเพียงแค่ที่อยู่อาศัย แต่เป็นพื้นที่แห่งความสุข และความทรงจำ การวางแผนการเงินอย่างรอบคอบ เตรียมเอกสารให้พร้อม และเปิดใจสื่อสารกันอย่างตรงไปตรงมา จะช่วยให้การกู้บ้านร่วมกันกลายเป็นจุดเริ่มต้นของอนาคตที่มั่นคง และพร้อมเดินหน้าสร้างชีวิตในฝันไปด้วยกันได้อย่างแท้จริง

คำถามที่พบบ่อยเกี่ยวกับการกู้ร่วมซื้อบ้าน

ทำได้ยากและซับซ้อน เพราะต้องใช้วิธีรีไฟแนนซ์ (Refinance) หรือยื่นขอสินเชื่อใหม่ทั้งหมด เพื่อให้ธนาคารประเมินรายได้ใหม่ จึงควรตกลงเรื่องผู้กู้ร่วมให้จบและชัดเจนตั้งแต่ก่อนยื่นกู้ครั้งแรก
ธนาคารจะพิจารณาจากรายได้รวมหักลบกับภาระหนี้เดิมของผู้กู้ทุกคน ยิ่งมีรายได้รวมสูงและภาระหนี้น้อย ก็ยิ่งมีโอกาสได้วงเงินกู้ที่สูงขึ้น
ธนาคารจะดูความสัมพันธ์ (เครือญาติ คู่สมรส คู่รัก หรือคู่เพื่อน) เป็นหลัก ควบคู่กับประวัติทางการเงินที่ดี มีรายได้มั่นคง และเมื่อนำอายุของผู้กู้มารวมกับระยะเวลาผ่อนชำระ ต้องไม่เกิน 65-70 ปี
สามารถแก้ปัญหาได้ด้วยการเจรจาขอถอนชื่อผู้กู้ร่วม รีไฟแนนซ์เพื่อเปลี่ยนเป็นกู้ชื่อคนเดียว หรือตกลงขายบ้านเพื่อนำเงินมาปิดหนี้ หากใครกำลังเจอกับสถานการณ์นี้ สามารถดูวิธีรับมือเพิ่มเติมได้ที่บทความ กู้บ้านร่วมกับแฟนแต่เลิกกัน


อ้างอิง
  • https://www.sansiri.com

Krungsri Prompt : ให้ AI ต่อยอดไอเดียจากบทความนี้

หากฉัน และเพื่อนมีรายได้รวมกัน 80,000 บาทต่อเดือน ไม่มีหนี้สินอื่นเลย จะสามารถกู้ร่วมซื้อบ้านได้ในราคาประมาณเท่าไร ช่วยประเมิน และแนะนำวิธีเตรียมตัวให้หน่อย
พิมพ์สิ่งที่ต้องการค้นหา