อัปเดตวิธีการคำนวณค่าโอนบ้าน 2570 ต้องจ่ายเท่าไร
รอบรู้เรื่องบ้าน

อัปเดตวิธีการคำนวณค่าโอนบ้าน 2570 ต้องจ่ายเท่าไร

icon-access-time Posted On 16 พฤศจิกายน 2569
By Krungsri The COACH
การได้เป็นเจ้าของบ้านหรือคอนโดในฝันคือความสำเร็จที่น่าภูมิใจ แต่สิ่งสำคัญที่ต้องเตรียมพร้อมเพื่อรับมอบกุญแจอย่างสบายใจคือ “ค่าโอนบ้าน” แม้จะเป็นเงินก้อนใหญ่ แต่หากเราวางแผนล่วงหน้าก็สามารถบริหารจัดการได้อย่างไร้กังวล

Krungsri The COACH ขอพาคุณมาไขข้อข้องใจเรื่องค่าใช้จ่ายส่วนนี้ พร้อมอัปเดตมาตรการรัฐเรื่องค่าโอนบ้าน 2570 ที่จะช่วยเซฟเงินในกระเป๋าคุณได้มาก ให้เส้นทางสู่บ้านหลังใหม่เป็นเรื่องง่าย คุ้มค่า และเต็มไปด้วยรอยยิ้ม

อัปเดตค่าโอนบ้านปี 2570 ลดค่าใช้จ่ายอะไรบ้าง

ค่าโอนบ้านปี 2570

สำหรับใครที่กำลังวางแผนซื้อที่อยู่อาศัย ถือเป็นข่าวดีที่รัฐบาลได้ต่ออายุมาตรการกระตุ้นอสังหาริมทรัพย์ออกไป ดังนั้น ช่วงเวลาที่คุณสามารถซื้อบ้านได้คุ้มค่าที่สุดคือ “ภายในวันที่ 30 มิถุนายน 2570”

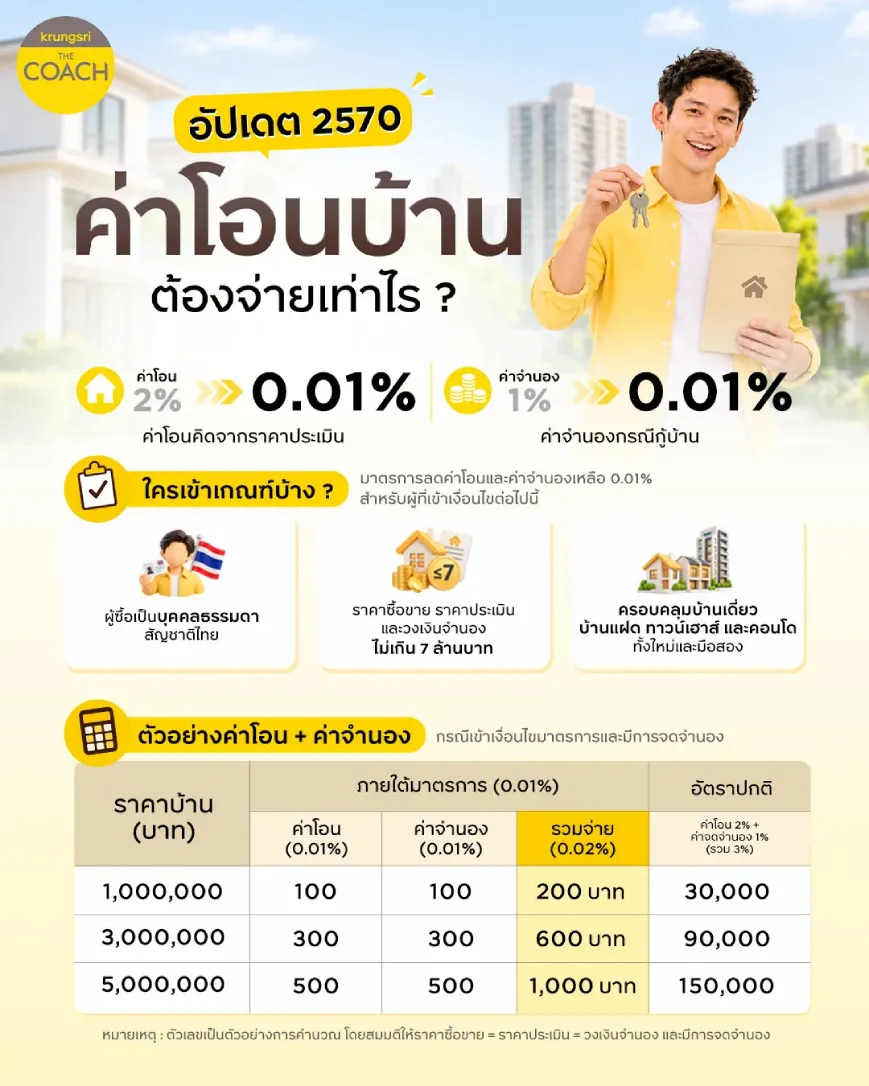
มาตรการนี้ช่วยลดค่าใช้จ่ายก้อนใหญ่ในวันโอนกรรมสิทธิ์ให้เล็กลงอย่างเห็นได้ชัด โดยครอบคลุมทั้งบ้านเดี่ยว บ้านแฝด ทาวน์เฮาส์ รวมถึงครอบคลุมไปถึงค่าโอนคอนโด และค่าโอนบ้านมือสองด้วย

เงื่อนไขสำคัญคือ ต้องเป็นที่อยู่อาศัยที่มีราคาซื้อขาย ราคาประเมินกรมที่ดิน และวงเงินจดจำนอง “ไม่เกิน 7 ล้านบาท” และผู้ซื้อต้องเป็นบุคคลธรรมดาสัญชาติไทย โดยรัฐบาลได้ปรับลดค่าธรรมเนียมหลักลง 2 รายการ ดังนี้
  • ลดค่าธรรมเนียมโอนบ้าน : จากเรตปกติ 2% ลดเหลือเพียง 0.01%
  • ลดค่าจดจำนอง : จากเรตปกติ 1% ลดเหลือเพียง 0.01% (สำหรับกรณีที่ขอสินเชื่อบ้าน)

หลายคนอาจจะยังสงสัยว่า หากต้องการโอนบ้าน จะต้องเตรียมค่าใช้จ่ายเท่าไรบ้าง

แล้วค่าโอนบ้านคิดยังไง และวันจริงเราจะต้องเตรียมเงินกี่บาท ?

Krungsri The COACH จัดทำตารางเปรียบเทียบการคำนวณยอดที่ต้องจ่ายตามมาตรการรัฐมาให้ดูกันชัด ๆ ดังนี้
 
‌
รายการค่าใช้จ่าย บ้านราคา 1 ล้านบาท บ้านราคา 3 ล้านบาท บ้านราคา 5 ล้านบาท
ค่าธรรมเนียมโอนบ้าน (0.01%) 100 บาท 300 บาท 500 บาท
ค่าจดจำนอง (0.01%) 100 บาท 300 บาท 500 บาท
รวมยอดที่ต้องจ่าย (ตามมาตรการรัฐ) 200 บาท 600 บาท 1,000 บาท
หากไม่มีมาตรการรัฐ จะต้องจ่าย (3%)* 30,000 บาท 90,000 บาท 150,000 บาท
*คำนวณจากสมมติฐานวงเงินกู้จำนองเท่ากับราคาซื้อขาย และยังไม่รวมค่าภาษีธุรกิจเฉพาะ ค่าอากรแสตมป์ หรือภาษีเงินได้บุคคลธรรมดา

จะเห็นได้ว่ามาตรการค่าโอนบ้าน 2570 ช่วยลดภาระเงินสดที่ต้องใช้ในวันโอนไปได้หลักหมื่นถึงหลักแสนบาท ทำให้ผู้ซื้อมีสภาพคล่องเหลือไปใช้สำหรับการตกแต่ง ต่อเติม หรือเก็บไว้เป็นเงินสำรองฉุกเฉินได้มากขึ้น

เมื่อทราบถึงความคุ้มค่าจากมาตรการรัฐที่ช่วยเซฟเงินในกระเป๋าไปได้มากแล้ว สำหรับใครที่เป็นมือใหม่และกำลังเตรียมตัวซื้อบ้านเป็นหลังแรก ลองมาทำความเข้าใจขั้นตอนการโอนบ้านกันก่อน เพื่อให้คุณเตรียมตัวได้อย่างมั่นใจและสามารถดำเนินการได้อย่างราบรื่นขึ้น

การโอนบ้านคืออะไร

โอนบ้านคืออะไร

การโอนบ้านคือ การเปลี่ยนชื่อเจ้าของกรรมสิทธิ์บนโฉนดที่ดินจากผู้ขายไปสู่ผู้ซื้อ ณ สำนักงานที่ดิน ในกรณีที่มีการกู้ซื้อบ้านกับธนาคาร ผู้ซื้อจะได้รับเพียงสำเนาโฉนดไว้เป็นหลักฐาน ส่วนโฉนดตัวจริงนั้นธนาคารจะเก็บรักษาไว้เป็นหลักประกันจนกว่าจะมีการผ่อนชำระสินเชื่อจนหมด

ค่าใช้จ่ายในการโอนบ้านเกิดขึ้นเมื่อไร

ค่าใช้จ่ายส่วนนี้จะเกิดขึ้นเมื่อมีการตกลงซื้อขายบ้านระหว่างผู้ซื้อและผู้ขาย ไม่ว่าจะเป็นการซื้อจากโครงการหรือบุคคลทั่วไป นอกจากนี้ ในกรณีที่มีการรีไฟแนนซ์บ้านไปยังธนาคารแห่งใหม่ ก็จะต้องมีการชำระค่าโอนที่สำนักงานที่ดินใหม่อีกครั้งเช่นกัน

โอนบ้านเสียค่าอะไรบ้าง

 
โอนบ้านเสียค่าอะไรบ้าง)

ในวันนัดหมายเพื่อโอนกรรมสิทธิ์ ณ สำนักงานที่ดิน จะมีรายการที่ต้องชำระดังต่อไปนี้
  • ค่าธรรมเนียมโอนบ้าน : คิดเป็น 0.01% ของราคาประเมิน (ตามมาตรการรัฐถึง 30 มิ.ย. 2570 หากไม่เข้าเกณฑ์จะคิดเรตปกติที่ 2%)
  • ค่าจดจำนอง : คิดเป็น 0.01% ของยอดเงินกู้ (ตามมาตรการรัฐถึง 30 มิ.ย. 2570 หากไม่เข้าเกณฑ์จะคิดเรตปกติที่ 1%)
  • ค่าภาษีธุรกิจเฉพาะ : คิดเป็น 3.3% ของราคาซื้อขายหรือราคาประเมิน (มักเป็นผู้ขายที่ถือครองบ้านไม่ถึง 5 ปี หรือมีชื่อในทะเบียนบ้านไม่ถึง 1 ปี เป็นผู้จ่าย)
  • ค่าอากรแสตมป์ : คิดเป็น 0.5% ของราคาซื้อขาย (หากจ่ายภาษีธุรกิจเฉพาะแล้ว ไม่ต้องจ่ายส่วนนี้)
  • ค่าภาษีเงินได้บุคคลธรรมดา : เป็นส่วนที่ผู้ขายต้องชำระในกรณีที่เป็นบุคคลธรรมดา

ทั้งนี้ ตามกฎหมายไม่ได้กำหนดไว้อย่างตายตัวว่าใครจะต้องเป็นผู้จ่ายค่าใช้จ่ายในการโอนบ้านทั้งหมด จึงขึ้นอยู่กับการตกลงกันระหว่างผู้ซื้อและผู้ขาย ว่าจะแบ่งจ่ายคนละครึ่ง หรือผู้ขายจะรับผิดชอบทั้งหมดเพื่อเป็นส่วนลดให้กับผู้ซื้อ

เมื่อสามารถตกลงรายละเอียดเรื่องค่าใช้จ่ายกับผู้ขายได้ลงตัวแล้ว ขั้นตอนสำคัญต่อไปที่จะช่วยให้คุณเป็นเจ้าของบ้านได้อย่างสมบูรณ์แบบ ก็คือการมองหาสินเชื่อที่ให้วงเงินครอบคลุมและมีเงื่อนไขที่ตรงกับความต้องการ

Krungsri The COACH ขอแนะนำสินเชื่อบ้านที่ตอบโจทย์ทุกไลฟ์สไตล์

หากใครกำลังมีแผนซื้อบ้านในช่วงเวลาทองก่อนหมดมาตรการรัฐ และมองหาสินเชื่อที่ตอบโจทย์ Krungsri The COACH ขอแนะนำ สินเชื่อบ้านกรุงศรีเพื่อที่อยู่อาศัย ที่ให้คุณผ่อนสบายยาวนานสูงสุด 30 ปี สมัครสะดวกผ่านช่องทางออนไลน์ พร้อมมีเครื่องมือทดลองประเมินค่างวดเบื้องต้นบนเว็บไซต์ให้คุณวางแผนได้ง่ายขึ้น นอกจากนี้ยังมีทีมงานมืออาชีพคอยให้คำปรึกษาที่เบอร์ 1572 ในทุกวันทำการ เพื่อให้การเตรียมตัวยื่นกู้ของคุณเป็นเรื่องง่าย ราบรื่น และคุ้มค่าที่สุด
 
สินเชื่อบ้านกรุงศรีเพื่อที่อยู่อาศัย

กู้เท่าที่จำเป็นและชำระคืนไหว l อัตราดอกเบี้ยลดต้นลดดอกตลอดอายุสัญญาอยู่ระหว่าง 4.673% - 5.517% ต่อปี* *สมมติฐานการคำนวณมาจากอัตราดอกเบี้ย MRR ณ วันที่ 4 มี.ค. 69 = 6.670% ต่อปี ทั้งนี้อัตราดอกเบี้ยลอยตัวสามารถเปลี่ยนแปลงเพิ่มขึ้นหรือลดลงได้ รายละเอียดดอกเบี้ยและการคำนวณเพิ่มเติมดูได้ใน Fact sheet คลิก

สรุปการเตรียมตัวเรื่องค่าโอนบ้าน

จะเห็นได้ว่าการซื้อบ้านไม่ได้จบแค่การเตรียมเงินสำหรับตัวบ้านเท่านั้น แต่ยังมีค่าใช้จ่ายแฝงอย่างค่าโอนกรรมสิทธิ์รวมอยู่ด้วย Krungsri The COACH ขอสรุปสิ่งที่คนอยากมีบ้านต้องรู้ก่อนไปโอนกรรมสิทธิ์ไว้ 3 ข้อ ดังนี้
  • เช็กเงื่อนไขมาตรการรัฐปี 2570 ให้ดี ว่าบ้านหรือคอนโดที่ต้องการซื้อเข้าเกณฑ์ราคาไม่เกิน 7 ล้านบาทหรือไม่ เพื่อรับสิทธิ์ลดค่าธรรมเนียมต่าง ๆ
  • ตกลงกับผู้ขายให้ชัดเจนตั้งแต่ก่อนทำสัญญา ว่าใครจะเป็นผู้รับผิดชอบค่าใช้จ่ายส่วนไหน เช่น ค่าอากรแสตมป์ หรือค่าภาษีธุรกิจเฉพาะ เพื่อป้องกันปัญหาหน้างาน
  • เตรียมเงินสำรองเผื่อไว้เสมอ เพราะอาจมีค่าใช้จ่ายจิปาถะอื่น ๆ หรือค่าบริการจดทะเบียนในวันโอนที่สำนักงานที่ดิน

การวางแผนการเงินล่วงหน้าและหมั่นอัปเดตข้อมูลข่าวสารอยู่เสมอ จะช่วยให้การซื้อบ้านเป็นเรื่องง่าย ไม่สะดุด และทำให้การรับมอบกุญแจย้ายเข้าสู่พื้นที่แห่งความสุขหลังใหม่เป็นไปอย่างราบรื่นและคุ้มค่าที่สุด

คำถามที่พบบ่อยเกี่ยวกับการโอนบ้าน

การโอนบ้านจากธนาคารมักเกิดขึ้นเมื่อผ่อนชำระสินเชื่อหมดแล้ว ซึ่งเรียกว่าการไถ่ถอนจำนอง จะมีค่าธรรมเนียมหลัก ๆ เช่น ค่าคำขอจดจำนอง 5 บาท ค่าธรรมเนียมการจดทะเบียนไถ่ถอน 50 บาท ค่ามอบอำนาจ (ถ้ามี) 20 บาทต่อคน และอาจมีค่าบริการของธนาคารเพิ่มเติมเล็กน้อย
การโอนบ้านให้ลูกอาจมีค่าใช้จ่ายแตกต่างกันไป ขึ้นอยู่กับลักษณะการโอน ความสัมพันธ์ระหว่างผู้โอนและผู้รับโอน รวมถึงราคาประเมินทรัพย์สิน โดยค่าใช้จ่ายที่อาจเกิดขึ้น เช่น ค่าธรรมเนียมการโอน อากรแสตมป์ และภาษีที่เกี่ยวข้อง ทั้งนี้ ควรตรวจสอบรายละเอียดและค่าใช้จ่ายกับสำนักงานที่ดินก่อนดำเนินการ เพื่อให้ทราบค่าใช้จ่ายที่ถูกต้องตามเงื่อนไขของแต่ละกรณี
หากมีการเตรียมเอกสารอย่างครบถ้วน ทั้งฝั่งผู้ซื้อ ผู้ขาย และเจ้าหน้าที่ธนาคารไปพร้อมกันที่สำนักงานที่ดิน กระบวนการทั้งหมดมักจะเสร็จสิ้นภายในวันเดียว โดยใช้เวลาประมาณ 2-4 ชั่วโมง ขึ้นอยู่กับคิวผู้ใช้บริการในวันนั้น
หากซื้อภายในช่วงมาตรการรัฐ (ภายใน 30 มิถุนายน 2570) และเข้าเงื่อนไข จะเสียค่าธรรมเนียมโอนบ้าน 300 บาท และค่าจดจำนอง 300 บาท รวมเป็น 600 บาท (ไม่รวมค่าอากรแสตมป์ ภาษีธุรกิจเฉพาะ และภาษีเงินได้บุคคลธรรมดา)
ค่าโอนคอนโดจะใช้อัตราเดียวกับค่าโอนบ้าน หากราคาซื้อขาย ราคาประเมิน และวงเงินจำนองไม่เกิน 7 ล้านบาท จะได้รับสิทธิ์ลดค่าธรรมเนียมโอนเหลือ 0.01% และค่าจดจำนองเหลือ 0.01% เช่นกัน
  1. เอกสารผู้ซื้อ
    • บัตรประชาชน และสำเนา
    • ทะเบียนบ้าน และสำเนา
    • ทะเบียนสมรส (ถ้ามี)
    • ใบเปลี่ยนชื่อ-นามสกุล (ถ้ามี)
  2. เอกสารผู้ขาย
    • โฉนดที่ดินฉบับจริง
    • บัตรประชาชน และสำเนา
    • ทะเบียนบ้าน และสำเนา
    • ทะเบียนสมรส / ใบหย่า (ถ้ามี)
    • หนังสือยินยอมคู่สมรส (กรณีที่ต้องใช้)
    • ทะเบียนในวันโอนที่สำนักงานที่ดิน


อ้างอิง

Krungsri Prompt : ให้ AI ต่อยอดไอเดียจากบทความนี้

หากฉันต้องการซื้อบ้านมือสองราคา 3 ล้านบาท ภายในปี 2570 และกู้สินเชื่อผ่านธนาคารเต็มจำนวน จะต้องเตรียมเงินสำรองสำหรับค่าธรรมเนียมโอนกรรมสิทธิ์ และค่าจดจำนองรวมทั้งหมดกี่บาท ช่วยประเมิน และแจกแจงให้หน่อย
พิมพ์สิ่งที่ต้องการค้นหา