ผ่อนบ้านไม่ไหว ยังมีทางออก รวม 11 ทางรอดที่ควรรู้

Posted On 30 กันยายน 2569
By Krungsri The COACH
เมื่อรายจ่ายเริ่มหนักกว่ารายรับ จนค่างวดบ้านกลายเป็นเรื่องน่ากังวล Krungsri The COACH อยากบอกว่าคุณยังมีทางออกให้เลือก ยิ่งเริ่มจัดการเร็ว ก็ยิ่งมีโอกาสรับมือได้ดีขึ้น
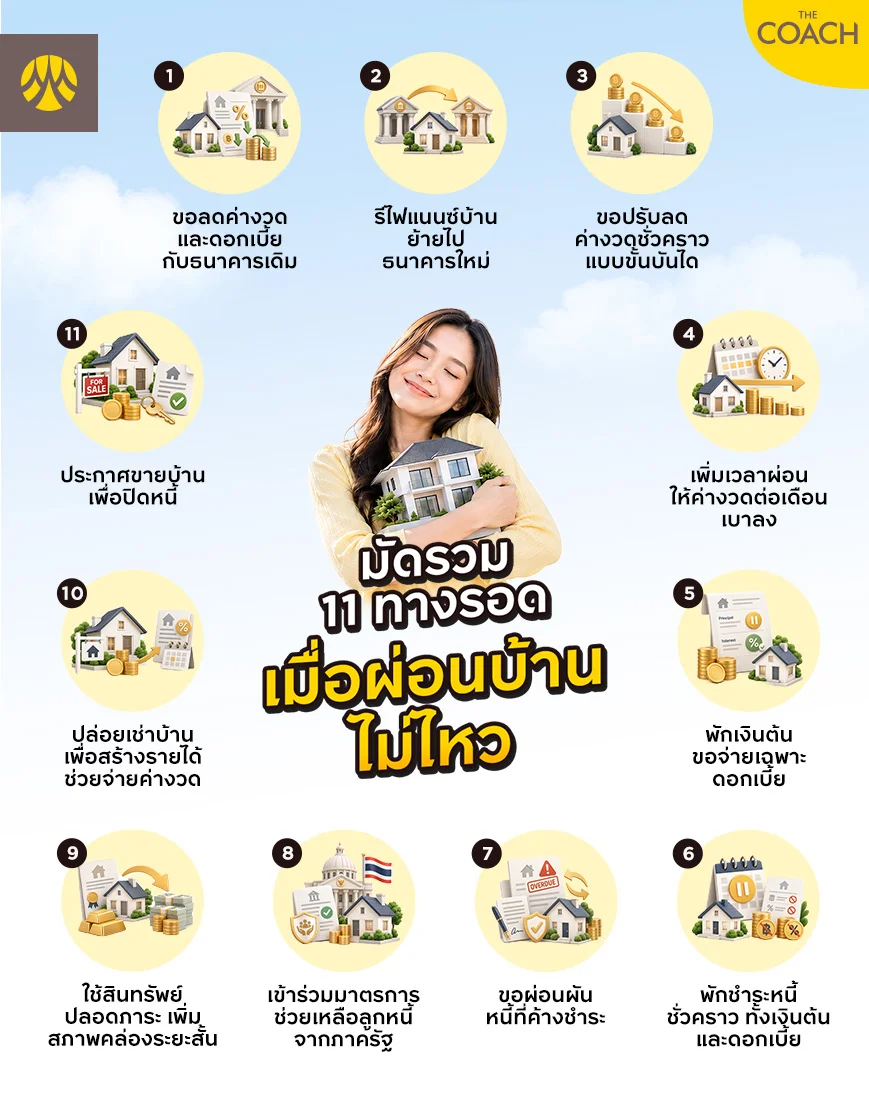
Krungsri The COACH รวบรวม 11 แผนรับมือเมื่อผ่อนบ้านไม่ไหวมาให้แล้ว มาดูกันว่า แนวทางไหนที่ตอบโจทย์สถานการณ์ของคุณที่สุด เพื่อก้าวผ่านวิกฤตนี้ ได้อย่างมั่นใจ
สิ่งที่ควรรู้ เมื่อเริ่มค้างค่าบ้าน
ก่อนจะไปดูวิธีแก้ปัญหา เรามาทำความเข้าใจเส้นตายกันก่อน หลายคนสงสัยว่า
ถ้าส่งบ้านไม่ไหว จะค้างชำระได้นานแค่ไหน ?
คำตอบคือ หากคุณค้างชำระติดต่อกันเกิน 90 วัน (3 เดือน) บัญชีของคุณจะถูกจัดให้เป็น “
หนี้เสีย” หรือ “
NPL” ทันที
ผลกระทบที่จะตามมาคือ ธนาคารจะเริ่มคิดดอกเบี้ยผิดนัดชำระในอัตราที่สูงขึ้น ประวัติเครดิตของคุณจะเสีย และนำไปสู่กระบวนการฟ้องร้องเพื่อยึดทรัพย์ไปขายทอดตลาดในที่สุด
ดังนั้น กฎเหล็กข้อแรกคือ
“ห้ามหนีปัญหา และรีบหาทางแก้ไขก่อนถึงเส้นตาย 90 วัน”
11 วิธีรับมือเมื่อผ่อนบ้านไม่ไหว
สถานการณ์ทางการเงินของแต่ละคนไม่เหมือนกัน ลองดู 11 แนวทางรับมือเมื่อผ่อนบ้านไม่ไหวด้านล่างนี้ แล้วเลือกวิธีที่ตรงกับสภาพคล่องของคุณมากที่สุดไปปรับใช้ได้เลย
1. ขอลดอัตราดอกเบี้ยกับธนาคารเดิม (Retention)
วิธีที่ง่ายที่สุด คือการเดินเข้าไปเจรจาขอทำ
รีเทนชั่น (Retention) หรือลดอัตราดอกเบี้ยกับธนาคารเดิมเมื่อผ่อนบ้านครบ 3 ปี ซึ่งจะช่วยลดยอดผ่อนต่อเดือนลงทันทีโดยไม่ต้องยุ่งยากเรื่องเอกสารใหม่
แนวทางนี้เหมาะกับคนที่เครดิตและประวัติการผ่อนดี จึงมีโอกาสต่อรองดอกเบี้ยใหม่กับธนาคารเดิม
2. รีไฟแนนซ์บ้าน (Refinance) ย้ายธนาคารเพื่อลดดอกเบี้ย
การทำ
รีไฟแนนซ์บ้าน หรือขอย้ายสินเชื่อไปยังธนาคารใหม่ที่ให้อัตราดอกเบี้ยถูกกว่าเดิม และบางครั้งยังอาจได้เงินส่วนต่างจากการประเมินราคาบ้านใหม่มาช่วยหมุนเวียนในครอบครัวด้วย วิธีนี้เหมาะกับคนที่ต้องการลดดอกเบี้ย/ค่างวดให้ได้มากที่สุด และธนาคารใหม่ให้เรตดีกว่าเดิมมากพอที่จะคุ้มค่าใช้จ่ายในการย้าย
Krungsri The COACH แนะนำ : ลดภาระดอกเบี้ย ด้วยสินเชื่อบ้านรีไฟแนนซ์จากกรุงศรี
หากคุณกำลังมองหาทางเลือก เพื่อลดค่างวด และประหยัดดอกเบี้ยในระยะยาว
สินเชื่อบ้านรีไฟแนนซ์จากกรุงศรี พร้อมเป็นผู้ช่วยแบ่งเบาภาระของคุณ ด้วยอัตราดอกเบี้ยที่ยุติธรรม เพื่อให้คุณผ่อนบ้านได้อย่างสบายใจมากขึ้น พร้อมจุดเด่นที่น่าสนใจดังนี้
- อัตราดอกเบี้ยต่ำโดนใจ : รับอัตราดอกเบี้ยคงที่ปีแรกเพียง 1.25% ต่อปี (สำหรับวงเงินกู้ตั้งแต่ 1 ล้านบาทขึ้นไป)
- วงเงินสูง ผ่อนสบาย : อนุมัติวงเงินให้สูงสุดถึง 30 ล้านบาท และสามารถเลือกผ่อนชำระได้นานตั้งแต่ 5 ปี ถึง 30 ปี
- ฟรีค่าธรรมเนียมสุดคุ้ม : ฟรีค่าประเมินหลักประกัน มูลค่า 3,210 บาท (จดจำนองและเบิกรับเงินกู้วันที่ 1 ก.ย. 69 – 31 ธ.ค. 69) และฟรีค่าจดจำนอง 1% ของวงเงินกู้อนุมัติ หรือสูงสุดไม่เกิน 200,000 บาท เฉพาะลูกค้าที่ซื้อ MRTA/MLTA ตามเงื่อนไขที่กำหนด และเลือกดอกเบี้ยทางเลือกฟรีค่าจดจำนองเท่านั้น
กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ยลดต้นลดดอกตลอดอายุสัญญาอยู่ระหว่าง 3.698% - 5.638% ต่อปี** **สมมติฐานการคำนวณมาจากอัตราดอกเบี้ย MRR ณ วันที่ 4 มี.ค. 69 = 6.670% ต่อปี ทั้งนี้อัตราดอกเบี้ยลอยตัวสามารถเปลี่ยนแปลงเพิ่มขึ้นหรือลดลงได้ รายละเอียดการคำนวณเพิ่มเติมดูได้ที่เว็บไซต์ของธนาคารกรุงศรีอยุธยา (หรือ www.krungsri.com)
รายละเอียดดอกเบี้ยและการคำนวณเพิ่มเติมดูได้ใน Fact sheet คลิก
3. ขอปรับลดค่างวดชั่วคราว
สำหรับใครที่กำลังมีปัญหาสภาพคล่องในระยะสั้น เช่น อยู่ในช่วงว่างงานชั่วคราว หรือรายได้จากธุรกิจสะดุด สามารถติดต่อธนาคารเพื่อขอพิจารณาปรับค่างวดแบบขั้นบันได โดยชำระน้อยลงในช่วงแรก และค่อย ๆ เพิ่มค่างวดเมื่อสถานการณ์ทางการเงินดีขึ้น ทั้งนี้ขึ้นอยู่กับเงื่อนไขและการพิจารณาของธนาคาร
4. ขอขยายระยะเวลาในการผ่อนชำระหนี้
หากรายได้ลดลงในระยะยาว เช่น ถูกปรับลดเงินเดือน การขอขยายระยะเวลาผ่อนชำระอาจเป็นอีกทางเลือกที่ช่วยลดภาระได้ โดยธนาคารอาจพิจารณายืดระยะเวลาผ่อนตามอายุและเงื่อนไขของผู้กู้ เพื่อช่วยให้ค่างวดในแต่ละเดือนเบาลงและอยู่ในระดับที่คุณสามารถรับมือได้มากขึ้น
ตัวอย่าง: สมมติว่าคุณเคยผ่อนบ้านเดือนละ 25,000 บาท หากธนาคารพิจารณาขยายระยะเวลาผ่อนจากเดิมที่เหลือ 15 ปี เป็น 20 ปี ค่างวดต่อเดือนก็อาจลดลง ทำให้
อย่างไรก็ตาม การผ่อนนานขึ้นอาจทำให้ดอกเบี้ยรวมตลอดสัญญาเพิ่มขึ้น จึงควรพิจารณาควบคู่กับความสามารถในการชำระของคุณ
5. ขอพักชำระหนี้เงินต้น (จ่ายเฉพาะดอกเบี้ย)
นี่คือการประนอมหนี้ที่จะช่วยลดภาระค่าใช้จ่ายรายเดือนลงได้อย่างรวดเร็ว โดยคุณจะจ่ายแค่ส่วนของดอกเบี้ยไปก่อนในแต่ละเดือน ทำให้ยอดผ่อนลดลงไปมาก วิธีนี้จะเข้ามาช่วยพยุงไม่ให้สถานะบัญชีกลายเป็นหนี้เสีย ซึ่งเหมาะกับคนที่ต้องการลดภาระค่าใช้จ่ายแบบเร่งด่วนในระยะเวลาจำกัด เช่น 6-12 เดือน
6. ขอพักชำระเงินต้นและดอกเบี้ยชั่วคราว
หากรายได้สะดุดจากเหตุการณ์ไม่คาดคิด เช่น เจ็บป่วยหนักหรือธุรกิจหยุดชะงักพร้อมหนี้ก้อนโต คุณควรติดต่อธนาคารขอพักชำระค่างวดชั่วคราว เพื่อช่วยลดภาระและให้มีเวลาตั้งหลักทางการเงิน โดยเมื่อครบกำหนดพักชำระหนี้อาจต้องจ่ายเงินต้นพร้อมกับดอกเบี้ยคืนด้วย เพราะดอกเบี้ยยังคงวิ่งอยู่
ทั้งนี้รูปแบบและระยะเวลาการพักชำระจะขึ้นอยู่กับเงื่อนไขและการพิจารณาของธนาคาร
7. ขอผ่อนผันหนี้ที่ค้างชำระ
หากคุณพลาดชำระค่างวดไปแล้ว 1–2 เดือน ควรรีบติดต่อธนาคารเพื่อขอแนวทางจัดการยอดค้างชำระ โดยธนาคารอาจพิจารณาให้ทยอยชำระยอดค้างตามเงื่อนไขที่เหมาะสม แทนการชำระทั้งหมดในครั้งเดียว เพื่อช่วยให้คุณกลับมาจัดการค่างวดได้ง่ายขึ้นและลดโอกาสที่หนี้จะลุกลาม
8. เข้าร่วมมาตรการช่วยเหลือลูกหนี้จากภาครัฐ
เมื่อไรที่หนี้สินหลายก้อนเริ่มพันกันจนยุ่งเหยิง จนเริ่มกระทบการผ่อนบ้าน ลองตรวจสอบมาตรการช่วยเหลือหรือขอคำปรึกษาจากหน่วยงานที่เกี่ยวข้อง เช่น ธนาคารแห่งประเทศ หรือคลินิกแก้หนี้ เพื่อหาแนวทางจัดการหนี้ให้เหมาะกับสถานการณ์ของคุณ
9. เปลี่ยนสินทรัพย์ปลอดภาระเป็นเงินก้อนด่วน
หากคุณมีรถยนต์ที่ผ่อนหมดแล้วหรือมีทรัพย์สินปลอดภาระ ลองใช้ทรัพย์สินนั้นเป็นหลักประกันเพื่อขอสินเชื่อและเพิ่มสภาพคล่องระยะสั้น เพื่อนำเงินมาบริหารค่าใช้จ่ายและค่างวดบ้านในช่วงที่รายได้สะดุด
อย่างไรก็ตาม วิธีนี้ทำให้เกิดหนี้ก้อนใหม่ จึงควรประเมินให้ชัดว่าค่างวดรวมหลังจากกู้เพิ่มยังอยู่ในระดับที่จ่ายไหว และเปรียบเทียบดอกเบี้ยกับทางเลือกอื่นก่อนตัดสินใจ
10. ปล่อยเช่าบ้านเพื่อสร้างรายได้
หากคุณมีที่พักสำรองและบ้านอยู่ในทำเลที่ปล่อยเช่าได้ ลองนำบ้านไปปล่อยเช่าเพื่อนำค่าเช่ามาช่วยจ่ายค่างวด วิธีนี้ช่วยลดภาระรายเดือนได้โดยไม่ต้องรีบขายบ้าน แต่ควรคำนวณให้รอบคอบว่ารายได้จากค่าเช่าครอบคลุมค่างวดและค่าใช้จ่ายที่เกี่ยวข้องได้มากน้อยแค่ไหน ถือเป็นการพลิกวิกฤต เปลี่ยนภาระให้กลายเป็นรายได้ชั่วคราวได้อย่างชาญฉลาด
11. ประกาศขายบ้านเพื่อปิดหนี้ (ก่อนถูกยึด)
หากประเมินสภาพคล่องอย่างถี่ถ้วนแล้วพบว่า ไม่สามารถแบกรับภาระระยะยาวได้จริง ๆ การตัดใจประกาศขายบ้านด้วยตัวเองเพื่อนำเงินไปปิดหนี้ทั้งหมด ถือเป็นทางออกสุดท้ายที่เจ็บปวด แต่คุ้มค่าที่สุด เพราะคุณจะได้ราคาที่ดีกว่าการปล่อยให้ธนาคารยึดไปขายทอดตลาด และดีไม่ดีอาจมีเงินก้อนเหลือกลับมาให้ตั้งตัวใหม่ได้อีกด้วย
เมื่อภาระผ่อนบ้านเริ่มตึงมือ สิ่งสำคัญที่สุดคือ “อย่าหนีปัญหา” ควรรีบเข้าไปเจรจากับธนาคารก่อนที่จะกลายเป็นหนี้เสีย เพราะทุกสถาบันการเงินพร้อมช่วยคุณหาทางออกเสมอ ลองนำ 11 แนวทางนี้ไปปรับใช้ให้เหมาะกับตัวเองดู Krungsri The COACH เชื่อมั่นว่า เพียงคุณกล้าเผชิญหน้า และวางแผนให้ดี คุณจะก้าวผ่านวิกฤต และรักษาบ้านที่รักไว้ได้อย่างแน่นอน
คำถามที่พบบ่อยเมื่อเผชิญปัญหาผ่อนบ้านไม่ไหว
หากค้างชำระเกิน 3 เดือน (90 วัน) สถานะหนี้จะกลายเป็นหนี้เสีย หลังจากนั้นธนาคารจะเริ่มส่งจดหมายทวงถาม และเข้าสู่กระบวนการฟ้องร้องทางกฎหมาย ซึ่งกระบวนการตั้งแต่ฟ้องจนถึงขั้นยึดทรัพย์ขายทอดตลาดอาจใช้เวลาหลายเดือนถึงเป็นปี
การ
ปรับโครงสร้างหนี้จะทำให้มีประวัติปรากฏในเครดิตบูโรว่า คุณเข้าร่วมมาตรการช่วยเหลือ แต่ในมุมมองของธนาคาร นี่ถือเป็นเรื่องที่ดีกว่าการปล่อยให้กลายเป็นหนี้เสีย เพราะแสดงให้เห็นว่า คุณมีความรับผิดชอบ และตั้งใจที่จะชำระหนี้ให้จบ
ควรตัดสินใจขายเมื่อคุณประเมินรายได้และรายจ่ายในระยะยาวแล้วพบว่า ไม่สามารถแบกรับค่างวดได้อีกต่อไป แม้จะปรับโครงสร้างหนี้แล้วก็ตาม โดยควรชิงลงมือประกาศขายด้วยตัวเองก่อนที่บ้านจะถูกฟ้องร้อง และถูกยึด เพื่อให้คุณสามารถตั้งราคาขายที่ยุติธรรม และครอบคลุมยอดหนี้คงเหลือได้มากที่สุด
อ้างอิง