ไขข้อสงสัย รีไฟแนนซ์บ้านตอนไหนดี และคุ้มที่สุด
รอบรู้เรื่องบ้าน

ไขข้อสงสัย รีไฟแนนซ์บ้านตอนไหนดี และคุ้มที่สุด

icon-access-time Posted On 01 ตุลาคม 2569
By Krungsri The COACH
เพิ่งผ่อนบ้านมาได้แค่ 1-2 ปี แต่บังเอิญไปเจอโปรโมชันจากธนาคารอื่นที่ดอกเบี้ยถูกกว่า หรือบางคนอาจเริ่มรู้สึกว่าค่างวดปัจจุบันตึงมือจนอยากลดยอดผ่อน ทำให้เกิดคำถามคาใจว่า

ถ้าเราผ่อนบ้านยังไม่ครบ 3 ปี จะสามารถทำเรื่องรีไฟแนนซ์ได้ไหม ?

คำตอบคือ “ทำได้” แต่อย่าเพิ่งรีบตัดสินใจย้ายธนาคาร เช็กเงื่อนไขสำคัญที่อาจทำให้คุณต้องเสียค่าปรับหลักแสนแบบไม่ทันตั้งตัว

Krungsri The COACH สรุปมาให้แล้ว เราควรเลือกจังหวะเวลารีไฟแนนซ์บ้านตอนไหนดีที่สุด พร้อมกางเช็กลิสต์ค่าใช้จ่ายแฝงที่ต้องคำนวณ เพื่อให้คุณลดดอกเบี้ยบ้านได้อย่างคุ้มค่า

ผ่อนบ้านกี่ปี ถึงจะเริ่มรีไฟแนนซ์ได้ ?

ผ่อนบ้านกี่ปี ถึงรีไฟแนนซ์

หลายคนอาจสงสัยว่า ในทางกฎหมาย หรือหลักเกณฑ์ของสถาบันการเงิน เราต้องผ่อนบ้านไปนานแค่ไหนถึงจะขอรีไฟแนนซ์ย้ายธนาคารได้ ? ความจริงแล้วไม่ได้มีข้อบังคับเรื่องระยะเวลาเลย คุณสามารถทำเรื่องเมื่อไรก็ได้ ไม่ว่าจะผ่อนมาแค่ 1 ปี 2 ปี หรือ 3 ปี

แต่สาเหตุที่ผู้เชี่ยวชาญส่วนใหญ่มักแนะนำให้รอจนผ่อนครบ 3 ปี เป็นเพราะเงื่อนไข “ค่าปรับไถ่ถอนก่อนกำหนด” (Prepayment Fee) ที่ระบุไว้ในสัญญาเงินกู้ของธนาคารเดิม หากคุณเลือกที่จะปิดบัญชี หรือย้ายธนาคารก่อนครบ 3 ปี มักจะต้องเสียค่าปรับประมาณ 2-3% ของวงเงินกู้เดิมหรือยอดหนี้คงเหลือ

ยกตัวอย่างเช่น “คุณมียอดหนี้คงเหลือ 3 ล้านบาท และตัดสินใจรีไฟแนนซ์เพื่อย้ายธนาคารในปีที่ 2 คุณอาจจะต้องเสียค่าปรับ 3% ซึ่งคิดเป็นเงินสูงถึง 90,000 บาท”

ดังนั้น แม้โปรโมชันอัตราดอกเบี้ยจากธนาคารใหม่จะถูกกว่ามาก แต่เมื่อนำมาหักลบกับค่าปรับก้อนนี้แล้ว อาจกลายเป็นได้ไม่คุ้มเสียนั่นเอง

รีไฟแนนซ์บ้านตอนไหนดีที่สุด ?

รีไฟแนนซ์บ้านตอนไหนดีที่สุด

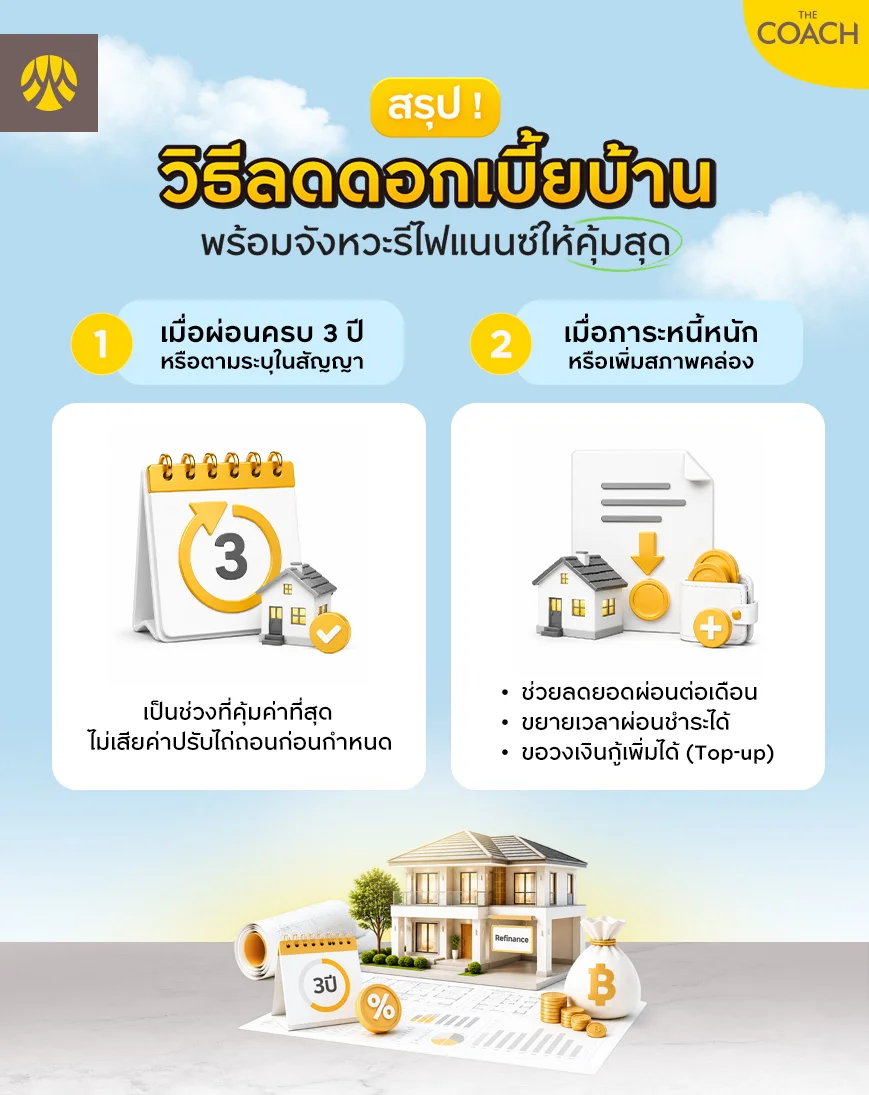
เมื่อการรีไฟแนนซ์บ้านมีเรื่องของต้นทุน และค่าปรับเข้ามาเกี่ยวข้อง แล้วจังหวะเวลาไหนคือช่วงเวลาที่คุ้มค่าที่สุด ? Krungsri The COACH ขอแนะนำ 2 ช่วงเวลานี้

1. ผ่อนครบ 3 ปี (หรือตามระยะเวลาที่ระบุในสัญญา)


นี่คือช่วงเวลาที่ดีที่สุด เพราะเป็นจังหวะที่คุณหลุดพ้นจากค่าปรับไถ่ถอนก่อนกำหนดอย่างแน่นอน อีกทั้งโปรโมชันอัตราดอกเบี้ยต่ำในช่วง 3 ปีแรกของธนาคารเดิมมักจะสิ้นสุดลงพอดี และปรับเข้าสู่อัตราดอกเบี้ยลอยตัว (MRR) ที่สูงขึ้น การรีไฟแนนซ์ในช่วงเวลานี้จึงช่วยให้คุณกลับไปรับอัตราดอกเบี้ยโปรโมชันที่ถูกลงของธนาคารใหม่ได้อย่างเต็มเม็ดเต็มหน่วย

2. เมื่อภาระหนี้เริ่มหนัก และต้องการสภาพคล่องเพิ่ม

 
รีไฟแนนซ์บ้าน

นอกจากการประหยัดต้นทุนเรื่องดอกเบี้ยแล้ว การรีไฟแนนซ์ยังเป็นเครื่องมือปรับโครงสร้างหนี้ที่ตอบโจทย์คนที่มีภาระค่าใช้จ่ายตึงมือ หรือต้องการสภาพคล่องทางการเงินเพิ่มเติมด้วย โดยมีข้อดีที่น่าสนใจดังนี้
 

ช่วยลดยอดผ่อนต่อเดือน


ผลพลอยได้จากการได้รับอัตราดอกเบี้ยที่ถูกลง คือค่างวดที่คุณต้องจ่ายในแต่ละเดือนจะลดลงตามไปด้วย ทำให้มีเงินสดเหลือติดกระเป๋าไว้หมุนเวียนใช้จ่าย หรือนำไปต่อยอดลงทุนในส่วนอื่น ๆ ได้มากขึ้น
 

ขยายระยะเวลาผ่อนชำระ


สำหรับใครที่ต้องการลดภาระรายจ่ายให้เบาลง การย้ายธนาคารสามารถช่วยยืดอายุสัญญาการผ่อนออกไปได้อีกครั้ง ซึ่งจะทำให้ยอดผ่อนชำระต่อเดือนถูกลงอย่างเห็นได้ชัด

(ทั้งนี้ ระยะเวลาสูงสุดจะขึ้นอยู่กับเงื่อนไขอายุของผู้กู้เป็นหลัก)
 

ขอวงเงินกู้เพิ่มเติม (Top-up)


หากบ้านของคุณประเมินแล้วมีมูลค่าสูงขึ้น คุณสามารถขอวงเงินส่วนต่างออกมาเป็นเงินก้อนได้ ซึ่งตอบโจทย์มากหากต้องการนำเงินไปตกแต่งบ้าน ใช้จ่ายอเนกประสงค์ หรือใช้เทคนิครวมหนี้เป็นก้อนเดียว โดยนำเงินก้อนนี้ไปปิดหนี้บัตรเครดิต หรือสินเชื่อส่วนบุคคลที่มีดอกเบี้ยแพงกว่า ให้เหลือการผ่อนชำระที่หนี้บ้านซึ่งดอกเบี้ยถูกกว่าเพียงทางเดียว

เช็กค่าใช้จ่ายแฝงในการรีไฟแนนซ์บ้าน

ค่าใช้จ่ายแฝงรีไฟแนนซ์บ้าน

ก่อนตัดสินใจเซ็นสัญญาย้ายธนาคาร อย่าลืมนำต้นทุนแฝงเหล่านี้ไปคำนวณรวมกับอัตราดอกเบี้ยใหม่ด้วย
  • ค่าประเมินราคาหลักประกัน : จ่ายให้บริษัทที่เข้ามาประเมินราคาบ้านใหม่ (โดยทั่วไปอยู่ที่ประมาณ 2,000 - 5,000 บาท)
  • ค่าจดจำนอง : จ่ายให้กรมที่ดิน 1% ของวงเงินกู้ (สูงสุดไม่เกิน 200,000 บาท)
  • ค่าอากรแสตมป์และค่าธรรมเนียมอื่น ๆ : เช่น ค่าอากรแสตมป์ 0.05% ของวงเงินกู้ และค่าเบี้ยประกันอัคคีภัยที่ต้องทำใหม่

จะเห็นได้ว่า ค่าใช้จ่ายแฝงเหล่านี้เมื่อรวมกันแล้วก็ถือว่าเป็นเงินก้อนที่สูงพอสมควรเลย ดังนั้น เพื่อให้การรีไฟแนนซ์คุ้มค่า และประหยัดต้นทุนได้มากที่สุด การเลือกสถาบันการเงินที่มีโปรโมชันช่วยแบ่งเบาภาระค่าธรรมเนียมเหล่านี้ จึงเป็นปัจจัยสำคัญที่ไม่ควรมองข้าม

Krungsri The COACH แนะนำ : สินเชื่อบ้านรีไฟแนนซ์จากกรุงศรี ดอกเบี้ยต่ำ กู้เพิ่มได้

หากคุณผ่อนบ้านมาครบ 3 ปีแล้ว และกำลังมองหาทางเลือกเพื่อลดค่างวดพร้อมประหยัดดอกเบี้ยในระยะยาว ขอแนะนำสินเชื่อบ้านรีไฟแนนซ์จากธนาคารกรุงศรีที่พร้อมเป็นผู้ช่วยแบ่งเบาภาระ ให้คุณผ่อนบ้านได้อย่างสบายใจมากขึ้น
  • อัตราดอกเบี้ยต่ำโดนใจ : รับอัตราดอกเบี้ยคงที่ปีแรกเพียง 1.49% ต่อปี (สำหรับวงเงินกู้ตั้งแต่ 1 ล้านบาทขึ้นไป)
  • วงเงินสูง ผ่อนสบาย : อนุมัติวงเงินให้สูงสุดถึง 30 ล้านบาท และสามารถเลือกผ่อนชำระได้นานตั้งแต่ 5 ปี ถึง 30 ปี
  • ฟรีค่าธรรมเนียมสุดคุ้ม : ฟรีค่าประเมินหลักประกัน มูลค่า 3,210 บาท (จดจำนองและเบิกรับเงินกู้วันที่ 1 ก.ย. 69 – 31 ธ.ค. 69) และยังมีทางเลือกฟรีค่าจดจำนอง 1% ของวงเงินกู้อนุมัติ หรือสูงสุดไม่เกิน 200,000 บาท
  • สิทธิพิเศษเพิ่มเติม : รับส่วนลดอัตราดอกเบี้ย 0.25% เฉพาะในปีที่ 1 เมื่อเลือกซื้อประกันคุ้มครองสินเชื่อ (MRTA/MLTA) ตามเงื่อนไขที่กำหนด
 
สินเชื่อบ้านรีไฟแนนซ์จากธนาคารกรุงศรี

กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ยลดต้นลดดอกตลอดอายุสัญญาอยู่ระหว่าง 3.698% - 5.638% ต่อปี**

*สำหรับวงเงินกู้ตั้งแต่ 1 ล้านบาทขึ้นไป **สมมติฐานการคำนวณมาจากอัตราดอกเบี้ย MRR ณ วันที่ 4 มี.ค. 69 = 6.670% ต่อปี ทั้งนี้อัตราดอกเบี้ยลอยตัวสามารถเปลี่ยนแปลงเพิ่มขึ้นหรือลดลงได้ รายละเอียดการคำนวณเพิ่มเติมดูได้ที่เว็บไซต์ของธนาคารกรุงศรีอยุธยา (หรือ www.krungsri.com)

รายละเอียดดอกเบี้ยและการคำนวณเพิ่มเติมดูได้ใน Fact sheet คลิก

เช็กให้ชัวร์ รีไฟแนนซ์บ้านให้ได้ประโยชน์สูงสุด

รีไฟแนนซ์บ้านยังไง

การผ่อนบ้านเปรียบเสมือนการวิ่งมาราธอนระยะยาว ไม่ว่าท้ายที่สุดคุณจะเลือกรีไฟแนนซ์ย้ายธนาคาร หรือขอลดอัตราดอกเบี้ยกับที่เดิม กุญแจสำคัญคือ การคำนวณความคุ้มค่าก่อนรีไฟแนนซ์อย่างรอบคอบ Krungsri The COACH ขอสรุปเช็กลิสต์สั้น ๆ ก่อนตัดสินใจ ดังนี้
  • เช็กสัญญาให้ดี : มั่นใจว่าพ้นกำหนดห้ามไถ่ถอนแล้ว เพื่อป้องกันไม่ให้โดนค่าปรับจากธนาคารเดิม
  • เปรียบเทียบความคุ้มค่า : นำส่วนต่างดอกเบี้ยที่ประหยัดได้ มาหักลบกับค่าจดจำนอง และค่าประเมินใหม่ หากหักลบแล้วตัวเลขยังเป็นบวก แสดงว่าคุ้มค่าที่จะเดินหน้าต่อ

การบริหารหนี้บ้านไม่มีสูตรสำเร็จตายตัว เพียงแค่หาจังหวะที่เหมาะสม และตอบโจทย์สภาพคล่องของตัวเองที่สุดก็เพียงพอ
 

คำถามที่พบบ่อยเกี่ยวกับการรีไฟแนนซ์บ้าน (FAQ)

ขึ้นอยู่กับความคุ้มค่า การขอรีเทนชั่น (Retention) มีข้อดีคือเอกสารไม่ยุ่งยาก ใช้เวลาพิจารณาไม่นาน และไม่ต้องเสียค่าประเมิน หรือค่าจดจำนองใหม่ แต่การรีไฟแนนซ์มักจะมาพร้อมกับโปรโมชันอัตราดอกเบี้ยที่ถูกกว่า วิธีที่ดีที่สุดคือการขอลดดอกเบี้ยกับที่เดิมก่อน แล้วนำมาเปรียบเทียบกับดอกเบี้ยของธนาคารใหม่ โดยอย่าลืมนำค่าใช้จ่ายแฝงมาหักลบด้วย หากตัวเลขฝั่งไหนประหยัดเงินได้มากกว่า ก็เลือกทางนั้นได้เลย
ในการพิจารณาสินเชื่อรีไฟแนนซ์บ้าน สถาบันการเงินแห่งใหม่จะทำการตรวจสอบประวัติเครดิตทางการเงินของคุณเช่นเดียวกับการกู้ซื้อบ้านใหม่ หากเคยมีประวัติค้างชำระ โอกาสที่จะได้รับการอนุมัติอาจลดลง คำแนะนำคือ ควรจัดการยอดค้างชำระให้หมด และรักษาประวัติการผ่อนชำระให้เป็นปกติอย่างสม่ำเสมออย่างน้อย 6-12 เดือน ก่อนยื่นเรื่องขอรีไฟแนนซ์
หากคุณเตรียมเอกสารครบถ้วน (เช่น เอกสารส่วนตัว เอกสารแสดงรายได้ สัญญาเงินกู้เดิม และใบเสร็จผ่อนชำระย้อนหลัง) กระบวนการตั้งแต่การยื่นเรื่อง การประเมินราคาบ้าน ไปจนถึงการอนุมัติ และนัดจดจำนอง จะใช้เวลาดำเนินการอยู่ที่ประมาณ 2-4 สัปดาห์ ดังนั้น เพื่อไม่ให้เสียผลประโยชน์ แนะนำให้เริ่มเดินเรื่องล่วงหน้าประมาณ 1-2 เดือน ก่อนที่สัญญาฉบับเดิมจะครบกำหนด 3 ปี
สามารถทำได้ โดยผู้กู้ร่วมทุกคนจะต้องลงนามในเอกสารการขอสินเชื่อกับธนาคารแห่งใหม่ร่วมกัน และธนาคารจะพิจารณารายได้รวมถึงภาระหนี้ของผู้กู้ร่วมทุกคนเหมือนตอนที่กู้ซื้อบ้านครั้งแรก นอกจากนี้ หากมูลค่าบ้านประเมินได้สูงขึ้น ก็ยังสามารถยื่นขอวงเงินกู้ส่วนเพิ่ม (Top-up) ร่วมกันได้อีกด้วย


อ้างอิง

Krungsri Prompt : ให้ AI ต่อยอดไอเดียจากบทความนี้

เช็ก‘ค่าใช้จ่ายแฝง’ ในการรีไฟแนนซ์ เช่น ค่าประเมินราคาและค่าจดจำนอง คืออะไร ปกติแล้วคิดเรตประมาณเท่าไร และมีวิธีเช็กโปรโมชันอย่างไรบ้าง เพื่อใช้เป็นความรู้เบื้องต้นในการเปรียบเทียบความคุ้มค่าก่อนย้ายธนาคาร
พิมพ์สิ่งที่ต้องการค้นหา