ซื้อประกันลดหย่อนภาษีแบบไหนดี ให้คุ้มค่า และตอบโจทย์
รอบรู้เรื่องภาษี

ซื้อประกันลดหย่อนภาษีแบบไหนดี ให้คุ้มค่า และตอบโจทย์

icon-access-time Posted On 01 ตุลาคม 2569
By Krungsri The COACH
ช่วงโค้งสุดท้ายของปี เป็นจังหวะที่หลายคนเริ่มจริงจังกับการวางแผนภาษีมากขึ้น ประกันลดหย่อนภาษีเป็นหนึ่งในตัวช่วยที่น่าสนใจ เพราะนอกจากช่วยลดภาระภาษีแล้ว ยังช่วยเพิ่มความคุ้มครองและวางแผนความมั่นคงทางการเงินในระยะยาวได้อีกด้วย

Krungsri The COACH ได้สรุปเรื่องสำคัญที่ควรรู้ก่อนเลือกซื้อประกันลดหย่อนภาษีมาให้แล้ว เพื่อช่วยให้คุณเลือกประกันที่เหมาะกับตัวเองได้ง่ายขึ้นเป้าหมาย และแผนการเงินของตัวเองมากที่สุด

เช็กสิทธิประกันแต่ละประเภท ลดหย่อนภาษีได้เท่าไร ?

ทำความเข้าใจ ประกันสุขภาพ และประกันชีวิตลดหย่อนภาษีลดหย่อนภาษีได้สูงสุดเท่าไร แต่ละประเภทมีเงื่อนไขอะไรที่ต้องรู้บ้าง
 
‌
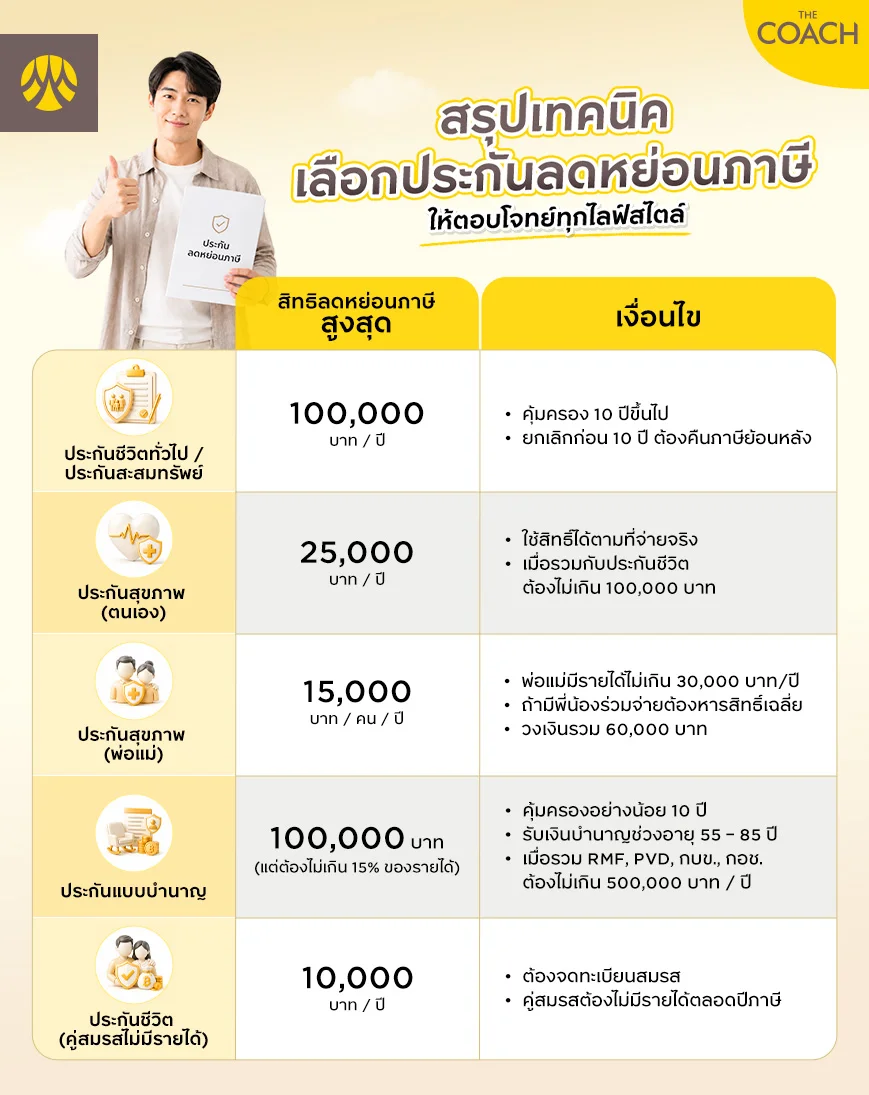
ประเภทประกันภัย วงเงินลดหย่อนภาษีสูงสุด เงื่อนไข และข้อควรรู้
ประกันชีวิตทั่วไป / ประกันแบบสะสมทรัพย์ ตามที่จ่ายจริง สูงสุด 100,000 บาท กรมธรรม์ต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไป และต้องทำกับบริษัทประกันชีวิตในประเทศไทย
ประกันสุขภาพ (ตนเอง) ตามที่จ่ายจริง สูงสุด 25,000 บาท เมื่อนำไปรวมกับประกันชีวิตทั่วไปแล้ว ต้องไม่เกิน 100,000 บาท
ประกันสุขภาพ (บิดามารดา) ตามที่จ่ายจริง สูงสุด 15,000 บาท บิดามารดาต้องมีรายได้ไม่เกิน 30,000 บาท/ปี และหากมีพี่น้องร่วมจ่ายเบี้ย ต้องหารเฉลี่ยสิทธิเท่ากัน
ประกันชีวิตแบบบำนาญ สูงสุด 15% ของรายได้
(แต่ไม่เกิน 200,000 บาท)
ต้องมีระยะเวลาการจ่ายผลประโยชน์ (จ่ายคืน) เมื่ออายุ 55 ปี ถึง 85 ปีขึ้นไป และเมื่อรวมกับกองทุนเพื่อการเกษียณอื่น ๆ (เช่น RMF, SSF, PVD, กบข., กอช.) ต้องไม่เกิน 500,000 บาท
ประกันชีวิต (คู่สมรสไม่มีรายได้) ตามที่จ่ายจริง สูงสุด 10,000 บาท ต้องจดทะเบียนสมรสถูกต้องตามกฎหมาย และคู่สมรสต้องไม่มีเงินได้เลยตลอดปีภาษีนั้น ๆ

3 ข้อควรรู้ในการทำประกันเพื่อลดหย่อนภาษี

ประกันเพื่อลดหย่อนภาษ

เช็ก 3 กฎเหล็กที่คุณต้องพิจารณาก่อนซื้อประกัน เพื่อรักษาผลประโยชน์ของตัวเอง

1. กรมธรรม์ต้องมีระยะเวลาคุ้มครอง 10 ปีขึ้นไป


ตามกฎหมายของกรมสรรพากร ประกันที่จะนำมาลดหย่อนภาษีได้ ต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไปเท่านั้น นอกจากนี้ หากเป็นประกันที่มีเงินคืนระหว่างทาง (เช่น ประกันสะสมทรัพย์) เงินคืนที่ได้รับในแต่ละปีจะต้องไม่เกิน 20% ของเบี้ยประกันชีวิตที่จ่ายรายปีด้วย

2. จ่ายเบี้ยประกันต้องสอดคล้องกับรายได้


เบี้ยประกันชีวิตลดหย่อนภาษีที่คุณตัดสินใจจ่ายในวันนี้ จะสะท้อนกลับมาเป็นภาระผูกพันระยะยาวที่คุณต้องจ่ายต่อเนื่องไปอีกหลายปี

ดังนั้น จึงไม่ควรทุ่มเงินซื้อประกันเพื่อหวังลดหย่อนภาษีเพียงอย่างเดียว จนทำให้ตัวเองขาดสภาพคล่อง เราขอแนะนำให้จัดสรรงบสำหรับจ่ายเบี้ยประกันรวมทุกฉบับ ให้อยู่ที่ประมาณ 10-15% ของรายได้ต่อปี ซึ่งเป็นตัวเลขที่กำลังดี และผ่อนสบาย

3. เข้าใจเงื่อนไข และการเวนคืนกรมธรรม์


ข้อนี้สำคัญมาก! หากคุณทำประกันเพื่อลดหย่อนภาษีไปแล้ว ห้ามยกเลิกหรือเวนคืนกรมธรรม์ก่อนครบกำหนด 10 ปีเด็ดขาด เพราะนอกจากคุณจะเสียสิทธิประโยชน์ด้านความคุ้มครองแล้ว คุณยังผิดเงื่อนไขของกรมสรรพากร ทำให้ต้องคืนเงินภาษีที่เคยขอลดหย่อนไปทั้งหมดย้อนหลัง พร้อมกับต้องจ่ายเงินเพิ่ม (ดอกเบี้ยปรับ) อีกด้วย

เลือกประกันลดหย่อนภาษีอย่างไรให้เหมาะกับคุณ ?

การเลือกซื้อประกันให้คุ้มค่าที่สุดนั้น ไม่มีสูตรสำเร็จตายตัว แต่จะขึ้นอยู่กับเป้าหมายทางการเงิน และความกังวลในแต่ละช่วงชีวิตของแต่ละบุคคล มาลองเช็กกันดูว่า ไลฟ์สไตล์ และความต้องการของคุณตอนนี้ เหมาะกับประกันรูปแบบไหนมากที่สุด
 
ประกันลดหย่อนภาษี

1. ประกันชีวิต และประกันแบบสะสมทรัพย์

 
ประกันชีวิต และประกันแบบสะสมทรัพย์

ประกันประเภทนี้เหมาะสำหรับคนที่ต้องการออมเงินอย่างมีวินัย มองหาผลตอบแทนที่แน่นอน ไม่ชอบความเสี่ยง และต้องการสร้างเงินก้อนหรือส่งต่อมรดกให้คนข้างหลัง โดยสามารถนำเบี้ยที่จ่ายไปลดหย่อนภาษีได้สูงสุดถึง 100,000 บาท
 

Krungsri The COACH แนะนำ : กรุงศรีประกันสะสมทรัพย์ กู๊ด เซฟวิ่ง 15/5 (+)


หากคุณกำลังมองหาตัวช่วยออมเงินที่ได้ทั้งความคุ้มครอง และสิทธิลดหย่อนภาษี “กรุงศรีประกันสะสมทรัพย์ กู๊ด เซฟวิ่ง 15/5 (+)” ตอบโจทย์ไลฟ์สไตล์คนยุคใหม่ที่อยากวางแผนง่าย ๆ ด้วยการจ่ายเบี้ยประกันสั้นเพียง 5 ปี แต่รับความคุ้มครองยาวถึง 15 ปี ดีต่อใจด้วยเงินคืนทุกปีให้มีเงินสดหมุนเวียน และรับเงินก้อนโตเมื่อครบกำหนดสัญญา พร้อมโอกาสรับเงินปันผลตั้งแต่สิ้นปีกรมธรรม์ที่ 2 เป็นต้นไป ที่สำคัญคือสมัครง่าย ไม่ต้องตรวจและไม่ต้องตอบคำถามสุขภาพใด ๆ ให้ยุ่งยาก
 
กรุงศรีประกันสะสมทรัพย์ กู๊ด เซฟวิ่ง 15/5 (+)

2. ประกันสุขภาพ

 
ประกันสุขภาพ

ประกันประเภทนี้เหมาะสำหรับทุกคนที่ต้องการสวัสดิการค่ารักษาพยาบาล เพื่อช่วยแบ่งเบาภาระค่าใช้จ่ายก้อนโตยามเจ็บป่วย ไม่ต้องกังวลว่าเงินเก็บจะหมดไปกับค่าหมอ โดยสามารถนำมาลดหย่อนภาษีได้สูงสุด 25,000 บาท
 

Krungsri The COACH แนะนำ : กรุงศรีประกันสุขภาพตามใจ พลัส


สำหรับใครที่อยากออกแบบความคุ้มครองสุขภาพให้พอดีกับความต้องการ และงบประมาณ “กรุงศรีประกันสุขภาพตามใจ พลัส” ให้คุณเลือกปรับแผนได้ดั่งใจ ไม่ว่าจะเป็นวงเงินความคุ้มครองที่เลือกได้ตั้งแต่ 1 ล้าน ไปจนถึง 30 ล้านบาท และยังสามารถจัดเต็มเลือกซื้อความคุ้มครองเพิ่มเติมได้ทั้งค่ารักษาผู้ป่วยนอก (OPD) 48 โรคร้ายแรง หรือค่าชดเชยรายวัน อีกทั้งยังยืดหยุ่นด้วยทางเลือกการจ่ายเบี้ยประกันแบบรายปี ราย 6 เดือน หรือราย 3 เดือน ให้คุณคุ้มครองยาวนานต่ออายุได้ถึง 99 ปี อุ่นใจได้ทุกช่วงวัย
 
กรุงศรีประกันสุขภาพตามใจ พลัส

3. ประกันชีวิตแบบบำนาญ

 
ประกันชีวิตแบบบำนาญ

ประกันประเภทนี้เหมาะอย่างยิ่งสำหรับคนที่ต้องการวางแผนเกษียณอายุ เพื่อเป็นหลักประกันว่า ในบั้นปลายชีวิตจะมีเงินรายเดือนให้ใช้จ่ายอย่างสม่ำเสมอ เป็นการดูแลตัวเองในยามที่หยุดทำงานแล้ว โดยลดหย่อนภาษีได้สูงสุดถึง 200,000 บาทเล
 

Krungsri The COACH แนะนำ : กรุงศรีประกันบำนาญ แฮปปี้ รีไทร์


วางแผนเกษียณให้มีเงินใช้ตามไลฟ์สไตล์ที่ต้องการด้วย “กรุงศรีประกันบำนาญ แฮปปี้ รีไทร์” ที่ให้อิสระคุณเลือกชำระเบี้ยประกันได้ตามความสะดวก ไม่ว่าจะจ่ายครั้งเดียว 5 ปี 10 ปี หรือจ่ายยาวไปจนถึงอายุ 60 ปี มั่นใจได้เลยว่า หลังเกษียณจะมีเงินใช้ทุกปี ด้วยเงินบำนาญที่จ่ายเพิ่มขึ้นเป็นขั้นบันไดตั้งแต่ 15% ไปจนถึง 30% ของจำนวนเงินเอาประกันภัย (พร้อมโอกาสรับเงินปันผลเพิ่มพิเศษสะสม) แถมยังอุ่นใจด้วยการการันตีรับเงินบำนาญ 15 ปี หากเกิดเหตุไม่คาดฝัน โดยสามารถเลือกรับเงินได้ทั้งแบบรายเดือน หรือรายปี และสมัครง่ายโดยไม่ต้องตรวจ หรือตอบคำถามสุขภาพ
 
กรุงศรีประกันบำนาญ แฮปปี้ รีไทร์

สรุปแล้วทำประกันแบบไหนลดหย่อนภาษีได้คุ้มค่าที่สุด ?

ความคุ้มค่าของแต่ละคนนั้นไม่เหมือนกัน การเลือกลดหย่อนภาษีด้วยประกันให้ตอบโจทย์ ควรเริ่มต้นจากการสำรวจว่า ชีวิตตอนนี้ต้องการอุดรอยรั่วเรื่องใด (ความเสี่ยงด้านสุขภาพ, การออมเงิน, หรือเงินบำนาญวัยเกษียณ) จากนั้นให้ตรวจสอบเพดานลดหย่อนที่คุณยังเหลืออยู่ และเลือกระดับเบี้ยประกันที่จ่ายไหวไม่ตึงมือจนเกินไป ก็จะช่วยให้การทำประกันครั้งนี้ของคุณคุ้มค่ามากที่สุด

*การรับประกันภัยเป็นไปตามเงื่อนไขการพิจารณารับประกันภัยของบริษัท

คำถามที่พบบ่อยเกี่ยวกับการซื้อประกันลดหย่อนภาษี (FAQ)

ไม่สามารถนำมาลดหย่อนได้ ตามกฎหมายของกรมสรรพากร คุณสามารถนำเบี้ยประกันชีวิตของตัวเอง หรือเบี้ยประกันสุขภาพของพ่อแม่ (ตามเงื่อนไขที่กำหนด) มาลดหย่อนภาษีได้เท่านั้น แต่ไม่รวมถึงเบี้ยประกันของบุตร
สามารถทำได้ โดยคุณสามารถนำเบี้ยประกันชีวิตของคู่สมรสมาลดหย่อนได้สูงสุด 10,000 บาท แต่มีเงื่อนไขว่าต้องจดทะเบียนสมรสกันถูกต้องตามกฎหมาย และคู่สมรสต้องไม่มีรายได้เลยตลอดปีภาษีนั้น
คุณจะต้องแจ้งความประสงค์ขอใช้สิทธิลดหย่อนภาษีไปยังบริษัทประกันที่คุณซื้อกรมธรรม์ไว้ เพื่อให้บริษัทประกันนำส่งข้อมูลการชำระเบี้ยของคุณให้กับทางกรมสรรพากรโดยตรง (ปัจจุบันไม่ต้องใช้เอกสารรับรองการจ่ายเบี้ยแบบกระดาษแล้ว)

อ้างอิง

Krungsri Prompt : ให้ AI ต่อยอดไอเดียจากบทความนี้

ฉันอยากลดหย่อนภาษีด้วยประกัน ช่วยเปรียบเทียบจุดเด่น ‘ประกันสะสมทรัพย์’ กับ ‘ประกันบำนาญ’ เพื่อใช้เป็นความรู้ประกอบการตัดสินใจเลือกซื้อประกันลดหย่อนภาษีในช่วงปลายปีให้หน่อย
pym logo
พิมพ์สิ่งที่ต้องการค้นหา