สรุปภาษีขั้นบันได 2570 พร้อมวิธีรับมือรายได้ที่สูงขึ้น

Posted On 19 กันยายน 2569
By Krungsri The COACH
หลายคนรู้ว่าต้องเสียภาษีทุกปี แต่พอถึงเวลาคำนวณจริง ก็อาจยังไม่แน่ใจว่าต้องจ่ายเท่าไร โดยเฉพาะเมื่อภาษีเงินได้บุคคลธรรมดาคำนวณแบบขั้นบันได ซึ่งอาจทำให้การวางแผนค่าใช้จ่ายและเงินเก็บคลาดเคลื่อนไปจากที่ตั้งใจ
แต่เรื่องภาษีไม่ได้ยุ่งยากเสมอไป Krungsri The COACH ชวนมาทำความเข้าใจวิธีคำนวณภาษีแบบขั้นบันได พร้อมสูตรที่ช่วยให้คุณประเมินภาษีที่ต้องจ่ายได้ง่ายขึ้น และแนวทางวางแผนภาษีอย่างเหมาะสม เพื่อให้ยื่นภาษีได้อย่างมั่นใจ ใช้สิทธิ์ลดหย่อนได้คุ้มค่า และจัดการเงินได้อย่างถูกต้องตามกฎหมาย
วิธีคำนวณภาษีเงินได้บุคคลธรรมดามีกี่แบบ ?
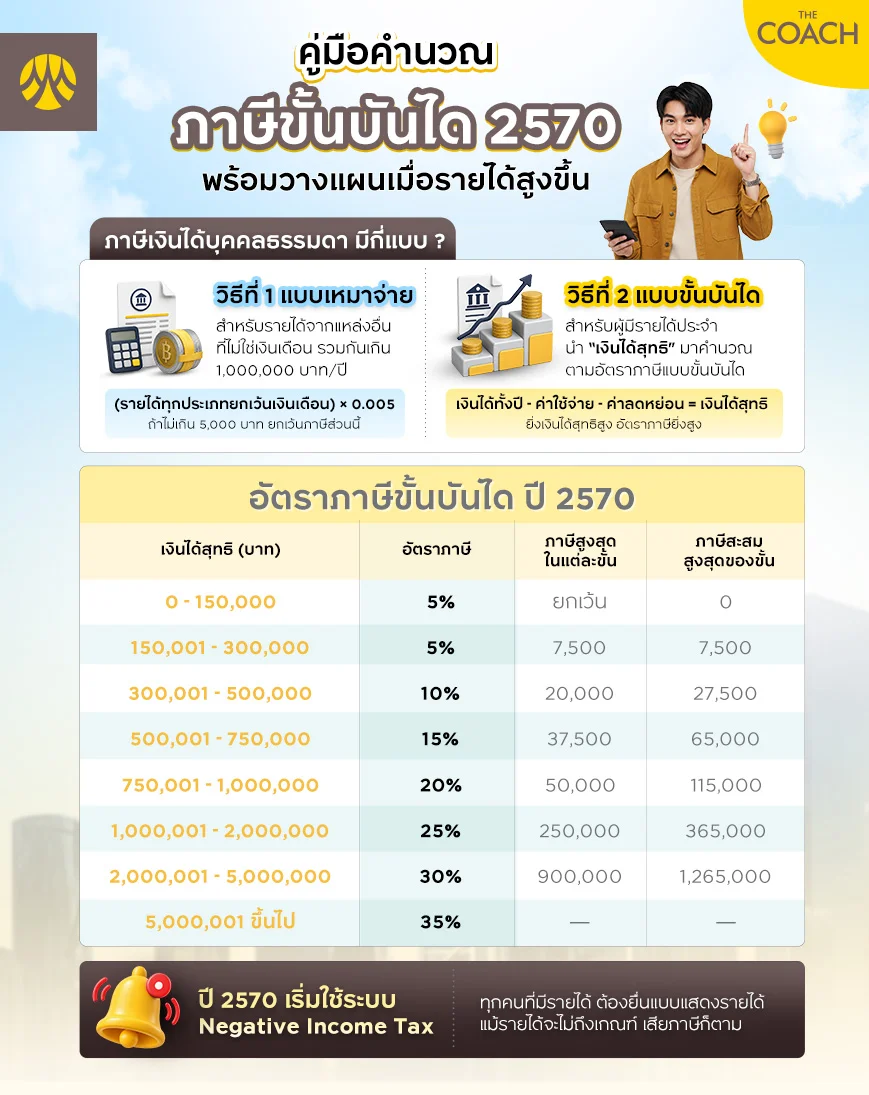
กรมสรรพากรได้กำหนดวิธีคำนวณภาษีเงินได้บุคคลธรรมดาไว้ 2 รูปแบบ คือ วิธีคำนวณภาษีแบบเหมาจ่าย และวิธีคำนวณภาษีขั้นบันได ซึ่งมีสูตรการคำนวณแตกต่างกันตามประเภทและที่มาของรายได้
วิธีที่ 1 การคำนวณภาษีแบบเหมาจ่าย
เป็นวิธีคำนวณภาษีสำหรับคนที่มีรายได้จากแหล่งอื่นที่ไม่ใช่เงินเดือน เช่น งานฟรีแลนซ์ ค่าเช่า ค่าลิขสิทธิ์ หรือวิชาชีพอิสระ ที่รวมกันแล้วมากกว่า1,000,000 บาทขึ้นไป โดยจะคำนวณในอัตราร้อยละ 0.5 ของเงินได้ทั้งหมดที่ไม่ใช่เงินเดือน
สูตรคำนวณอัตราภาษีแบบเหมาจ่าย
รายได้รวม x 0.005 = ภาษีที่ต้องชำระ
หมายเหตุ : ถ้าคำนวณแล้วได้ค่าภาษีไม่เกิน 5,000 บาท จะได้รับการยกเว้นภาษีในส่วนนี้
วิธีที่ 2 การคำนวณภาษีแบบขั้นบันได
เป็นวิธีคำนวณภาษีพื้นฐานสำหรับผู้มีรายได้ประจำหรือมนุษย์เงินเดือน โดยนำ “
เงินได้สุทธิ” (รายได้ทั้งหมด หักค่าใช้จ่าย และค่าลดหย่อน) มาคำนวณตามอัตราภาษีแบบขั้นบันได ยิ่งมีเงินได้สุทธิสูง อัตราภาษีที่ต้องเสียก็ยิ่งปรับสูงขึ้นตาม
ข้อควรรู้ : สำหรับผู้ที่มีรายได้หลายทางนอกเหนือจากเงินเดือน หากคำนวณภาษีแบบเหมาจ่ายแล้วได้ยอดภาษีเกิน 5,000 บาท กรมสรรพากรจะทำการเปรียบเทียบยอดภาษีระหว่าง “วิธีขั้นบันได” กับ “วิธีเหมาจ่าย” และจะเลือกใช้ยอดภาษีที่คำนวณได้สูงกว่าเป็นเกณฑ์ในการจัดเก็บ
5 ขั้นตอนคำนวณภาษีเงินได้บุคคลธรรมดาแบบขั้นบันได
สำหรับคนทำงานที่อยากเข้าใจขั้นตอนการคำนวณภาษีขั้นบันไดให้เห็นภาพชัดเจน Krungsri The COACH สรุป 5 ขั้นตอนการคำนวณมาให้ทำตามได้ง่าย ๆ ดังนี้
ขั้นตอนที่ 1 : สรุปรายได้ตลอดทั้งปีของตัวเอง
รวบรวมรายได้ทุกประเภทที่ได้รับตลอดปีภาษี เช่น การยื่นภาษีในปี 2570 ให้ใช้ยอดรายได้ตั้งแต่วันที่ 1 มกราคม - 31 ธันวาคม 2569 พร้อมตรวจสอบเอกสารใบ 50 ทวิ ให้ถูกต้อง
ตัวอย่างรายได้ที่ต้องเสียภาษี
- เงินเดือน ค่าจ้าง เบี้ยเลี้ยง และโบนัส
- เงินที่นายจ้างจ่ายชำระหนี้ให้
- รายได้จากงานฟรีแลนซ์ หรือวิชาชีพอิสระ
- เงินได้จากทรัพย์สิน เช่น ค่าเช่าบ้าน
- เงินได้จากการลงทุน เช่น เงินปันผล (สามารถเลือกยื่น หรือไม่ยื่นรวมก็ได้)
ขั้นตอนที่ 2 : เช็กรายการลดหย่อนภาษีที่ตัวเองมี
รวบรวมรายการลดหย่อนภาษีทั้งหมดเพื่อนำไปหักลบกับรายได้ ซึ่งจะ
ช่วยลดฐานเงินได้สุทธิ และลดภาระภาษีลงได้ทันที
ตัวอย่างรายการลดหย่อนภาษี (ยื่นภาษีในปี 2570)
- ค่าลดหย่อนส่วนตัว : 60,000 บาท (ได้สิทธิ์ทุกคนที่ยื่นภาษี)
- ค่าลดหย่อนคู่สมรส (ที่ไม่มีเงินได้) : 60,000 บาท
- ค่าลดหย่อนบุตร : คนละ 30,000 - 60,000 บาท (ตามเงื่อนไขที่กำหนด)
- ค่าลดหย่อนบิดามารดา (อายุ 60 ปีขึ้นไปและมีรายได้ไม่เกินเกณฑ์) : คนละ 30,000 บาท
- ค่าลดหย่อนผู้พิการ หรือทุพพลภาพ (ที่มีบัตรประจำตัว) : คนละ 60,000 บาท
- ค่าฝากครรภ์ และทำคลอด : หักตามที่จ่ายจริง สูงสุดไม่เกินท้องละ 60,000 บาท
- เงินสมทบกองทุนประกันสังคม : หักตามที่จ่ายจริง สูงสุดไม่เกิน 9,000 บาท
- เบี้ยประกันชีวิต และประกันชีวิตแบบสะสมทรัพย์ : หักตามที่จ่ายจริง สูงสุดไม่เกิน 100,000 บาท
ขั้นตอนที่ 3 : คำนวณเงินได้สุทธิของตัวเอง
นำตัวเลขรายได้มาเข้าสูตรเพื่อหา “
เงินได้สุทธิ” ซึ่งเป็นฐานจริงในการคำนวณภาษี
สูตรคำนวณเงินได้สุทธิ
เงินได้ทั้งปี - ค่าใช้จ่าย - ค่าลดหย่อน = เงินได้สุทธิ
ขั้นตอนที่ 4 : เช็กขั้นบันไดภาษีของตัวเอง
นำเงินได้สุทธิไปเทียบกับตารางอัตราภาษีขั้นบันได เพื่อเช็กว่าตกอยู่ในเกณฑ์อัตราภาษีเท่าไร
ตารางอัตราภาษีเงินได้บุคคลธรรมดาแบบขั้นบันได ปี 2570
ขั้นตอนที่ 5 : คำนวณภาษีขั้นบันไดของตัวเองได้เลย
นำเงินได้สุทธิในแต่ละขั้นมาคูณกับอัตราภาษีของขั้นนั้น ๆ แล้วนำผลลัพธ์มารวมกัน
ตัวอย่าง : นาย A มีเงินเดือน 50,000 บาท/เดือน (รายได้ทั้งปี 600,000 บาท) มีค่าลดหย่อนส่วนตัว 60,000 บาท และประกันสังคม 9,000 บาท สามารถคำนวณภาษีแบบอัตราขั้นบันไดได้ดังนี้
- เงินได้ทั้งปี : 600,000 บาท
- หักค่าใช้จ่าย : 100,000 บาท (คิดจาก 50% ของเงินได้ทั้งปี โดยหักได้สูงสุด 100,000 บาท)
- หักค่าลดหย่อน : 60,000 (ส่วนตัว) + 9,000 (ประกันสังคม) = 69,000 บาท
- เงินได้สุทธิ : 600,000 - 100,000 - 69,000 = 431,000 บาท
- คำนวณภาษี :
- ขั้นที่ 1 (0 - 150,000) : ได้รับการยกเว้น = 0 บาท
- ขั้นที่ 2 (150,001 - 300,000) : (300,000 - 150,000) x 5% = 7,500 บาท
- ขั้นที่ 3 (300,001 - 500,000) : (431,000 - 300,000) x 10% = 13,100 บาท
สรุปผลการคำนวณ : นาย A จะต้องชำระภาษีตามขั้นบันไดตั้งแต่ขั้นที่ 1 – 2 รวมเป็นเงิน 0 + 7,500 + 13,100 = 20,600 บาท
เงินเดือนเท่านี้ ต้องเสียภาษีเท่าไร ?
เพื่อให้เห็นภาพชัดเจนขึ้น เราได้คำนวณภาษีเบื้องต้นสำหรับมนุษย์เงินเดือนในแต่ฐานเงินเดือนมาให้แล้ว โดยจะมีการหักค่าใช้จ่าย 50% ของเงินได้ แต่ไม่เกิน 100,000 บาท และลดหย่อนภาษีพื้นฐาน (ค่าลดหย่อนส่วนตัว 60,000 บาท และประกันสังคม 9,000 บาท) ไปแล้ว ได้จำนวนภาษีที่ต้องจ่ายดังนี้
หมายเหตุ : จำนวนภาษีที่ต้องชำระจริงอาจน้อยลง หากคุณมีสิทธิลดหย่อนภาษีอื่น ๆ เพิ่มเติม เช่น ค่าลดหย่อนบุตร/บิดามารดา, เบี้ยประกัน, กองทุน SSF/RMF, หรือดอกเบี้ยบ้าน เป็นต้น
Tip : การถูกหักภาษี ณ ที่จ่ายใน ใบ 50 ทวิ ทุกเดือนไม่ได้แปลว่า เราจ่ายภาษีครบพอดีเสมอไป การคำนวณยื่นภาษีอย่างถูกต้องจะช่วยเช็กว่าเราจ่ายเกินไปหรือไม่ เพื่อรักษาสิทธิ์ขอคืนเงินภาษีมาเป็นเงินออมเพิ่มได้
Krungsri The COACH แนะนำ : ทริกวางแผนจัดการภาษี พร้อมรับมือเมื่อรายได้สูงขึ้น
เมื่อรายได้เพิ่มขึ้น ฐานภาษีขั้นบันไดก็จะสูงขึ้นตามไปด้วย กลยุทธ์สำคัญคือการสำรวจว่า “
เงินได้สุทธิ” ของคุณอยู่ใกล้ช่วงคาบเกี่ยวของขั้นบันไดภาษีหรือไม่
ยกตัวอย่างเช่น
- หากเงินได้สุทธิของคุณอยู่ที่ 510,000 บาท
- ส่วนที่เกินมา 10,000 บาทจะถูกคิดภาษีในอัตรา 15% (แทนที่จะเป็น 10%)
แต่ถ้าคุณวางแผนใช้สิทธิลดหย่อนเพิ่มเติมอีกเพียง 10,001 บาท (เช่น การลงทุนในกองทุน SSF, RMF หรือ Thai ESG)
เงินได้สุทธิก็จะลดลงมาเหลือไม่เกิน 500,000 บาท ทำให้ประหยัดภาษีในส่วนนั้นได้ทันที
การวางแผนเลือกซื้อผลิตภัณฑ์ทางการเงินเพื่อการลดหย่อนภาษีโดยอิงจากขั้นบันไดภาษีของตัวเอง จึงเป็นวิธีบริหารจัดการเงินที่สร้างความคุ้มค่าได้อย่างสูงสุด
สำหรับใครที่มีข้อสงสัยเกี่ยวกับการซื้อกองทุนเพื่อลดหย่อนภาษี หรืออยากได้
ผู้ช่วยวางแผนภาษีอย่างยั่งยืน สามารถติดต่อทีมที่ปรึกษาด้านการลงทุน ผ่านช่องทางฮอตไลน์ได้ที่ 02-296-5959 จันทร์ - ศุกร์ เวลา 9.00 น.- 17.00 น.
วางแผนภาษีตั้งแต่วันนี้ เพื่อสร้างความมั่นคงทางการเงินในระยะยาว
การทำความเข้าใจวิธีคำนวณภาษีขั้นบันไดไม่ใช่แค่เรื่องของการทำตามหน้าที่กฎหมาย แต่คือหัวใจสำคัญของการบริหารจัดการเงินส่วนบุคคลอย่างมีระบบ
- เช็กฐานภาษี : ประเมินรายได้ และเงินได้สุทธิ เพื่อดูว่าตกอยู่ในขั้นบันไดภาษีระดับใด
- วางแผนลดหย่อน : เลือกใช้สิทธิประโยชน์ทางภาษีผ่านประกัน และการลงทุนอย่างเหมาะสมเพื่อดึงฐานภาษีให้ต่ำลง
- สร้างความมั่งคั่ง : เปลี่ยนเงินที่ต้องจ่ายภาษีมาเป็นเงินออม และการลงทุนเพื่อเป้าหมายระยะยาว
ยิ่งคุณเริ่มต้นวางแผนภาษีล่วงหน้าได้รวดเร็วเท่าไร ก็ยิ่งช่วยเซฟเงินในกระเป๋าได้มากขึ้น และพร้อมเปลี่ยนภาระภาษีให้เป็นโอกาสในการสร้างความมั่งคั่งอย่างยั่งยืน
รวมคำถามที่พบบ่อยเกี่ยวกับการคำนวณภาษีขั้นบันได
ภายใต้ระบบ Negative Income Tax ในปี 2570 เป็นต้นไป ประชาชนทุกคนที่มีรายได้จะต้องยื่นแบบแสดงรายการภาษี เพื่อใช้เป็นฐานข้อมูลยืนยันรายได้ หากรายได้ไม่ถึงเกณฑ์จะได้รับการยกเว้นภาษี และอาจได้รับสวัสดิการช่วยเหลือจากภาครัฐ แต่หากรายได้ถึงเกณฑ์ก็ชำระภาษีตามปกติ
การยื่นแบบ ภ.ง.ด. 90/91 สำหรับปีภาษี 2569 กำหนดให้ยื่นภายในวันที่ 1 มกราคม - 31 มีนาคม 2570 (สำหรับการยื่นแบบออนไลน์มักได้รับการขยายเวลาเพิ่มเติมตามประกาศกรมสรรพากร)
ก่อนยื่นภาษี ควรเตรียมเอกสารสำคัญเหล่านี้ให้พร้อม เพื่อความรวดเร็ว และถูกต้องในการกรอกข้อมูล
- หนังสือรับรองการหักภาษี ณ ที่จ่าย (ใบ 50 ทวิ)
- เอกสารประกอบการลดหย่อนภาษี เช่น ใบรับรองการซื้อหน่วยลงทุน SSF/RMF/Thai ESG, หนังสือรับรองการชำระเบี้ยประกัน, ใบเสร็จรับเงินบริจาค
- เอกสารเกี่ยวกับรายได้อื่น ๆ (ถ้ามี)
อ้างอิง