รู้จัก 5 ตัวช่วยลดหย่อนภาษีบุคคลธรรมดา
รอบรู้เรื่องภาษี

รู้จัก 5 ตัวช่วยลดหย่อนภาษีบุคคลธรรมดา

icon-access-time Posted On 02 ตุลาคม 2569
By Krungsri The COACH
ช่วงปลายปีแบบนี้ หลายคนคงเริ่มมองหาตัวช่วยเพื่อวางแผนภาษี และเช็กสิทธิลดหย่อนต่าง ๆ ที่ตัวเองมีอยู่ เพื่อนำมาใช้ให้เกิดความคุ้มค่าที่สุดก่อนสิ้นปี

แล้วปีนี้เราลดหย่อนภาษีได้เท่าไร ?

ลดหย่อนภาษีด้วยอะไรได้บ้าง ?


Krungsri The COACH จะมาอัปเดต 5 สิทธิลดหย่อนภาษีสำคัญประจำปี 2569 เพื่อนำไปเตรียมตัวยื่นภาษีในปี 2570 ไม่เพียงช่วยให้บริหารภาษีได้อย่างมีประสิทธิภาพ แต่ยังช่วยวางแผนการออมและการลงทุนได้อย่างเหมาะสมพร้อมเผยเคล็ดลับการวางแผนภาษีแบบฉบับมนุษย์เงินเดือนที่ทำตามได้ง่าย ๆ

รวม 5 สิทธิลดหย่อนภาษีที่มนุษย์เงินเดือนต้องรู้จัก

สิทธิลดหย่อนภาษี

เพื่อให้การวางแผนภาษีของคุณง่ายขึ้น เราได้จัดประเภทสิทธิลดหย่อนภาษียอดนิยมที่ตอบโจทย์ไลฟ์สไตล์ และเป้าหมายทางการเงินที่แตกต่างกัน มาเช็กกันดูว่าคุณใช้สิทธิ์เหล่านี้ครบหรือยัง

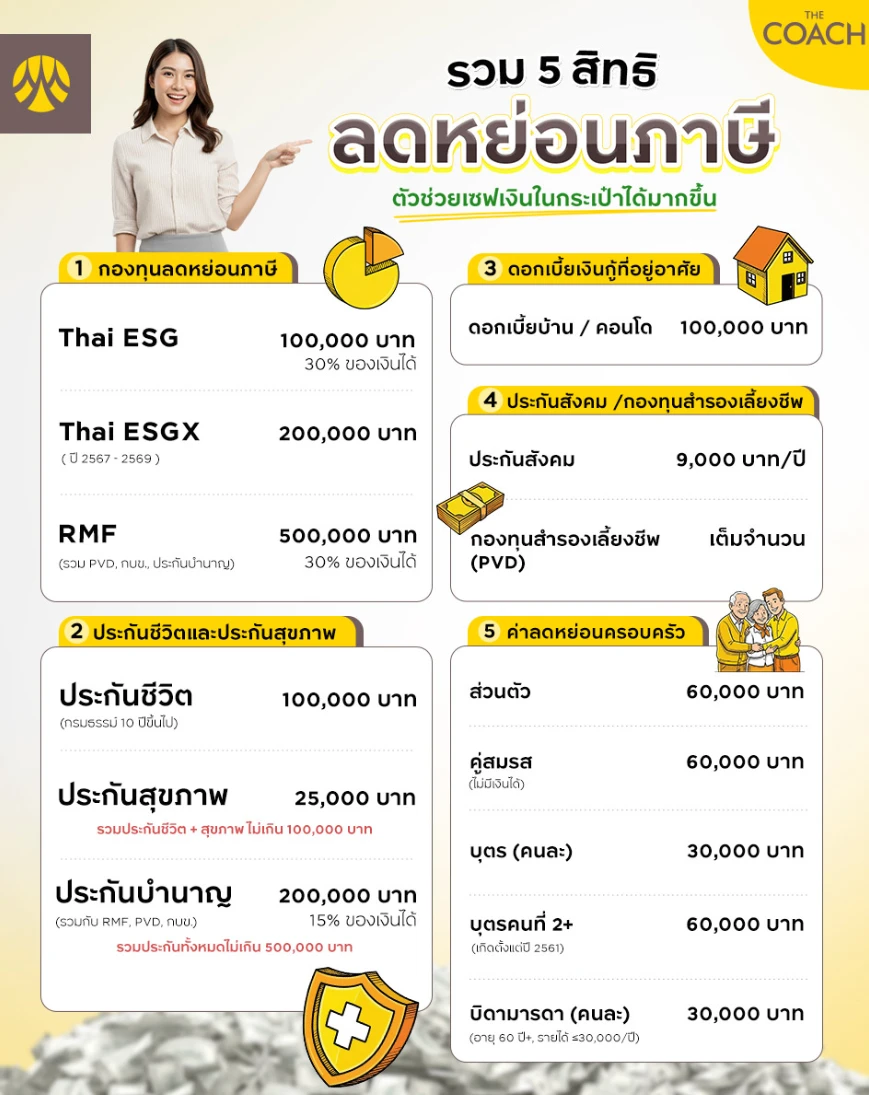
1. กองทุนลดหย่อนภาษี (Thai ESG/Thai ESGX & RMF)

 
กองทุนลดหย่อนภาษี

สำหรับสายลงทุนที่ต้องการวางแผนการออมและใช้สิทธิลดหย่อนภาษี กองทุนทั้ง 2 ประเภทเป็นอีกทางเลือกที่น่าสนใจ
 
‌
ประเภทกองทุน เงื่อนไข และวงเงินลดหย่อนปี 2569
Thai ESG ลดหย่อนได้ 30% ของเงินได้ที่ต้องเสียภาษี โดยยอดรวมต้องไม่เกิน 300,000 บาท
สิทธิ์ต่อเนื่องจาก Thai ESGX สำหรับคนที่เคยสับเปลี่ยนกองทุน LTF เดิม มาเป็น Thai ESGX เมื่อปี 2568 สามารถนำมูลค่าส่วนที่เกิน 300,000 บาท (แต่ไม่เกิน 500,000 บาท) มาทยอยลดหย่อนภาษีต่อเนื่องในปี 2569-2572 ได้ โดยจะได้สิทธิลดหย่อนเท่า ๆ กันสูงสุดปีละ 50,000 บาท
กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) ลดหย่อนได้ 30% ของเงินได้ที่ต้องเสียภาษี สูงสุดไม่เกิน 500,000 บาท (เมื่อนำไปรวมกับกองทุนกลุ่มเกษียณอื่น ๆ เช่น PVD, กบข., กอช. และประกันบำนาญ ยอดรวมทั้งหมดต้องไม่เกิน 500,000 บาท)
สำหรับนักลงทุนที่อยาก “ต่อยอดเงินลงทุน” ควบคู่ไปพร้อมกับ “การลดหย่อนภาษี” กองทุนเปิดกรุงศรีเอ็นแฮนซ์เซ็ทไทยเพื่อความยั่งยืน (KFTHAIESG) ถือเป็นตัวเลือกที่น่าสนใจ โดยจะมีจุดเด่นตรงที่เน้นการลงทุนในหุ้นของบริษัทชั้นนำของไทยที่มีความโดดเด่นด้าน ESG ซึ่งได้รับการคัดเลือกจากดัชนี SETESG ของตลาดหลักทรัพย์ฯ มาพร้อมกลยุทธ์การลงทุนเชิงรุกประมาณ 10% ของพอร์ต เพื่อแสวงหาโอกาสการลงทุนเพิ่มเติมนอกเหนือจากดัชนีอ้างอิง

นอกจากนี้ยังสามารถเลือกลงทุนได้ 2 รูปแบบ คือ
  • KFTHAIESGA (ชนิดสะสมมูลค่า) สำหรับผู้ที่ไม่ต้องการรับเงินปันผลระหว่างทาง
  • KFTHAIESGD (ชนิดจ่ายเงินปันผล) สำหรับผู้ที่ต้องการกระแสเงินสดจากเงินปันผล

ทำให้คุณสามารถเลือกลงทุนที่สอดคล้องกับความต้องการรับผลประโยชน์จากการลงทุนของตนได้นั่นเอง
 
กองทุนลดหย่อนภาษี กรุงศรี

ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน ความเสี่ยง และศึกษาสิทธิประโยชน์ทางภาษีในคู่มือการลงทุนก่อนตัดสินใจลงทุน

กองทุน Thai ESG เป็นกองทุนที่ส่งเสริมการออมระยะยาว และสนับสนุนการลงทุนเพื่อความยั่งยืนของประเทศไทย ผู้ลงทุนจะไม่ได้รับสิทธิประโยชน์ทางภาษี หากไม่ปฏิบัติตามเงื่อนไขการลงทุน

สอบถามข้อมูลและขอคำแนะนำกับผู้เชี่ยวชาญการลงทุนได้ที่สาขาธนาคาร หรือ โทร 0 2296 5959

หมายเหตุ : ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) ในฐานะผู้สนับสนุนการขายหรือรับซื้อคืนหน่วยลงทุนให้กับ บลจ.กรุงศรี เท่านั้น

2. ประกันชีวิตและสุขภาพ

 
ประกันชีวิตและสุขภาพ

สำหรับชาวออฟฟิศที่มักพบเจอปัญหาสุขภาพ การทำประกันไม่ได้เป็นเพียงการสร้างเกราะป้องกันความเสี่ยงในชีวิต แต่เบี้ยประกันยังเป็นหนึ่งในตัวช่วยลดหย่อนภาษีที่มีประสิทธิภาพ และช่วยสร้างวินัยทางการออมได้เป็นอย่างดี
 
‌
ประเภทเบี้ยประกัน เงื่อนไข และวงเงินลดหย่อน
เบี้ยประกันชีวิต ลดหย่อนได้ตามที่จ่ายจริง สูงสุดไม่เกิน 100,000 บาท (ต้องเป็นกรมธรรม์ที่คุ้มครอง 10 ปีขึ้นไป) และหากซื้อให้คู่สมรสที่ไม่มีรายได้ จะลดหย่อนเพิ่มได้สูงสุด 10,000 บาท
เบี้ยประกันสุขภาพ ลดหย่อนได้ตามที่จ่ายจริง สูงสุดไม่เกิน 25,000 บาท และเมื่อรวมกับเบี้ยประกันชีวิตแล้วต้องไม่เกิน 100,000 บาท
เบี้ยประกันบำนาญ ลดหย่อนได้ 15% ของเงินได้ แต่ไม่เกิน 200,000 บาท (เมื่อรวมกับ RMF, กองทุนสำรองเลี้ยงชีพ, กองทุนบำเหน็จบำนาญข้าราชการ ต้องไม่เกิน 500,000 บาท) เหมาะสำหรับสร้างความมั่นคงวัยเกษียณ
หากคุณมองหาผลิตภัณฑ์เพื่อการออมเงินระยะสั้น และสิทธิลดหย่อนภาษี ประกันชีวิตแบบสะสมทรัพย์ กรุงศรี สุดคุ้ม 11/5 (มีเงินปันผล) เป็นอีกทางเลือกที่น่าสนใจ แค่ชำระเบี้ยประกันเพียง 5 ปี แต่ได้รับความคุ้มครองยาวนานถึง 11 ปี ที่สำคัญคือสมัครง่าย ไม่ต้องตรวจ และไม่ต้องตอบคำถามสุขภาพ* พร้อมรับเงินคืนตั้งแต่สิ้นปีแรก และรับผลประโยชน์เมื่อครบกำหนดสัญญา ช่วยให้การวางแผนการเงินได้ตามเป้าหมายของแต่ละบุคคล
 
ประกันสะสมทรัพย์ กรุงศรี

*การรับประกันภัยเป็นไปตามเงื่อนไขการพิจารณารับประกันภัยของบริษัท

ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง 

ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) ในฐานะนายหน้าประกันชีวิต เป็นผู้เสนอขายผลิตภัณฑ์ด้านประกันภัยและรับชำระค่าเบี้ยประกันภัยเท่านั้น รับประกันโดย บริษัท อลิอันซ์ อยุธยา ประกันชีวิต จำกัด (มหาชน)

3. ดอกเบี้ยเงินกู้ที่อยู่อาศัย

 
ดอกเบี้ยเงินกู้ที่อยู่อาศัย

สำหรับคนที่มีภาระผ่อนบ้าน หรือคอนโด อย่าลืมว่าดอกเบี้ยที่เราจ่ายไปในแต่ละปี สามารถนำมาใช้เป็นสิทธิลดหย่อนภาษีได้เช่นกัน
 
‌
ตัวช่วยลดหย่อนภาษี รายละเอียด
ดอกเบี้ยเงินกู้เพื่อที่อยู่อาศัย
  • วงเงินลดหย่อน : สามารถนำดอกเบี้ยเงินกู้เพื่อซื้อหรือสร้างที่อยู่อาศัยมาลดหย่อนได้ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 100,000 บาท
  • เงื่อนไขสำคัญ : หากกู้ร่วม สิทธิลดหย่อน 100,000 บาทจะถูกหารเฉลี่ยตามจำนวนผู้กู้ร่วม
สำหรับลูกค้าสินเชื่อเพื่อที่อยู่อาศัยกับธนาคารกรุงศรีอยุธยา เพื่อให้ไม่พลาดสิทธิประโยชน์ทางภาษีจากดอกเบี้ยสินเชื่อบ้าน อย่าลืม “แจ้งความประสงค์ขอใช้สิทธิยกเว้นภาษีเงินได้ตามกฎหมายว่าด้วยภาษีอากร” เนื่องจากตามหลักเกณฑ์ของกรมสรรพากรสำหรับสัญญากู้ยืมตั้งแต่ปี 2564 เป็นต้นมา ผู้กู้จะต้องแจ้งความประสงค์ต่อธนาคาร เพื่อให้ธนาคารนำส่งข้อมูลดอกเบี้ยเงินกู้ยืมให้แก่กรมสรรพากร ซึ่งเป็นขั้นตอนสำคัญในการใช้สิทธิลดหย่อนภาษีให้ถูกต้อง และครบถ้วน

4. ประกันสังคม / กองทุนสำรองเลี้ยงชีพ

 
ประกันสังคม

เป็นสิทธิลดหย่อนภาษีพื้นฐานที่หลายคนอาจมองข้ามไป เพราะเป็นการหักจ่ายจากเงินเดือนโดยอัตโนมัติในทุก ๆ เดือน อย่าลืมนำยอดเงินสมทบกองทุนประกันสังคม (สูงสุด 10,500 บาทต่อปี) และเงินสะสมกองทุนสำรองเลี้ยงชีพ (PVD) ที่เราจ่ายไปตลอดทั้งปีมารวมเป็นค่าลดหย่อนด้วย โดยสามารถตรวจสอบยอดรวมได้ง่าย ๆ จากหนังสือรับรองการหักภาษี ณ ที่จ่าย (ใบ 50 ทวิ) ที่ได้รับจากบริษัท

สำหรับผู้ที่วางแผนจะเปลี่ยนงานหรือลาออกจากงาน และยังไม่ต้องการนำเงินก้อนในกองทุนสำรองเลี้ยงชีพออกมาใช้ ก็สามารถบริหารจัดการกองทุนสำรองเลี้ยงชีพ เพื่อให้เงินลงทุนเติบโตต่อเนื่องได้หลายวิธี เช่น
  • การคงเงินไว้ในกองทุนเดิม : ในกรณีที่พอใจกับนโยบายการลงทุนอยู่แล้ว (อาจมีค่าธรรมเนียมรักษาสมาชิกรายปี)
  • โอนย้ายไปยังกองทุนของที่ทำงานใหม่ : ในกรณีที่ที่ทำงานใหม่มีกองทุนรองรับ สามารถโอนย้ายเงินไปได้เลย เพื่อให้ง่ายต่อการบริหารจัดการ และนับอายุสมาชิกต่อเนื่อง
  • โอนย้ายไปยังกองทุน RMF for PVD : เป็นอีกหนึ่งทางเลือกที่ยืดหยุ่น ช่วยให้คุณมีอิสระในการเลือกนโยบายลงทุนที่หลากหลายตามความต้องการ

5. ค่าลดหย่อนครอบครัว

 
ค่าลดหย่อนครอบครัว

นอกเหนือจากการออม การลงทุน และการทำประกันแล้ว การดูแลครอบครัวก็สามารถนำมาใช้ลดหย่อนภาษีได้เช่นกัน
 
‌
รายการลดหย่อน วงเงินลดหย่อน
คู่สมรส (ไม่มีเงินได้) 60,000 บาท
บุตร คนละ 30,000 บาท
(บุตรคนที่ 2 เป็นต้นไปที่เกิดตั้งแต่ปี 2561 ลดหย่อนได้ 60,000 บาท)
อุปการะบิดามารดา คนละ 30,000 บาท (อายุ 60 ปีขึ้นไป และมีรายได้ไม่เกิน 30,000 บาท/ปี)
ค่าฝากครรภ์ และทำคลอด จ่ายตามจริง สูงสุดไม่เกิน 60,000 บาทต่อครรภ์ (หากยื่นภาษีรวมกัน ผู้ใช้สิทธิ์ได้จะเป็นผู้ยื่นภาษีหลัก แต่หากยื่นแยกกัน คนที่ใช้สิทธิ์ได้จะเป็นฝ่ายภรรยา แม้ว่าสามีจะเป็นผู้จ่ายค่ารักษา)

มีวิธีลดหย่อนภาษีบุคคลธรรมดาอะไรอีกบ้างในปี 2569

วิธีลดหย่อนภาษีบุคคลธรรมดา

พบ 7 ตัวช่วยลดหย่อนภาษีอื่น ๆ ที่น่าสนใจ และเข้ากับไลฟ์สไตล์ยุคใหม่มากขึ้น ได้แก่
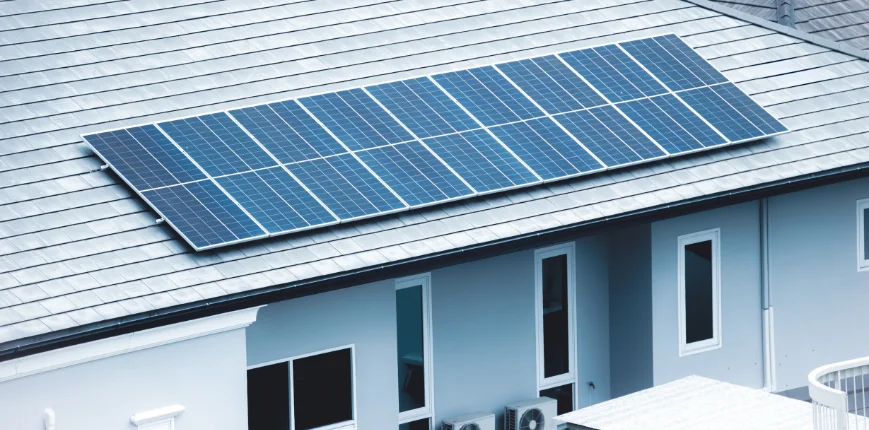
  1. ลดหย่อนสายรักษ์โลก (ติดตั้งโซลาร์เซลล์) : สำหรับบ้านอยู่อาศัยที่ติดตั้งในช่วงปี 2569-2571 สามารถนำค่าใช้จ่ายมาลดหย่อนได้ตามจริง สูงสุดถึง 200,000 บาท
  2. ลดหย่อนสายอาร์ต (ซื้องานศิลปะ) : สำหรับการซื้องานศิลปะในช่วงปี 2568-2570 นำมาลดหย่อนได้ตามจริง สูงสุดไม่เกิน 100,000 บาท
  3. สนับสนุนวิสาหกิจเพื่อสังคม : ลดหย่อนได้ตามจริง สูงสุดไม่เกิน 100,000 บาท
  4. เงินบริจาคพรรคการเมือง : ลดหย่อนได้ตามจริง สูงสุดไม่เกิน 10,000 บาท
  5. เบี้ยประกันสุขภาพบิดามารดา : ลดหย่อนได้ตามที่จ่ายจริง สูงสุดไม่เกิน 15,000 บาท (โดยบิดามารดาต้องมีรายได้ไม่เกิน 30,000 บาทต่อปี)
  6. เงินบริจาคทั่วไป : ลดหย่อนได้ตามจริง สูงสุด 10% ของเงินได้หลังหักค่าลดหย่อนอื่น ๆ
  7. เงินบริจาค 2 เท่า (การศึกษา/กีฬา/สังคม/โรงพยาบาลรัฐ) : นำมาลดหย่อนได้ 2 เท่าของเงินบริจาค แต่ต้องไม่เกิน 10% ของเงินได้หลังหักค่าลดหย่อน (ข้อควรระวัง : สำหรับปีภาษี 2569 สิทธิ์นี้ยังอยู่ระหว่างรอประกาศกฎหมายอย่างเป็นทางการ จึงมีความเสี่ยงที่อาจจะยังไม่สามารถใช้ได้ แนะนำให้ติดตามข่าวสารอย่างใกล้ชิด)

สรุป 3 เช็กลิสต์วางแผนภาษีให้เป๊ะ ประหยัดได้จริง

การวางแผนลดหย่อนภาษีไม่ใช่เรื่องที่ต้องรอให้ถึงเดือนธันวาคมเสมอไป การสำรวจตัวเองตั้งแต่เนิ่น ๆ จะช่วยให้เรามีเวลาจัดสรรเงินได้ดีขึ้น Krungsri The COACH ขอสรุปเช็กลิสต์ง่าย ๆ ก่อนวางแผนภาษี ดังนี้
  • ประเมินรายได้ทั้งปี เพื่อดูว่าคุณอยู่ในฐานภาษีไหน จะได้คำนวณถูกว่า ควรจัดสรรงบไปซื้อกองทุน หรือประกันเพิ่มอีกเท่าไรถึงจะคุ้มค่าที่สุด
  • สำรวจสิทธิ์ที่มีอยู่แล้ว เช่น ยอดเงินที่ถูกหักอัตโนมัติ (ประกันสังคม, กองทุนสำรองเลี้ยงชีพ) รวมถึงสิทธิ์ลดหย่อนจากครอบครัว เพื่อไม่ให้เผลอซื้อกองทุนใหม่ซ้ำซ้อนจนทะลุเพดานที่กรมสรรพากรกำหนด
  • เลือกผลิตภัณฑ์ให้ตรงเป้าหมาย หากมีเป้าหมายการออมเพื่อวัยเกษียณ อาจลงทุนใน RMF หรือประกันบำนาญ แต่ถ้าต้องการเสริมความมั่นคงด้านสุขภาพ ให้มองหาประกันชีวิต และประกันสุขภาพมาเติมเต็ม

การใช้สิทธิ์ลดหย่อนภาษีอย่างคุ้มค่า คือจุดเริ่มต้นของการมีสุขภาพทางการเงินที่แข็งแรง หากคุณพร้อมวางแผนภาษีให้มีประสิทธิภาพ ธนาคารกรุงศรีพร้อมให้คำปรึกษา พร้อมแนะนำผลิตภัณฑ์ที่ตอบโจทย์เป้าหมายชีวิตคุณที่สุด

อ้างอิง
pym logo
พิมพ์สิ่งที่ต้องการค้นหา