ผ่อนสั้น VS ผ่อนยาว เลือกผ่อนบ้านแบบไหน เซฟดอกเบี้ยกว่ากัน
รอบรู้เรื่องบ้าน

ผ่อนสั้น VS ผ่อนยาว เลือกผ่อนบ้านแบบไหน เซฟดอกเบี้ยกว่ากัน

icon-access-time Posted On 26 สิงหาคม 2568
By Krungsri The COACH
สำหรับคนที่กำลังวางแผนกู้ซื้อบ้าน นอกจากวงเงินกู้ และอัตราดอกเบี้ยที่ต้องเปรียบเทียบจากแต่ละธนาคารแล้ว “ระยะเวลาในการผ่อนบ้าน” ถือเป็นปัจจัยสำคัญที่ต้องวางแผนอย่างรอบคอบให้มากที่สุด เพราะจะส่งผลต่อสภาพคล่อง และจำนวนเงินที่ต้องจ่ายทั้งหมดในระยะยาว บทความนี้ Krungsri The COACH จะพาไปเปรียบเทียบให้เห็นภาพชัด ๆ เพื่อให้คุณเลือกแนวทางการผ่อนบ้านกับธนาคารที่เหมาะสมกับตัวเองที่สุด

3 หัวใจสำคัญของการผ่อนบ้านกับธนาคารที่ทุกคนต้องรู้

ผ่อนบ้านกับธนาคาร

ก่อนจะเลือกแผนการผ่อนที่ใช่ เรามาทำความรู้จัก 3 องค์ประกอบหลักที่เป็นตัวกำหนดภาระค่างวดของคุณกันก่อน เพื่อให้เข้าใจภาพรวม และตัดสินใจได้ดีขึ้น

วงเงินกู้ (Loan Amount)

คือจำนวนเงินทั้งหมดที่คุณขอกู้ยืมจากธนาคารเพื่อซื้อบ้าน ซึ่งจะเป็นตัวเลขตั้งต้นในการคำนวณค่างวด และดอกเบี้ยทั้งหมด โดยปกติแล้วธนาคารจะพิจารณาอนุมัติวงเงินจากราคาประเมินของบ้าน และคุณสมบัติทางการเงินของผู้กู้เป็นหลัก
 

อัตราดอกเบี้ย (Interest Rate)

อัตราดอกเบี้ยคือ “ราคาที่ต้องจ่าย” สำหรับการได้ใช้เงินก้อนก่อนล่วงหน้า จึงถือเป็นต้นทุนโดยตรงของการกู้ยืม ยิ่งดอกเบี้ยสูง = ต้นทุนการกู้ยืมสูง อัตราดอกเบี้ยที่แตกต่างกันเพียงเล็กน้อย อาจสร้างความแตกต่างของเงินที่ต้องจ่ายคืนทั้งหมดตลอดอายุสัญญาเป็นหลักแสน หรือหลักล้านบาทก็เป็นได้ การผ่อนบ้านจึงจำเป็นต้องเปรียบเทียบข้อเสนอดอกเบี้ยจากหลาย ๆ ธนาคารให้ดี
 

ระยะเวลาผ่อนชำระ (Loan Duration)

คือกรอบเวลาที่คุณ และธนาคารตกลงกันว่าจะใช้ในการชำระหนี้คืนทั้งหมด ซึ่งโดยทั่วไปจะมีให้เลือกตั้งแต่ 3 ปี ไปจนถึงสูงสุด 30 ปี ระยะเวลาส่วนนี้จะส่งผลโดยตรงต่อยอดผ่อนชำระในแต่ละเดือน และจำนวนดอกเบี้ยรวมที่ต้องจ่าย
 

ผ่อนบ้านระยะสั้น VS ผ่อนบ้านระยะยาว ต่างกันแค่ไหน ?

เมื่อเข้าใจ 3 หัวใจสำคัญแล้ว จะเห็นได้ว่า “ระยะเวลาผ่อนชำระ” เป็นอีกหนึ่งปัจจัยที่เราสามารถเลือกปรับเปลี่ยนเพื่อให้เหมาะสมกับแผนการเงินของเราได้มากที่สุด เพื่อให้เห็นภาพชัดเจน เราลองมาดูตัวอย่างการคำนวณเงินผ่อนบ้านด้วยสถานการณ์เดียวกัน แต่เลือกระยะเวลาต่างกัน

ตัวอย่างการผ่อนบ้านระยะสั้น (15 ปี)

นาย ก. กู้บ้านวงเงิน 3,000,000 บาท คิดอัตราดอกเบี้ยคงที่ 5.00% ต่อปี ตลอดอายุสัญญา และเลือกผ่อนบ้าน 15 ปี และมีค่างวดผ่อนชำระ 25,000 บาท จะมีตัวอย่างตารางผ่อนชำระ พร้อมยอดตัดดอกเบี้ยรวม ดังนี้
 
‌
งวด เงินต้น อัตราดอกเบี้ย จำนวนวันในเดือนนั้นๆ
(กำหนดให้แต่ละเดือนมี 30 วัน)
จำนวนวันของปีนั้นๆ
(กำหนดให้แต่ละปีมี 365 วัน)
ยอดตัดดอกเบี้ย เงินค่างวดผ่อนชำระ ยอดตัดเงินต้น
1 3,000,000.00 5% 30 365 12,500.00 25,000.00 12,500.00
5 2,949,686.63 5% 30 365 12,290.36 25,000.00 12,709.64
10 2,885,606.66 5% 30 365 12,023.36 25,000.00 12,976.64
30 2,615,539.27 5% 30 365 10,898.08 25,000.00 14,101.92
50 2,322,052.74 5% 30 365 9,675.22 25,000.00 15,324.78
70 2,003,116.27 5% 30 365 8,346.32 25,000.00 16,653.68
100 1,472,113.41 5% 30 365 6,133.81 25,000.00 18,866.19
125 976,104.91 5% 30 365 4,067.10 25,000.00 20,932.90
150 425,761.03 5% 30 365 1,774.00 25,000.00 23,226.00
165 67,023.94 5% 30 365 279.27 25,000.00 24,720.73
166 42,303.20 5% 30 365 176.26 25,000.00 24,823.74
167 17,479.47 5% 30 365 72.83 17,552.30 17,479.47
168 - 5% 30 365 - - -
  ดอกเบี้ยรวม ทั้งหมด     1,167,552.30    

ตัวอย่างการผ่อนบ้านระยะยาว (30 ปี)

นาย ข. กู้บ้านวงเงิน 3,000,000 บาท คิดอัตราดอกเบี้ยคงที่ 5.00% ต่อปี ตลอดอายุสัญญา และเลือกผ่อนบ้าน 30 ปี และค่างวดผ่อนชำระ 17,600 บาท กำหนดให้แต่ละเดือนมี 30 วัน และแต่ละปีมีจำนวนวัน 365 วัน โดยจะมีตารางผ่อนชำระ พร้อมยอดตัดดอกเบี้ยรวม ดังนี้
 
‌
งวด เงินต้น อัตราดอกเบี้ย จำนวนวันในเดือนนั้นๆ
(กำหนดให้แต่ละเดือนมี 30 วัน)
จำนวนวันของปีนั้นๆ
(กำหนดให้แต่ละปีมี 365 วัน)
ยอดตัดดอกเบี้ย เงินค่างวดผ่อนชำระ ยอดตัดเงินต้น
1 3,000,000.00 5% 30 365 12,500.00 17,600.00 5,100.00
5 2,979,472.15 5% 30 365 12,414.47 17,600.00 5,185.53
25 2,871,551.81 5% 30 365 11,964.80 17,600.00 5,635.20
75 2,559,013.63 5% 30 365 10,662.56 17,600.00 6,937.44
115 2,257,731.98 5% 30 365 9,407.22 17,600.00 8,192.78
150 1,949,710.50 5% 30 365 8,123.79 17,600.00 9,476.21
200 1,424,143.39 5% 30 365 5,933.93 17,600.00 11,666.07
250 777,122.63 5% 30 365 3,238.01 17,600.00 14,361.99
275 399,533.56 5% 30 365 1,664.72 17,600.00 15,935.28
295 67,891.55 5% 30 365 282.88 17,600.00 17,317.12
296 50,574.43 5% 30 365 210.73 17,600.00 17,389.27
297 33,185.16 5% 30 365 138.27 17,600.00 17,461.73
298 15,723.43 5% 30 365 65.51 15,788.94 15,723.43
299 15,723.43 5% 30 365 65.51 15,788.94 15,723.43
  ดอกเบี้ยรวม ทั้งหมด     2,242,988.94    

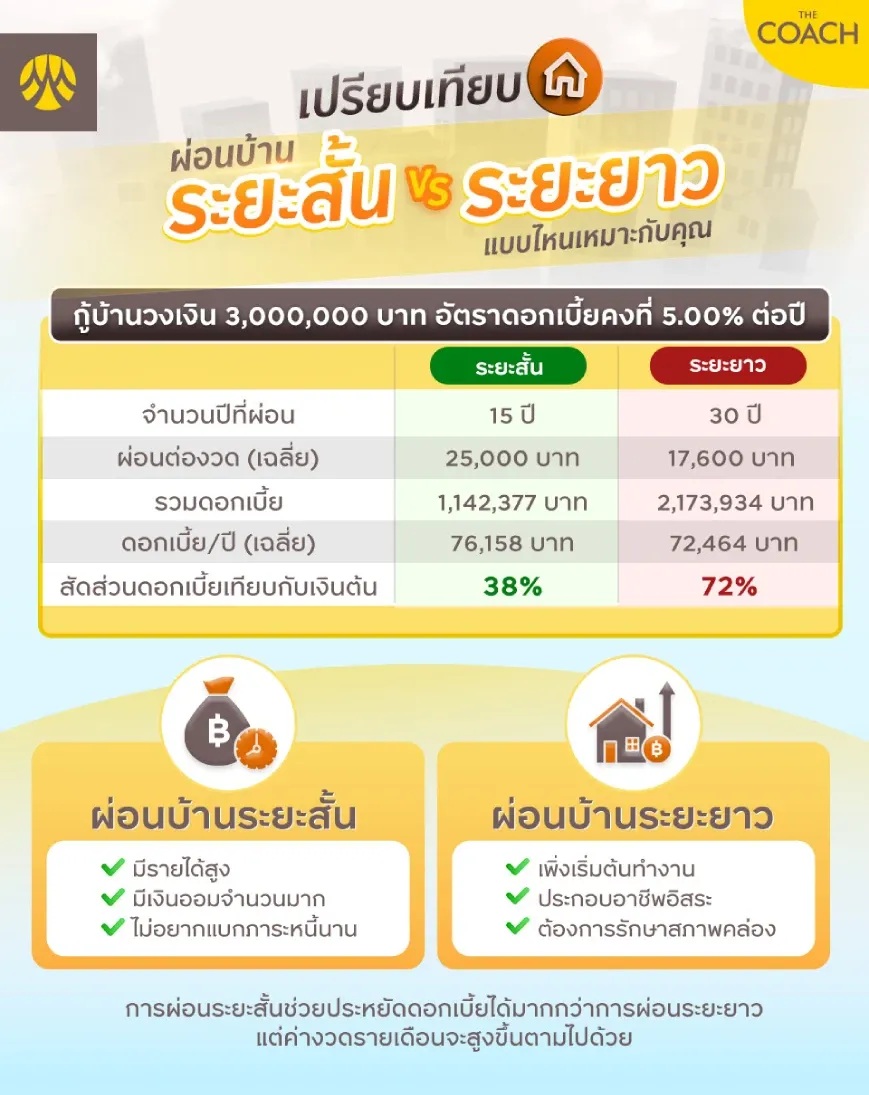
จากตัวอย่างการผ่อนบ้านกับธนาคาร ทั้งระยะสั้น และระยะยาว จะเห็นได้ว่า การผ่อนบ้านระยะสั้นเสียดอกเบี้ยโดยรวมน้อยกว่าอย่างชัดเจน โดย นาย ก. จะเสียดอกเบี้ยรวมทั้งหมด 1,167,552.30 บาท ในขณะที่นาย ข. เสียดอกเบี้ยรวมทั้งหมด 2,242,988.94 บาท ซึ่งเสียดอกเบี้ยน้อยกว่า 1,075,436.64 บาท

หมายเหตุ : ผลการคำนวณข้างต้นเป็นเพียงการคำนวณเบื้องต้นเท่านั้น อาจมีการเปลี่ยนแปลงได้ ภายใต้หลักเกณฑ์ และเงื่อนไขของธนาคาร

ผ่อนบ้านแบบไหนที่ “ใช่” สำหรับเรา ?

 
ผ่อนบ้านระยะสั้น VS ระยะยาว

ไม่มีคำตอบที่ถูกหรือผิดตายตัวว่าแบบไหนดีกว่ากัน แต่มีคำตอบที่ว่า “แบบไหนเหมาะกับเราที่สุด” การผ่อนระยะสั้นนั้น จะเหมาะกับกลุ่มคนที่มีรายได้สูง และมีเสถียรภาพ ผู้ที่มีเงินออมสำรองจำนวนมาก ผู้ที่ไม่ต้องการแบกรับภาระหนี้เป็นเวลานาน และยอมจ่ายค่างวดที่สูงขึ้นเพื่อแลกกับอิสรภาพทางการเงินที่รวดเร็วกว่า ในขณะที่การผ่อนระยะยาว จะเหมาะกับกลุ่มที่เพิ่งเริ่มต้นทำงาน (First Jobber) ผู้ประกอบอาชีพอิสระที่รายได้ในแต่ละเดือนไม่แน่นอน ผู้ที่ต้องการรักษาสภาพคล่องทางการเงินไว้สำหรับค่าใช้จ่ายฉุกเฉิน การลงทุน หรือเพื่อคุณภาพชีวิตที่ดีในปัจจุบันนั่นเอง

เคลียร์ทุกข้อสงสัยเกี่ยวกับการเลือกระยะเวลาผ่อนบ้าน

เพื่อให้คุณตัดสินใจได้ง่ายขึ้น เราได้รวบรวมคำถามที่หลายคนสงสัยเกี่ยวกับการเลือกระยะเวลาผ่อนบ้านมาตอบให้ที่นี่
 

ผ่อนบ้านระยะสั้น มีข้อดีข้อเสียอย่างไร ?

มีข้อดีตรงที่เสียดอกเบี้ยรวมน้อยกว่าอย่างชัดเจน ช่วยปลดหนี้ได้เร็ว และสร้างวินัยทางการเงินได้ดี แต่ก็มีข้อจำกัดในเรื่องของค่างวดต่อเดือนที่สูง อาจกระทบสภาพคล่องทางการเงินมากกว่า และมีความเสี่ยงหากรายได้ลดลง
 

ผ่อนบ้านระยะยาว มีข้อดีข้อเสียอย่างไร ?

มีข้อดีตรงที่ค่างวดต่อเดือนต่ำ ทำให้มีสภาพคล่องเหลือใช้จ่าย หรือลงทุน และลดความเสี่ยงในการผิดนัดชำระ แต่ก็มีข้อเสียในเรื่องการเสียดอกเบี้ยรวมสูงมาก และเป็นหนี้ในระยะเวลายาวนาน
 

ถ้าเลือกผ่อนยาว 30 ปี ไปแล้ว สามารถเปลี่ยนเป็นผ่อนสั้นลงได้ไหม ?

ได้แน่นอน วิธีที่ดีที่สุดคือการโปะหนี้บ้าน หรือการจ่ายค่างวดเกินกว่ายอดที่ธนาคารกำหนดในแต่ละเดือน เงินส่วนที่เกินมาจะถูกนำไปตัดเงินต้นโดยตรง ทำให้ยอดหนี้ลดลงและหมดเร็วกว่ากำหนดเวลาเดิม
 

การโปะบ้านต้องแจ้งธนาคารล่วงหน้าหรือไม่ ?

โดยทั่วไปแล้ว การจ่ายค่างวดเพิ่มเล็กน้อยในแต่ละเดือนไม่จำเป็นต้องแจ้งล่วงหน้า แต่หากต้องการจ่ายเงินก้อนใหญ่เพื่อปิดบัญชี ควรติดต่อธนาคารเพื่อคำนวณยอดที่แน่นอน โดยการโปะบ้านทุกเดือนอย่างสม่ำเสมอถือเป็นวิธีผ่อนบ้านให้หมดเร็วที่มีประสิทธิภาพที่สุด
 

ถ้าเลือกผ่อนระยะสั้น 15 ปี ไปแล้ว จ่ายค่างวดไม่ไหว ทำอย่างไร ?

ให้รีบติดต่อธนาคารเจ้าของสินเชื่อทันทีเพื่อปรึกษาหาทางออก ซึ่งอาจเป็นการขอปรับโครงสร้างหนี้ หรือการขอขยายระยะเวลาผ่อนให้นานขึ้น ซึ่งจะช่วยให้ค่างวดต่อเดือนลดลงได้
 

Krungsri The COACH แนะนำ : สินเชื่อบ้านกรุงศรีเพื่อซื้อที่อยู่อาศัย ตอบโจทย์ทั้งผ่อนระยะยาว และผ่อนระยะสั้น

ไม่ว่าคุณจะตัดสินใจเลือกผ่อนบ้านแบบไหน “สินเชื่อบ้านกรุงศรีเพื่อซื้อที่อยู่อาศัย” พร้อมเป็นคู่คิด และสนับสนุนให้คุณเป็นเจ้าของบ้านในฝันได้ง่ายขึ้น ด้วยอัตราดอกเบี้ยที่ต่ำ และวงเงินกู้สูงสุดถึง 110% พร้อม เปิดโอกาสให้คุณผ่อนชำระได้นานสูงสุดถึง 30 ปี ทำให้ค่างวดผ่อนบ้านต่อเดือนไม่เป็นภาระหนักเกินไป ช่วยให้คุณได้บ้านในฝันอย่างสบายใจ
  • ดอกเบี้ยคงที่ 1 ปีแรก 1.99% ต่อปี*
  • ฟรี! ค่าประเมินหลักประกัน มูลค่า 3,210 บาท (วันที่ 16 พ.ค. 68 – 31 ส.ค. 68)
  • ฟรีค่าจดจำนอง 1% ของวงเงินกู้อนุมัติ หรือสูงสุดไม่เกิน 200,000 บาท เฉพาะลูกค้าที่ซื้อ MRTA/MLTA ตามเงื่อนไขที่กำหนด และเลือกดอกเบี้ยทางเลือกฟรีค่าจดจำนองเท่านั้น
  • ส่วนลดอัตราดอกเบี้ย 0.25% ต่อปี เฉพาะปีที่ 1 เมื่อซื้อประกัน MRTA/MLTA ตามเงื่อนไขที่กำหนด หรือใช้บัญชีเงินเดือนผ่านธนาคารกรุงศรีอยุธยา
 
สินเชื่อบ้านกรุงศรีเพื่อซื้อที่อยู่อาศัย


กู้เท่าที่จำเป็นและชำระคืนไหว l อัตราดอกเบี้ยลดต้นลดดอกตลอดอายุสัญญาอยู่ระหว่าง 4.043% - 5.851% ต่อปี สมมติฐานการคำนวณมาจากอัตราดอกเบี้ย MRR ณ วันที่ 16 พ.ค. 68 = 7.120% ต่อปี ทั้งนี้อัตราดอกเบี้ยลอยตัวสามารถเปลี่ยนแปลงเพิ่มขึ้นหรือลดลงได้ รายละเอียดดอกเบี้ยและการคำนวณเพิ่มเติมดูได้ใน สินเชื่อบ้านกรุงศรีเพื่อซื้อที่อยู่อาศัย

สุดท้ายแล้ว การเลือกระหว่างผ่อนบ้านระยะสั้นกับระยะยาวไม่มีคำตอบที่ถูกหรือผิดตายตัว แต่ขึ้นอยู่กับเป้าหมายทางการเงิน ความสามารถในการชำระหนี้ และไลฟ์สไตล์ของแต่ละบุคคล การทำความเข้าใจข้อดีข้อเสียของแต่ละแบบ และการวางแผนทางการเงินอย่างรอบคอบ คือหัวใจสำคัญที่จะนำคุณไปสู่การเป็นเจ้าของบ้านในฝันได้อย่างมีความสุขและยั่งยืน

อ้างอิง
พิมพ์สิ่งที่ต้องการค้นหา