เพื่อคุ้มครองคุณและครอบครัว
เทคนิคเลือกประกันให้เหมาะกับแต่ละวัย ตอบโจทย์ทุกช่วงชีวิต

Posted On 24 ตุลาคม 2569
By Krungsri The COACH
ทุกช่วงวัยของชีวิตล้วนมีเป้าหมายที่แตกต่างกัน ตั้งแต่การเริ่มต้นสร้างอนาคต การดูแลครอบครัว ไปจนถึงการวางแผนเกษียณอย่างมั่นคง เมื่ออายุเพิ่มขึ้น ความรับผิดชอบและเป้าหมายทางการเงินก็เปลี่ยนไป การเลือกทำประกันให้เหมาะกับช่วงวัย จึงเป็นกุญแจสำคัญที่ช่วยให้เราได้รับความคุ้มครองอย่างคุ้มค่า พร้อมดูแลทั้งตัวเองและคนที่รักได้อย่างอุ่นใจ
Krungsri The COACH จะพาไปทำความรู้จักประกันแต่ละประเภท พร้อมแนะนำเทคนิคเลือกแผนประกันให้ตอบโจทย์ทุกช่วงวัย เพื่อให้คุณวางแผนชีวิตได้อย่างรอบคอบ พร้อมเดินหน้าสู่ทุกเป้าหมายสำคัญในอนาคต
ทำไมเราถึงควรทำประกันชีวิต ?
เพราะชีวิตเต็มไปด้วยเป้าหมายและเรื่องไม่คาดฝัน การทำประกันชีวิตจึงเป็นอีกหนึ่งตัวช่วยสร้างความมั่นคงทางการเงิน ให้ทั้งตัวเองและคนที่รัก
มาดูกันว่าการทำประกันชีวิตมีประโยชน์อย่างไรบ้าง
- ปกป้องรายได้ของครอบครัว
หากเสาหลักของบ้านเกิดเหตุไม่คาดฝัน คนข้างหลังจะมีเงินก้อนสำหรับตั้งหลัก จ่ายค่าเทอมลูก หรือผ่อนบ้านต่อ เพื่อให้ใช้ชีวิตต่อไปได้โดยไม่สะดุด
- เป็นเงินออมเพื่ออนาคต
ประกันบางรูปแบบมีเงินคืนระหว่างทาง และเมื่อครบกำหนดสัญญา ช่วยสร้างวินัยการออมให้บรรลุเป้าหมาย เช่น เป็นทุนการศึกษา หรือเงินก้อนสำหรับทำธุรกิจ
- ช่วยแบ่งเบาภาระค่ารักษาพยาบาล
เมื่อเจ็บป่วยหรือเกิดอุบัติเหตุ ประกันจะช่วยรับมือกับค่าใช้จ่ายก้อนโต ทำให้เราสามารถเข้าถึงการรักษาที่ดีได้โดยไม่ต้องดึงเงินเก็บทั้งชีวิตออกมาใช้
- ใช้สิทธิประโยชน์ทางภาษี
เบี้ยประกันชีวิตสามารถนำมาใช้ลดหย่อนภาษีเงินได้บุคคลธรรมดาในแต่ละปีได้ ถือเป็นการประหยัดเงินในกระเป๋าได้อีกทางหนึ่ง
ประกันชีวิตมีกี่ประเภท
ก่อนที่จะตอบคำถามว่าทำประกันชีวิตแบบไหนดี เราต้องรู้ก่อนว่าประกันมีอะไรบ้าง เพื่อให้สามารถประเมิน และเลือกแบบที่ตรงกับความต้องการ โดยประเภทของประกันชีวิตจะแบ่งเป็น 6 รูปแบบหลัก ๆ ดังนี้
1. ประกันชีวิตแบบชั่วระยะเวลา (Term Insurance)
เน้นเบี้ยประหยัดแต่ได้ความคุ้มครองชีวิตสูงตามระยะเวลาที่กำหนด เช่น 5 ปี 10 ปี หรือ 20 ปี หากอยู่ครบสัญญาจะไม่มีเงินคืน เหมาะกับคนงบจำกัดที่ต้องการสร้างหลักประกันในช่วงที่มีภาระหนี้สินสูง
2. ประกันชีวิตแบบตลอดชีพ (Whole Life)
เน้นคุ้มครองชีวิตระยะยาว (เช่น ถึงอายุ 90 หรือ 99 ปี) จ่ายเบี้ยสั้นแต่ได้รับความคุ้มครองยาวนาน เหมาะกับหัวหน้าครอบครัวที่ต้องการสร้างความมั่นคง และเตรียมเงินก้อนไว้เป็นมรดกให้ลูกหลาน
3. ประกันชีวิตแบบสะสมทรัพย์ (Endowment)
ผสมผสานทั้งความคุ้มครองชีวิต และการออมเงิน โดยจะได้รับเงินคืนตามรอบ หรือรับเงินก้อนเมื่อครบกำหนดสัญญา เหมาะกับคนที่ต้องการออมเงินตามเป้าหมาย (เช่น ทุนการศึกษาลูก) ควบคู่ไปกับความคุ้มครอง
4. ประกันชีวิตแบบบำนาญ (Annuity)
ออกแบบมาเพื่อการเกษียณโดยเฉพาะ จ่ายเบี้ยตอนทำงาน และทยอยรับเงินบำนาญคืนสม่ำเสมอเมื่อถึงวัยเกษียณ เหมาะกับคนที่ต้องการการันตีรายได้ไว้ใช้จ่ายในบั้นปลายชีวิตอย่างต่อเนื่อง
5. ประกันชีวิตควบการลงทุน (Investment Linked / Unit Linked)
ให้ความคุ้มครองชีวิตพร้อมโอกาสรับผลตอบแทนจากการลงทุนในกองทุนรวม มีความยืดหยุ่นปรับสัดส่วนการลงทุน และทุนประกันได้ เหมาะกับคนที่รับความเสี่ยงได้ และต้องการผลตอบแทนที่สูงขึ้น
6. ประกันชีวิตแบบผู้สูงอายุ
ออกแบบมาเพื่อวัย 50 ปีขึ้นไปโดยเฉพาะ สมัครง่าย ไม่ต้องตรวจหรือตอบคำถามสุขภาพ เน้นความคุ้มครองกรณีเสียชีวิต เหมาะกับวัยเกษียณที่อาจมีโรคประจำตัว และทำประกันแบบทั่วไปไม่ได้
3 เทคนิคเลือกประกันให้เหมาะกับวัย
เมื่อรู้แล้วว่าประกันชีวิตมีกี่แบบ ขั้นตอนต่อไปคือการสำรวจตัวเองว่าสถานการณ์ตอนนี้ควรเลือกประกันชีวิตแบบไหนดี โดยสามารถใช้ 3 เทคนิคนี้มาเป็นตัวช่วยตัดสินใจ
1. กำหนดเป้าหมายการทำประกันชีวิต
เริ่มต้นจากการถามตัวเองว่าเป้าหมายหลักในตอนนี้คืออะไร เช่น
- ต้องการเน้นคุ้มครองรายได้ของครอบครัว
- ต้องการเก็บออมเงินเพื่ออนาคต
- ต้องการวางแผนเกษียณ
การมีเป้าหมายที่ชัดเจนจะช่วยตีกรอบให้เราเห็นว่า ต้องเลือกประกันประเภทไหนถึงจะตอบโจทย์ความต้องการได้มากที่สุด
2. ตรวจสอบภาระค่าใช้จ่าย และหนี้สิน
ลองประเมินดูว่าปัจจุบันเรามีภาระที่ต้องรับผิดชอบมากน้อยแค่ไหน เช่น ค่าผ่อนบ้าน ค่าผ่อนรถ หรือค่าใช้จ่ายประจำวันของครอบครัว
ข้อมูลส่วนนี้จะช่วยให้เราคำนวณหา “
ทุนประกัน” ที่เหมาะสมได้ ซึ่งทุนประกันที่ดีควรจะครอบคลุมภาระหนี้สิน และค่าใช้จ่ายของครอบครัวได้อย่างน้อย 3-5 ปี หากเกิดเหตุไม่คาดฝันขึ้นมา
ตัวอย่างการคำนวณ
- สมมติว่าครอบครัวมีค่าใช้จ่าย และหนี้สินรวมเดือนละ 30,000 บาท (เท่ากับปีละ 360,000 บาท)
- หากต้องการให้ครอบครัวมีเงินก้อนไว้ใช้จ่าย 3 ปี
- ทุนประกันขั้นต่ำที่ควรทำ คือ 360,000 x 3 = 1,080,000 บาท
3. ประเมินความสามารถการจ่ายเบี้ยประกัน
โดยทั่วไปค่าเบี้ยประกันไม่ควรเกิน 10-15% ของรายได้ทั้งปี เพื่อไม่ให้เบี้ยประกันกลายเป็นภาระหนักจนเกินไป และควรเป็นยอดที่เราสามารถจ่ายได้อย่างต่อเนื่องจนครบกำหนดสัญญา
ข้อแนะนำก่อนตัดสินใจเซ็นสัญญา : ควรใช้เวลาอ่านเงื่อนไข และข้อยกเว้นความคุ้มครองให้รอบคอบ ประเมินสุขภาพของตัวเองตามความเป็นจริง และทำความเข้าใจเรื่องสิทธิลดหย่อนภาษีเพิ่มเติม ซึ่งประกันชีวิต ต้องคุ้มครอง 10 ปีขึ้นไป ถึงจะสามารถนำมาลดหย่อนได้สูงสุด 100,000 บาท และประกันชีวิตแบบบำนาญลดหย่อนได้สูงสุด 200,000 บาท
Krungsri The COACH แนะนำ : การทำประกันชีวิตตามช่วงอายุ
อายุและจังหวะชีวิตที่เปลี่ยนไป ย่อมทำให้เป้าหมายทางการเงินเปลี่ยนตาม ลองมาดูกันว่าในแต่ละช่วงวัย ควรเริ่มต้นวางแผนประกันชีวิตแบบไหนดี ให้คุ้มค่าและตอบโจทย์ที่สุด
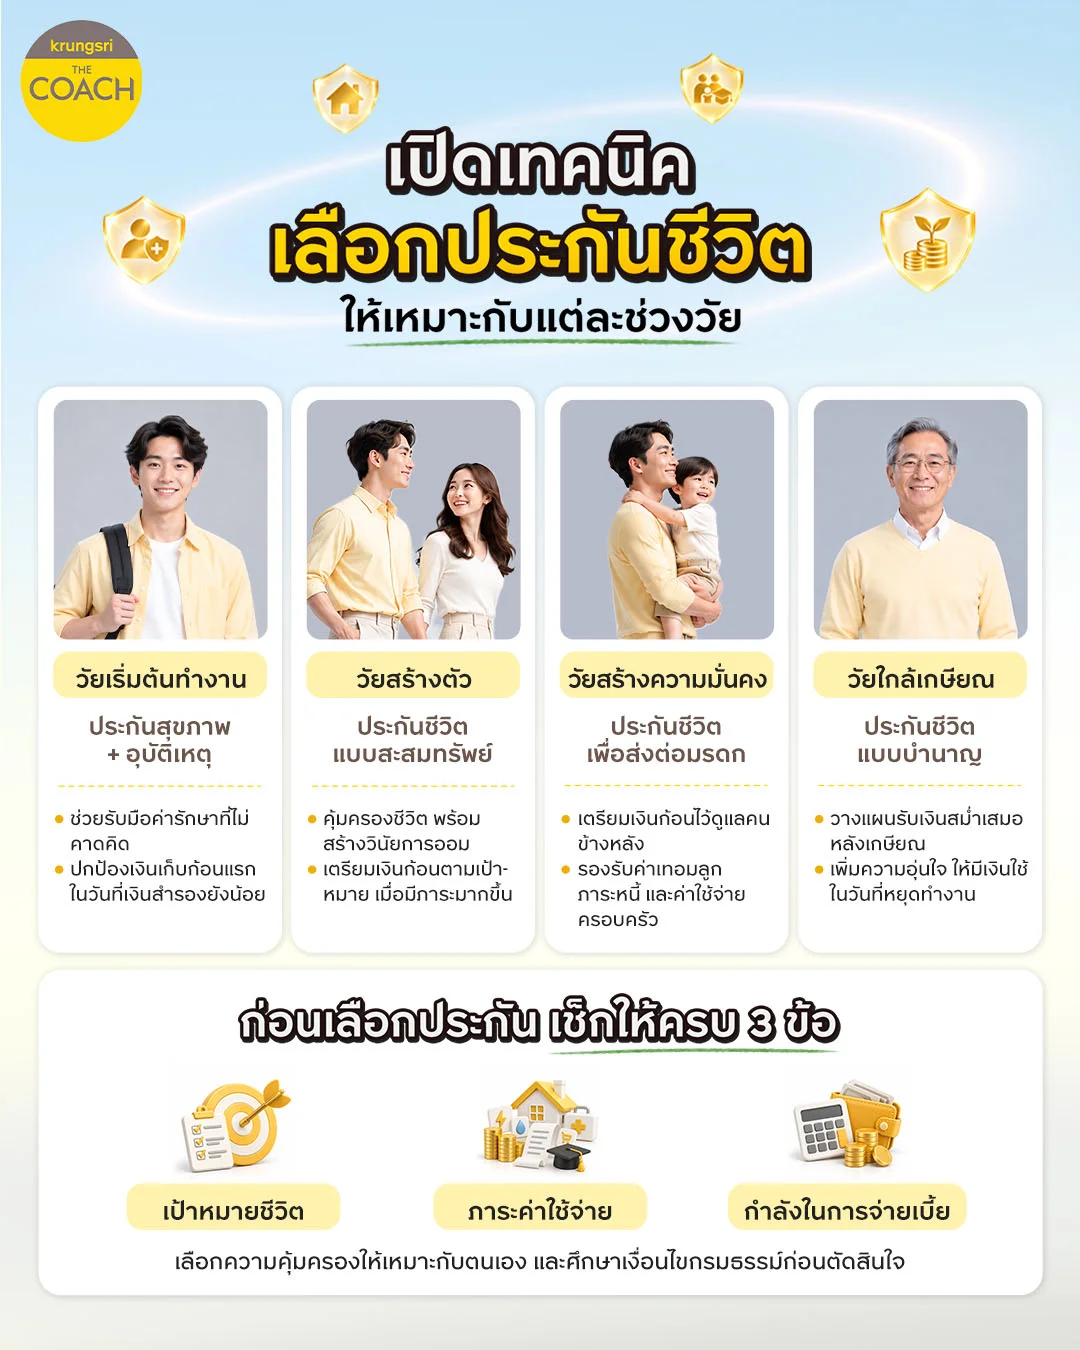
ประกันสำหรับวัยเริ่มต้นทำงาน (First Jobber)
วัยเพิ่งเริ่มทำงานเป็นช่วงที่ร่างกายยังแข็งแรง แต่อาจยังมีเงินสำรองไม่มากนัก การวางแผนประกันในวัยนี้จึง
ควรเน้นไปที่การทำประกันสุขภาพและอุบัติเหตุ เพื่อป้องกันไม่ให้เงินเก็บก้อนแรกต้องหายไปกับค่ารักษาพยาบาลยามเจ็บป่วย
หากมองหาประกันที่ตอบโจทย์ความยืดหยุ่น เราขอแนะนำ “
กรุงศรีประกันสุขภาพตามใจ พลัส” ที่ให้คุณออกแบบความคุ้มครองได้เองตั้งแต่วงเงิน 1 ล้าน-30 ล้านบาท ไม่ว่าจะอยากเพิ่มความคุ้มครองโรคร้ายแรง ค่ารักษาแบบผู้ป่วยนอก (OPD) หรือปรับงวดการจ่ายเบี้ยให้เข้ากับกระเป๋าเงินก็ทำได้สบาย ๆ และยังใช้ลดหย่อนภาษีได้ตามเกณฑ์สรรพากรด้วย
ประกันสำหรับวัยสร้างตัว หรือเติบโตในสายงาน
วัยที่เริ่มขยับขยาย มีทรัพย์สิน มีบ้าน มีรถ ย่อมมาพร้อมกับความรับผิดชอบที่มากขึ้น การเลือกประกันจึง
ควรเน้นแบบที่ช่วยคุ้มครองชีวิตไปพร้อมกับการสะสมทรัพย์ เพื่อเป็นทั้งเกราะป้องกัน และช่องทางเก็บเงินก้อน
ตัวช่วยที่น่าสนใจคือ “
กรุงศรีประกันสะสมทรัพย์ กู๊ด เซฟวิ่ง 15/5 (+)” ซึ่งตอบโจทย์คนวัยนี้ด้วยจุดเด่นที่จ่ายเบี้ยสั้นเพียง 5 ปี แต่ให้ความคุ้มครองยาวถึง 15 ปี ระหว่างทางยังมีเงินคืนให้ทุกปี และรับเงินก้อนโตเมื่อครบกำหนดสัญญา ที่สำคัญคือสมัครง่าย ไม่ต้องตรวจสุขภาพ และใช้สิทธิลดหย่อนภาษีได้
ประกันสำหรับวัยสร้างความมั่นคง สะสมความมั่งคั่ง
ในวัยนี้เป้าหมายชีวิตจะเริ่มชัดเจนขึ้น
- คนโสด ควรเน้นเรื่องการสร้างความมั่นคงทางการเงินให้ตัวเอง เพื่อเป้าหมายในอนาคต เพราะแม้จะยังไม่มีภาระครอบครัว แต่ก็มีเป้าหมายที่อยากไปให้ถึง ไม่ว่าจะเป็นการซื้อบ้าน ซื้อรถ หรือเตรียมเงินก้อนเพื่อใช้ชีวิตในแบบที่ต้องการ
ประกันชีวิตควบการลงทุน (Unit Linked) จึงเป็นอีกหนึ่งทางเลือกที่ช่วยให้ได้รับความคุ้มครองชีวิต ควบคู่กับโอกาสสร้างผลตอบแทนจากการลงทุน เพื่อเตรียมความพร้อมทางการเงินสำหรับเป้าหมายระยะยาว ทั้งนี้ ควรพิจารณาความเสี่ยงและค่าใช้จ่ายของกรมธรรม์ก่อนตัดสินใจ
- คนที่มีครอบครัวมักต้องการหลักประกันที่ช่วยให้มั่นใจว่าลูกจะมีทุนการศึกษา หรือคนข้างหลังจะมีเงินผ่อนบ้านต่อได้หากเกิดเรื่องไม่คาดฝัน
ประกันที่ตอบโจทย์ช่วงวัยนี้คือ “
ประกันมรดกเงินล้าน จ่ายร้อยรับล้าน” ที่ช่วยสร้างมรดกหลักล้านไว้ดูแลคนที่รักแทนคุณ ด้วยค่าเบี้ยเริ่มต้นสบาย ๆ เพียงหลักร้อยต่อเดือน จ่ายเบี้ยแบบคงที่ สมัครง่ายไม่ต้องตรวจสุขภาพ และยังมีส่วนลดค่าเบี้ยเมื่อสมัครพร้อมสมาชิกในครอบครัวอีกด้วย
ประกันสำหรับวัยใกล้เกษียณ
วัยที่กำลังนับถอยหลังสู่การพักผ่อน สิ่งที่ควรให้ความสำคัญที่สุดคือการสร้างรายได้ที่สม่ำเสมอ เพื่อให้บั้นปลายชีวิตมีความอุ่นใจ และมีเงินใช้จ่ายแบบไม่ขาดมือ การเลือกทำประกันบำนาญจึงเป็นทางเลือกที่ตอบโจทย์ที่สุด โดยเราขอแนะนำ “
กรุงศรีประกันบำนาญ แฮปปี้ รีไทร์” ที่ให้อิสระในการเลือกชำระเบี้ยตามความพร้อม จุดเด่นคือการันตีว่าเกษียณไปมีเงินใช้ทุกปี และเงินบำนาญจะเพิ่มขึ้นเป็นขั้นบันไดตามช่วงอายุตั้งแต่อายุ 60 ไปจนถึง 85 ปี
ท้ายที่สุดแล้ว คงไม่มีประกันชีวิตแบบไหนที่ดีที่สุดสำหรับทุกคน มีเพียงแต่ประกันที่เหมาะสมกับสถานการณ์และเป้าหมายในชีวิตของเรา ณ เวลานั้นมากที่สุด การเริ่มต้นสำรวจความต้องการ ประเมินภาระค่าใช้จ่าย และวางแผนทำประกันชีวิตตั้งแต่วันนี้ จึงถือเป็นการสร้างความมั่นคงที่ช่วยให้สามารถใช้ชีวิตในทุกก้าวได้อย่างสบายใจ และยังเป็นการส่งมอบความรักความห่วงใยที่จับต้องได้ให้กับคนข้างหลังอย่างแท้จริง
*การรับประกันภัยเป็นไปตามเงื่อนไขการพิจารณารับประกันภัยของบริษัท ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) ในฐานะนายหน้าประกันชีวิต เป็นผู้นำเสนอผลิตภัณฑ์ด้านประกันภัย และรับชำระค่าเบี้ยประกันภัยเท่านั้น รับประกันโดยรับประกันโดย บริษัท ไทยประกันชีวิต จำกัด (มหาชน) และ บริษัท อลิอันซ์ อยุธยา ประกันชีวิต จำกัด (มหาชน)
อ้างอิง