อัปเดตสิทธิ์เงินชราภาพประกันสังคม กับสูตร CARE แบบใหม่
เพื่อยามเกษียณ

อัปเดตสิทธิ์เงินชราภาพประกันสังคม กับสูตร CARE แบบใหม่

icon-access-time Posted On 03 ตุลาคม 2569
By Krungsri The COACH
พอพูดถึงวัยเกษียณ หลายคนน่าจะมีคำถามเหมือนกันว่า

“เราจะได้เงินบำนาญประกันสังคมเดือนละเท่าไร ?”

ยิ่งช่วงนี้มีการพูดถึง “สูตร CARE” ซึ่งเป็นแนวทางใหม่ในการคำนวณเงินบำนาญแบบใหม่ ก็ยิ่งทำให้หลายคนสงสัยว่า สูตรใหม่นี้ต่างจากเดิมอย่างไร แล้วสุดท้ายเราจะได้เงินเพิ่มขึ้น หรือน้อยลง

Krungsri The COACH จะพาไปรู้จักสูตร CARE แบบเข้าใจง่าย พร้อมเช็กว่า คุณจัดอยู่ในกลุ่มที่ได้เงินเพิ่มขึ้น เท่าเดิม หรือน้อยลง รวมถึงแนะนำวิธีเช็กยอดเงินสะสมด้วยตัวเอง เพื่อเตรียมความพร้อมสู่วัยเกษียณอย่างมั่นใจ

เงินบำนาญชราภาพประกันสังคมคืออะไร ใครมีสิทธิ์ได้รับบ้าง ?

เงินบำนาญชราภาพ

เงินบำนาญชราภาพ คือ เงินรายเดือนที่สำนักงานประกันสังคมจ่ายให้ผู้ประกันตนตลอดชีวิต เพื่อเป็นหลักประกันรายได้หลังเกษียณอายุ โดยผู้ที่จะได้รับสิทธิ์ต้องเข้าเงื่อนไขครบทั้ง 3 ข้อ ได้แก่
  1. มีอายุครบ 55 ปีบริบูรณ์
  2. ความเป็นผู้ประกันตนสิ้นสุดลง (ลาออก หรือเกษียณจากการทำงาน)
  3. จ่ายเงินสมทบมาแล้วไม่น้อยกว่า 180 เดือน (15 ปี) โดยไม่จำเป็นต้องจ่ายติดต่อกัน
เมื่อทราบเงื่อนไขแล้ว คำถามสำคัญต่อมาคือ จะได้เงินบำนาญเดือนละเท่าไร ?

ปัจจุบันประกันสังคมเตรียมเปลี่ยนวิธีคำนวณใหม่ เพื่อให้สะท้อนความเป็นจริงและเป็นธรรมมากขึ้น ลองมาทำความเข้าใจสูตรใหม่นี้ไปพร้อมกัน

เจาะลึกสูตรคำนวณเงินบำนาญประกันสังคมแบบใหม่ (สูตร CARE)

เงินบำนาญประกันสังคมแบบใหม่ (สูตร CARE))

สูตรเดิม : เงินบำนาญชราภาพคำนวณจาก ค่าจ้างเฉลี่ย 60 เดือนสุดท้าย (5 ปี) ที่ใช้เป็นฐานส่งเงินสมทบ ซึ่งไม่เป็นธรรมกับผู้ประกันตนหลายกลุ่ม โดยเฉพาะคนที่เปลี่ยนจาก ม.33 (พนักงานบริษัท) ไป ม.39 (คนที่เคยส่ง ม.33 ที่ลาออก/เกษียณ แต่ยังส่งเงินประกันสังคมต่อ) เพราะฐานส่งเงินสมทบของ ม.39 ต่ำกว่า ทำให้เงินบำนาญที่ได้รับน้อยกว่าที่ควรจะเป็นอย่างมาก

สูตร CARE (Career Average Revalued Earnings) : เปลี่ยนไปดู ฐานค่าจ้างที่ใช้ส่งเงินสมทบตลอดช่วงที่ส่งประกันสังคม แล้วปรับมูลค่าของค่าจ้างในอดีตให้เป็นมูลค่าปัจจุบันก่อนนำมาเฉลี่ย เพื่อให้เงินบำนาญสะท้อนประวัติการส่งเงินสมทบตลอดการทำงานได้เหมาะสมมากขึ้น

(ข้อมูลจาก : สำนักงานรัฐมนตรีกระทรวงแรงงาน)

ตารางเปรียบเทียบเงินบำนาญประกันสังคม สูตรเดิม VS สูตร CARE

 
‌
รายละเอียดการคำนวณ สูตรเดิม (60 เดือนสุดท้าย) สูตรใหม่ (CARE)
ฐานค่าจ้างที่นำมาคำนวณ ค่าเฉลี่ยเฉพาะ 60 เดือนสุดท้าย (5 ปี) ค่าเฉลี่ยรายได้ตลอดอายุการส่งประกันสังคม
การปรับมูลค่าเงิน ใช้รายได้ในอดีตมาคิดตรง ๆ แบบไม่สนเงินเฟ้อ ปรับมูลค่าเงินให้สอดคล้องกับเงินเฟ้อหรือค่าครองชีพในปัจจุบัน
ข้อดี คำนวณง่าย ผู้ที่ฐานเงินเดือนขึ้นสูงสุดในช่วง 5 ปีสุดท้ายจะได้เปรียบ ยุติธรรมมากขึ้น โดยเฉพาะคนที่มาลดฐานรายได้ตัวเองในช่วงก่อนเกษียณ
ข้อจำกัด คนที่ย้ายจาก ม.33 ไป ม.39 ช่วง 5 ปีสุดท้าย จะถูกฉุดค่าเฉลี่ยลงอย่างมาก เพราะฐานส่งเงินสมทบของ ม.39 ต่ำกว่า ทำให้ได้เงินบำนาญน้อยลง คนที่เงินเดือนเริ่มต้นน้อยมาก อาจทำให้ฐานคำนวณเฉลี่ยลดลง

ตัวอย่างการคำนวณเงินบำนาญประกันสังคม


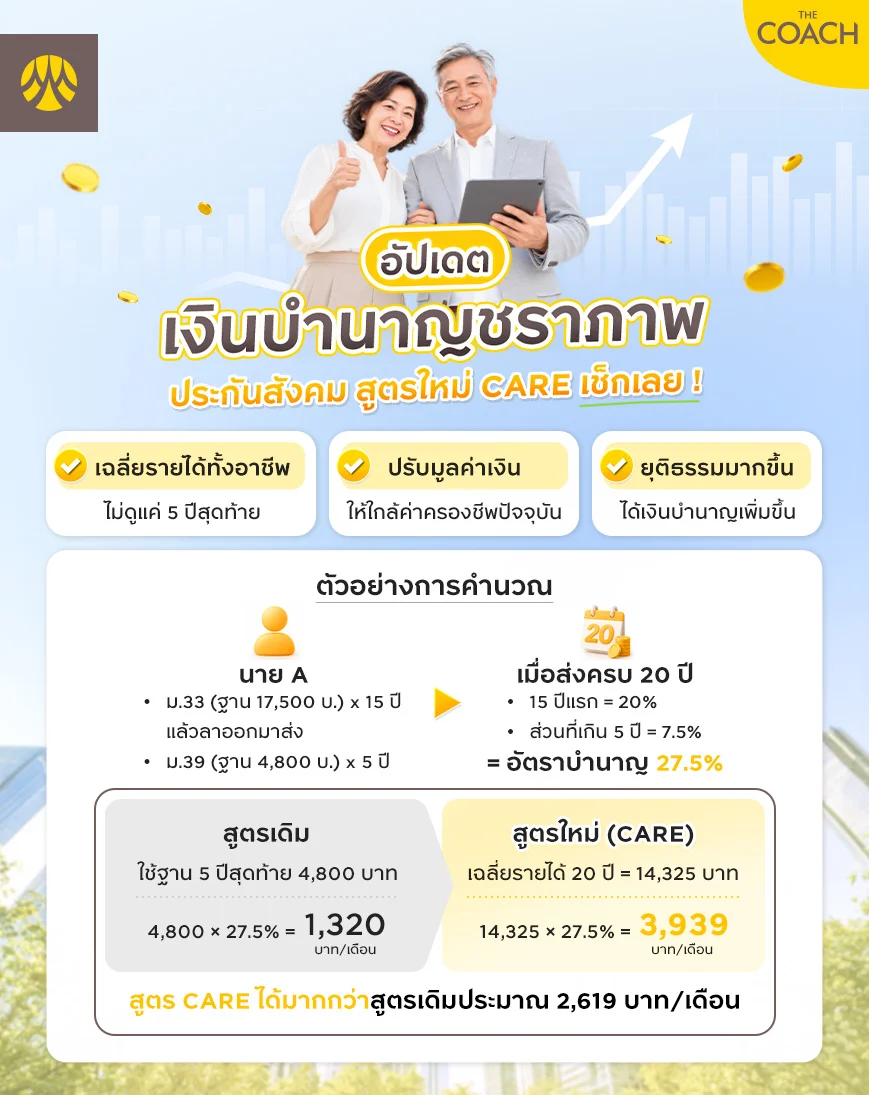
สมมติว่า นาย A ส่ง ม.33 (ฐาน 17,500 บาท) มา 15 ปี แล้วลาออกมาส่ง ม.39 (ฐาน 4,800 บาท) ในช่วง 5 ปีสุดท้าย จะสามารถคำนวณเงินบำนาญประกันสังคมได้ดังนี้

หาเปอร์เซ็นต์เงินบำนาญก่อน (ส่ง 20 ปี)
  • 15 ปีแรก ได้ฐานที่ 20%
  • 5 ปีที่เกินมา ได้เพิ่มปีละ 1.5% (5 x 1.5% = 7.5%)
  • รวมอัตราที่จะได้รับคือ 27.5%

คำนวณสูตรเดิม (60 เดือนสุดท้าย)
  • ฐาน 5 ปีสุดท้ายคือ 4,800 บาท
  • 4,800 x 27.5% = 1,320 บาท/เดือน

คำนวณสูตร CARE (แบบปรับมูลค่าเงินตามเงินเฟ้อ)
นำฐานรายได้ตลอดการทำงานมาปรับมูลค่าตามเงินเฟ้อ (Revalued Earnings) ให้เป็นปัจจุบันก่อนหาค่าเฉลี่ย
  • ฐาน ม.33 (17,500 บาท) ช่วง 15 ปีแรก : สมมติปรับมูลค่าเงินเฟ้อแล้ว เทียบเท่า 20,000 บาท
  • ฐาน ม.39 (4,800 บาท) ช่วง 5 ปีสุดท้าย : สมมติปรับมูลค่าเงินเฟ้อแล้ว เทียบเท่า 5,000 บาท
  • นำฐานรายได้ 20 ปีมาหาค่าเฉลี่ย​ :
    • ม.33 : 20,000 บาท x 15 ปี = 300,000 บาท
    • ม.39 : 5,000 บาท x 5 ปี = 25,000 บาท
    • รวมฐานรายได้ 20 ปี = 325,000 บาท
    • (325,000) / 20 ปี = ฐานค่าเฉลี่ยที่แท้จริงคือ 16,250 บาท
  • นำฐานค่าเฉลี่ยมาคูณเปอร์เซ็นต์บำนาญ :
    • 16,250 x 27.5% = 4,468.75 บาท/เดือน

จะเห็นได้ชัดเจนว่า เมื่อปรับมูลค่าเงินในอดีตตามอัตราเงินเฟ้อ นาย A จะได้บำนาญถึง 4,468.75 บาท/เดือน ซึ่งมากกว่าสูตรเดิมที่ได้เพียง 1,320 บาท/เดือน

หมายเหตุ : ตัวเลข 20,000 บาท และ 5,000 บาท เป็นเพียงตัวเลขสมมติเพื่อให้เห็นภาพการปรับมูลค่าเงินตามเงินเฟ้อเท่านั้น การคำนวณจริงสำนักงานประกันสังคมจะอ้างอิงดัชนีค่าครองชีพและอัตราเงินเฟ้อที่รัฐประกาศในแต่ละปี

สรุป 4 กลุ่มผู้ประกันตนที่ได้รับผลกระทบจากสูตรใหม่

ผู้ประกันตน

การเปลี่ยนมาใช้สูตร CARE จะส่งผลกระทบต่อยอดเงินบำนาญของผู้ประกันตนแต่ละคนแตกต่างกัน โดยแบ่งเป็น 4 กลุ่มหลัก ดังนี้
  1. กลุ่มที่ได้รับเงินบำนาญเพิ่มขึ้น : คนที่เคยส่ง ม.33 ด้วยฐานเงินเดือนสูงมาตลอด แต่มาเปลี่ยนส่ง ม.39 ในช่วง 5 ปีสุดท้าย สูตรใหม่จะดึงรายได้สูงในอดีตมาเฉลี่ยด้วย ทำให้ได้เงินเพิ่มขึ้น
  2. กลุ่มที่ได้รับเงินบำนาญใกล้เคียงยอดเดิม : คนที่ส่ง ม.33 ด้วยฐานเงินเดือนเกิน 15,000 บาทมาตลอด กลุ่มนี้ไม่ต้องกังวล เพราะแทบไม่ได้รับผลกระทบ
  3. กลุ่มที่ได้รับการชดเชยส่วนต่าง (ช่วงเปลี่ยนผ่าน) : คนที่ใกล้เกษียณในช่วง 5 ปีแรก ถ้ารัฐคำนวณแล้วสูตรเก่าได้เงินเยอะกว่า รัฐจะชดเชยส่วนต่างให้ เพื่อรักษาผลประโยชน์สูงสุด
  4. กลุ่มที่อาจได้รับเงินบำนาญลดลง : คนที่เงินเดือนเริ่มต้นน้อยมากมานาน เพิ่งมาก้าวกระโดดช่วง 5 ปีสุดท้าย การเอาอดีตมาเฉลี่ยอาจทำให้ได้บำนาญลดลงเมื่อเทียบกับสูตรเดิม

อายุ 55 ปี เช็กเงินประกันสังคมอย่างไร เช็กวิธีตรวจสอบสิทธิ์ง่าย ๆ

หากใกล้ถึงวัยเกษียณ และอยากรู้ว่า ตัวเองส่งเงินสมทบมาแล้วกี่งวด หรือมียอดเงินสะสมเท่าไร สามารถตรวจสอบข้อมูลด้วยตัวเองง่าย ๆ ตลอด 24 ชั่วโมง ผ่าน 2 ช่องทางหลัก ดังนี้
  • แอปพลิเคชัน SSO Plus (SSO+) : แอปพลิเคชันล่าสุดจากประกันสังคม เพียงดาวน์โหลด สมัครสมาชิก และล็อกอิน ก็สามารถเช็กยอดเงินสะสมชราภาพ และสิทธิประโยชน์อื่น ๆ ได้อย่างครบถ้วน
  • เว็บไซต์สำนักงานประกันสังคม : เข้าไปที่ www.sso.go.th เลือกเมนู “ผู้ประกันตน” เพื่อลงทะเบียน และตรวจสอบข้อมูลการส่งเงินสมทบ รวมถึงยอดเงินสะสมชราภาพ

เตรียมเอกสารอะไรบ้าง สำหรับการยื่นขอรับเงินชราภาพประกันสังคม

เงินชราภาพประกันสังคม

เมื่อตรวจสอบสิทธิ์เรียบร้อย และต้องการยื่นขอรับเงินชราภาพประกันสังคม จะต้องเตรียมเอกสารสำคัญให้พร้อม เพื่อความรวดเร็วในการดำเนินการ ดังนี้
  • แบบคำขอรับประโยชน์ทดแทน (สปส. 2-01) สามารถดาวน์โหลดจากเว็บไซต์ หรือขอรับได้ที่สำนักงานประกันสังคม
  • สำเนาสมุดบัญชีเงินฝากธนาคารประเภทออมทรัพย์หน้าแรก (ที่มีชื่อ และเลขที่บัญชีของผู้ประกันตน)
  • บัตรประจำตัวประชาชนตัวจริง (กรณีไปยื่นด้วยตนเอง)

สำหรับช่องทางการยื่นเรื่อง ปัจจุบันสามารถทำได้สะดวกยิ่งขึ้น โดยยื่นขอรับสิทธิ์ผ่านระบบออนไลน์ e-Self Service บนเว็บไซต์สำนักงานประกันสังคมได้โดยตรง (ยังไม่สามารถทำผ่านแอปพลิเคชันได้)

หากไม่สะดวกช่องทางออนไลน์ ก็ยังสามารถนำเอกสารไปยื่นด้วยตนเองที่สำนักงานประกันสังคมพื้นที่/จังหวัด/สาขา ทั่วประเทศ หรือส่งผ่านทางไปรษณีย์ได้เช่นเดียวกัน

มีเงินบำนาญแล้ว ทำไมยังต้องวางแผนเกษียณเพิ่ม ?

วางแผนเกษียณ

แม้เงินบำนาญจากประกันสังคมจะเป็นสวัสดิการพื้นฐานที่ดี แต่ด้วยภาวะเงินเฟ้อ เงินบำนาญเพียงหลักพันอาจไม่พอซัพพอร์ตไลฟ์สไตล์ในวัยเกษียณให้อยู่ในระดับที่ต้องการได้

การมีเสาหลักทางการเงินสำรองจึงเป็นสิ่งสำคัญ Krungsri The COACH ขอแนะนำ กรุงศรีประกันบํานาญ แฮปปี้ รีไทร์ ตัวช่วยวางแผนเกษียณอายุที่ช่วยสนับสนุนการวางแผนทางการเงินตามเป้าหมายของคุณ มีผลประโยชน์ตามเงื่อนไขกรมธรรม์ ดังนี้
  • อิสระในการชำระเบี้ย : เลือกจ่ายครั้งเดียว, 5 ปี, 10 ปี หรือถึงอายุ 60 ปี ได้ตามต้องการ
  • รับบำนาญเพิ่มขึ้นเป็นขั้นบันได : สามารถเลือกรับเป็นรายเดือนหรือรายปีได้ โดยอายุ 60-69 ปี รับปีละ 15%, อายุ 70-79 ปี รับปีละ 20% และอายุ 80-85 ปี รับสูงสุดปีละ 30%* (พร้อมโอกาสรับเงินปันผลเพิ่มพิเศษอีก 15-30%** ตามแต่ละช่วงอายุ)
  • รับประกันการจ่ายเงินบำนาญขั้นต่ำ 15 ปี : กรณีเกิดเหตุไม่คาดฝันเสียชีวิตก่อนรับบำนาญครบ 15 ปี
  • ลดหย่อนภาษีได้ : เบี้ยประกันสามารถนำไปลดหย่อนภาษีได้สูงสุด 300,000 บาทต่อปี (ตามหลักเกณฑ์ของกรมสรรพากร)

*% ของจำนวนเงินเอาประกันภัย

**% ของจำนวนเงินเอาประกันภัยเพิ่มพิเศษสะสม (ถ้ามี))

 
กรุงศรีประกันบํานาญ แฮปปี้ รีไทร์

*การรับประกันภัยเป็นไปตามเงื่อนไขการพิจารณารับประกันภัยของบริษัท

ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง 

ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) ในฐานะนายหน้าประกันชีวิต เป็นผู้เสนอขายผลิตภัณฑ์ด้านประกันภัยและรับชำระค่าเบี้ยประกันภัยเท่านั้น รับประกันโดย บริษัท อลิอันซ์ อยุธยา ประกันชีวิต จำกัด (มหาชน)

เตรียมพร้อมวัยเกษียณ เพื่ออนาคตทางการเงินที่มั่นคง

แม้สูตรบำนาญแบบ CARE จะปรับมาเพื่อให้สะท้อนรายได้จริง และเป็นธรรมมากขึ้น แต่ไม่ว่าจะอยู่ในกลุ่มที่ได้เงินเพิ่มขึ้น หรือเท่าเดิม การเตรียมความพร้อมล่วงหน้าก็ยังเป็นสิ่งสำคัญ Krungsri The COACH ขอฝาก 3 เช็กลิสต์ง่าย ๆ ดังนี้
  1. อัปเดตยอดเงินสมทบผ่านแอป SSO Plus หรือเว็บไซต์ประกันสังคมเป็นประจำ เพื่อรักษาผลประโยชน์ไม่ให้ตกหล่น
  2. ลองคำนวณบำนาญที่คาดว่าจะได้รับ เทียบกับค่าใช้จ่ายต่อเดือนในอนาคต เพื่อดูว่าต้องเตรียมเงินสำรองเผื่อไว้อีกเท่าไร
  3. เงินบำนาญประกันสังคมทางเดียวอาจไม่พอสู้เงินเฟ้อ การออม และลงทุนเพิ่ม (เช่น ประกันบำนาญ หรือกองทุนเพื่อการเกษียณ) จะช่วยเสริมความพร้อมทางการเงินในวัยเกษียณได้
การรู้สิทธิประกันสังคมเป็นเรื่องดี แต่การลงมือวางแผนการเงินเพิ่มเติมคือความไม่ประมาทที่แท้จริง เริ่มต้นเตรียมความพร้อมตั้งแต่วันนี้ เพื่อชีวิตหลังเกษียณที่สบาย และไร้กังวล

อ้างอิง

Krungsri Prompt : ให้ AI ต่อยอดไอเดียจากบทความนี้

ช่วยอธิบายความแตกต่างของสิทธิประโยชน์ ระหว่างการส่งประกันสังคมมาตรา 33 และมาตรา 39 แบบเข้าใจง่ายให้หน่อย เพื่อเป็นความรู้เพิ่มเติมสำหรับคนที่เพิ่งลาออกจากงานประจำ และกำลังวางแผนเกษียณ
pym logo
พิมพ์สิ่งที่ต้องการค้นหา