ประกันสังคมมาตรา 33 คืออะไร รวมสิทธิประโยชน์ที่ต้องรู้

Posted On 27 ตุลาคม 2569
By Krungsri The COACH
สำหรับคนทำงานบริษัทเอกชน “
ประกันสังคมมาตรา 33” เป็นหนึ่งในสิทธิพื้นฐานที่ช่วยดูแลเราในหลายช่วงของชีวิต โดยทุกเดือนจะมีเงินส่วนหนึ่งถูกหักจากเงินเดือนไปเป็นเงินสมทบ
แต่หลายคนอาจยังไม่รู้ว่า เงินที่จ่ายไปให้ความคุ้มครองอะไร และเรามีสิทธิอะไรที่ใช้ได้บ้าง
Krungsri The COACH จะพาไปทำความรู้จักกับประกันสังคม ม.33 แบบละเอียด ตั้งแต่คุณสมบัติผู้ประกันตน เงินสมทบ สิทธิประโยชน์ ไปจนถึงข้อควรรู้เรื่องการลดหย่อนภาษี เพื่อให้คุณใช้สิทธิ ม.33 ประกันสังคมได้อย่างเต็มที่
ประกันสังคมมาตรา 33 คืออะไร
ประกันสังคมมาตรา 33 คือ ระบบสวัสดิการ และหลักประกันภาคบังคับสำหรับลูกจ้างที่ทำงานในบริษัทเอกชนหรือสถานประกอบการที่มีพนักงานตั้งแต่ 1 คนขึ้นไป โดยมีเงื่อนไขว่าผู้ประกันตนตามมาตรา 33 ต้องมีอายุระหว่าง 15-60 ปีบริบูรณ์ในวันที่เริ่มเข้าทำงาน ซึ่งนายจ้างจะเป็นผู้ดำเนินการขึ้นทะเบียนให้โดยอัตโนมัติ เพื่อให้พนักงานได้รับความคุ้มครองในการใช้ชีวิต และการทำงานอย่างครอบคลุม
ประกันสังคมมาตรา 33 จ่ายเบี้ยต่อเดือนเท่าไร ต่างจากมาตราอื่นไหม ?
สำหรับ ผู้ประกันตนมาตรา
33 จะถูกหักเงินสมทบ 5% ของฐานค่าจ้าง โดยตั้งแต่ปี 2569 กำหนดฐานค่าจ้างขั้นต่ำที่ 1,650 บาท และสูงสุดไม่เกิน 17,500 บาทต่อเดือน
ดังนั้น เงินสมทบที่จ่ายจะอยู่ที่ประมาณ 83–875 บาทต่อเดือน ขึ้นอยู่กับฐานค่าจ้างของแต่ละคน
ส่วนผู้ประกันตนมาตราอื่นจะมีอัตราการจ่ายแตกต่างกัน
มาตรา 39 จ่ายเงินสมทบเองเดือนละ 432 บาท
มาตรา 40 สำหรับผู้ประกอบอาชีพอิสระ สามารถเลือกจ่ายได้ 3 ทางเลือก คือ 70, 100 หรือ 300 บาทต่อเดือน
เงินสมทบประกันสังคมมาตรา 33 ที่หักทุกเดือนไปไหน
หลายคนอาจสงสัยว่า เงินประกันสังคมที่ถูกหักจากเงินเดือนทุกเดือนถูกนำไปใช้ทำอะไร ?
เงินสมทบ ม.33 มาจาก 3 ฝ่าย ได้แก่
ลูกจ้าง นายจ้าง และรัฐบาล โดยเงินจะถูกรวมไว้ในกองทุนประกันสังคม เพื่อนำไปดูแลผู้ประกันตนตามสิทธิและเงื่อนไขที่กำหนด เช่น กรณีเจ็บป่วย ว่างงาน หรือประสบอุบัติเหตุ
ระบบนี้ใช้หลัก “
ร่วมจ่าย ร่วมเฉลี่ยความเสี่ยง” เงินที่เราจ่ายจึงไม่ได้ถูกเก็บไว้เป็นเงินออมส่วนตัวทั้งหมด แต่เป็นเงินกองกลางที่ช่วยดูแลผู้ประกันตนเมื่อเกิดเหตุจำเป็น
แล้วเงินที่เราส่งไปทุกเดือน
เปลี่ยนกลับมาเป็นสิทธิอะไรให้เราบ้าง ? มาดูสิทธิประโยชน์ของผู้ประกันตนมาตรา 33 กันต่อ
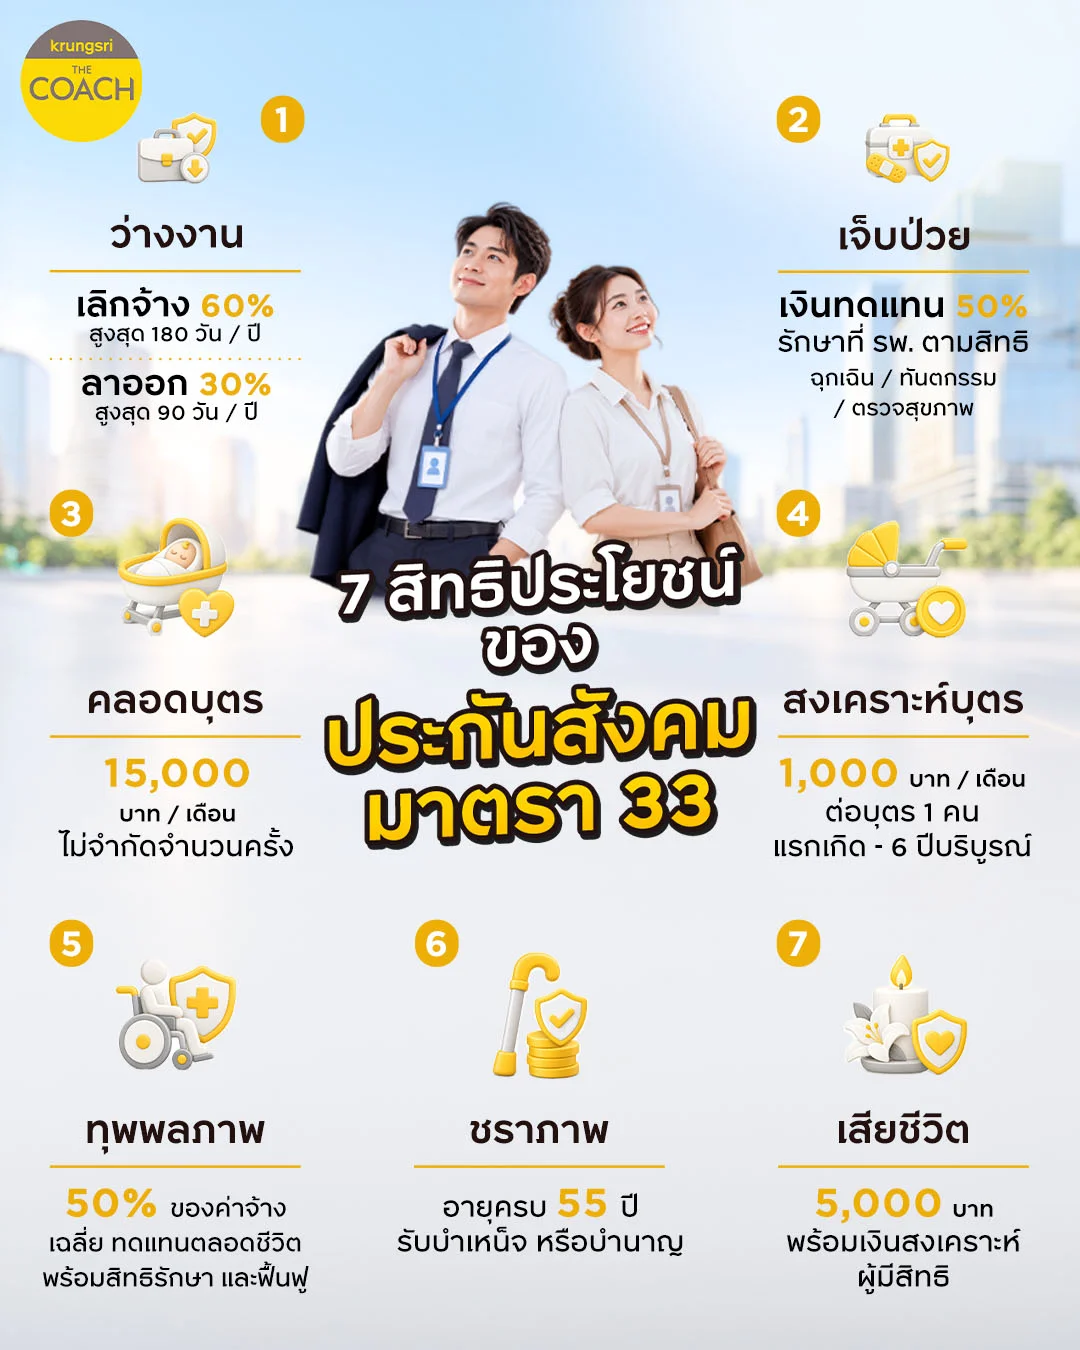
เจาะลึก 7 สิทธิประโยชน์ของประกันสังคมมาตรา 33
สิทธิประกันสังคมมาตรา 33 ครอบคลุมการดูแลชีวิตของคนทำงานถึง 7 กรณีด้วยกัน ยิ่งในปัจจุบันที่มีการปรับฐานเพดานเงินเดือนสูงสุดใหม่ (เป็น 17,500 บาท) ยิ่งทำให้ฐานการคำนวณเงินชดเชยต่าง ๆ สูงขึ้นตามไปด้วย โดยแต่ละกรณีมีเงื่อนไข และรูปแบบการช่วยเหลือ ดังนี้
1. กรณีว่างงาน
หากจ่ายเงินสมทบมาแล้วไม่ต่ำกว่า 6 เดือน ภายในระยะเวลา 15 เดือนก่อนว่างงาน จะได้รับเงินชดเชย โดยต้องขึ้นทะเบียนว่างงาน และรายงานตัวตามกำหนด ซึ่งแบ่งเป็น 2 กรณีหลัก คือ
- ลาออกเอง หรือสิ้นสุดสัญญาจ้าง : รับเงินทดแทน 30% ของค่าจ้างเฉลี่ย เป็นเวลาไม่เกิน 90 วันต่อปี
- ถูกเลิกจ้าง : รับเงินทดแทน 60% ของค่าจ้างเฉลี่ย เป็นเวลาไม่เกิน 180 วันต่อปี (ปรับเกณฑ์ใหม่จากเดิม 50% ช่วยให้คนทำงานอุ่นใจขึ้นเมื่อถูกเลิกจ้างกะทันหัน)
2. กรณีประสบอันตราย หรือเจ็บป่วย
เมื่อจ่ายเงินสมทบครบ 3 เดือน ภายใน 15 เดือนก่อนเจ็บป่วย จะสามารถใช้สิทธิได้หลากหลายรูปแบบครอบคลุมทั้งการรักษา และฟื้นฟูร่างกาย ดังนี้
- สิทธิรักษาพยาบาล : รักษาฟรีที่โรงพยาบาลตามสิทธิ ทั้งแบบผู้ป่วยนอก (OPD) และผู้ป่วยใน (IPD) รวมถึงกรณีฉุกเฉินที่สามารถเข้ารับการรักษาในโรงพยาบาลที่ใกล้ที่สุดได้ตามเงื่อนไข
- สิทธิทำทันตกรรม : คุ้มครองการขูดหินปูน อุดฟัน ถอนฟัน และผ่าฟันคุด ในวงเงิน 900 บาทต่อปี
- สิทธิตรวจสุขภาพ : ตรวจสุขภาพประจำปีฟรี เพื่อคัดกรองความเสี่ยงโรคต่าง ๆ
- เงินทดแทนการขาดรายได้ : รับเงินทดแทน 50% ของค่าจ้าง โดยประกันสังคมจะเริ่มจ่ายให้ตั้งแต่วันที่ 31 ของการลาป่วยในรอบปีเป็นต้นไป (เนื่องจาก 30 วันแรกตามกฎหมายคุ้มครองแรงงาน นายจ้างจะต้องจ่ายค่าจ้างให้เต็มจำนวน 100% อยู่แล้ว)
3. กรณีคลอดบุตร
สำหรับผู้ที่ส่งเงินสมทบมาแล้วไม่ต่ำกว่า 5 เดือน ภายใน 15 เดือนก่อนคลอด จะได้รับสิทธิช่วยเหลือค่าใช้จ่ายแบบจัดเต็ม ดังนี้
- ค่าคลอดบุตรเหมาจ่าย : รับเงินก้อน 15,000 บาทต่อครั้ง โดยไม่จำกัดจำนวนครั้ง
- ค่าฝากครรภ์ : เบิกค่าตรวจ และฝากครรภ์ได้สูงสุด 1,500 บาท
- เงินสงเคราะห์การหยุดงาน (เฉพาะผู้ประกันตนหญิง) : รับเงินทดแทน 50% ของค่าจ้างเฉลี่ย เป็นเวลา 90 วัน (ใช้สิทธิได้สูงสุด 2 ครั้ง)
4. กรณีสงเคราะห์บุตร
หากส่งเงินสมทบมาแล้วไม่น้อยกว่า 12 เดือน ภายใน 36 เดือน จะได้รับตัวช่วยแบ่งเบาภาระค่าใช้จ่ายในการเลี้ยงดูเด็กเล็ก ดังนี้
- รับเงินสงเคราะห์บุตรแบบเหมาจ่ายเดือนละ 1,000 บาท ต่อบุตร 1 คน
- บุตรต้องเป็นบุตรที่ชอบด้วยกฎหมาย และมีอายุตั้งแต่แรกเกิดจนถึง 6 ปีบริบูรณ์
- สามารถขอรับสิทธิได้สูงสุดคราวละไม่เกิน 3 คน
5. กรณีทุพพลภาพ
เมื่อจ่ายเงินสมทบครบ 3 เดือน ภายใน 15 เดือนก่อนเกิดเหตุ หากเกิดเหตุการณ์ที่ทำให้ทุพพลภาพ จะได้รับความคุ้มครอง ดังนี้
- ทุพพลภาพรุนแรง : รับเงินทดแทนการขาดรายได้ 50% ของค่าจ้างเฉลี่ยตลอดชีวิต
- ทุพพลภาพไม่รุนแรง : รับเงินทดแทนการขาดรายได้ 30% ของค่าจ้าง เป็นเวลาไม่เกิน 180 เดือน
- ค่ารักษา และฟื้นฟู : ได้รับสิทธิเบิกค่ารักษาพยาบาล และค่าใช้จ่ายในการฟื้นฟูสมรรถภาพตามเงื่อนไขที่กำหนด
6. กรณีชราภาพ
เป็นสิทธิที่จะได้รับเมื่ออายุครบ 55 ปีบริบูรณ์ และความเป็นผู้ประกันตนสิ้นสุดลง โดยแบ่งเป็น 2 รูปแบบตามระยะเวลาการส่งเงินสมทบ ดังนี้
- เงินบำเหน็จ (รับเงินก้อน) : สำหรับผู้ที่ส่งเงินสมทบไม่ถึง 180 เดือน (15 ปี)
- เงินบำนาญ (รับรายเดือนตลอดชีวิต) : สำหรับผู้ที่ส่งเงินสมทบตั้งแต่ 180 เดือนขึ้นไป โดยจะได้รับบำนาญเริ่มต้นที่ 20% ของค่าจ้างเฉลี่ย 60 เดือนสุดท้าย และจะเพิ่มขึ้นอีก 1.5% ในทุก ๆ 1 ปีที่ส่งเงินสมทบเกิน 180 เดือน
7. กรณีเสียชีวิต
หากจ่ายเงินสมทบมาแล้วอย่างน้อย 1 เดือน ภายใน 6 เดือนก่อนเสียชีวิต จะมีเงินช่วยเหลือจัดการศพ และเงินสงเคราะห์ทายาท ดังนี้
- ค่าทำศพ : ผู้จัดการศพจะได้รับเงินช่วยเหลือ 50,000 บาท
- เงินสงเคราะห์ (ส่งเงินสมทบ 36 - 119 เดือน) : ทายาทหรือบุคคลที่ระบุไว้จะได้รับเงินสงเคราะห์เท่ากับค่าจ้างเฉลี่ย 2 เดือน
- เงินสงเคราะห์ (ส่งเงินสมทบตั้งแต่ 120 เดือนขึ้นไป) : ทายาทหรือบุคคลที่ระบุไว้จะได้รับเงินสงเคราะห์เท่ากับค่าจ้างเฉลี่ย 6 เดือน
อ่านมาถึงตรงนี้ น่าจะเห็นภาพแล้วว่าสิทธิประโยชน์ของมาตรา 33 นั้นดูแลชีวิตมนุษย์เงินเดือนแบบครบวงจรจริง ๆ แต่สำหรับใครที่อาจมีแพลนเปลี่ยนสายงาน ลาออก หรืออยากผันตัวไปทำอาชีพอิสระ ก็อาจจะเริ่มสงสัยว่า
ประกันสังคมมีทางเลือกอื่นรองรับหรือไม่ ? แล้วสิทธิประโยชน์จะต่างจากเดิมแค่ไหน ?
เพื่อให้เข้าใจภาพรวมได้ง่ายขึ้น ลองมาเปรียบเทียบความแตกต่างระหว่างมาตรา 33, 39 และ 40 กัน
ตารางเปรียบเทียบประกันสังคมมาตรา 33, 39, และ 40
จากตารางเปรียบเทียบจะเห็นได้ว่า แต่ละมาตราถูกออกแบบมาเพื่อรองรับรูปแบบการทำงานที่ต่างกัน แต่สำหรับมนุษย์เงินเดือน ปฏิเสธไม่ได้เลยว่าประกันสังคมมาตรา 33 คือสวัสดิการที่ให้ความคุ้มครองพื้นฐานได้ครอบคลุมที่สุด
สรุปสิทธิ ม.33 ที่ต้องรู้ ใช้ให้คุ้มทุกบาทที่จ่ายไป
ท้ายที่สุดแล้ว ในเมื่อเราเป็นผู้ประกันตนที่ต้องจ่ายเงินสมทบส่วนนี้ทุกเดือน การทำความเข้าใจเงื่อนไขต่าง ๆ อย่างละเอียด จะช่วยให้เราดึงสิทธิประโยชน์มาใช้ได้อย่างเต็มที่ ไม่ว่าจะเป็นตอนเจ็บป่วย ว่างงาน หรือแม้แต่วันที่เกษียณอายุ Krungsri The COACH ขอฝาก 3 เช็กลิสต์สำคัญไว้ให้ทบทวนกันสั้น ๆ ดังนี้
- เช็กสิทธิของตัวเองผ่านเว็บไซต์หรือแอปพลิเคชันของสำนักงานประกันสังคมอยู่เสมอ เพื่อไม่ให้พลาดสิทธิที่ควรได้รับ
- ใช้สิทธิประโยชน์ให้ครบทั้ง 7 กรณีตามเงื่อนไขที่มี ทั้งการรักษาพยาบาล ทันตกรรม และสิทธิลดหย่อนภาษี
- วางแผนการเงินเพิ่มเติมนอกเหนือจากประกันสังคม เพื่อสร้างความมั่นคงในระยะยาวให้ครอบคลุมมากขึ้น
ประกันสังคมมาตรา 33 เป็นสิทธิพื้นฐานที่คุณจ่ายไปทุกเดือนอยู่แล้ว การรู้จักใช้สิทธิ์เหล่านี้ให้ครบถ้วน และถูกจังหวะ จะช่วยลดภาระค่าใช้จ่ายที่ไม่คาดคิดได้มากกว่าที่คิด
คำถามที่พบบ่อยเกี่ยวกับสิทธิประกันสังคม
จุดต่างสำคัญคือ ม.33 จะคุ้มครองครบทั้ง 7 กรณี รวมถึงกรณีว่างงาน แต่ ม.39 จะคุ้มครองเพียง 6 กรณี โดยถูกตัดสิทธิประโยชน์กรณีว่างงานออกไป
จำนวนเงินขึ้นอยู่กับระยะเวลาส่งเงินสมทบ หากส่งไม่ครบ 180 เดือน จะได้รับเป็นเงินบำเหน็จ (เงินก้อน) แต่ถ้าส่งตั้งแต่ 180 เดือนขึ้นไป จะได้รับเป็นเงินบำนาญ (เงินรายเดือนตลอดชีวิต) โดยคำนวณเริ่มต้นที่ 20% ของค่าจ้างเฉลี่ย 60 เดือนสุดท้าย
ใช้เพียงบัตรประจำตัวประชาชนตัวจริง และแบบฟอร์มขอเป็นผู้ประกันตนมาตรา 39 (สปส. 1-20) โดยต้องยื่นเรื่องสมัครภายใน 6 เดือนนับจากวันที่ลาออกจากงาน
ปัจจุบัน (ตั้งแต่วันที่ 1 มกราคม 2569) ได้มีการปรับเพดานค่าจ้างสูงสุดเป็น 17,500 บาท ดังนั้นจะถูกหักเงินเดือนสูงสุดไม่เกิน 875 บาทต่อเดือน (จากเดิมที่เคยหักสูงสุด 750 บาท)
ในกรณีที่ลาออกเอง จะได้รับเงินชดเชย 30% ของค่าจ้างเฉลี่ย เป็นระยะเวลาสูงสุดไม่เกิน 90 วัน (หรือ 3 เดือน) ภายใน 1 ปี
เงินสมทบประกันสังคมที่คุณจ่ายไปตลอดทั้งปี สามารถนำมากรอกเพื่อใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามจำนวนที่จ่ายจริง โดยตามเพดานใหม่ในปี 2569 นี้ จะสามารถลดหย่อนได้สูงสุดถึง 10,500 บาทต่อปี (คำนวณจากยอดหักสูงสุด 875 บาท x 12 เดือน)
อ้างอิง