เปิดตารางออมเงิน เก็บก่อนใช้ ให้ปลายเดือนยังเหลือเก็บ
รอบรู้เรื่องลงทุน

เปิดตารางออมเงิน เก็บก่อนใช้ ให้ปลายเดือนยังเหลือเก็บ

icon-access-time Posted On 28 ตุลาคม 2569
By Krungsri The COACH
หลายคนตั้งใจว่าจะออมเงินทุกเดือน แต่พอถึงเวลาจริงกลับเก็บได้บ้าง หลุดบ้าง เพราะยังไม่รู้ว่าควรเริ่มจากเท่าไรถึงจะไปถึงเป้าหมายที่ตั้งไว้

“ตารางออมเงิน” จึงเป็นตัวช่วยง่าย ๆ ที่ทำให้เป้าหมายการออมดูจับต้องได้มากขึ้น จากเงินก้อนใหญ่ที่ดูไกลตัว กลายเป็นยอดเล็ก ๆ ที่ค่อย ๆ เก็บได้ในแต่ละวัน

บทความนี้ Krungsri The COACH จะพาไปทำความรู้จักตารางออมเงินแบบละเอียด ตั้งแต่ความหมาย ความสำคัญ ไปจนถึงแชร์ตารางออมเงินตามเป้าหมายที่หลากหลาย พร้อมวิธีใช้ และเทคนิคออมเงินให้ได้ผลจริง เพื่อให้คุณเริ่มต้นออมเงินก้อนแรกได้ตั้งแต่วันนี้

ตารางออมเงินคืออะไร

ตารางออมเงินคือ

ตารางออมเงิน คือ เครื่องมือที่ช่วยกำหนดเป้าหมาย และวางแผนการเก็บเงินให้เป็นระบบ โดยจะระบุยอดเงินรวมที่ต้องการ และระยะเวลาที่ใช้ แล้วซอยย่อยออกมาเป็นยอดเงินเล็ก ๆ ที่ต้องเก็บในแต่ละวัน

เมื่อหยอดกระปุกหรือโอนเข้าบัญชีแล้วก็ให้ทำเครื่องหมายเช็กหรือขีดฆ่าในช่องนั้นไปเรื่อย ๆ จนกว่าจะครบกำหนด

การใช้ตารางเก็บเงินในลักษณะนี้จะช่วยให้เห็นความคืบหน้าอย่างชัดเจน ซึ่งประโยชน์ของการออมผ่านตารางแบบนี้ไม่ได้มีแค่เรื่องตัวเลขในบัญชีที่เพิ่มขึ้น แต่ยังเป็นการสร้างวินัยทางการเงินที่ดี ทำให้เป้าหมายที่ดูยาก และไกลตัวกลายเป็นเรื่องที่ทำสำเร็จได้ง่ายขึ้นในทุก ๆ วัน

รวมตารางออมเงินตามเป้าหมาย เลือกให้เหมาะกับตัวเอง

การเริ่มต้นที่ดีคือการเลือกเป้าหมายที่สอดคล้องกับรายได้ และกำลังของตัวเอง เพื่อไม่ให้รู้สึกกดดันจนเกินไป ลองเลือกตารางที่เหมาะสมกับเป้าหมายของคุณจากรูปแบบเหล่านี้ได้เลย

ตารางออมเงิน 30 วัน เริ่มต้นง่าย ๆ สำหรับมือใหม่

 
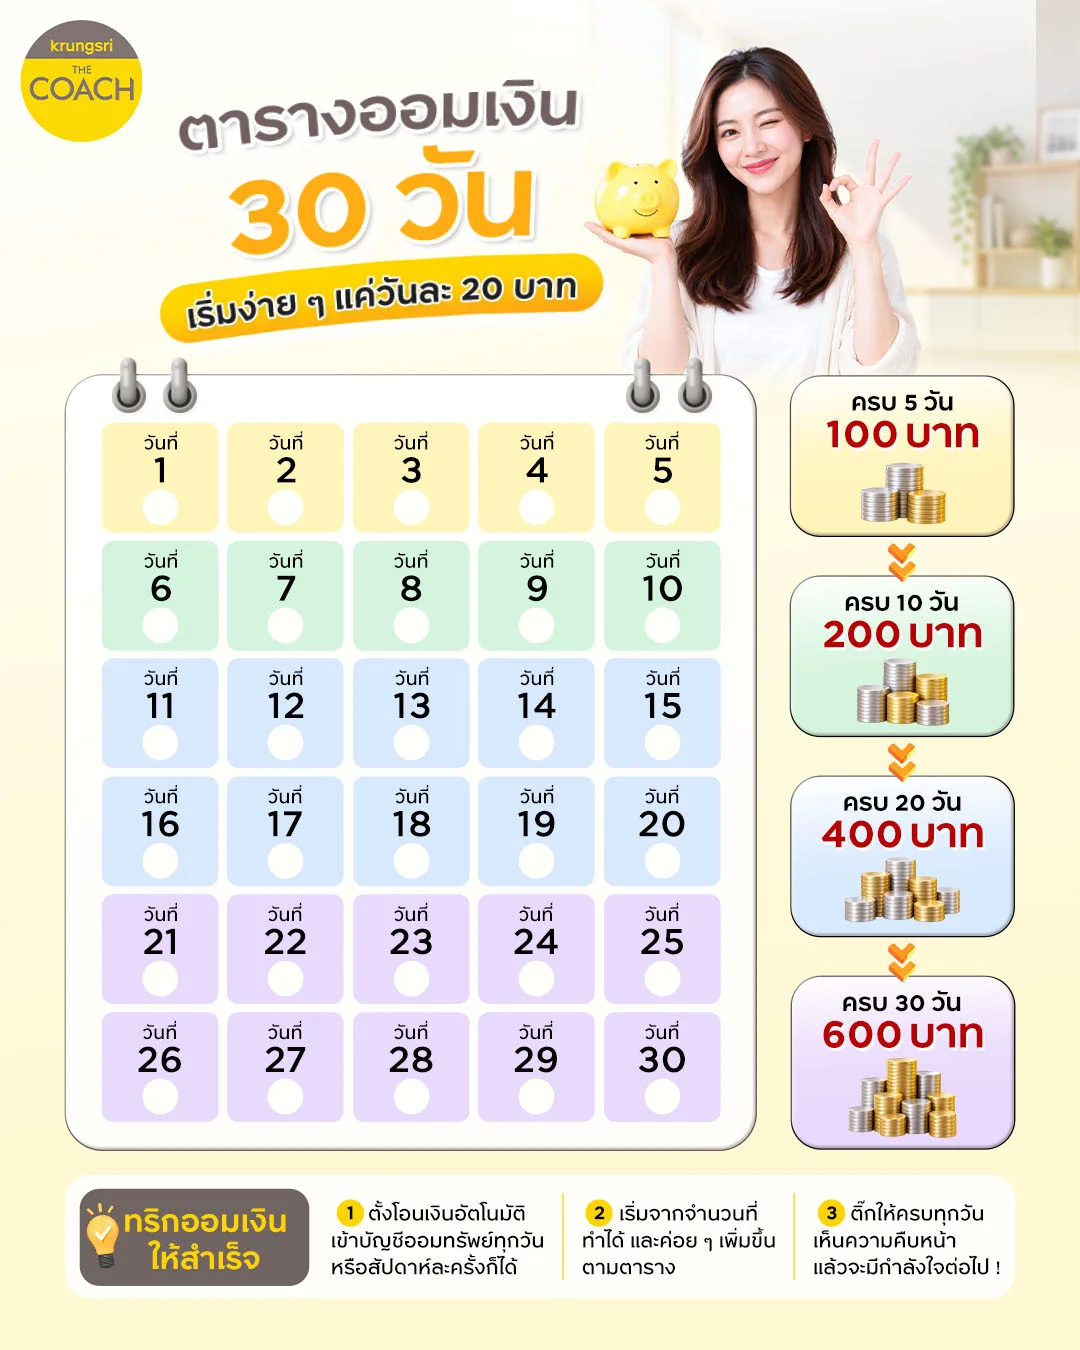
ตารางออมเงิน 30 วัน

สำหรับคนที่เพิ่งเริ่มสร้างวินัย ตารางออมเงิน 30 วัน ถือเป็นจุดเริ่มต้นที่ดีที่สุด เพราะระยะเวลาไม่ยาวเกินไป ทำให้เห็นความสำเร็จได้เร็ว และไม่รู้สึกท้อไปเสียก่อน โดยอาจจะเลือกเก็บด้วยยอดเงินเท่ากันทุกวัน เช่น ใช้ตารางออมเงินวันละ 20 บาท พอครบหนึ่งเดือนก็จะมีเงินเก็บ 600 บาทแบบสบาย ๆ

ทริกออมเงินเพิ่มเติม : ลองนำเศษเหรียญ หรือเงินทอนที่เหลือกลับมาบ้านในแต่ละวันมาหยอดกระปุกเสริมเข้าไปด้วย จะช่วยให้ยอดเงินเก็บตอนสิ้นเดือนทะลุเป้าหมายที่ตั้งไว้ได้ง่ายขึ้นแบบไม่รู้ตัว

ตารางเก็บเงิน 10,000 บาท ใน 90 วัน ท้าทายขึ้นอีกระดับ

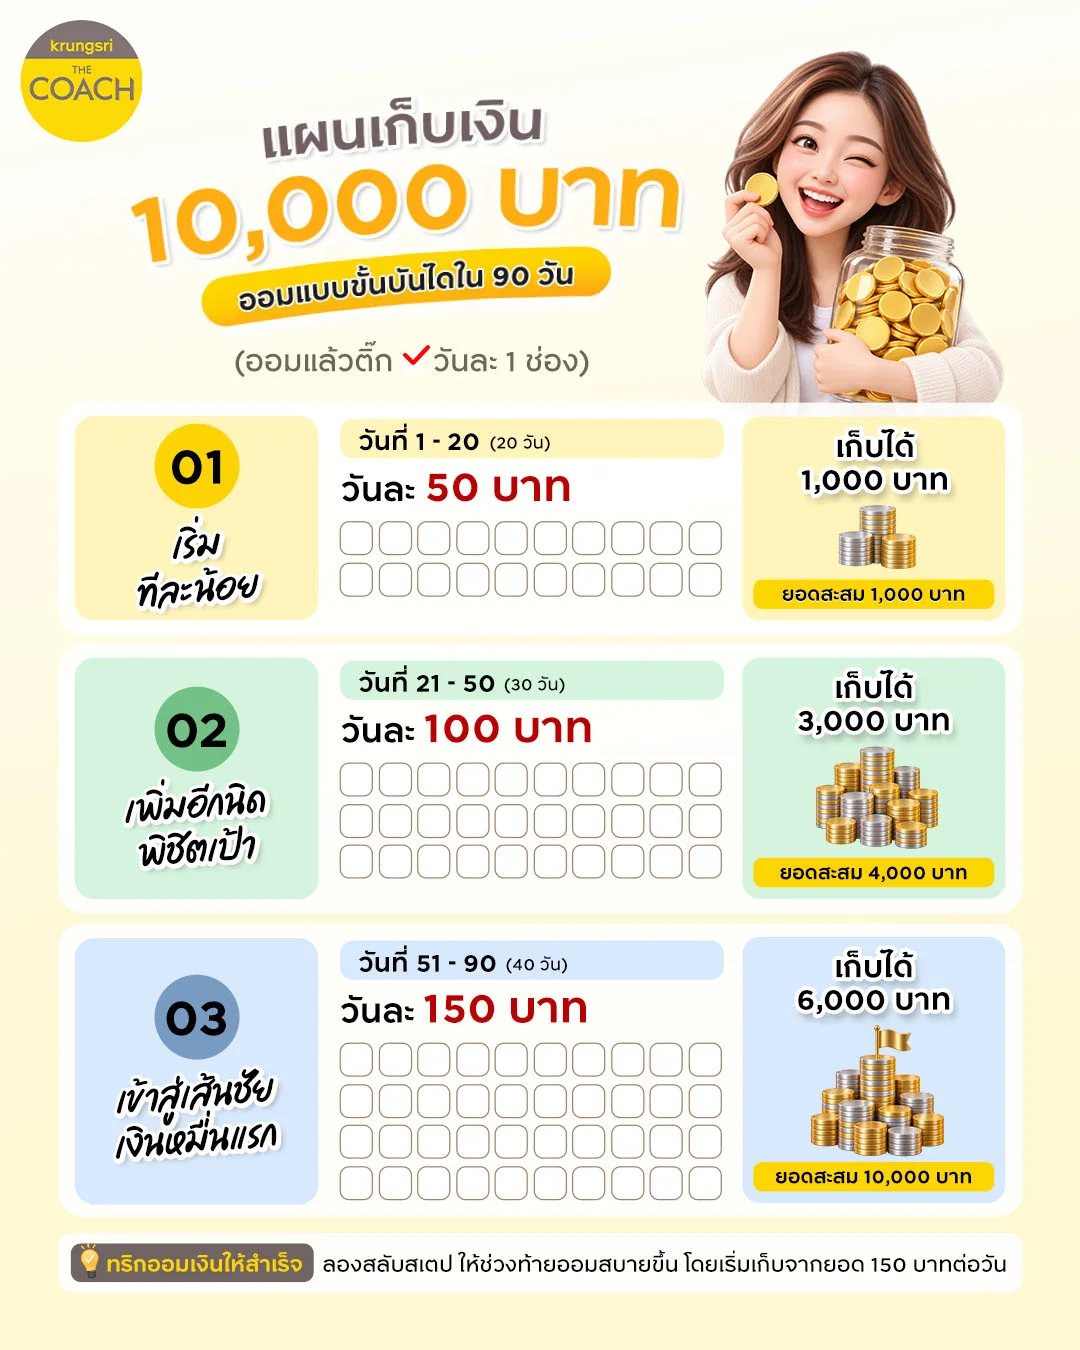
ตารางเก็บเงิน 10,000 บาท

เมื่อเริ่มคุ้นชินกับการเก็บเงินรายเดือนแล้ว ลองขยับเป้าหมายมาใช้ตารางเก็บเงิน 10,000 บาท ภายในเวลา 90 วัน (ประมาณ 3 เดือน) ดูบ้าง การเก็บเงินก้อนหมื่นแรกจะทำได้ง่าย และสนุกขึ้น หากเราใช้ “วิธีเก็บแบบสเตปขั้นบันได” ค่อย ๆ ไต่ระดับความท้าทายจากน้อยไปหามาก โดยแบ่งการออมออกเป็น 3 ช่วง ดังนี้
  • วันที่ 1 - 20 (รวม 20 วัน) : ออมวันละ 50 บาท (จะได้เงินเก็บ 1,000 บาท)
  • วันที่ 21 - 50 (รวม 30 วัน) : ออมวันละ 100 บาท (จะได้เงินเก็บ 3,000 บาท)
  • วันที่ 51 - 90 (รวม 40 วัน) : ออมวันละ 150 บาท (จะได้เงินเก็บ 6,000 บาท)

ทริกออมเงินเพิ่มเติม : หากใครรู้สึกว่าอยากให้ช่วงท้ายของการออมสบายขึ้น สามารถ “สลับสเตป” โดยเริ่มเก็บจากยอด 150 บาทต่อวันในช่วงแรกที่ยังมีไฟ แล้วค่อย ๆ ปรับลดยอดลงมาเป็น 100 บาท และ 50 บาทในช่วงท้าย ก็จะช่วยลดความกดดันได้ดีไปอีกแบบ

ตารางออมเงิน 50,000 บาท ใน 150 วัน สำหรับคนอยากเก็บเงินก้อนใหญ่

 
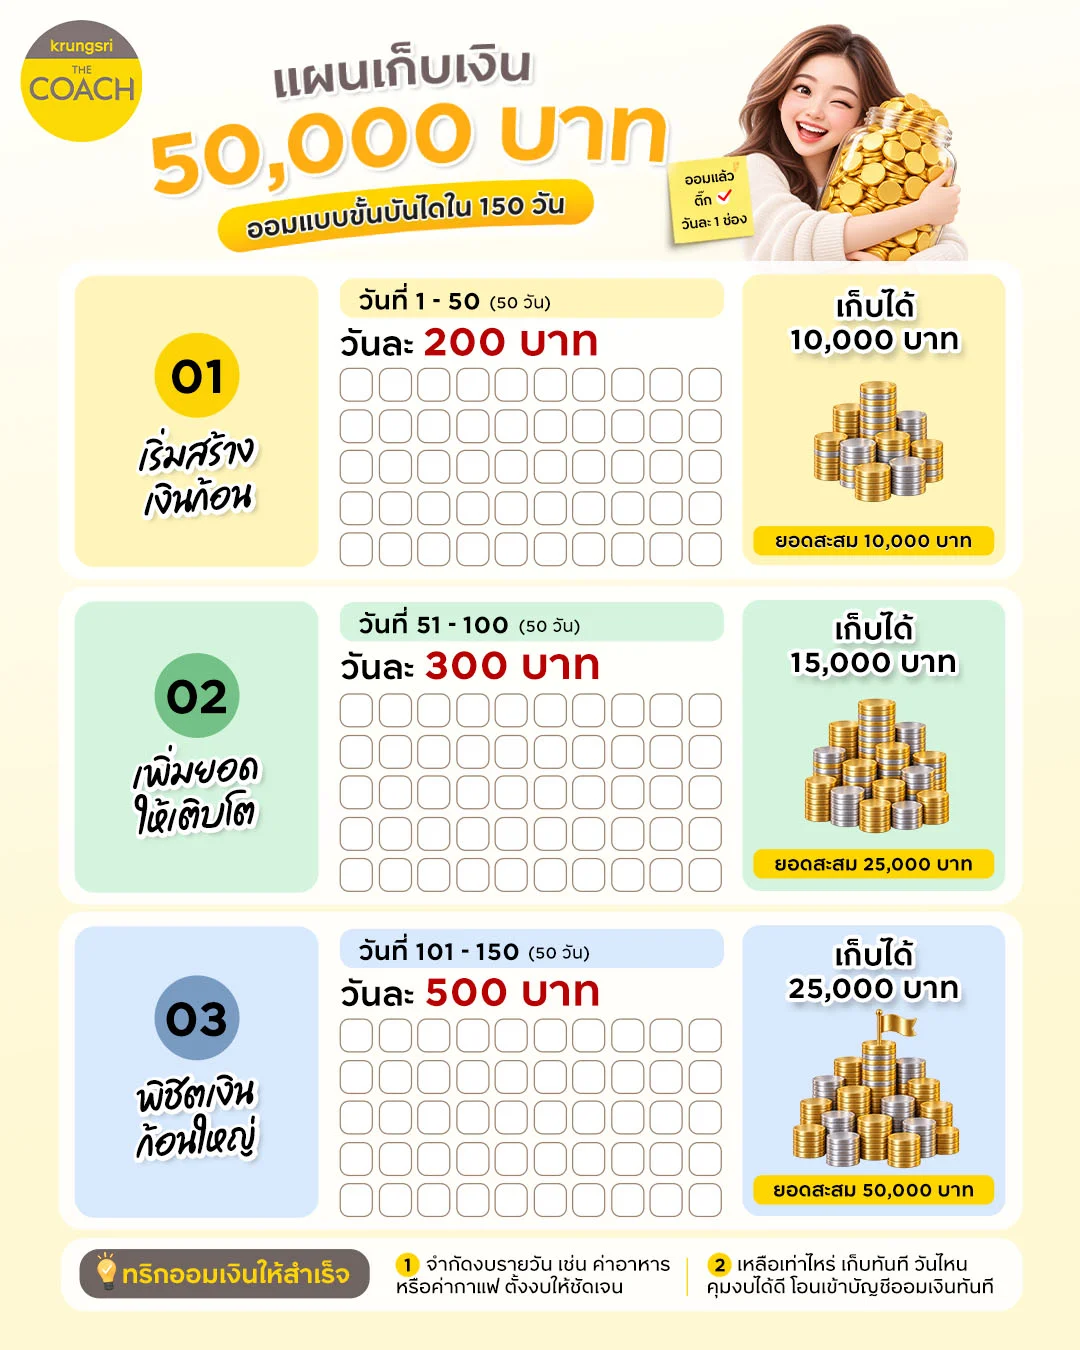
ตารางเก็บเงิน 50,000 บาท

สำหรับคนที่ต้องการเงินก้อนไปดาวน์รถ รีโนเวตห้อง หรือสร้างกองทุนสำรองฉุกเฉิน ตารางออมเงิน 50,000 บาท ภายใน 150 วัน (ประมาณ 5 เดือน) จะตอบโจทย์ได้ดีมาก

เป้าหมายนี้จะต้องอาศัยการจัดสรรรายรับรายจ่ายอย่างจริงจังมากขึ้น ลองแบ่งสเตปการเก็บออกเป็น 3 ช่วงหลัก ๆ ให้ดูท้าทาย และทำได้จริง ดังนี้
  • วันที่ 1 - 50 (รวม 50 วัน) : ออมวันละ 200 บาท (จะได้เงินเก็บ 10,000 บาท)
  • วันที่ 51 - 100 (รวม 50 วัน) : ออมวันละ 300 บาท (จะได้เงินเก็บ 15,000 บาท)
  • วันที่ 101 - 150 (รวม 50 วัน) : ออมวันละ 500 บาท (จะได้เงินเก็บ 25,000 บาท)

ทริกออมเงินเพิ่มเติม : ลองตั้งงบค่าใช้จ่ายรายวัน (เช่น ค่าอาหาร ค่ากาแฟ) ให้ตัวเองอย่างจำกัด หากวันไหนควบคุมงบได้ดี และมีเงินเหลือ ให้โอนยอดที่เหลือนั้นเข้าบัญชีออมเงินทันที เพื่อช่วยอุดรอยรั่วของรายจ่ายยิบย่อยในแต่ละวัน

ตารางออมเงิน 100,000 บาท ใน 210 วัน เป้าหมายระยะยาวที่ทำได้จริง

 
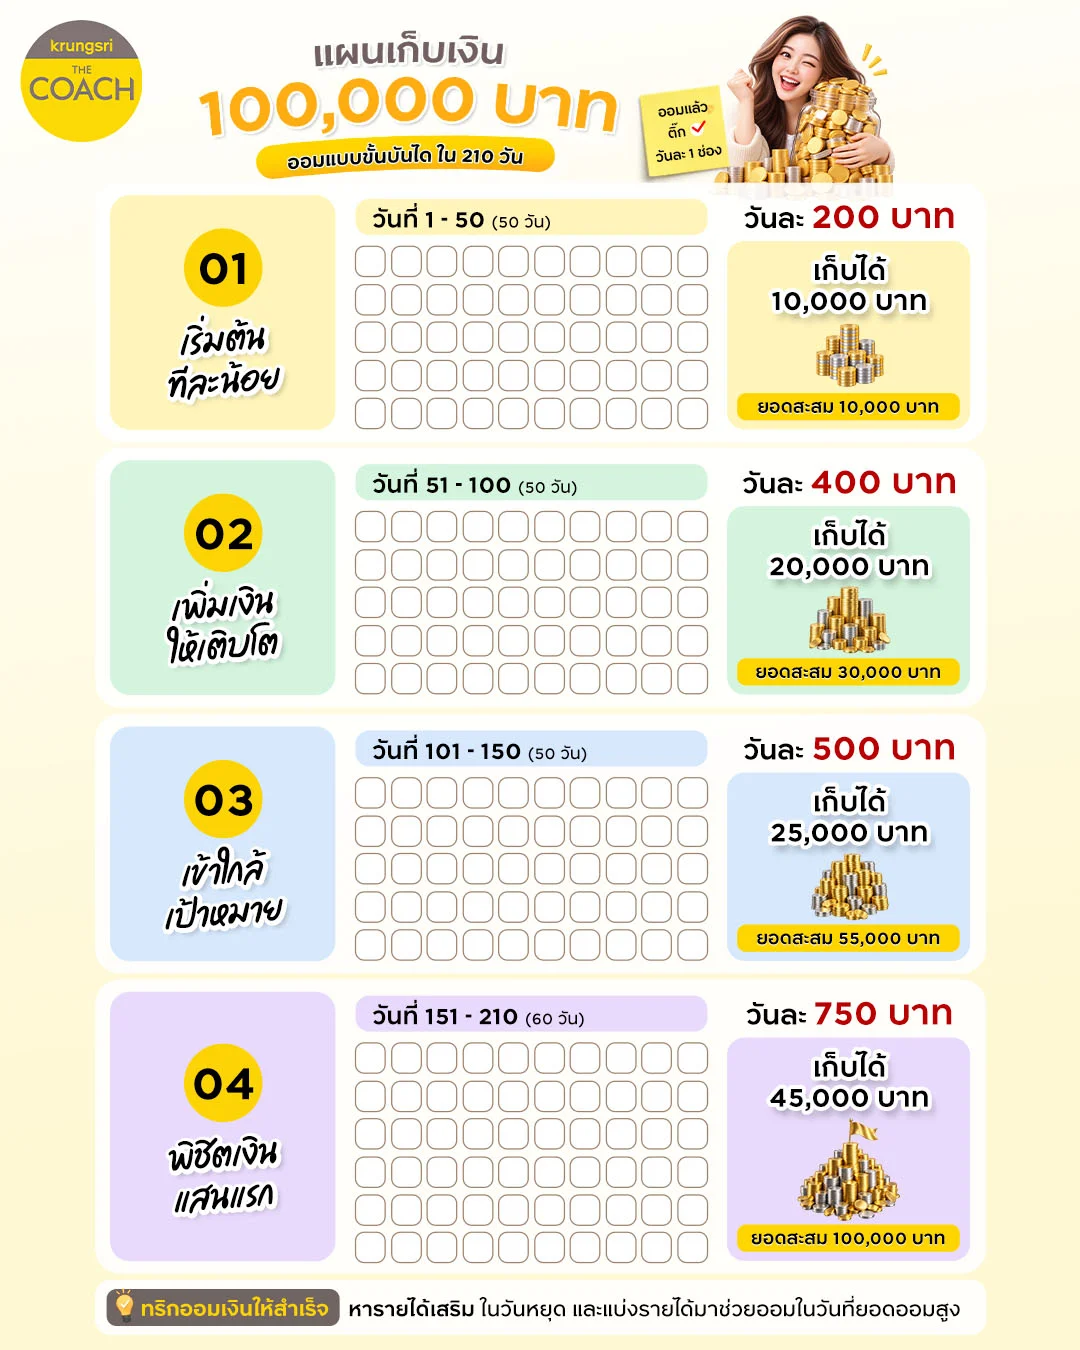
ตารางเก็บเงิน 100,000 บาท

การมีเงินเก็บหลักแสนแรกเป็นสิ่งที่จับต้องได้จริง ขอเพียงแค่มีแผนที่ชัดเจน ตารางออมเงิน 100,000 บาท ในเวลา 210 วัน (ประมาณ 7 เดือน) จะช่วยย่อยเงินแสนที่ดูเหมือนไกลตัว ให้กลายมาเป็นภารกิจรายวันที่ค่อย ๆ ทวีคูณความสำเร็จขึ้นไปทีละขั้น ดังนี้
  • วันที่ 1 - 50 (รวม 50 วัน) : ออมวันละ 200 บาท (จะได้เงินเก็บ 10,000 บาท)
  • วันที่ 51 - 100 (รวม 50 วัน) : ออมวันละ 400 บาท (จะได้เงินเก็บ 20,000 บาท)
  • วันที่ 101 - 150 (รวม 50 วัน) : ออมวันละ 500 บาท (จะได้เงินเก็บ 25,000 บาท)
  • วันที่ 151 - 210 (รวม 60 วัน) : ออมวันละ 750 บาท (จะได้เงินเก็บ 45,000 บาท)

ทริกออมเงินเพิ่มเติม : นอกจากการลดรายจ่ายแล้ว การหารายได้เสริมจากความถนัดส่วนตัวในช่วงวันหยุด แล้วนำรายได้ก้อนนั้นมาจัดสรรใส่ในสเตปของวันที่ต้องออมยอดสูง ๆ (เช่น 750 บาท) จะช่วยให้เงินพุ่งถึงเป้าหมายได้ตามกำหนดเวลาอย่างไม่ตึงเครียดจนเกินไป

การมีตารางออมเงินที่ชัดเจนคือจุดเริ่มต้นที่ดี แต่หลายคนก็มักจะมาตกม้าตายตรงที่เก็บเงินได้สักพักแล้วทนกิเลสไม่ไหว เผลอแคะกระปุกหรือโอนเงินออกมาใช้จนหมด ดังนั้นเราต้องมีเทคนิคที่จะมาล็อกเงินส่วนนี้ไว้ให้อยู่กับเราไปนาน ๆ

เทคนิคจัดการเงินให้อยู่มือ เก็บเงินก้อนให้อยู่หมัด

เทคนิคออมเงิน

การสร้างวินัยที่ดีต้องมาพร้อมกับวิธีการที่ถูกต้อง เพื่อไม่ให้เงินที่เราอุตส่าห์เก็บหอมรอมริบมาสูญเปล่า ลองนำวิธีเก็บเงินให้อยู่เหล่านี้ไปปรับใช้ในชีวิตประจำวันดู เพื่อสร้างรากฐานทางการเงินที่แข็งแรง
  • จ่ายให้ตัวเองก่อนเสมอ (Pay Yourself First)
    ทันทีที่เงินเดือนออก ให้หักเงินส่วนที่ต้องการออมโอนเข้าบัญชีเงินเก็บทันที ไม่ต้องรอให้เหลือใช้ถึงปลายเดือนแล้วค่อยเก็บ เพราะมักจะไม่เหลือให้เก็บ
  • แบ่งสัดส่วนการเงินให้ชัดเจน
    ใช้สูตร 50/30/20 คือ แบ่ง 50% สำหรับค่าใช้จ่ายที่จำเป็น 30% สำหรับความสุข และให้รางวัลตัวเอง และ 20% สำหรับเป้าหมายทางการเงิน เพื่อให้ชีวิตมีความสมดุล และไม่ตึงเครียดจนเกินไป
  • แยกบัญชีเงินออมออกจากบัญชีใช้จ่าย
    ไม่ควรเอาเงินออมไปปนกับเงินที่ใช้ในชีวิตประจำวัน เพราะจะทำให้สับสน และเผลอหยิบเงินเก็บออกมาใช้จ่ายเกินตัวได้ง่าย

เมื่อเรามีเป้าหมายที่ชัดเจน และมีเทคนิคการบริหารเงินที่ดีแล้ว การหาแหล่งพักเงินที่ช่วยให้เงินก้อนนี้งอกเงยและเติบโตขึ้นไปอีก จึงเป็นสเตปต่อไปที่สำคัญไม่แพ้กัน

Krungsri The COACH แนะนำ : เงินฝากประจำปลอดภาษี 24 และ 36 เดือน ดอกเบี้ยสูง

สำหรับใครที่ใช้ตารางออมเงินจนเก็บเงินได้เป็นก้อนแล้ว อยากต่อยอดให้เงินงอกเงยแบบไม่ต้องเสี่ยง Krungsri The COACH ขอแนะนำ “เงินฝากประจำปลอดภาษี” จากธนาคารกรุงศรีอยุธยา ที่ช่วยต่อวินัยการออมจากตารางออมเงินให้กลายเป็นเงินก้อนใหญ่ได้ต่อเนื่อง
  • ออมง่าย ๆ ต่อเนื่องทุกเดือน : ฝากเงินจำนวนเท่ากันทุกเดือน เดือนละ 1 ครั้ง เลือกระยะเวลาฝากได้ทั้ง 24 เดือน และ 36 เดือน
  • เริ่มต้นได้ตั้งแต่หลักร้อย : เปิดบัญชีเริ่มต้นเพียงเดือนละ 500 บาท สูงสุดไม่เกิน 25,000 บาทต่อเดือน (แผน 24 เดือน) หรือไม่เกิน 16,000 บาทต่อเดือน (แผน 36 เดือน)
  • ได้ดอกเบี้ยเต็ม ๆ ไม่เสียภาษี : ดอกเบี้ยที่ได้รับจากเงินฝากประจำปลอดภาษีไม่ต้องเสียภาษี ช่วยให้เงินออมงอกเงยได้เต็มเม็ดเต็มหน่วย
  • ฝากสะดวก ไม่ต้องเดินทาง : ตั้งโอนเงินล่วงหน้าผ่าน Krungsri app หรือใช้บริการโอนเงินระหว่างบัญชี พร้อมสิทธิผ่อนผันการขาดฝากได้ไม่เกิน 2 งวดตลอดระยะเวลาการฝาก
 
เงินฝากประจำปลอดภาษี

สรุปเทคนิคใช้ตารางออมเงินให้ถึงเป้าหมาย

การใช้ตารางออมเงินอย่างสม่ำเสมอ ช่วยเปลี่ยนเป้าหมายเงินก้อนใหญ่ที่ดูไกลตัว ให้กลายเป็นเรื่องที่ทำได้จริงในแต่ละวัน ไม่ว่าจะเริ่มต้นจากยอดเล็ก ๆ อย่างหลักพัน หรือท้าทายตัวเองไปถึงหลักแสน Krungsri The COACH ขอสรุป 3 ข้อสำคัญที่ช่วยให้ตารางออมเงินได้ผลจริง ดังนี้
  • เลือกตารางออมเงินให้เหมาะกับรายได้ของตัวเอง ไม่จำเป็นต้องเริ่มจากยอดใหญ่ที่สุด
  • ทำเครื่องหมาย และติดตามความคืบหน้าอย่างสม่ำเสมอ เพื่อไม่ให้หลุดเป้าหมายที่ตั้งใจไว้
  • เมื่อเก็บเงินได้เป็นก้อนแล้ว ควรหาที่ฝากเงินที่ให้ผลตอบแทนที่เหมาะสม เพื่อต่อยอดเงินออมให้งอกเงยต่อไป

ตารางออมเงินเป็นเพียงจุดเริ่มต้น สิ่งสำคัญที่สุดคือวินัยในการทำตามแผนที่วางไว้อย่างต่อเนื่อง เริ่มจากก้าวเล็ก ๆ วันนี้ แล้วเป้าหมายทางการเงินที่ตั้งใจไว้จะไม่ไกลเกินเอื้อมอีกต่อไป

คำถามที่พบบ่อยเกี่ยวกับตารางออมเงิน

แนะนำให้เริ่มออมด้วยจำนวนเงินที่เท่ากันทุกวันในยอดที่ไม่กระทบการใช้ชีวิตประจำวัน เช่น วันละ 20 บาท หรือ 50 บาท หรือจะใช้รูปแบบขั้นบันไดที่เริ่มจากยอดน้อย ๆ ในช่วงต้นเดือน แล้วค่อย ๆ เพิ่มขึ้นในช่วงที่การเงินเริ่มเข้าที่ เพื่อให้ร่างกาย และจิตใจปรับตัวกับการออมเงินได้โดยไม่รู้สึกตึงเครียด
ทั้งสองแบบมีข้อดีต่างกัน การออมผ่านแอปธนาคารมีข้อดีเรื่องความสะดวก และสามารถตั้งโอนอัตโนมัติได้ ตัดปัญหาเรื่องการหลงลืม ส่วนตารางแบบกระดาษ หรือการขีดเช็กบนสมาร์ตโฟน จะช่วยสร้างแรงจูงใจทางจิตวิทยา เพราะได้เห็นภาพความสำเร็จในแต่ละวันที่จับต้องได้ชัดเจนกว่า สามารถเลือกใช้ควบคู่กันเพื่อให้เกิดผลลัพธ์ที่ดีที่สุด
หัวใจสำคัญคือการ “ออมก่อนใช้” ทันทีที่รับรายได้มา ให้แบ่งสัดส่วนเงินออมออกมาโอนเข้าบัญชีแยกต่างหากทันที พร้อมกับการตั้งเป้าหมายที่ชัดเจนว่าเงินก้อนนี้จะนำไปทำอะไร ควบคู่ไปกับการลดค่าใช้จ่ายที่ไม่จำเป็น
หากเป็นเงินสำรองฉุกเฉินที่อาจต้องดึงออกมาใช้เมื่อไรก็ได้ ควรเลือกเงินฝากออมทรัพย์ที่ให้สภาพคล่องสูง แต่หากเป็นเงินเก็บที่ตั้งใจออมระยะยาว และอยากสร้างวินัยให้ตัวเองพร้อมรับดอกเบี้ยที่สูงกว่า เงินฝากประจำจะตอบโจทย์เป้าหมายนี้ได้ดีกว่า
ขึ้นอยู่กับตารางที่เรากำหนดเอง หากแบ่งเงินออมเป็นสเตปขั้นบันได ค่อย ๆ เพิ่มจากหลักร้อยต้น ๆ ไปจนถึงหลักร้อยปลาย ๆ ตามที่แนะนำไว้ด้านบน จะใช้เวลาประมาณ 210 วัน (หรือ 7 เดือน) ซึ่งเป็นระยะเวลาที่กำลังพอดี และไม่สร้างความกดดันให้ตัวเองมากเกินไป

Krungsri Prompt : ให้ AI ต่อยอดไอเดียจากบทความนี้

ฉันเพิ่งอ่านบทความวิธีใช้ตารางออมเงินของ Krungsri The COACH จบแล้ว และตั้งเป้าอยากเก็บเงินก้อนแรกเพื่อเป็นเงินสำรองฉุกเฉิน ช่วยแนะนำเทคนิคการคำนวณเงินสำรองฉุกเฉินที่เหมาะสมกับรายจ่ายของมนุษย์เงินเดือน พร้อมเปรียบเทียบข้อดีของการใช้บัญชีเงินฝากประจำปลอดภาษีเพื่อล็อกเงินออมให้อยู่หมัดและรับดอกเบี้ยแบบคุ้มค่าให้หน่อย
pym logo
พิมพ์สิ่งที่ต้องการค้นหา