สินเชื่อ SME คืออะไร เตรียมธุรกิจให้พร้อมก่อนยื่นกู้
รอบรู้เรื่องยืมเงิน

สินเชื่อ SME คืออะไร เตรียมธุรกิจให้พร้อมก่อนยื่นกู้

icon-access-time Posted On 23 ตุลาคม 2569
By Krungsri The COACH
การทำธุรกิจมักมีช่วงที่ต้องใช้เงินก้อนเพิ่ม ไม่ว่าจะเป็นเงินทุนหมุนเวียน เติมสต๊อก ซื้ออุปกรณ์ หรือขยายกิจการ แต่ถ้าเงินทุนที่มีอยู่ยังไม่พอ สินเชื่อ SME ก็เป็นอีกทางเลือกที่ช่วยเสริมสภาพคล่อง และต่อยอดธุรกิจได้

Krungsri The COACH จะพาไปรู้จักว่า สินเชื่อ SME คืออะไร เหมาะกับใครบ้าง พร้อมสรุปสิ่งที่ควรเตรียมก่อนยื่นกู้ ทั้งเอกสาร และข้อมูลสำคัญ เพื่อให้ขั้นตอนขอสินเชื่อราบรื่น และเพิ่มโอกาสในการพิจารณาอนุมัติ

สินเชื่อ SME คือสินเชื่อประเภทใด

สินเชื่อ SME คือ สินเชื่อที่ธนาคารออกแบบมาเพื่อธุรกิจขนาดเล็ก และขนาดกลาง ที่มียอดขายต่อปีไม่เกิน 20 ล้านบาทโดยเฉพาะ เพื่อเป็นแหล่งเงินทุนสำหรับขับเคลื่อนกิจการ ไม่ว่าจะใช้เริ่มต้นทำธุรกิจ ขยายสาขา หรือเติมสภาพคล่องให้เงินหมุนเวียนได้ไม่สะดุด จุดเด่นคือมีความยืดหยุ่น และมีเงื่อนไขที่เข้าใจธรรมชาติของคนทำธุรกิจมากกว่าสินเชื่อส่วนบุคคลทั่วไป

สินเชื่อ SME เหมาะกับธุรกิจแบบไหน

สินเชื่อ SME

ส่วนใหญ่มักจะเป็นตัวช่วยสำคัญให้กับกิจการที่มีความต้องการ ดังนี้
  • ธุรกิจที่ต้องการขยายกิจการ : เช่น ร้านอาหารที่ต้องการเปิดสาขาใหม่ หรือแบรนด์เสื้อผ้าที่ต้องการบุกตลาดออนไลน์เต็มตัว
  • ธุรกิจที่ต้องการเสริมสภาพคล่อง : กิจการที่ต้องสำรองเงินสดไว้เป็นเงินทุนหมุนเวียนระยะสั้น จ่ายค่าวัตถุดิบ หรือจ่ายเงินเดือนพนักงานในช่วงที่รอเก็บเงินจากลูกค้า
  • ธุรกิจที่ต้องการลงทุนกับเครื่องจักรหรืออุปกรณ์ : เช่น โรงงานที่ต้องการซื้อเครื่องจักรใหม่เพื่อเพิ่มกำลังการผลิต หรือร้านกาแฟที่ต้องการอัปเกรดเครื่องชงกาแฟ
  • ธุรกิจที่ต้องการปรับปรุงหน้าร้าน : กิจการที่ต้องการรีโนเวทสถานประกอบการ หรือซ่อมแซมร้านค้าให้ดูทันสมัย และพร้อมต้อนรับลูกค้าอยู่เสมอ

เลือกสินเชื่อธุรกิจ SME แบบไหนให้ตอบโจทย์ธุรกิจ

สินเชื่อธุรกิจ SME

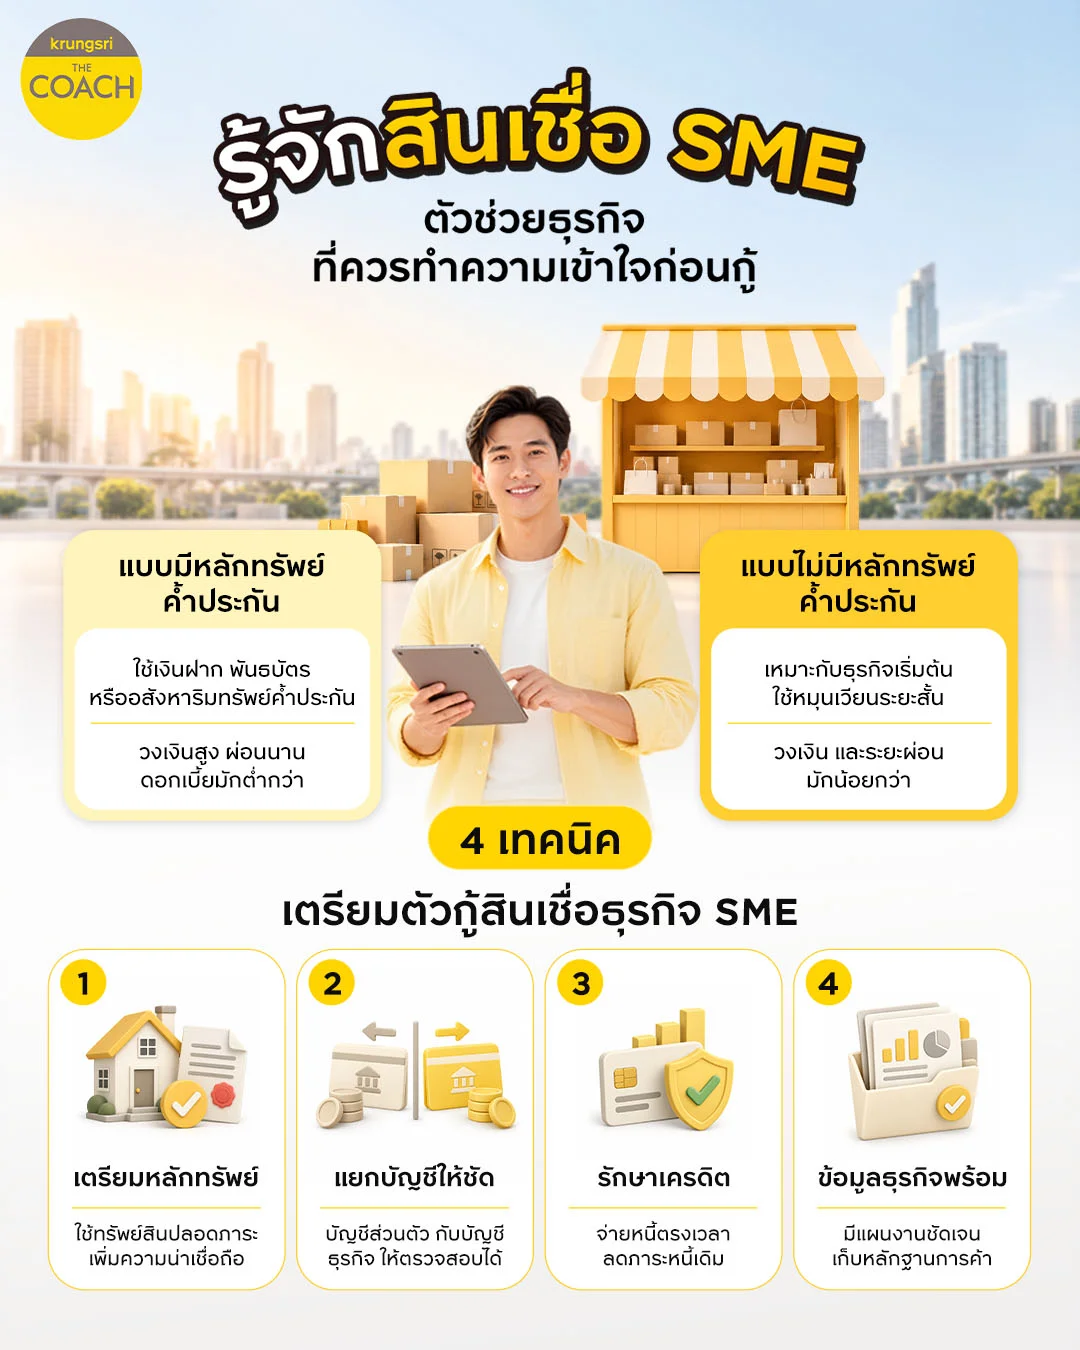
ปัจจุบันการขอกู้ SME มีรูปแบบที่หลากหลาย เพื่อให้สอดคล้องกับขนาด และความพร้อมของแต่ละกิจการ โดยหลัก ๆ แล้ว สินเชื่อธุรกิจ SME จะแบ่งเป็น 2 ประเภท ดังนี้

1. สินเชื่อ SME แบบมีหลักทรัพย์ค้ำประกัน


เป็นรูปแบบการขอสินเชื่อธุรกิจ SME ที่ผู้กู้จะต้องนำทรัพย์สินมาค้ำประกัน สามารถใช้ได้ทั้งเงินฝาก (เงินฝากประจำ และออมทรัพย์) พันธบัตรรัฐบาล หรืออสังหาริมทรัพย์ และที่ดินพร้อมสิ่งปลูกสร้าง เช่น โรงงาน สำนักงาน ที่พักอาศัย

ข้อดีของการมีหลักประกันคือ ช่วยให้ผู้ประกอบการสามารถกู้ได้วงเงินที่สูงขึ้น มีระยะเวลาชำระหนี้นานขึ้น และยังได้ดอกเบี้ยที่ถูกกว่าสินเชื่อเพื่อธุรกิจแบบไม่มีหลักทรัพย์ค้ำประกัน

2. สินเชื่อ SME แบบไม่มีหลักทรัพย์ค้ำประกัน


สินเชื่อธุรกิจ SME ประเภทนี้เหมาะสำหรับผู้ที่เพิ่งเริ่มต้นดำเนินธุรกิจมาไม่กี่ปี และต้องการเงินก้อนไว้หมุนเวียนในธุรกิจระยะสั้น โดยข้อจำกัดคือ ผู้ประกอบการที่ขอสินเชื่อรูปแบบนี้มักจะได้รับอนุมัติวงเงินกู้ และมีระยะเวลาผ่อนชำระที่น้อยกว่าสินเชื่อเพื่อธุรกิจแบบมีหลักทรัพย์ค้ำประกัน

ข้อดี และข้อจำกัดของสินเชื่อ SME ที่คนทำธุรกิจควรรู้

ข้อดี และข้อจำกัดสินเชื่อ SME

ก่อนตัดสินใจยื่นขอสินเชื่อเพื่อนำเงินก้อนใหญ่มาลงทุน ผู้ประกอบการควรชั่งน้ำหนักระหว่างข้อดี และข้อจำกัด เพื่อให้การบริหารเงินเป็นไปอย่างมีประสิทธิภาพ

ข้อดีของสินเชื่อ SME

 
  • สามารถเปลี่ยนทรัพย์สินที่มีอยู่ให้กลายเป็นเงินทุน เพื่อนำไปต่อยอดหรือหมุนเวียนในกิจการได้ดียิ่งขึ้น โดยเฉพาะธุรกิจขนาดเล็กที่มีข้อจำกัดในการระดมทุน
  • มีความยืดหยุ่นสูง สามารถนำเงินก้อนไปบริหารจัดการได้หลากหลายวัตถุประสงค์ตามแผนธุรกิจ
  • อัตราดอกเบี้ยมักจะต่ำกว่าการกู้ยืมในรูปแบบอื่น
  • เป็นการช่วยสร้างประวัติเครดิตทางการเงินที่ดีให้กับกิจการ ซึ่งจะเป็นประโยชน์ในการขอสินเชื่อครั้งต่อไป

ข้อจำกัดของสินเชื่อ SME

 
  • เกิดภาระหนี้สินที่ต้องจ่ายคืนทุกเดือน ซึ่งหากวางแผนไม่ดีอาจส่งผลกระทบต่อกระแสเงินสดของธุรกิจได้
  • หากไม่สามารถชำระคืนได้ตามเงื่อนไข หรือผิดนัดชำระ อาจทำให้ประวัติทางการเงินไม่ดี และส่งผลกระทบโดยตรงต่อการขอสินเชื่อในอนาคต

เอกสารที่ใช้ในการขอสินเชื่อ SME

การเตรียมเอกสารให้พร้อม และครบถ้วน คือกุญแจสำคัญที่จะช่วยให้ขั้นตอนการอนุมัติรวดเร็วยิ่งขึ้น โดยเอกสารที่ใช้จะมีความแตกต่างกันเล็กน้อยระหว่างบุคคลธรรมดา และนิติบุคคล ดังนี้
 
‌
รายการเอกสาร เอกสารขอสินเชื่อ SME (บุคคลธรรมดา) เอกสารขอสินเชื่อ SME (นิติบุคคล)
เอกสารยืนยันตัวตน สำเนาบัตรประชาชน สำเนาทะเบียนบ้าน สำเนาทะเบียนสมรส
ทะเบียนหย่า
ใบเปลี่ยนชื่อ-สกุล ใบมรณะบัตรคู่สมรส (ถ้ามี)
สำเนาบัตรประชาชน ทะเบียนบ้านของกรรมการผู้มีอำนาจลงนาม / เจ้าของกิจการ / ผู้ถือหุ้นตั้งแต่ 20% ขึ้นไป
เอกสารแสดงรายได้ เอกสารแสดงรายได้ (Bank Statement) 6 เดือนย้อนหลัง
(สูงสุด 3 บัญชี)
เอกสารแสดงรายได้ (Bank Statement) 6 เดือนย้อนหลัง
(สูงสุด 3 บัญชี)
เอกสารการจดทะเบียน สำเนาใบทะเบียนการค้า สำเนาหนังสือจดทะเบียนนิติบุคคล พร้อมบัญชีรายชื่อผู้ถือหุ้น หนังสือบริคณห์สนธิ หนังสือรับรองตราประทับ
(อายุไม่เกิน 3 เดือน)
เอกสารด้านภาษี และงบการเงิน - สำเนางบการเงินย้อนหลัง 3 ปี และ สำเนาบัตรประจำตัวผู้เสียภาษีอากร / ภ.พ. 20
เอกสารหลักประกัน สำเนาแสดงประเภท
กรรมสิทธิ์ในหลักประกัน
สำเนาแสดงประเภท
กรรมสิทธิ์ในหลักประกัน
เอกสารอื่น ๆ แผนที่แสดงที่ตั้งสถานประกอบการ
รูปถ่ายภายใน/ภายนอกกิจการและสินค้า
หนังสือยินยอมให้ตรวจสอบเครดิตบูโร
แผนที่แสดงที่ตั้งสถานประกอบการ
รูปถ่ายภายใน/ภายนอกกิจการและสินค้า
หนังสือยินยอมให้ตรวจสอบเครดิตบูโร

4 เทคนิคเตรียมตัวกู้สินเชื่อธุรกิจ SME ให้ราบรื่น ไม่มีสะดุด

เทคนิคกู้สินเชื่อธุรกิจ SME

ใครที่กังวลว่าการขอสินเชื่อให้อนุมัติผ่านนั้นเป็นเรื่องยาก ความจริงแล้วหากเตรียมตัวให้พร้อมตามเทคนิคเหล่านี้ ก็ช่วยเพิ่มโอกาสให้อนุมัติผ่านได้ไม่ยากเลย

1. ใช้หลักทรัพย์ค้ำประกัน


หากธุรกิจมีทรัพย์สินที่ปลอดภาระผ่อนชำระ หรือเป็นสินทรัพย์ที่มีชื่อเราเอง การนำมาใช้เป็นหลักทรัพย์ค้ำประกันจะช่วยเพิ่มความน่าเชื่อถือในสายตาธนาคาร ทำให้ธนาคารมั่นใจในการปล่อยสินเชื่อมากขึ้น ซึ่งนอกจากจะช่วยให้มีโอกาสอนุมัติผ่านฉลุยแล้ว ยังอาจทำให้ได้วงเงินที่สูงขึ้นอีกด้วย ดังนั้นก่อนไปขอสินเชื่อควรเตรียมหลักทรัพย์ค้ำประกันไปให้พร้อมเสมอ

2. แยกบัญชีส่วนตัว และบัญชีธุรกิจ เพื่อเพิ่มความน่าเชื่อถือ


เราควรแยกบัญชีบริษัทกับบัญชีส่วนตัวออกจากกันอย่างชัดเจน แม้จะเป็นกิจการขนาดเล็กก็ควรใช้บัญชีบริษัทรับจ่ายเฉพาะเรื่องธุรกิจเท่านั้น การมีรายการเดินบัญชี (Statement) ที่แสดงให้เห็นเงินเข้าและออกอย่างสม่ำเสมอ โปร่งใส และตรวจสอบที่มาที่ไปได้ จะเป็นสิ่งยืนยันว่าเราทำธุรกิจจริง มีลูกค้า และมีเงินหมุนเวียนในกิจการ ซึ่งช่วยลดความเสี่ยงในการถูกปฏิเสธสินเชื่อ
 
สินเชื่อเพื่อการพาณิชย์

3. รักษาเครดิตทางการเงินของตัวเองให้ดีเสมอ


ก่อนยื่นขอสินเชื่อ ควรจัดการภาระหนี้สินเดิมที่ผ่อนอยู่ให้เหลือน้อยที่สุด เพราะธนาคารจะมีการตรวจสอบข้อมูลจากเครดิตบูโร (สถาบันที่จัดเก็บประวัติการชำระสินเชื่อย้อนหลัง 3 ปี) หากเรามีประวัติการชำระหนี้ที่ดี จ่ายตรงเวลา ไม่เคยผิดนัดชำระ ข้อมูลส่วนนี้จะเป็นตัวช่วยสำคัญที่ทำให้ธนาคารมั่นใจ และมีโอกาสอนุมัติสินเชื่อผ่านได้ง่ายขึ้น

4. เตรียมข้อมูลธุรกิจ และแผนงานให้พร้อมตรวจสอบ


นอกจากตัวเลขรายได้แล้ว ธนาคารยังมองหาความชัดเจนในการทำธุรกิจ ควรเตรียมข้อมูลว่ากิจการทำเกี่ยวกับอะไร กลุ่มลูกค้าคือใคร แผนธุรกิจในอนาคตเป็นอย่างไร รวมถึงเก็บหลักฐานการค้า เช่น สัญญาซื้อขาย หรือใบเสร็จสั่งของไว้ให้ครบถ้วน เพื่อยืนยันว่ากิจการมีตัวตน ดำเนินธุรกิจอย่างถูกต้อง และมีทิศทางการเติบโตที่ชัดเจน

เมื่อเตรียมตัว และรวบรวมเอกสารต่าง ๆ จนครบถ้วนแล้ว ขั้นตอนต่อไปคือการมองหาสินเชื่อที่เข้าใจ และพร้อมสนับสนุนเป้าหมายธุรกิจของคุณ ซึ่งถ้าใครกำลังต้องการแหล่งเงินทุนก้อนใหม่เพื่อนำไปขับเคลื่อนแผนงานที่วางไว้ให้เกิดขึ้นจริง ลองมาดูตัวช่วยดี ๆ ที่เรานำมาฝากกันต่อได้เลย

Krungsri The COACH แนะนำ : สินเชื่อธุรกิจ SME ตอบโจทย์ทุกการเติบโต

สำหรับเจ้าของกิจการที่กำลังมองหาแหล่งเงินทุนเพื่อนำไปเสริมสภาพคล่อง หรือขยายธุรกิจ Krungsri The COACH ขอแนะนำสินเชื่อธุรกิจ Quick Loan ซึ่งเป็นสินเชื่อธุรกิจ SME ที่ออกแบบมาเพื่อคนทำธุรกิจโดยเฉพาะ พร้อมเป็นตัวช่วยให้การเงินของกิจการเดินหน้าได้อย่างคล่องตัว สามารถกู้ได้ทั้งในนามบุคคลธรรมดาและนิติบุคคล
 
สินเชื่อธุรกิจ Quick Loan

วางแผนการเงินให้ดี ช่วยให้การขอสินเชื่อ SME เป็นเรื่องง่าย

การขอสินเชื่อเพื่อธุรกิจไม่ใช่เรื่องยุ่งยากอย่างที่คิด หากผู้ประกอบการวางแผนและเตรียมความพร้อมทางการเงินอย่างเป็นระบบ โดยมีจุดที่ต้องเช็กให้ชัวร์ก่อนยื่นกู้ ดังนี้
  • แยกบัญชีธุรกิจและบัญชีส่วนตัวให้ชัดเจน เพื่อให้สถาบันการเงินตรวจสอบรายได้ง่าย
  • รักษาประวัติการชำระหนี้ให้ดี เพื่อสร้างความน่าเชื่อถือ
  • เตรียมเอกสารแสดงรายได้ และข้อมูลแผนธุรกิจให้ครบถ้วน

การเตรียมตัวที่ดีไม่เพียงแต่ช่วยให้การยื่นขอสินเชื่อราบรื่นขึ้น แต่ยังเป็นการสร้างระบบทางการเงินที่แข็งแกร่งให้กับกิจการ กู้เท่าที่จำเป็นและประเมินความสามารถในการผ่อนชำระให้พอดี เพื่อให้เงินก้อนนี้เข้ามาช่วยผลักดันธุรกิจให้เติบโตได้อย่างมั่นคง และยั่งยืน

คำถามที่พบบ่อยเกี่ยวกับสินเชื่อธุรกิจ SME

สินเชื่อเพื่อการพาณิชย์ คือ บริการทางการเงินสำหรับนิติบุคคล หรือบุคคลธรรมดาที่ต้องการเงินทุนไปใช้ในกิจกรรมทางการค้า การดำเนินงาน หรือขยายกิจการ ซึ่งมีจุดประสงค์เพื่อสร้างรายได้และผลกำไรให้กับธุรกิจโดยตรง
ธุรกิจ SME ครอบคลุมหลายอุตสาหกรรม โดยหลัก ๆ แบ่งออกเป็น 3 กลุ่ม ได้แก่ ธุรกิจภาคการผลิต ธุรกิจภาคการค้าปลีกและค้าส่ง และธุรกิจภาคการบริการ
โดยทั่วไป สินเชื่อธุรกิจ SME จะแบ่งออกเป็น 2 ประเภทหลัก คือ สินเชื่อแบบมีหลักทรัพย์ค้ำประกัน (สามารถใช้ที่ดิน อาคาร เงินฝาก หรือพันธบัตรรัฐบาลค้ำประกันเพื่อให้ได้วงเงินสูงและดอกเบี้ยถูกลง) และสินเชื่อแบบไม่มีหลักทรัพย์ค้ำประกัน (เหมาะสำหรับธุรกิจที่ต้องการเงินหมุนเวียนระยะสั้น)


อ้างอิง

Krungsri Prompt : ให้ AI ต่อยอดไอเดียจากบทความนี้

ฉันอยากได้คำแนะนำเพิ่มเติมเกี่ยวกับการเขียนแผนธุรกิจ (Business Plan) ว่าควรมีหัวข้ออะไรบ้าง และต้องเขียนอย่างไรให้ธนาคารเห็นถึงศักยภาพ และอนุมัติวงเงินให้ โดยอยากให้คุณช่วยสรุปโครงสร้างแผนธุรกิจที่สถาบันการเงินอยากเห็น พร้อมเทคนิคการบริหารกระแสเงินสด (Cash Flow) สำหรับธุรกิจขนาดเล็กให้มีความน่าเชื่อถือ
พิมพ์สิ่งที่ต้องการค้นหา