เจาะลึกกองทุนสงเคราะห์ลูกจ้าง 2569 เรื่องใกล้ตัวที่ทุกคนไม่ควรมองข้าม
เพื่อชีวิตสบาย

เจาะลึกกองทุนสงเคราะห์ลูกจ้าง 2569 เรื่องใกล้ตัวที่ทุกคนไม่ควรมองข้าม

icon-access-time Posted On 30 กันยายน 2569
By Krungsri The COACH
มีข่าวอัปเดตสำหรับมนุษย์เงินเดือนมาฝากกัน ตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป จะมีการเริ่มจัดเก็บเงินสะสม และเงินสมทบเข้า “กองทุนสงเคราะห์ลูกจ้าง” อย่างเป็นทางการ

หลายคนอาจเริ่มกังวลว่า

เงินเดือนเข้า แล้วทำไมถูกหักเพิ่ม ?

แล้วจะโดนหักอีกเท่าไร ?

เราได้สิทธิประโยชน์อะไรบ้างจากกองทุนสงเคราะห์ลูกจ้างนี้ ?


Krungsri The COACH จะพามาหาคำตอบกันแบบเจาะลึกว่า กองทุนสงเคราะห์ลูกจ้างคืออะไร พร้อมเช็กสิทธิประโยชน์ที่คุณจะได้รับ เพื่อเปลี่ยนความสงสัยให้เป็นความอุ่นใจ และเตรียมตัวรับสวัสดิการใหม่นี้ไปพร้อมกัน

กองทุนสงเคราะห์ลูกจ้างคืออะไร ?

กองทุนสงเคราะห์ลูกจ้าง

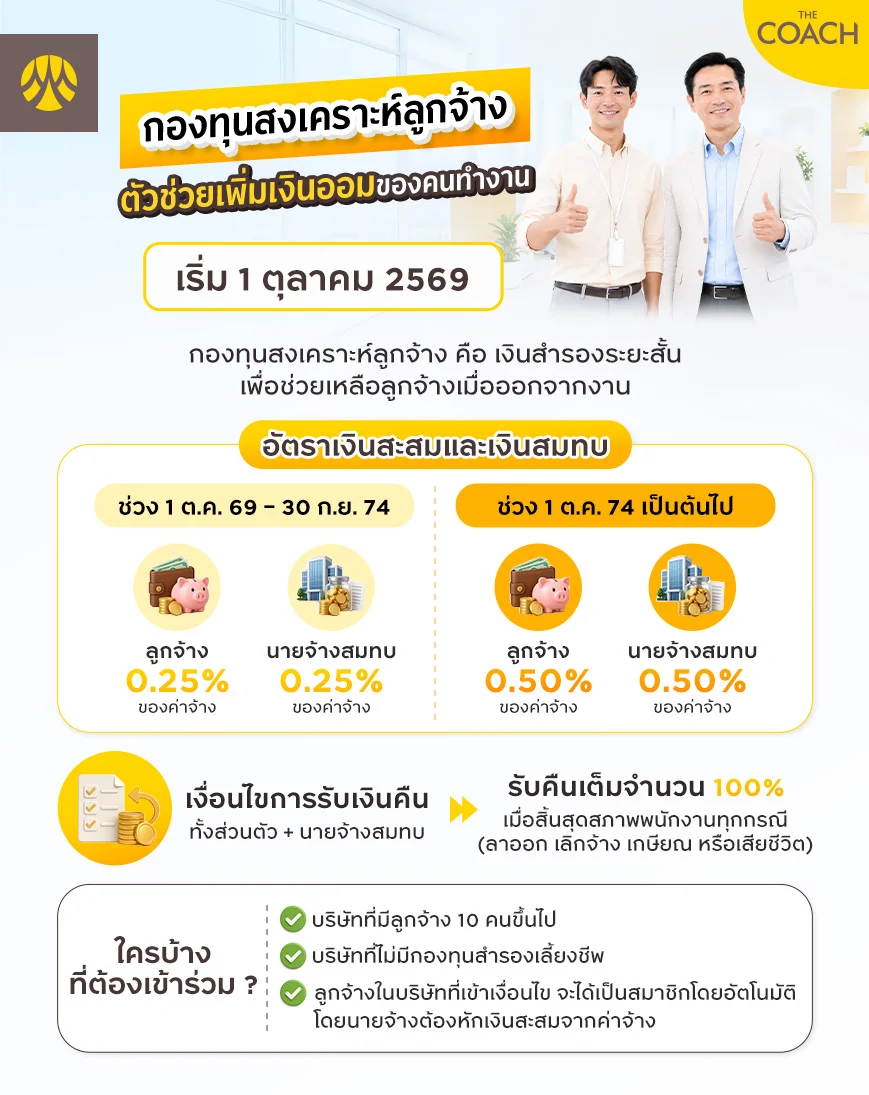
กองทุนสงเคราะห์ลูกจ้าง คือกองทุนที่จัดตั้งขึ้นตามพระราชบัญญัติคุ้มครองแรงงาน เพื่อใช้เป็นสวัสดิการและเงินทุนสำรองระยะสั้นให้กับลูกจ้างในยามที่ต้องออกจากงาน ถือเป็นหลักประกันอีกขั้นที่ช่วยให้คนทำงานมีเงินก้อนไว้ตั้งตัว โดยมีรายละเอียดการหักเงินที่ควรรู้ ดังนี้
  • เริ่มจัดเก็บ : ตั้งแต่ วันที่ 1 ตุลาคม 2569 เป็นต้นไป
  • อัตราการหักเงิน (ช่วงปี 2569-2573) : ลูกจ้างสมทบ 0.25% และนายจ้างต้องจ่ายสมทบให้อีก 0.25% ของค่าจ้างรวม
  • ตัวอย่างให้เห็นภาพ : หากคุณมีเงินเดือน 20,000 บาท จะถูกหักเข้ากองทุน 50 บาท และนายจ้างจะสมทบเพิ่มให้อีก 50 บาท เท่ากับว่าในเดือนนั้นคุณจะมีเงินเก็บในกองทุนนี้รวมเป็น 100 บาทต่อเดือน

เช็กเงื่อนไขกองทุนสงเคราะห์ลูกจ้างล่าสุด

เงื่อนไขกองทุนสงเคราะห์ลูกจ้าง

ไม่ใช่ทุกบริษัท หรือลูกจ้างทุกคนที่จะต้องถูกหักเงินเข้ากองทุนนี้ เพราะกฎหมายมีเงื่อนไขกำหนดไว้ชัดเจน มาเช็ก 2 เงื่อนไขนี้ ทั้งในมุมขององค์กรและมุมของคนทำงาน

1. เงื่อนไขในมุมขององค์กร/นายจ้าง

 
  • เป็นบริษัท หรือสถานประกอบการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป
  • บริษัท “ไม่มี” สวัสดิการกองทุนสำรองเลี้ยงชีพ (Provident Fund) ให้กับพนักงาน

2. เงื่อนไขในมุมของลูกจ้าง และสิทธิ์การรับเงินคืน

 
  • เป็นลูกจ้างที่ทำงานอยู่ในบริษัทที่เข้าเงื่อนไขด้านบน (โดยนับรวมทั้งหมด ไม่ว่าจะเป็นพนักงานรายเดือน พนักงานรายวัน หรือพนักงานทดลองงาน)
  • หากบริษัทมีกองทุนสำรองเลี้ยงชีพ (PVD) แต่คุณยังไม่ได้เข้าร่วม คุณจะถูกหักเงินเข้ากองทุนสงเคราะห์ลูกจ้างทันทีตั้งแต่เริ่มเข้าทำงาน และหลังจากผ่านโปร หรือตัดสินใจสมัครเข้าร่วมกองทุนสำรองเลี้ยงชีพ การหักเงินเข้ากองทุนสงเคราะห์ลูกจ้างก็จะสิ้นสุดลง
  • เงื่อนไขการรับเงินคืน : จะได้รับเงินคืนเมื่อสิ้นสุดสภาพการเป็นลูกจ้างทุกกรณี (ลาออก เลิกจ้าง เกษียณ หรือเสียชีวิต)

เป็นลูกจ้างรายวัน ต้องถูกหักเงินเข้ากองทุนสงเคราะห์ลูกจ้างด้วยไหม ?

หักเงินเข้ากองทุนสงเคราะห์ลูกจ้าง

ตอบ : ต้องถูกหักด้วยเช่นกัน หากสถานประกอบการเข้าเกณฑ์ที่กฎหมายกำหนด โดยวิธีการคำนวณจะคิดจากค่าจ้างจริงที่ได้รับในเดือนนั้น มาคูณ 0.25% ยกตัวอย่างเช่น
  • หากคุณได้ค่าจ้างวันละ 400 บาท และในเดือนนั้นทำงาน 20 วัน (ยอดค่าจ้างรวม 8,000 บาท)
  • คุณจะถูกหักเงินสะสม 8,000 × 0.25% = 20 บาท และนายจ้างจะจ่ายสมทบให้อีก 20 บาท
  • รวมเป็นเงินส่งเข้ากองทุน 40 บาทในเดือนนั้น

กรณีถูกบริษัทเลิกจ้าง จะมีสิทธิ์ได้รับเงินก้อนนี้คืนอย่างไร ?

ตอบ : เมื่อสิ้นสุดสภาพการเป็นลูกจ้างในทุกกรณี คุณจะมีสิทธิได้รับ เงินสะสมที่ถูกหักไว้ + เงินสมทบจากนายจ้าง + ดอกผลสะสมทั้งหมด โดยนายจ้างหรือหน่วยงานที่เกี่ยวข้องต้องดำเนินการคืนเงินให้ภายใน 30 วัน

อย่างไรก็ตาม หากคุณถูกเลิกจ้างแล้วนายจ้างไม่ยอมจ่ายค่าชดเชยตามกฎหมาย คุณสามารถยื่นเรื่องขอรับเงินสงเคราะห์จากกองทุนนี้ผ่านกระทรวงแรงงาน เพื่อช่วยบรรเทาความเดือดร้อนเบื้องต้นได้

กองทุนสงเคราะห์ลูกจ้างแตกต่างจากประกันสังคม และกองทุนสำรองเลี้ยงชีพ (PVD) อย่างไร?

กองทุนสงเคราะห์ลูกจ้าง vs. ประกันสังคม

พอมีคำว่า “กองทุน” เพิ่มเข้ามา มนุษย์เงินเดือนหลายคนอาจเริ่มสับสนว่า กองทุนสงเคราะห์ลูกจ้างต่างจากประกันสังคม หรือกองทุนสำรองเลี้ยงชีพ (Provident Fund) อย่างไร Krungsri The COACH สรุปตารางเปรียบเทียบมาให้ดูง่าย ๆ ดังนี้
 
‌
  กองทุนประกันสังคม กองทุนสำรองเลี้ยงชีพ (Provident Fund) กองทุนสงเคราะห์ลูกจ้าง
วัตถุประสงค์หลัก คุ้มครองความเสี่ยงขั้นพื้นฐาน (เจ็บป่วย ว่างงาน ชราภาพ) เงินออมระยะยาวเพื่อการเกษียณอายุ เงินทุนสำรองระยะสั้นเมื่อออกจากงาน
ลักษณะการเข้าร่วม ภาคบังคับ (ตามกฎหมาย) ภาคสมัครใจ (ขึ้นอยู่กับนโยบายบริษัทและตัวพนักงาน) ภาคบังคับ (หากบริษัทเข้าเงื่อนไข)
ใครเป็นคนจ่ายเงินบ้าง? ลูกจ้าง + นายจ้าง + รัฐบาล ลูกจ้าง + นายจ้าง ลูกจ้าง + นายจ้าง
เงื่อนไขการรับเงินคืน จ่ายชดเชยตามกรณี (เช่น เบิกค่ารักษา เงินว่างงาน บำนาญตอนอายุ 55 ปี) เมื่อลาออก หรือเกษียณ (เงินสมทบจากนายจ้างได้มากหรือน้อย มักขึ้นอยู่กับอายุงาน) เมื่อสิ้นสุดสภาพการเป็นลูกจ้างทุกกรณี โดยจะได้รับ เงินสะสมของลูกจ้าง + เงินสมทบจากนายจ้าง
แม้งานนี้จะมีกองทุนสงเคราะห์ลูกจ้างมาเป็นจุดเริ่มต้นการออมที่ดี แต่ด้วยอัตราหักเงินที่เริ่มต้นเพียง 0.25% อาจทำให้เงินก้อนที่ได้ตอนออกจากงานยังไม่เพียงพอต่อการใช้ชีวิตในช่วงว่างงานหรือช่วงฉุกเฉิน

เราจึงไม่ควรพึ่งพากองทุนนี้เพียงอย่างเดียว แต่ควรหาทางเลือกออมเงินเพิ่มด้วยตัวเอง เพื่อสร้างหลักประกันที่มั่นคงและอุ่นใจกว่าเดิม

สรุปข้อต้องรู้ ก่อนกองทุนสงเคราะห์ลูกจ้างบังคับใช้

เงินก้อนนี้ไม่ใช่รายจ่ายที่สูญเปล่า แต่เป็นเหมือนการออมเงินภาคบังคับที่มาพร้อมกับ “เงินให้เปล่า” จากนายจ้างที่สมทบให้เรา 100% เท่ากับว่าเรามีเงินเก็บสำรองเพิ่มขึ้นฟรี ๆ ทุกเดือน โดยก่อนที่จะเริ่มใช้จริง มี 3 ข้อสำคัญที่ควรเช็กทิ้งท้าย
  • เริ่มหักเงินเดือนละ 0.25% ตั้งแต่ 1 ต.ค. 2569 เป็นต้นไป
  • บังคับใช้กับบริษัทที่มีพนักงาน 10 คนขึ้นไป และไม่มีกองทุนสำรองเลี้ยงชีพ
  • เป็นเงินออมที่ได้คืนเป็นก้อนเมื่อออกจากงานทุกกรณี

การมีสวัสดิการที่ดีจากที่ทำงาน ควบคู่ไปกับการมีวินัยออมเงินด้วยตัวเอง จะช่วยให้คุณมีรากฐานทางการเงินที่แข็งแกร่ง และพร้อมรับมือกับทุกการเปลี่ยนแปลงในอนาคตได้อย่างเต็มที่

คำถามที่พบบ่อยเกี่ยวกับกองทุนสงเคราะห์ลูกจ้าง

หากบริษัทเข้าเงื่อนไข แต่หลีกเลี่ยงไม่ยอมนำส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้าง นายจ้างจะมีความผิดตามกฎหมาย และต้องรับโทษใน 2 ส่วนหลัก ๆ คือ
  • ต้องจ่ายเงินเพิ่ม : หากไม่นำส่งเงินหรือส่งไม่ครบถ้วน นายจ้างจะต้องจ่ายเงินส่วนที่ขาด พร้อมกับเงินเพิ่มในอัตรา 5% ต่อเดือน ของยอดเงินที่ค้างชำระ
  • โทษทางอาญา : กรณีที่หลีกเลี่ยงไม่ปฏิบัติตามระเบียบ ไม่ยื่นแบบ หรือไม่แจ้งข้อมูลตามที่กำหนด อาจมีโทษจำคุกไม่เกิน 6 เดือน หรือปรับไม่เกิน 10,000 บาท หรือทั้งจำทั้งปรับ
ในระหว่างที่ทำงาน และถูกหักเงินเข้ากองทุนทุกเดือน เงินสมทบในส่วนที่นายจ้างจ่ายให้จะยังไม่ต้องนำมาคำนวณเสียภาษี แต่เมื่อถึงวันที่สิ้นสุดสภาพพนักงาน และได้รับเงินก้อนคืน จะมีรายละเอียดทางภาษีที่ต้องรู้คือ
  • ส่วนที่ไม่ต้องเสียภาษี : เงินสะสมในส่วนที่หักจากเงินเดือนของตัวเราเอง (เพราะถือเป็นเงินได้ที่ถูกนำไปคำนวณภาษีแล้วในแต่ละเดือน)
  • ส่วนที่ต้องนำไปเสียภาษี : เงินสมทบในส่วนที่นายจ้างจ่ายให้ รวมถึงดอกผลที่เกิดขึ้นจากกองทุนทั้งหมด ถือเป็นเงินได้พึงประเมินที่ต้องนำไปเสียภาษี

แต่ข้อดีคือ ไม่ต้องกังวลว่าเงินก้อนนี้จะทำให้ฐานภาษีกระโดด เพราะตามกฎหมายของกรมสรรพากร ลูกจ้างมีสิทธิ์เลือก “แยกคำนวณภาษี” สำหรับเงินก้อนที่ได้รับจากการออกจากงานได้ โดยไม่ต้องนำยอดนี้ไปรวมกับเงินเดือน หรือรายได้ปกติประจำปี เพื่อช่วยลดภาระการเสียภาษีแบบอัตราก้าวหน้านั่นเอง


อ้างอิง

Krungsri Prompt : ให้ AI ต่อยอดไอเดียจากบทความนี้

ฉันอยากเช็กสิทธิประโยชน์กรณีว่างงาน หรือถูกเลิกจ้างกะทันหัน ช่วยสรุปให้หน่อยว่ามนุษย์เงินเดือนมีสิทธิได้รับเงินชดเชยหรือความช่วยเหลือจากที่ไหนบ้าง (เช่น ประกันสังคม, กฎหมายแรงงาน) ขอแบบครบถ้วน และเข้าใจง่าย
พิมพ์สิ่งที่ต้องการค้นหา