เพื่อคุ้มครองคุณและครอบครัว
ประกันสุขภาพคืออะไร รวมทุกเรื่องที่ต้องรู้ก่อนตัดสินใจซื้อ

Posted On 26 ตุลาคม 2569
By Krungsri The COACH
เวลาเจ็บป่วยหรือเกิดอุบัติเหตุแบบไม่ทันตั้งตัว นอกจากเรื่องสุขภาพที่ต้องดูแลแล้ว อีกเรื่องที่หลายคนกังวลก็คือค่ารักษาพยาบาล โดยเฉพาะเมื่อต้องเข้ารักษาในโรงพยาบาลเอกชน ซึ่งค่าใช้จ่ายอาจสูงกว่าที่วางแผนไว้
ประกันสุขภาพ (Health Insurance) จึงเป็นอีกหนึ่งตัวช่วยที่ช่วยแบ่งเบาภาระค่าใช้จ่าย และทำให้เราวางแผนรับมือกับค่ารักษาได้อุ่นใจมากขึ้น
Krungsri The COACH จะพาไปทำความเข้าใจว่าประกันสุขภาพคืออะไร มีกี่แบบ คุ้มครองอะไรบ้าง พร้อมวิธีเลือกซื้อให้ตอบโจทย์ความต้องการ และงบประมาณของตัวเองมากที่สุด
ประกันสุขภาพคืออะไร
ประกันสุขภาพ (Health Insurance) คือ ตัวช่วยแบ่งเบาค่ารักษาพยาบาลเมื่อเราเจ็บป่วย เกิดอุบัติเหตุ หรือต้องเข้ารักษาตัวในโรงพยาบาล โดยเราจ่ายค่าเบี้ยประกันตามที่กำหนด และบริษัทประกันจะช่วยดูแลค่ารักษาพยาบาลตามวงเงินและเงื่อนไขที่ระบุไว้ในกรมธรรม์
การมีประกันสุขภาพจึงช่วยลดภาระค่าใช้จ่ายก้อนใหญ่ที่อาจเกิดขึ้นแบบไม่ทันตั้งตัว และช่วยให้เงินเก็บที่วางแผนไว้สำหรับเป้าหมายอื่น ๆ ไม่ต้องถูกนำมาใช้กับค่ารักษาพยาบาลทั้งหมด
ประกันสุขภาพมีกี่ประเภท
หากแบ่งตามรูปแบบของผู้ซื้อ และลักษณะการให้ความคุ้มครอง ประกันสุขภาพจะถูกแบ่งออกเป็น 2 ประเภทหลัก ดังนี้
1. ประกันสุขภาพกลุ่ม (Group Health Insurance)
ประกันสุขภาพกลุ่ม คือ ประกันที่บริษัทหรือองค์กรทำให้กับพนักงานเพื่อเป็นสวัสดิการ โดยใช้กรมธรรม์หลักเพียงฉบับเดียวคุ้มครองคนจำนวนมาก
ข้อดีคือค่าเบี้ยประกันเฉลี่ยต่อคนจะถูกกว่าปกติ และพนักงานได้รับความคุ้มครองโดยไม่ต้องจ่ายค่าเบี้ยเอง
ข้อควรระวังคือ ความคุ้มครองนี้จะสิ้นสุดลงทันทีเมื่อเราลาออก หรือเกษียณอายุจากการทำงาน
2. ประกันสุขภาพส่วนบุคคล (Individual Health Insurance)
ประกันสุขภาพส่วนบุคคล คือ ประกันที่เราเลือกซื้อเองเพื่อช่วยดูแลค่ารักษาพยาบาลของตัวเอง โดยสามารถเลือกแผนความคุ้มครองและวงเงินค่ารักษาให้เหมาะกับความต้องการและงบประมาณได้
ค่าเบี้ยประกันจะแตกต่างกันไปในแต่ละคน ขึ้นอยู่กับหลายปัจจัย เช่น อายุ เพศ สุขภาพ และแผนประกันที่เลือก โดยความคุ้มครองจะเป็นไปตามระยะเวลาและเงื่อนไขที่กำหนดไว้ในกรมธรรม์
ประกันสุขภาพคุ้มครองอะไรบ้าง
ความคุ้มครองของประกันสุขภาพ (Medical Insurance) ค่อนข้างครอบคลุม และหลากหลาย เพื่อให้ตอบโจทย์ความต้องการของผู้ซื้อ โดยสามารถแบ่งหมวดหมู่ความคุ้มครองหลักออกเป็น 4 กลุ่ม ดังนี้
1. กลุ่มคุ้มครองค่ารักษาพยาบาล (ผู้ป่วยนอก/ผู้ป่วยใน)
กลุ่มนี้จะดูแลค่าใช้จ่ายหลักเมื่อต้องไปหาหมอ แบ่งเป็น ผู้ป่วยใน (IPD) คุ้มครองกรณีที่ต้องนอนพักรักษาตัวในโรงพยาบาล เช่น ค่าห้อง ค่ายา ค่าผ่าตัด และผู้ป่วยนอก (OPD) คุ้มครองกรณีไปหาหมอ รับยา แล้วกลับบ้านได้เลยโดยไม่ต้องนอนค้างคืน
2. กลุ่มเงินชดเชยรายวัน
กลุ่มนี้จะจ่ายเป็นเงินสดชดเชยรายได้ให้กับเราในวันที่ต้องนอนโรงพยาบาลในฐานะผู้ป่วยใน เพื่อทดแทนรายได้ที่ขาดหายไปในช่วงที่ร่างกายทำงานไม่ไหว ช่วยให้เรายังมีเงินสำหรับจัดการค่าใช้จ่ายในชีวิตประจำวันแม้จะป่วยอยู่ก็ตาม
3. กลุ่มเงินก้อนโรคร้ายแรง
กลุ่มนี้ออกแบบมาเพื่อรับมือกับโรคที่ต้องใช้เวลา และค่าใช้จ่ายสูงในการรักษา เช่น มะเร็ง โรคหัวใจ หรือหลอดเลือดสมอง โดยบริษัทจะจ่ายเป็นเงินก้อนให้ทันทีที่ตรวจพบว่าเป็นโรคตามเงื่อนไขที่กำหนด เพื่อให้เรานำเงินก้อนนี้ไปบริหารจัดการค่ารักษา หรือใช้เป็นค่าครองชีพในช่วงที่ต้องพักฟื้นยาวนาน
4. กลุ่มคุ้มครองอุบัติเหตุ
กลุ่มนี้เน้นคุ้มครองค่ารักษาพยาบาลที่เกิดจากอุบัติเหตุโดยเฉพาะ รวมถึงการจ่ายเงินก้อนชดเชยกรณีสูญเสียอวัยวะ ทุพพลภาพ หรือเสียชีวิตจากอุบัติเหตุ
5 เงื่อนไข และข้อยกเว้นที่ควรรู้ ก่อนทำประกันสุขภาพ
ก่อนตัดสินใจเซ็นสัญญา สิ่งสำคัญคือการทำความเข้าใจเงื่อนไขของประกันสุขภาพ เพื่อให้ใช้งานได้จริง และไม่เกิดปัญหาเบิกเคลมไม่ได้ในภายหลัง โดยมี 5 เรื่องที่ต้องรู้ ดังนี้
1. ข้อยกเว้นโรคที่เป็นมาก่อนทำประกัน
ประกันสุขภาพจะไม่คุ้มครองโรคเรื้อรัง โรคประจำตัว หรืออาการบาดเจ็บที่เราเป็นอยู่ก่อนแล้ว และยังรักษาไม่หายขาดในวันที่ทำประกัน การทำประกันสุขภาพในวันที่ร่างกายยังแข็งแรงสมบูรณ์จึงเป็นช่วงเวลาที่ดีที่สุด
2. ระยะเวลารอคอยของแต่ละกลุ่มโรค
เมื่อกรมธรรม์อนุมัติ ประกันจะยังไม่คุ้มครองทันที แต่จะมีระยะเวลารอคอย (Waiting Period) เช่น โรคทั่วไปต้องรอ 30-90 วัน กลุ่มโรคร้ายแรงหรือเนื้องอกต้องรอ 120 วัน หากป่วยในช่วงเวลานี้จะเบิกไม่ได้ ยกเว้นกรณีเดียวคือเจ็บป่วยจากอุบัติเหตุ ประกันจะคุ้มครองให้ทันทีตั้งแต่วันแรก
3. การสืบประวัติการรักษาย้อนหลัง
ในช่วง 2-3 ปีแรกของการทำประกัน หากเราป่วยด้วยโรคที่บริษัทสงสัยว่าอาจเป็นมาก่อนทำประกัน บริษัทมีสิทธิ์ขอตรวจสอบประวัติการรักษาย้อนหลัง ซึ่งระหว่างนี้เราอาจต้องสำรองจ่ายค่ารักษาไปก่อน หากตรวจสอบแล้วพบว่าไม่ได้เป็นมาก่อนจริง บริษัทจะจ่ายเงินชดเชยคืนให้ตามเงื่อนไข
4. เครือข่ายโรงพยาบาลที่รักษาได้
ควรตรวจสอบรายชื่อโรงพยาบาลคู่สัญญาของบริษัทประกันที่เราเลือก เพราะหากเราเข้าไปรักษาในโรงพยาบาลที่อยู่ในเครือข่าย เราสามารถใช้สิทธิ์เบิกเคลมได้เลยโดยไม่ต้องสำรองจ่ายล่วงหน้า ตามวงเงินที่กำหนดไว้ในกรมธรรม์
5. เงื่อนไขการต่ออายุตามมาตรฐานประกันสุขภาพใหม่ (New Health Standard)
ตามมาตรฐานใหม่ บริษัทประกันต้องต่ออายุสัญญาให้กับผู้เอาประกัน ยกเว้น 3 กรณีเท่านั้น คือ
- แถลงข้อมูลเท็จตอนทำประกัน
- เคลมค่ารักษาที่เกินความจำเป็นทางการแพทย์
- จงใจนอนโรงพยาบาลเพื่อหวังเงินชดเชยที่สูงกว่ารายได้จริง
แต่อาจมีการปรับเงื่อนไขให้เราร่วมจ่ายค่ารักษา (Copayment) หรือปรับเพิ่มเบี้ยประกัน หากมีการเคลมสูงผิดปกติอย่างต่อเนื่อง
วิธีเลือกทำประกันสุขภาพให้ตอบโจทย์ความต้องการ
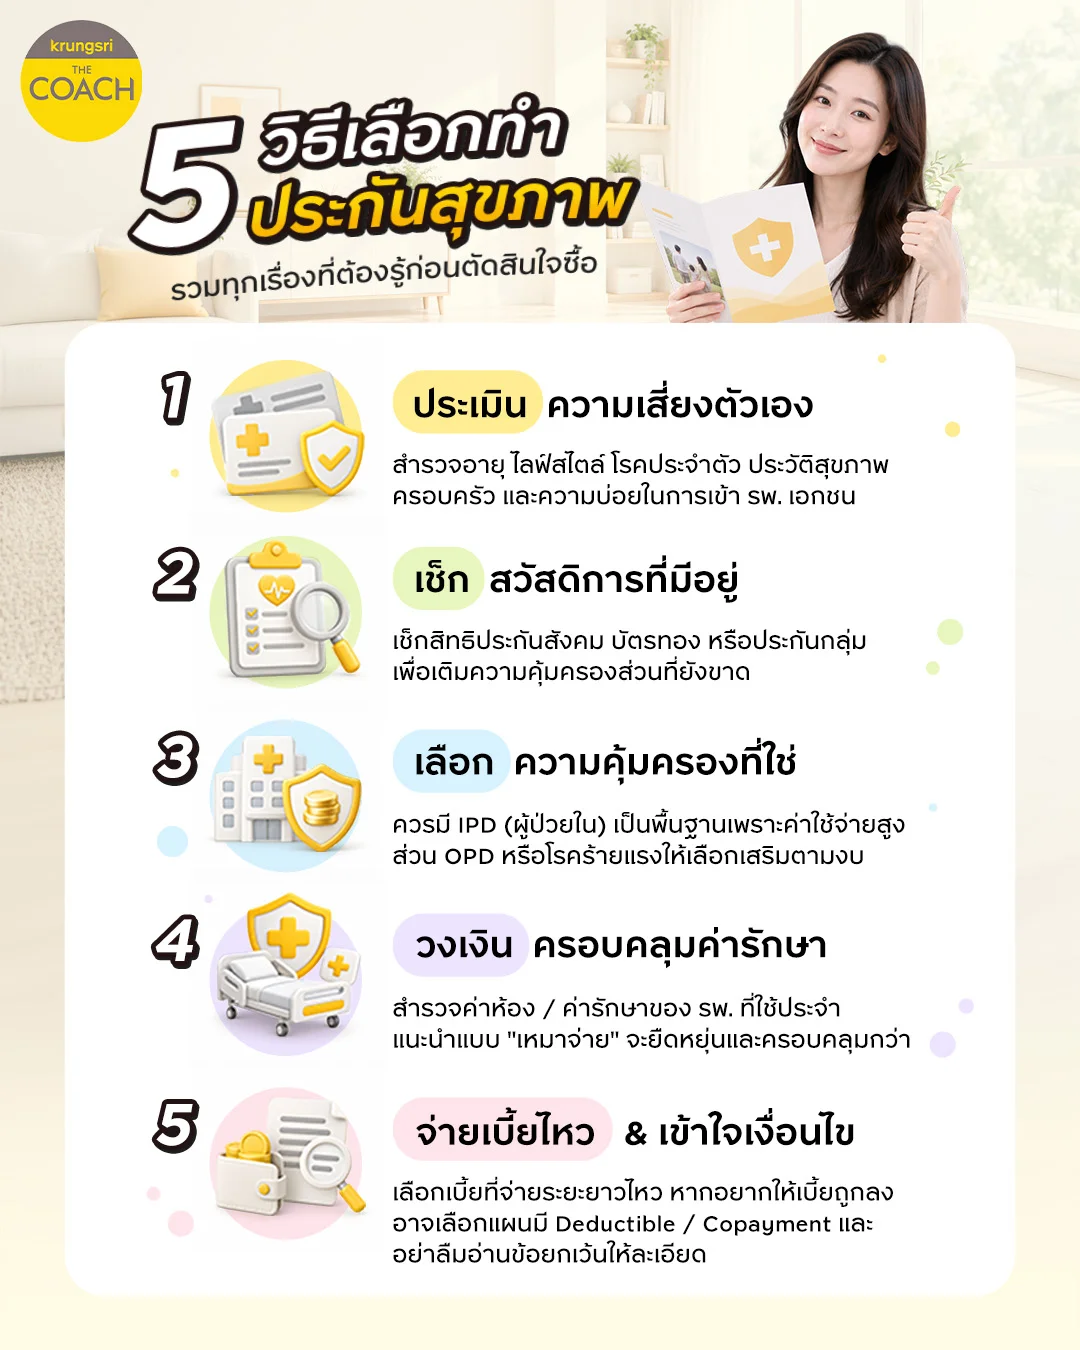
การเลือกประกันสุขภาพไม่มีแบบไหนที่ดีที่สุดสำหรับทุกคน แต่มีวิธีพิจารณาให้เหมาะกับตัวเรามากที่สุด โดยเริ่มจากขั้นตอนเหล่านี้
1. ดูความต้องการ และความเสี่ยงของตัวเองก่อน
เริ่มต้นจากการสำรวจตัวเอง เช่น อายุ ไลฟ์สไตล์มีความเสี่ยงแบบไหน มีโรคประจำตัวหรือไม่ ประวัติคนในครอบครัวเคยป่วยเป็นโรคร้ายแรงไหม รวมถึงปกติมีโอกาสเข้าโรงพยาบาลเอกชนบ่อยแค่ไหน เพื่อประเมินความเสี่ยง และแนวโน้มค่ารักษาพยาบาลที่อาจเกิดขึ้น
2. เช็กสวัสดิการที่มีอยู่
กลับมาดูสวัสดิการที่ตัวเองมีอยู่ เช่น สิทธิประกันสังคม บัตรทอง หรือประกันกลุ่มของบริษัท ว่าให้ความคุ้มครองเรื่องอะไรบ้าง และวงเงินเท่าไร เพื่อป้องกันการซื้อประกันซ้ำซ้อน และจะได้รู้ว่าควรซื้อประกันส่วนตัวเพิ่มเติมเพื่ออุดช่องโหว่ในส่วนไหน
3. เลือกความคุ้มครอง และระบบเคลมให้ตรงกับไลฟ์สไตล์
ความคุ้มครองมีหลายส่วนทั้ง IPD, OPD, โรคร้ายแรง และอุบัติเหตุ เราไม่จำเป็นต้องซื้อทุกอย่างถ้าคิดว่าไม่ได้ใช้ แต่สิ่งที่ควรมีเป็นพื้นฐานคือ IPD สำหรับคุ้มครองกรณีนอนโรงพยาบาล เพราะเป็นก้อนค่าใช้จ่ายที่หนักที่สุด ส่วน OPD หรือโรคร้ายแรง สามารถเลือกเสริมได้ตามความเสี่ยงและงบประมาณ
4. เลือกวงเงินค่ารักษาให้เพียงพอกับค่ารักษาที่จะใช้จริง
ตรวจสอบค่าห้อง ค่าผ่าตัด และค่าใช้จ่ายเฉลี่ยของโรงพยาบาลที่เราตั้งใจจะไปใช้บริการ และเลือกวงเงินประกันให้สอดคล้องกัน ปัจจุบันประกันแบบเหมาจ่ายต่อปีได้รับความนิยมมาก เพราะช่วยดูแลค่ารักษาตามจริงภายใต้วงเงินก้อนใหญ่ โดยไม่ต้องกังวลเรื่องข้อจำกัดของวงเงินย่อยในแต่ละรายการ
5. เลือกเบี้ยที่จ่ายไหว และอ่านเงื่อนไข
ควรเลือกประกันสุขภาพที่มีค่าเบี้ยเหมาะกับงบ และสามารถจ่ายต่อเนื่องได้โดยไม่กระทบค่าใช้จ่ายในชีวิตประจำวัน หากค่าเบี้ยสูงเกินไป อาจมองหาแผนที่ให้เราช่วยจ่ายค่ารักษาบางส่วน เช่น แผนที่กำหนดให้เราจ่ายค่ารักษาส่วนแรกเอง (
Deductible) หรือ การร่วมจ่าย (
Copayment) ซึ่งอาจช่วยลดค่าเบี้ยประกันลงได้
ก่อนตัดสินใจ อย่าลืมเปรียบเทียบหลาย ๆ แผน ทั้งวงเงิน ความคุ้มครอง ข้อยกเว้น และเงื่อนไขเกี่ยวกับโรคที่เป็นมาก่อน เพื่อให้ได้แผนที่เหมาะกับตัวเอง ไม่ใช่เลือกจากราคาที่ถูกที่สุดเพียงอย่างเดียว
เมื่อรู้วิธีเลือกประกันสุขภาพที่เหมาะกับตัวเองแล้ว ลองมาดูอีกหนึ่งตัวเลือกที่ให้ความคุ้มครองยืดหยุ่น และเลือกได้ตามความต้องการ
Krungsri The COACH แนะนำ : กรุงศรีประกันสุขภาพตามใจ พลัส ความคุ้มครองที่ออกแบบได้เอง
ตัวช่วยที่ให้คุณออกแบบความคุ้มครองได้เอง ตอบโจทย์ทุกไลฟ์สไตล์ ด้วยจุดเด่นที่น่าสนใจ ดังนี้
- ปรับความคุ้มครองสุขภาพได้ตามใจ : เลือกวงเงินคุ้มครองค่ารักษาพยาบาลแบบเหมาจ่ายได้ตั้งแต่ 1 ล้าน - 30 ล้านบาทต่อปี
- เลือกเพิ่มความคุ้มครองได้ตามใจ : ครอบคลุมโรคร้ายแรงสูงสุด 48 โรค ค่ารักษาพยาบาลผู้ป่วยนอก (OPD) และค่าชดเชยรายวัน
- เลือกจ่ายเบี้ยฯ ได้ตามใจ : เลือกผ่อนชำระได้ทั้งแบบรายปี ราย 6 เดือน หรือราย 3 เดือน
- ต่ออายุได้ตลอดชีพ : คุ้มครองยาวถึงอายุ 99 ปี
*การรับประกันภัยเป็นไปตามเงื่อนไขการพิจารณารับประกันภัยของบริษัท
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) ในฐานะนายหน้าประกันชีวิต เป็นผู้นำเสนอผลิตภัณฑ์ด้านประกันภัย และรับชำระค่าเบี้ยประกันภัยเท่านั้น รับประกันโดย บริษัท ไทยประกันชีวิต จำกัด (มหาชน) และ บริษัท อลิอันซ์ อยุธยา ประกันชีวิต จำกัด (มหาชน)
สรุป ซื้อประกันสุขภาพแบบไหนดี
การเลือกซื้อประกันสุขภาพให้คุ้มค่าที่สุด ไม่ได้อยู่ที่ราคาเบี้ยที่ถูกที่สุดเพียงอย่างเดียว แต่อยู่ที่ความคุ้มครองที่ตอบโจทย์ความต้องการและความเสี่ยงของแต่ละคนจริง ๆ
Krungsri The COACH ขอสรุป 3 ข้อสำคัญที่ควรพิจารณาก่อนตัดสินใจ ดังนี้
- ประเมินความเสี่ยงสุขภาพและสวัสดิการที่มีอยู่แล้ว ก่อนเลือกซื้อความคุ้มครองเพิ่มเติม
- เลือกวงเงินและแบบประกันให้ครอบคลุมค่ารักษาของโรงพยาบาลที่คาดว่าจะใช้บริการ
- ประเมินค่าเบี้ยประกันให้เหมาะกับกำลังจ่ายทั้งปัจจุบันและในระยะยาว
ไม่มีประกันสุขภาพแบบไหนที่ดีที่สุดสำหรับทุกคน มีเพียงแบบที่เหมาะกับความต้องการและไลฟ์สไตล์ของคุณมากที่สุดเท่านั้น
คำถามที่พบบ่อยเกี่ยวกับการซื้อประกันสุขภาพ
ประกันสุขภาพเน้นจ่ายค่ารักษาพยาบาลเมื่อเราเจ็บป่วยหรือเกิดอุบัติเหตุ ส่วนประกันชีวิตเน้นจ่ายเงินก้อนให้กับครอบครัวหรือคนข้างหลังในกรณีที่เราเสียชีวิต
ยังสามารถซื้อได้ แต่ค่าเบี้ยประกันจะสูงขึ้นตามอายุที่เพิ่มขึ้น และหากมีโรคประจำตัวเกิดขึ้นแล้ว บริษัทประกันอาจปฏิเสธการรับประกัน หรือรับประกันแต่ไม่คุ้มครองโรคที่เป็นอยู่ก่อน
ไม่จำเป็นต้องซื้อทั้งคู่ ควรให้ความสำคัญกับ IPD เป็นอันดับแรกเพื่อป้องกันความเสี่ยงจากค่ารักษาพยาบาลก้อนใหญ่ ส่วน OPD สามารถเลือกซื้อเพิ่มได้หากมีงบประมาณเพียงพอ หรือเป็นคนที่เจ็บป่วยเล็กน้อยบ่อยครั้ง
เบี้ยประกันสุขภาพสามารถนำมาลดหย่อนภาษีได้สูงสุดไม่เกิน 25,000 บาทต่อปี และเมื่อนำไปรวมกับเบี้ยประกันชีวิตทั่วไปแล้ว ต้องลดหย่อนรวมกันได้สูงสุดไม่เกิน 100,000 บาทต่อปี (เงื่อนไขเป็นไปตามที่กรมสรรพากรกำหนด)
อ้างอิง