ดุลการค้าอาเซียน: เมื่อการขาดดุลของเรา (มีค่า) ไม่เท่ากัน

ดุลการค้าอาเซียน: เมื่อการขาดดุลของเรา (มีค่า) ไม่เท่ากัน

16 พฤศจิกายน 2569

บทสรุปผู้บริหาร


วัฏจักรขาขึ้นของกลุ่มเทคโนโลยีและราคาพลังงานที่สูงขึ้นจากความขัดแย้งในตะวันออกกลางทำให้การนำเข้าของอาเซียนเร่งตัวขึ้น กดดันดุลการค้าของอินโดนีเซีย ฟิลิปปินส์ และเวียดนาม อย่างไรก็ตาม การขาดดุลการค้าไม่ได้สะท้อนความเปราะบางเสมอไป หากการนำเข้าส่วนใหญ่เป็นสินค้าทุนและสินค้าขั้นกลางเพื่อรองรับการผลิตและการลงทุนที่สร้างมูลค่าเพิ่มต่อการส่งออก ซึ่งจะเอื้อให้ดุลการค้าปรับดีขึ้นในระยะข้างหน้า 

ทั้งนี้ แม้ว่าทั้งสามประเทศจะเผชิญปัจจัยภายนอกที่กระทบต่อดุลการค้าร่วมกัน ทั้งราคาพลังงานที่สูงขึ้นและวัฏจักรขาขึ้นของกลุ่มเทคโนโลยี แต่แนวโน้มดุลการค้าตลอดจนการเชื่อมโยงไปสู่การผลิตและการลงทุนของแต่ละประเทศแตกต่างกันตามโครงสร้างเศรษฐกิจและการค้า และยังเป็นประเด็นที่ต้องติดตามว่าการขาดดุลการค้าในปัจจุบันสะท้อนเพียงความเปราะบางหรือจะช่วยขับเคลื่อนการลงทุนเพื่อเพิ่มศักยภาพในระยะต่อไป
 

บทนำ


ในปัจจุบัน วัฏจักรขาขึ้นของกลุ่มเทคโนโลยีเป็นแรงขับเคลื่อนสำคัญของเศรษฐกิจอาเซียนผ่านการส่งออกสินค้าเทคโนโลยีและการลงทุนในอุตสาหกรรมที่เกี่ยวข้อง เช่น อิเล็กทรอนิกส์ เซมิคอนดักเตอร์ และศูนย์ข้อมูลหรือดาต้าเซ็นเตอร์ (Data Centers) อย่างไรก็ตาม การผลิตและการลงทุนในอุตสาหกรรมเหล่านี้พึ่งพาวัตถุดิบและสินค้าทุนจากต่างประเทศ จึงทำให้การนำเข้าของอาเซียนเร่งตัวขึ้น ขณะที่ต้นทุนนำเข้าน้ำมันยังคงสูงจากความขัดแย้งในตะวันออกกลาง ปัจจัยเหล่านี้เพิ่มแรงกดดันต่อดุลการค้าโดยเฉพาะประเทศที่นำเข้าพลังงาน ส่งผลให้ดุลการค้าของหลายประเทศอ่อนแอลงและขาดดุลในบางประเทศ 

อย่างไรก็ตาม การขาดดุลการค้าไม่ได้สะท้อนความเปราะบางทางเศรษฐกิจเสมอไป และอาจมีนัยแตกต่างกันไปในแต่ละประเทศ ขึ้นอยู่กับสาเหตุและองค์ประกอบของการนำเข้า เช่น การขาดดุลจากการนำเข้าสินค้าเพื่อการบริโภคภายในประเทศและการนำเข้าพลังงาน ย่อมมีนัยแตกต่างจากการนำเข้าสินค้าทุนเพื่อรองรับการผลิตและการลงทุนซึ่งอาจช่วยเพิ่มกำลังการผลิตและสร้างมูลค่าเพิ่มในระยะต่อไป

บทความนี้จึงวิเคราะห์การเปลี่ยนแปลงของดุลการค้า (Trade Balance) ในอินโดนีเซีย ฟิลิปปินส์ และเวียดนาม โดยพิจารณาจาก 1) ความแตกต่างด้านโครงสร้างเศรษฐกิจและการค้า 2) ปัจจัยสำคัญที่ส่งผลต่อการเปลี่ยนแปลงดุลการค้าสินค้า และ 3) ความเชื่อมโยงระหว่างการนำเข้าสินค้ากับการลงทุนภายในประเทศและการลงทุนโดยตรง
จากต่างประเทศ เพื่อประเมินนัยของการขาดดุลการค้าต่อการลงทุนและศักยภาพการผลิตของแต่ละประเทศ


ความแตกต่างด้านโครงสร้างเศรษฐกิจและการค้า


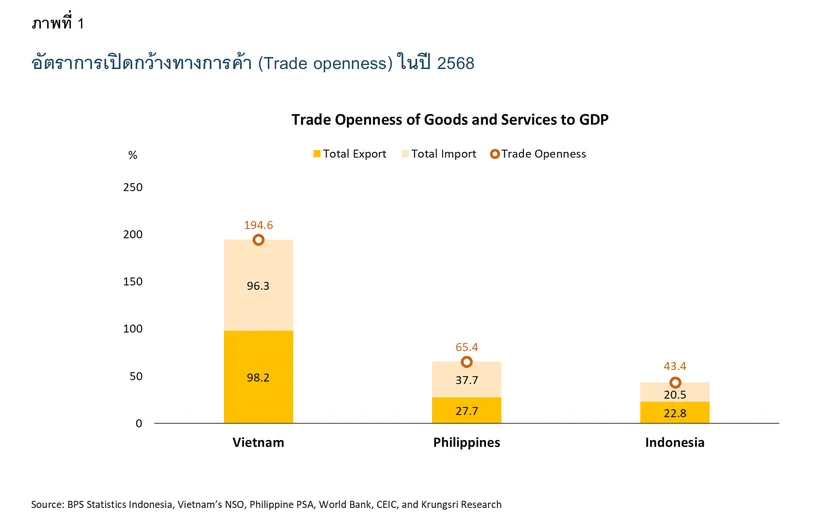
โดยทั่วไป ดุลการค้าในแต่ละประเทศมักจะมีทิศทางและการเปลี่ยนแปลงที่แตกต่างกันไปตามโครงสร้างเศรษฐกิจและการค้า โดยเศรษฐกิจอินโดนีเซียและฟิลิปปินส์มีโครงสร้างที่พึ่งพาอุปสงค์ในประเทศเป็นหลัก โดยเฉพาะการบริโภคภาคเอกชนของฟิลิปปินส์ที่มีสัดส่วนใหญ่ถึงกว่า ร้อยละ 76.4 ของผลิตภัณฑ์มวลรวมในประเทศ (Gross Domestic Product: GDP)1/ ขณะที่เศรษฐกิจเวียดนามพึ่งพาการส่งออกมากกว่าอย่างชัดเจน โดยมีสัดส่วนการส่งออกต่อ GDP สูงกว่าร้อยละ 90 ขณะที่สัดส่วนดังกล่าวของฟิลิปปินส์และอินโดนีเซียอยู่ที่เพียงร้อยละ 27.7 และ 22.8 ตามลำดับ (ภาพที่ 1)

Trade Balance
 
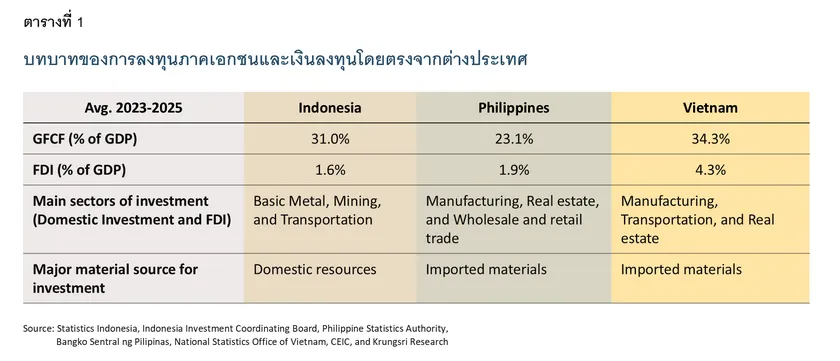
นอกจากนี้ แต่ละประเทศยังมีบทบาทของการลงทุนในระดับที่แตกต่างกัน โดยสัดส่วนการลงทุนในสินทรัพย์ถาวร (Gross Fixed Capital Formation: GFCF) ต่อ GDP ของอินโดนีเซียและเวียดนามสูงกว่าฟิลิปปินส์ (ตารางที่ 1) ทั้งนี้ เวียดนามพึ่งพาการลงทุนจากต่างประเทศ (FDI) มากกว่าอีกสองประเทศอย่างชัดเจน โดยเฉพาะในภาคการผลิต 

Trade Balance
 
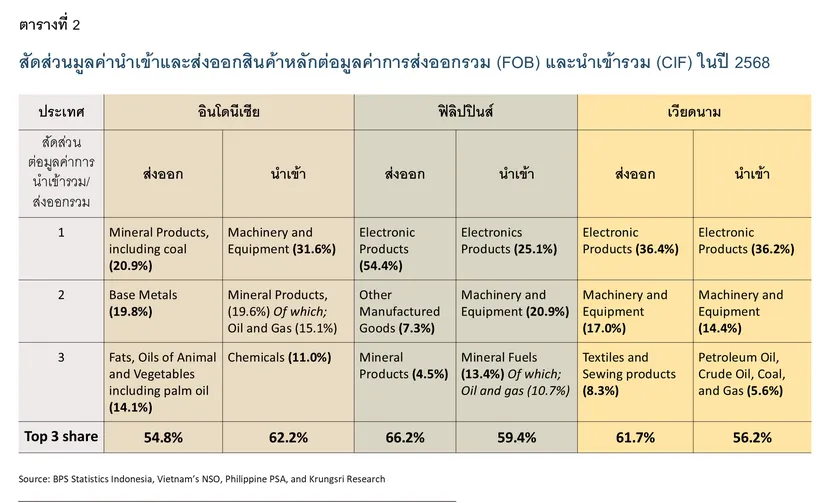
ด้วยโครงสร้างเศรษฐกิจที่แตกต่างกันในรายละเอียด ประกอบกับทรัพยากรธรรมชาติของทั้งสามประเทศที่หลากหลาย ส่งผลให้โครงสร้างสินค้าส่งออกสะท้อนฐานการผลิตที่แตกต่างกัน โดยอินโดนีเซียส่งออกสินค้าโภคภัณฑ์และสินค้าที่ใช้ทรัพยากรธรรมชาติเป็นหลัก2/ (โดยเฉพาะถ่านหิน ปาล์มน้ำมัน และผลิตภัณฑ์จากแร่และโลหะ) คิดเป็นสัดส่วนประมาณร้อยละ 54.8 ของมูลค่าการส่งออกรวมในปี 2568 ขณะที่ฟิลิปปินส์และเวียดนามพึ่งพาการส่งออกสินค้ากลุ่มอิเล็กทรอนิกส์เป็นหลักกว่าร้อยละ 54.4  และ 36.4 ของมูลค่าการส่งออกรวม (ตารางที่ 2) ตามลำดับ

แม้สินค้านำเข้าหลักของสามประเทศนี้จะแตกต่างกันเล็กน้อย โดยอินโดนีเซียนำเข้าเครื่องจักรและอุปกรณ์ซึ่งนับเป็นสินค้าทุนคิดเป็นสัดส่วนสูงสุด ขณะที่ฟิลิปปินส์และเวียดนามเน้นนำเข้าสินค้าอิเล็กทรอนิกส์เพื่อเป็นสินค้าขั้นกลางในการผลิต ตามมาด้วยการนำเข้าเครื่องจักรและอุปกรณ์ แต่สิ่งที่เหมือนกันคือ ทั้งสามประเทศพึ่งพาการนำเข้าน้ำมันและก๊าซจากต่างประเทศ ซึ่งราคาพลังงานที่สูงขึ้นจากความขัดแย้งในตะวันออกกลางได้สร้างแรงกดดันต่อต้นทุนนำเข้าของทั้งสามประเทศในช่วงที่ผ่านมา

Trade Balance


ปัจจัยสำคัญที่ส่งผลต่อการเปลี่ยนแปลงของดุลการค้า


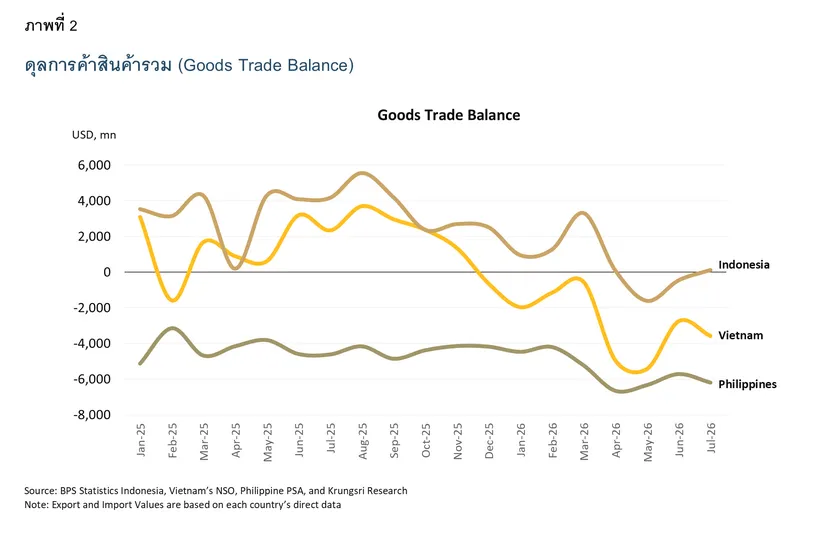
เมื่อพิจารณาดุลการค้า (Trade Balance) ตั้งแต่เดือนมกราคม 2568 ถึงเดือนกรกฎาคม 2569 พบว่าฟิลิปปินส์ขาดดุลการค้ามาตลอด ขณะที่อินโดนีเซียและเวียดนามเริ่มขาดดุลการค้าในปี 2569 (ภาพที่ 2) เนื่องจากปัจจัยหลัก 2 ปัจจัย ดังนี้ 1) ราคาพลังงานปรับสูงขึ้น หลังความขัดแย้งในตะวันออกกลางทวีความรุนแรง และ 2) วัฏจักรขาขึ้นของกลุ่มเทคโนโลยี ที่ทำให้การนำเข้าสินค้าที่เกี่ยวข้องกับการผลิตสินค้าอิเล็กทรอนิกส์เร่งตัวขึ้น

Trade Balance

1. ราคาพลังงานปรับสูงขึ้น


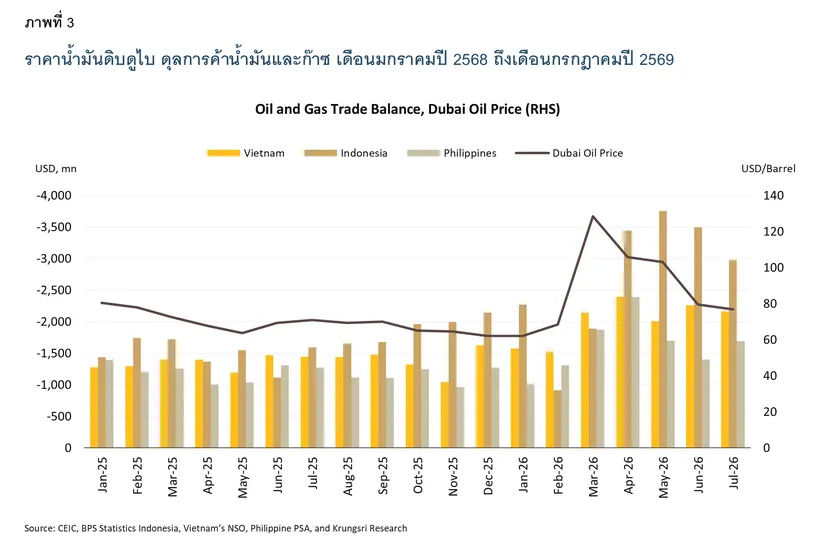
ความขัดแย้งในตะวันออกกลางที่ทวีความรุนแรงมากขึ้น ได้ส่งผลให้ราคาพลังงานในตลาดโลกปรับสูงขึ้นตาม ทั้งสามประเทศซึ่งเป็นผู้นำเข้าน้ำมันและก๊าซสุทธิจึงขาดดุลการค้าน้ำมันและก๊าซเพิ่มขึ้นอย่างมีนัยสำคัญในช่วง 7 เดือนแรกของปี 2569 (ภาพที่ 3) โดยการขาดดุลสะสมของอินโดนีเซียสูงกว่าทั้งเวียดนามและฟิลิปปินส์ เนื่องจากเศรษฐกิจอินโดนีเซียมีขนาดใหญ่กว่าและยังพึ่งพาพลังงานสูงกว่า จึงมีปริมาณการนำเข้าที่สูงกว่ามาก ทั้งนี้ หากราคาน้ำมันโลกยังคงทรงตัวในระดับสูง ต้นทุนการนำเข้าสินค้ากลุ่มนี้จะยังเป็นแรงกดดันต่อดุลการค้าของทั้งสามประเทศต่อไป

Trade Balance
 

2. วัฏจักรขาขึ้นของกลุ่มเทคโนโลยี


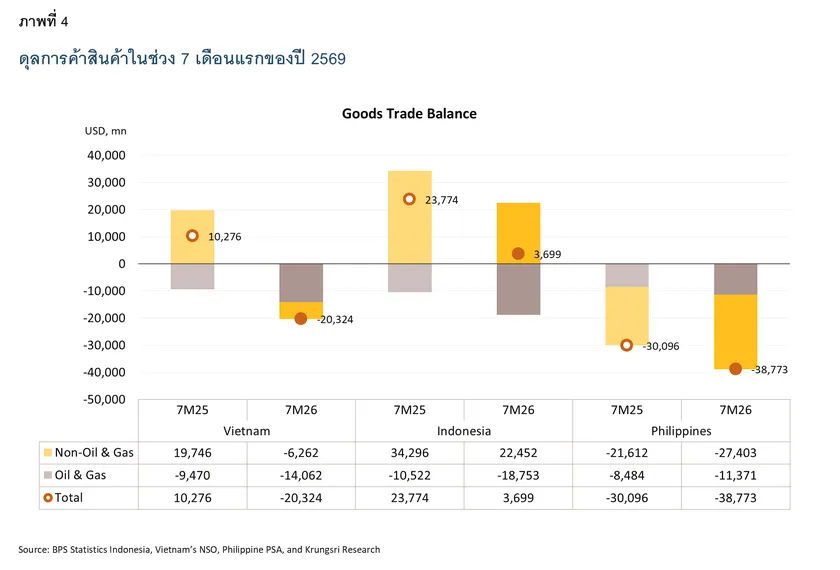
ในเวลาเดียวกัน แม้การส่งออกสินค้าอื่นๆ ที่ไม่รวมน้ำมันและก๊าซ (Non-Oil and Gas exports) ของทั้งสามประเทศจะขยายตัว แต่การนำเข้าสินค้าในกลุ่มที่เกี่ยวข้องกับเทคโนโลยีเติบโตเร็วกว่า จึงกดดันดุลการค้าที่ไม่รวมน้ำมันและก๊าซ (Non-Oil and Gas Trade Balance) โดยดุลการค้าประเภทนี้ของอินโดนีเซียเกินดุลลดลงจากปีก่อน เวียดนามพลิกเป็นขาดดุลจากที่เคยเกินดุลในช่วงเดียวกันของปีที่แล้ว ส่วนฟิลิปปินส์ขาดดุลเพิ่มขึ้น (ภาพที่ 4) อย่างไรก็ตาม ปัจจัยที่กดดันดุลการค้าของแต่ละประเทศมีความแตกต่างกัน ดังนี้
  • เวียดนามและฟิลิปปินส์: การนำเข้าที่เพิ่มขึ้นส่วนใหญ่มาจากสินค้าอิเล็กทรอนิกส์ สอดคล้องกับโครงสร้างการผลิตเพื่อส่งออกที่พึ่งพาชิ้นส่วนและสินค้าขั้นกลางจากต่างประเทศเป็นสำคัญ ทำให้การนำเข้าของทั้งสองประเทศขยายตัวไปพร้อมกับการส่งออกท่ามกลางวัฏจักรเทคโนโลยีขาขึ้นของโลก

  • อินโดนีเซีย: การนำเข้าที่เพิ่มขึ้นมาจากเครื่องจักรและอุปกรณ์มากที่สุด ซึ่งสะท้อนการลงทุนในสินทรัพย์ถาวรในประเทศ แต่ไม่ได้ไปในทิศทางเดียวกับการส่งออกเช่นเดียวกับอีกสองประเทศ เนื่องจากการส่งออกของอินโดนีเซียขึ้นอยู่กับวัฏจักรสินค้าโภคภัณฑ์และนโยบายภายในประเทศเป็นสำคัญ


Trade Balance
 

ความเชื่อมโยงระหว่างดุลการค้ากับการลงทุน


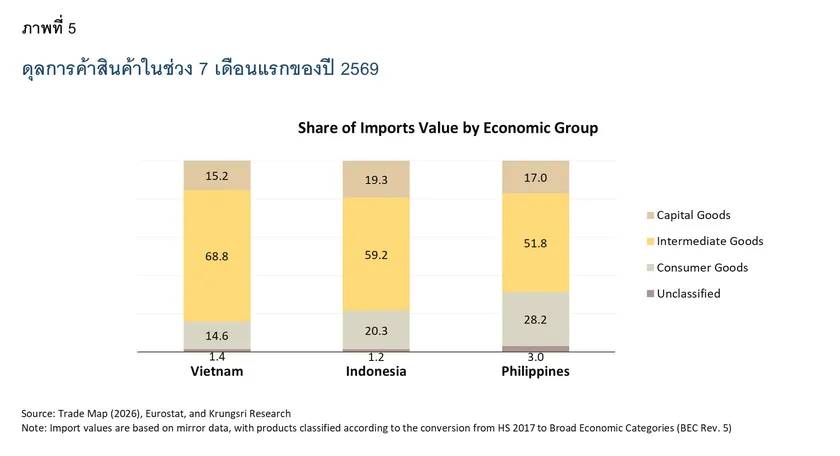
การนำเข้าที่เร่งตัวขึ้นแม้จะกดดันดุลการค้า แต่ไม่ได้สะท้อนความเปราะบางทางเศรษฐกิจเสมอไป โดยเฉพาะหากการนำเข้าส่วนใหญ่เป็นสินค้าทุน (Capital Goods) และสินค้าขั้นกลาง (Intermediate Goods) ที่ใช้รองรับการผลิตและการลงทุน โดยสินค้าทั้งสองกลุ่มมีสัดส่วนสูงกว่าร้อยละ 80 ของมูลค่าการนำเข้ารวมของเวียดนามและอินโดนีเซีย และร้อยละ 69 ในฟิลิปปินส์ (ภาพที่ 5) ทั้งนี้ หากพิจารณาความเชื่อมโยงกับการลงทุน สินค้าทุนมีความสำคัญมากกว่า เนื่องจากการนำเข้าสินค้าทุนอาจสะท้อนการสะสมทุนและการเพิ่มกำลังการผลิตในประเทศโดยตรง

Trade Balance

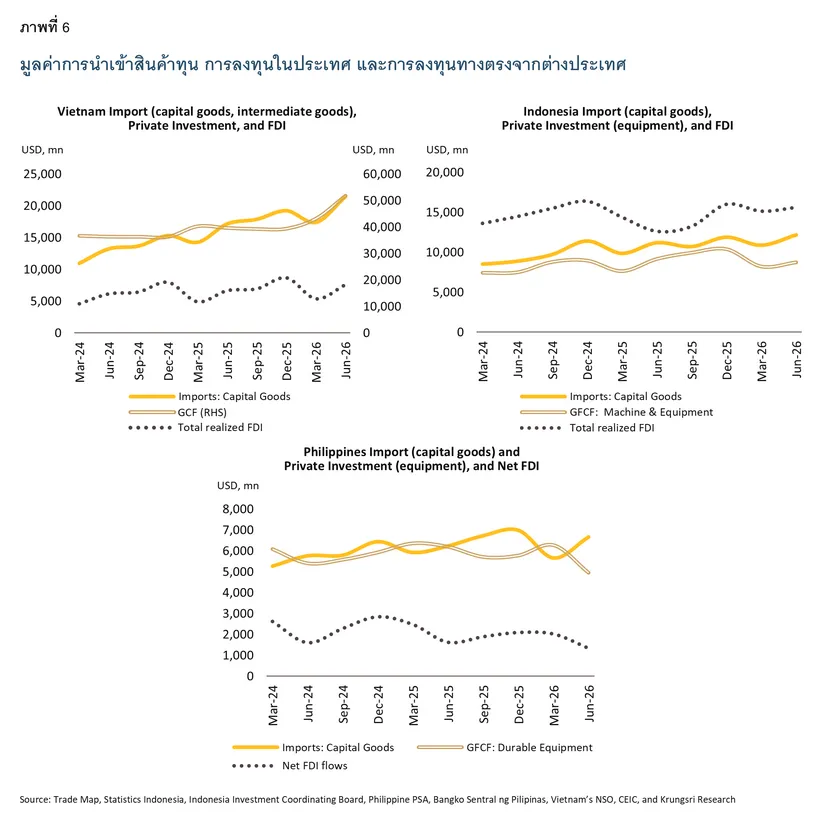
เมื่อพิจารณาความสัมพันธ์ระหว่างการนำเข้าสินค้าทุนกับการลงทุน3/ พบว่าความเชื่อมโยงแตกต่างกันในแต่ละประเทศ โดยอินโดนีเซียมีการเปลี่ยนแปลงของการนำเข้าสินค้าทุนสอดคล้องกับการเปลี่ยนแปลงของการลงทุนในเครื่องจักรและอุปกรณ์ในประเทศ (Gross Fixed Capital Formation (GFCF): Machine and Equipment) อย่างมีนัยสำคัญ4/ ขณะที่เวียดนาม การเปลี่ยนแปลงของการนำเข้าสินค้าทุนสอดคล้องกับการเปลี่ยนแปลงของการลงทุนโดยตรงจากต่างประเทศ (Foreign Direct Investment: FDI)5/ (ภาพที่ 6)

ในทางตรงกันข้าม ในกรณีของฟิลิปปินส์กลับไม่พบความสัมพันธ์ที่มีนัยสำคัญระหว่างการนำเข้าสินค้าทุนกับทั้งการลงทุนในสินค้าคงทน (GFCF: Durable Equipment) และ FDI สุทธิ อีกทั้งการลงทุนในสินค้าคงทนและ FDI สุทธิยังมีแนวโน้มชะลอตัวลงตั้งแต่ปลายปี 2568 ท่ามกลางปัญหาทุจริตในโครงการภาครัฐที่กระทบความเชื่อมั่นของนักลงทุน สะท้อนว่าการนำเข้าสินค้าทุนที่เพิ่มขึ้นยังไม่แปรไปสู่การลงทุนที่เกิดขึ้นจริงเมื่อเทียบกับเวียดนามและอินโดนีเซีย 

Trade Balance
 
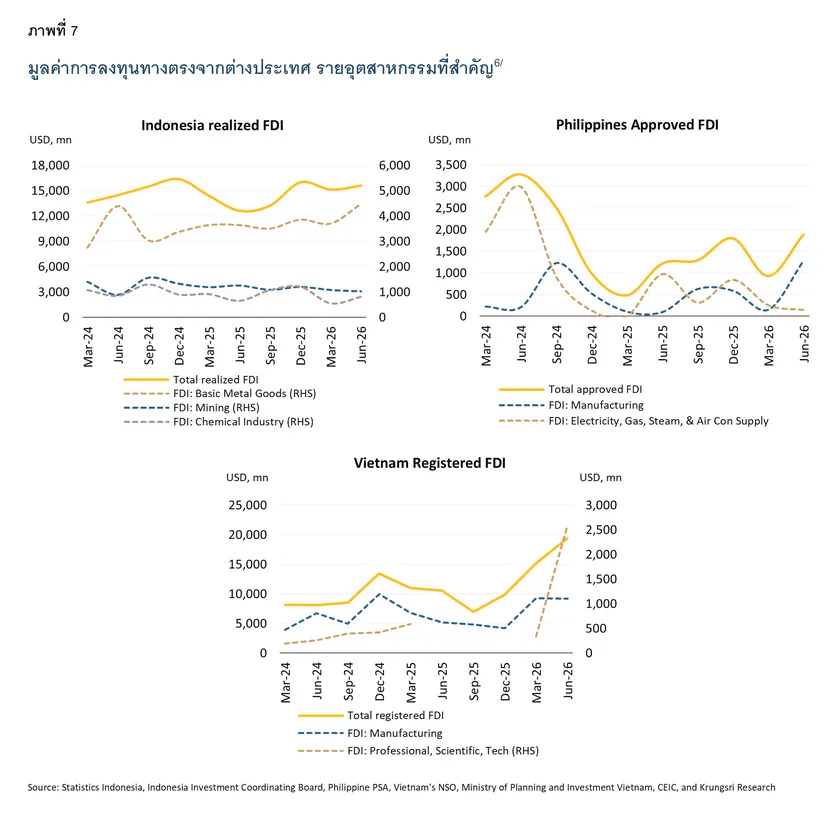
อย่างไรก็ตาม ตัวเลขการลงทุนโดยรวมยังไม่ได้สะท้อนว่าเม็ดเงินลงทุนไหลเข้าสู่ภาคเศรษฐกิจใด ซึ่งมีนัยต่อกำลังการผลิตและการค้าแตกต่างกัน และเนื่องจากข้อมูลการลงทุนในประเทศจำแนกรายอุตสาหกรรมมีข้อจำกัด เราจึงใช้ FDI รายอุตสาหกรรมเป็นเครื่องชี้ทิศทางการลงทุนและความเชื่อมโยงกับโครงสร้างการค้าของแต่ละประเทศ (ภาพที่ 7) ดังนี้

ในอินโดนีเซีย เม็ดเงินลงทุนส่วนใหญ่ยังคงกระจุกตัวในอุตสาหกรรมโลหะขั้นต้นและเหมืองแร่ สะท้อนบทบาทของภาคทรัพยากรธรรมชาติในการดึงดูด FDI ขณะที่ฟิลิปปินส์ เงินลงทุนไหลเข้าสู่ภาคการผลิตเป็นหลัก รองลงมาคือการผลิตและจำหน่ายไฟฟ้า ก๊าซ ไอน้ำ และระบบปรับอากาศ ส่วนเวียดนาม FDI ส่วนใหญ่ยังคงไหลเข้าสู่ภาคการผลิต โดยเฉพาะการผลิตเพื่อการส่งออก ขณะที่การลงทุนในกิจกรรมที่เกี่ยวข้องกับวิทยาศาสตร์และเทคโนโลยีมีแนวโน้มเพิ่มขึ้น สะท้อนบทบาทที่เพิ่มขึ้นของอุตสาหกรรมการผลิตขั้นสูงและนวัตกรรม

Trade Balance

มุมมองวิจัยกรุงศรี


แม้อินโดนีเซีย ฟิลิปปินส์ และเวียดนาม จะเผชิญปัจจัยภายนอกร่วมกัน ทั้งราคาพลังงานที่สูงขึ้นและวัฏจักรขาขึ้นของกลุ่มเทคโนโลยี แต่ผลกระทบต่อดุลการค้าตลอดจนการเชื่อมโยงไปสู่การลงทุนเพื่อเพิ่มศักยภาพการผลิตและการแข่งขันทางการค้าของแต่ละประเทศแตกต่างกันตามโครงสร้างเศรษฐกิจและการค้า โดยมีข้อสังเกต ดังนี้
  1. ผลจากการนำเข้าน้ำมันและก๊าซต่อดุลการค้า: แม้ว่าสัดส่วนการนำเข้าน้ำมันและก๊าซของอินโดนีเซียจะสูงถึงร้อยละ 15.1 ของการนำเข้ารวม ซึ่งมากกว่าฟิลิปปินส์และเวียดนาม (ที่ร้อยละ 10.7 และร้อยละ 5.6 ตามลำดับ ดังแสดงในตารางที่ 1) แต่อินโดนีเซียกลับเผชิญแรงกดดันจากต้นทุนพลังงานน้อยกว่าฟิลิปปินส์และเวียดนามโดยเปรียบเทียบ เนื่องจากอินโดนีเซียมีฐานการผลิตและส่งออกเชื้อเพลิงสำคัญอย่างถ่านหิน ซึ่งช่วยชดเชยผลกระทบจากต้นทุนพลังงานนำเข้าที่เพิ่มขึ้นได้บางส่วน 

  2. ผลจากวัฎจักรขาขึ้นของกลุ่มเทคโนโลยี:

    •  ผลต่อดุลการค้า: การส่งออกสินค้าเทคโนโลยีของเวียดนามและฟิลิปปินส์ขยายตัวน้อยกว่าการนำเข้า ซึ่งลดทอนผลบวกต่อดุลการค้าสินค้าของทั้งสองประเทศ อย่างไรก็ดี หากสินค้านำเข้าส่วนใหญ่เป็นสินค้าทุนซึ่งสร้างมูลค่าเพิ่มต่อการส่งออก ก็จะเอื้อให้ดุลการค้าปรับดีขึ้นในระยะข้างหน้า ขณะที่อินโดนีเซียเน้นส่งออกสินค้าจากทรัพยากรธรรมชาติเป็นสำคัญ และการนำเข้าที่เพิ่มขึ้นส่วนใหญ่เป็นกลุ่มเครื่องจักรและอุปกรณ์

    • ผลต่อการค้าและการลงทุนในกลุ่มเทคโนโลยี: โครงสร้างการส่งออกที่แตกต่างกันทำให้ทั้งสามประเทศได้รับประโยชน์จากวัฏจักรเทคโนโลยีผ่านคนละช่องทาง โดยเวียดนามและฟิลิปปินส์มีโอกาสได้รับอานิสงส์โดยตรงผ่านการส่งออกสินค้าอิเล็กทรอนิกส์ ขณะที่อินโดนีเซียมีโอกาสได้รับประโยชน์จากการลงทุนที่เกี่ยวเนื่องกับเศรษฐกิจดิจิทัล โดยเฉพาะศูนย์ข้อมูลหรือดาต้าเซนเตอร์ (Data Center) ซึ่งได้รับแรงหนุนจากตลาดในประเทศที่มีขนาดใหญ่ มากกว่าการเป็นฐานการผลิตสินค้าอิเล็กทรอนิกส์เพื่อส่งออก

  3. ด้านความเชื่อมโยงระหว่างการนำเข้ากับการลงทุน: อาเซียนเป็นฐานการผลิตที่สำคัญในห่วงโซ่อุปทานซึ่งยังต้องพึ่งพาการนำเข้าสินค้าทุนและสินค้าขั้นกลางเป็นสำคัญ โดยอินโดนีเซียและเวียดนามมีทิศทางการนำเข้าสินค้าทุนที่สอดคล้องกับการขยายตัวของการลงทุนในประเทศค่อนข้างชัดเจน (ภาพที่ 6) ขณะที่ยังไม่เห็นความเชื่อมโยงดังกล่าวในฟิลิปปินส์ เนื่องจากประเด็นการทุจริตในโครงการภาครัฐที่ส่งผลต่อความเชื่อมั่นนักลงทุน ทั้งนี้ เวียดนามมีบทบาทของ FDI ในภาคการผลิตเด่นชัดกว่าอีกสองประเทศ สะท้อนการเป็นฐานการผลิตที่เชื่อมโยงกับห่วงโซ่อุปทานโลกมากกว่า (ภาพที่ 7) ขณะที่อินโดนีเซียนำเข้าสินค้าทุนสำหรับการผลิตที่ใช้ทรัพยากรธรรมชาติและเพื่อรองรับอุปสงค์ในประเทศเป็นหลัก


ในภาพรวม เวียดนามและฟิลิปปินส์ได้รับอานิสงส์จากวัฏจักรขาขึ้นของกลุ่มเทคโนโลยีที่ช่วยหนุนการส่งออกสินค้าเทคโนโลยีเด่นชัดกว่าอินโดนีเซีย อย่างไรก็ดี เวียดนามและฟิลิปปินส์ยังพึ่งพาการนำเข้าวัตถุดิบและสินค้าขั้นกลางในสัดส่วนสูง ซึ่งอาจกดดันดุลการค้าต่อเนื่อง ดังนั้นแนวโน้มดุลการค้าของสินค้าในกลุ่มนี้ ตลอดจนความเชื่อมโยงไปสู่ภาคการค้ากับการผลิตและการลงทุนในประเทศ ยังเป็นประเด็นที่ต้องติดตามว่าทั้งสองประเทศจะลดการพึ่งพาการนำเข้าได้มากน้อยเพียงใด หรือจะสามารถสนับสนุนกิจกรรมทางเศรษฐกิจในประเทศและการส่งออกได้อย่างไร เพื่อตอบโจทย์ว่าการขาดดุลการค้าในปัจจุบันสะท้อนเพียงความเปราะบาง หรือเป็นปัจจัยที่ช่วยขับเคลื่อนการลงทุนเพื่อเพิ่มศักยภาพทางเศรษฐกิจในระยะต่อไป
 

แหล่งอ้างอิง


Ministry of Investment and Downstream Industry. (2025). Press Release Investment Realization January – December 2024. 

Ministry of Investment and Downstream Industry. (2026). Press Release Investment Realization First Quarter (January –March) of 2026. 

Ministry of Investment and Downstream Industry. (2026). Press Release Investment Realization Performance January - December 2025. 

Philippines Statistics Authority. (n.d.). Approved Investment. Retrieved from https://psa.gov.ph/statistics/foreign-investments

Publications Office of the European Union. (n.d.). Eurostat statistical classifications. Retrieved from https://op.europa.eu/en/web/eu-vocabularies/eurostat?nstoken=7SOY%2FFbMog3%2FTQb%2Ffodzv9w1V8LxlS8OTFmsqY3NouAHkThOMV%2F%2Bf9OfldJ1%2F3qC2QjvvoqmJfl0vOYkIBHS3%2F%2FIbZEC%2FnO3NIwUP6yeWxwbu8f5b7rTJgfrdUs0bhb0YLC7gTdU6FsTGU63uCFNRCNSRYYHGvbyWTkFqj30oNFYp9A9

Statistics Indonesia. (n.d.). Economic statistics. Retrieved from https://www.bps.go.id/en/statistics-table?
subject=530

Vietnam National Statistics Office. (n.d.). Investment and construction. Retrieved from National Statistics Office: https://www.nso.gov.vn/en/investment-and-construction/


1/ ในปี 2568 อินโดนีเซีย ฟิลิปปินส์ และเวียดนามมีสัดส่วนการบริโภคภาคเอกชนต่อผลิตภัณฑ์มวลรวมในประเทศ (Gross Domestic Product: GDP) ที่ร้อยละ 55.2, 76.4 และ 53.2 ตามลำดับ 
2/ ตาม Downstreaming Strategy ซึ่งเป็นนโยบายเศรษฐกิจระดับชาติที่ควบคุมการส่งออกสินค้าโภคภัณฑ์ดิบสำคัญ ขณะเดียวกันส่งเสริมการผลิตและแปรรูปภายในประเทศสำหรับการส่งออกเพื่อสร้างมูลค่าทางเศรษฐกิจที่สูงขึ้น
3/ การทดสอบสหสัมพันธ์ด้วยการคำนวณสัมประสิทธิ์สหสัมพันธ์ของเพียร์สัน (Pearson correlation coefficient) ระหว่างการเปลี่ยนแปลงรายไตรมาสของมูลค่าการนำเข้าสินค้าทุนกับ การเปลี่ยนแปลงของการลงทุนในประเทศ (GFCF) และการลงทุนโดยตรงจากต่างประเทศ (FDI) จากข้อมูลตั้งแต่ไตรมาสที่ 1 ปี 2564 ถึงไตรมาสที่ 2 ปี 2569 (n = 21)และทดสอบ นัยสำคัญทางสถิติแบบสองทางที่ระดับนัยสำคัญร้อยละ 5 ทั้งนี้ เนื่องจากมีข้อจำกัดด้านข้อมูลจึงใช้ข้อมูลการลงทุนรวม (Gross Capital Formation: GCF) แทน GFCF ที่ไม่มีข้อมูล รายไตรมาส สำหรับเวียดนาม และใช้ข้อมูลกระแสเงินลงทุนโดยตรงสุทธิ (Net FDI flow) แทนข้อมูล FDI ที่เกิดขึ้นจริง (Realized FDI) สำหรับฟิลิปปินส์ 
4/ R-squared = 0.91, p-value < 0.001
5/ R-squared = 0.66, p-value = 0.001
6/ สำหรับฟิลิปปินส์และเวียดนาม ใช้ข้อมูลเงินลงทุนที่ได้รับอนุมัติ (Approved FDI) และเงินลงทุนที่จดทะเบียน (Registered FDI) ตามลำดับ เนื่องจากไม่มีการรายงานข้อมูล FDI ที่เกิดขึ้นจริง (Realized FDI) ที่จำแนกรายอุตสาหกรรม

 
ย้อนกลับ
พิมพ์สิ่งที่ต้องการค้นหา