บทสรุปผู้บริหาร
ผู้บริโภคทั่วโลกหันมาบริโภคเพื่อสุขภาพและความเป็นอยู่ที่ดีมากขึ้น โดยมีปัจจัยเร่งสำคัญจาก (1) แนวทางโภชนาการฉบับใหม่ในหลายประเทศ ที่แนะนำให้บริโภคโปรตีนต่อวันเพิ่มขึ้น (2) กระแส Longevity และสังคมสูงวัยที่เกิดขึ้นในหลายประเทศ (3) ผู้ป่วยโรคไม่ติดต่อเรื้อรัง (NCDs) ที่เพิ่มขึ้นและความตระหนักรู้ด้านสุขภาพ และ (4) ความก้าวหน้าทางวิทยาศาสตร์โภชนาการและนวัตกรรมอาหาร
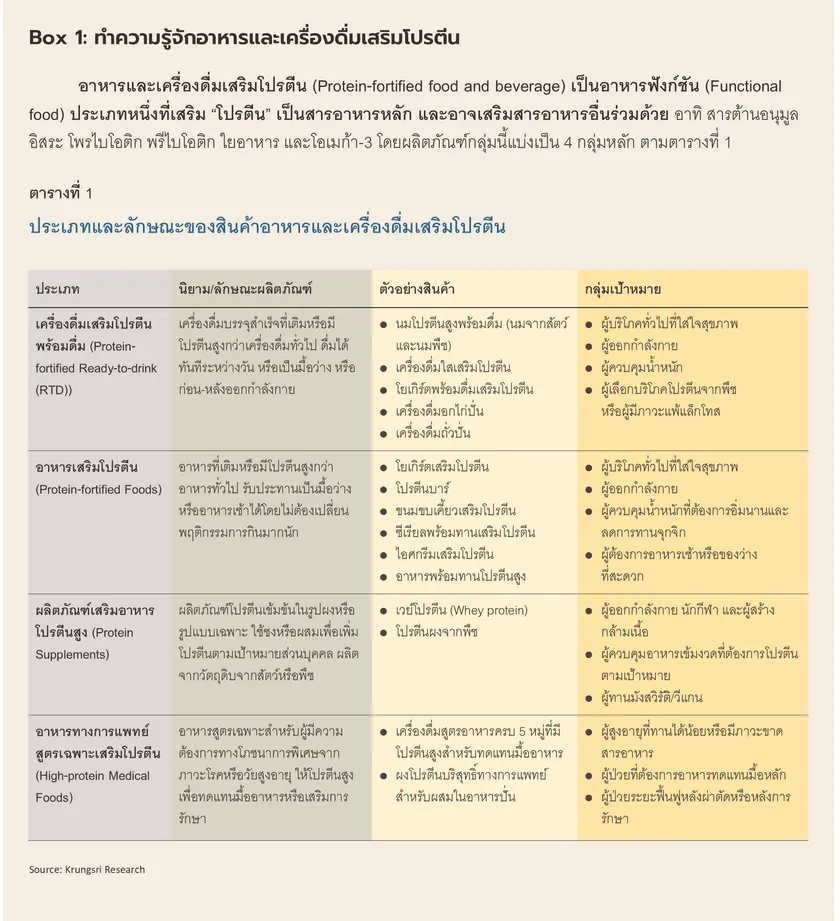
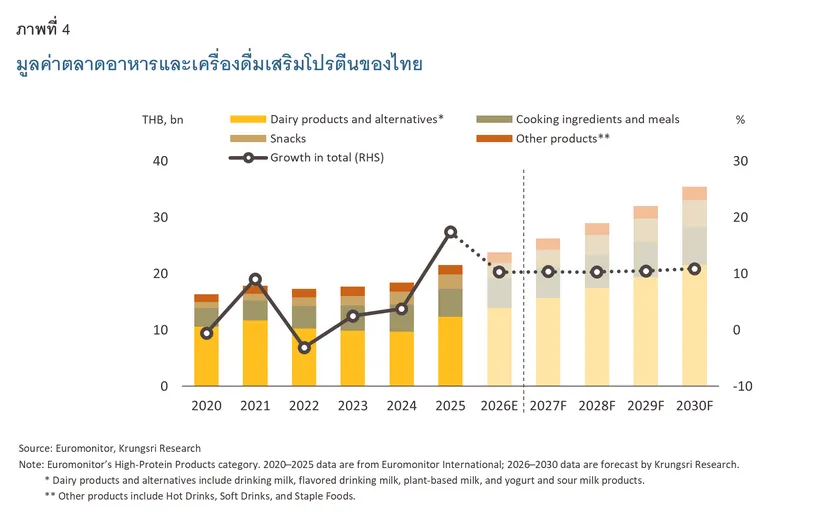
ผู้บริโภคทั่วโลกจึงสนใจ “โปรตีน” ซึ่งเป็นสารอาหารจำเป็นต่อการสร้างและรักษามวลกล้ามเนื้อ จนเกิดเป็นกระแสคลั่งโปรตีน (Proteinmaxxing) และผู้ผลิตได้เปิดตัวสินค้าอาหารและเครื่องดื่มเสริมโปรตีน (Protein-fortified food and beverage) ใหม่เป็นจำนวนมาก โดย Euromonitor ประเมินว่าตลาดค้าปลีกสินค้าโปรตีนสูงทั่วโลกมีมูลค่าสูงกว่า 3 ล้านล้านดอลลาร์สหรัฐในปี 2568 สำหรับไทย สินค้าเสริมโปรตีนขยายจากสินค้าเฉพาะกลุ่มสำหรับนักกีฬาและผู้ออกกำลังกายสู่ผู้บริโภควงกว้าง โดยตลาดปี 2568 มีมูลค่าราว 21,570 ล้านบาท วิจัยกรุงศรีคาดว่าตลาดนี้จะเติบโตต่อเนื่อง โดยปี 2569 ขยายตัว 9.8-10.8% และปี 2570-2573 ขยายตัวเฉลี่ย 10.0-11.0%
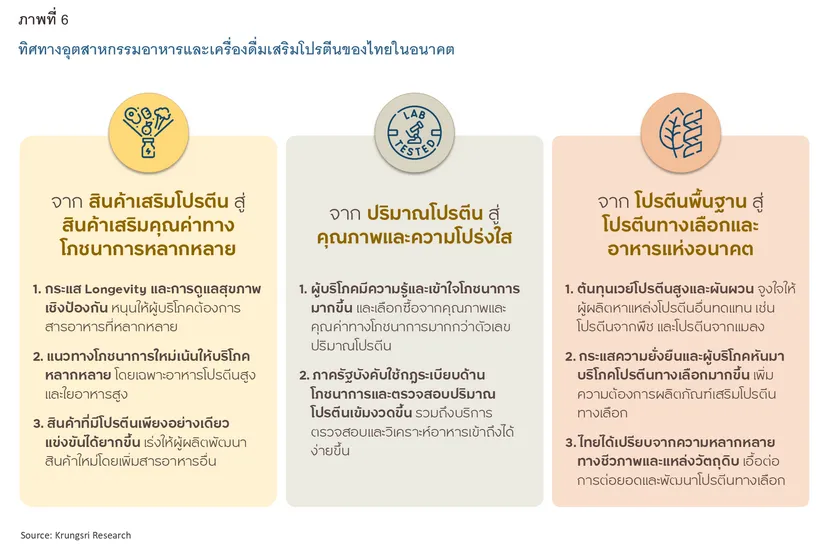
ต่อปี สู่ระดับ 35,000-36,000 ล้านบาทในปี 2573 จากแรงหนุนของสังคมสูงวัยและการบริโภคเพื่อสุขภาพที่กลายเป็นกระแสหลัก ขณะที่ตลาดยังมีแรงกดดันจาก (1) ต้นทุนวัตถุดิบโปรตีนเข้มข้นนำเข้าที่สูงและผันผวน (2) ผู้เล่นรายใหม่ที่เข้าสู่ตลาดได้ง่าย (3) กฎระเบียบด้านฉลากและคุณภาพที่เข้มงวดขึ้น และ (4) ผู้บริโภคที่ตระหนักถึงคุณภาพโปรตีนมากขึ้น วิจัยกรุงศรีมองว่าทิศทางอุตสาหกรรมจะเปลี่ยนไปใน 3 ด้าน ได้แก่ (1) จากสินค้าเสริมโปรตีนสู่สินค้าเสริมคุณค่าทางโภชนาการหลากหลาย (2) จากปริมาณโปรตีนสู่คุณภาพและความโปร่งใส และ (3) จากโปรตีนพื้นฐานสู่โปรตีนทางเลือกและอาหารแห่งอนาคต
ไทยมีโอกาสต่อยอดจุดแข็งของอุตสาหกรรมอาหารและเครื่องดื่มเดิม ทั้งห่วงโซ่การผลิตที่ได้มาตรฐาน ความเชี่ยวชาญด้านการแปรรูปของผู้ผลิต และเครือข่ายร้านจำหน่ายที่กระจายทั่วประเทศ อย่างไรก็ตาม ไทยยังคงพึ่งพาวัตถุดิบโปรตีนนำเข้า และการส่งออกยังกระจุกตัวในตลาดเพื่อนบ้าน วิจัยกรุงศรีเสนอ 3 กลยุทธ์สำหรับผู้ประกอบการ ได้แก่ (1) พัฒนาผลิตภัณฑ์ที่แตกต่างด้วยคุณประโยชน์ด้านสุขภาพ แทนการแข่งขันด้วยปริมาณโปรตีนและราคา (2) ยกระดับการผลิตและการจัดหาวัตถุดิบโปรตีนที่หลากหลาย เพื่อลดต้นทุนและการพึ่งพาวัตถุดิบนำเข้า และ (3) สร้างความน่าเชื่อถือด้านคุณภาพด้วยระบบตรวจสอบย้อนกลับและการรับรองมาตรฐาน ควบคู่กับการขยายตลาดส่งออก
จาก “กินให้อิ่ม” สู่ “กินเพื่อสุขภาพ”: พฤติกรรมผู้บริโภคกระแสใหม่ที่กำลังกลายเป็นกระแสหลัก
การบริโภคเพื่อสุขภาพและความเป็นอยู่ที่ดี (Health- and wellness-oriented consumption) คือการที่ผู้บริโภคคาดหวังคุณประโยชน์จากอาหารมากกว่าแค่พลังงานหรือความอิ่มท้อง เช่น ช่วยควบคุมน้ำหนัก รักษามวลกล้ามเนื้อ หรือลดความเสี่ยงการเกิดโรคไม่ติดต่อเรื้อรัง (Non-communicable diseases: NCDs)
1/
ปัจจุบันผู้บริโภคทั่วโลกสนใจการบริโภครูปแบบนี้มากขึ้นต่อเนื่อง ทำให้ประเด็นสุขภาพกลายเป็นแรงขับเคลื่อนสำคัญของเมกะเทรนด์ด้าน “การเปลี่ยนแปลงด้านสังคมและวิธีคิดของผู้คน” (New Societal Mindset)2/ โดยผลสำรวจของ NielsenIQ ปี 2568
3/ พบว่า 70% ของผู้บริโภคทั่วโลกมองว่าตนเองดูแลสุขภาพเชิงรุก และ 57% ให้ความสำคัญกับการมีสุขภาพดีเมื่ออายุมากขึ้น มากกว่า 5 ปีก่อน ขณะที่ 53% มีแผนซื้ออาหารที่มีใยอาหารสูง และราว 40% มีแผนบริโภคอาหารโปรตีนสูงจากพืช ซูเปอร์ฟู้ด และอาหารโพรไบโอติกเพิ่มขึ้น
ปัจจัยเร่งที่ผลักดันให้การบริโภคเพื่อสุขภาพกลายเป็นกระแสหลัก ได้แก่
1) แนวทางโภชนาการฉบับใหม่ที่ส่งเสริมการบริโภคโปรตีน เมื่อเดือนมกราคม 2569 กระทรวงเกษตรสหรัฐฯ (USDA) และกระทรวงสาธารณสุขและบริการมนุษย์สหรัฐฯ (HHS) ประกาศ
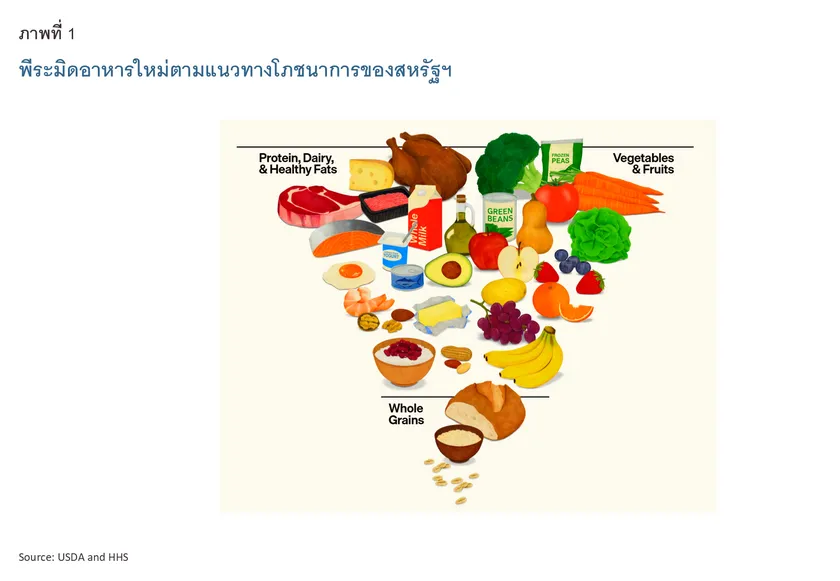
แนวทางโภชนาการสำหรับชาวอเมริกัน (Dietary Guidelines for Americans: DGA) ฉบับปี 2025–2030 ที่กลับด้านพีระมิดอาหาร โดยวางกลุ่มอาหารโปรตีน ผลิตภัณฑ์นม และไขมันดี คู่กับผักและผลไม้ไว้ในส่วนกว้างที่สุด และย้ายกลุ่มธัญพืชไม่ขัดสีไปอยู่ส่วนที่แคบที่สุดแทน (ภาพที่ 1) พร้อมกำหนดเป้าหมายการบริโภคโปรตีนที่ 1.2-1.6 กรัมต่อน้ำหนักตัว 1 กิโลกรัมต่อวัน สูงกว่าปริมาณแนะนำเดิม (Recommended Dietary Allowance: RDA) ที่ 0.8 กรัม
นอกเหนือจากสหรัฐฯ แล้ว หลายประเทศ เช่น ฟินแลนด์ เบลเยียม และเนเธอร์แลนด์
4/ ก็ปรับแนวทางโภชนาการ โดยแนะนำให้เพิ่มสัดส่วนการบริโภคโปรตีน โดยเฉพาะโปรตีนจากพืช สำหรับไทย แม้ยังไม่ได้ปรับเกณฑ์สำหรับประชากรทั่วไป แต่กรมอนามัยแนะนำให้ผู้สูงอายุ (อายุ 60 ปีขึ้นไป) บริโภคโปรตีน 1.0-1.2 กรัมต่อน้ำหนักตัว 1 กิโลกรัมต่อวัน เพื่อป้องกันภาวะมวลกล้ามเนื้อน้อย
5/
2) กระแสการมีอายุยืนยาวอย่างมีคุณภาพ (Longevity) หลายประเทศเข้าสู่สังคมสูงวัย ผู้คนจึงดูแลสุขภาพมากขึ้น โดยเปลี่ยนจากการหลีกเลี่ยงการเจ็บป่วยในระยะสั้น เป็นการดูแลสุขภาพกายและจิตเพื่อการมีสุขภาวะที่ดี (Well-being) ในระยะยาว โดยในกรณีประเทศไทย ผลวิจัยของวิทยาลัยการจัดการ มหาวิทยาลัยมหิดล (CMMU)6/ และผลสำรวจของ PwC7/ แสดงให้เห็นว่าผู้บริโภคไทยทุกช่วงวัยมองประเด็นเรื่องสุขภาพเป็นการลงทุนระยะยาวมากกว่าแค่การดูแลเมื่อเจ็บป่วยเท่านั้น โดยเฉพาะกลุ่ม Gen X, Gen Y และ Gen Z ที่ผนวกกิจกรรมด้านสุขภาพเข้าเป็นส่วนหนึ่งของชีวิตประจำวัน และซื้ออาหารและเครื่องดื่มเพื่อสุขภาพเพิ่มขึ้น
3) ผู้ป่วยโรคไม่ติดต่อเรื้อรัง (NCDs) ที่เพิ่มขึ้น และความตระหนักรู้ด้านสุขภาพ จำนวนผู้ป่วยโรค NCDs เพิ่มขึ้นแม้กระทั่งในกลุ่มคนวัยทำงานและคนอายุน้อย8/ ผู้บริโภคทั่วโลกจึงหันมาดูแลสุขภาพเชิงป้องกันมากขึ้น ขณะที่สื่อดิจิทัลและสื่อสังคมออนไลน์ช่วยเร่งให้ผู้บริโภครับรู้ปัญหาและปรับพฤติกรรมด้านสุขภาพในระยะยาว
4) ความก้าวหน้าทางวิทยาศาสตร์โภชนาการและนวัตกรรมอาหาร องค์ความรู้ด้านโภชนาการ วิทยาศาสตร์การอาหาร และเทคโนโลยีการผลิตที่ก้าวหน้าขึ้น ช่วยให้ผู้ประกอบการพัฒนาผลิตภัณฑ์เพื่อสุขภาพได้หลากหลายและเฉพาะเจาะจงมากขึ้น อาทิ อาหารและเครื่องดื่มฟังก์ชัน โปรตีนทางเลือกจากพืช และผลิตภัณฑ์เสริมสารอาหารเฉพาะด้าน9/ ผู้บริโภคจึงเข้าถึงอาหารเพื่อสุขภาพที่สะดวก รสชาติดี และมีประโยชน์มากขึ้น
ทำไมต้องโปรตีน?: ทำความรู้จักอาหารและเครื่องดื่มเสริมโปรตีน
“โปรตีน” เป็นสารอาหารจำเป็นที่ตอบโจทย์ด้านสุขภาพโดยตรง เพราะมีบทบาทสำคัญต่อการทำงานของร่างกายมนุษย์หลายด้าน ได้แก่ (1) สร้างเอนไซม์ ฮอร์โมน สารสื่อประสาท และภูมิคุ้มกัน โดยโปรตีนให้กรดอะมิโนจำเป็น 9 ชนิดที่ร่างกายสร้างเองไม่ได้
10/ (2) สร้างและซ่อมแซมกล้ามเนื้อ กระดูก และเนื้อเยื่ออื่น (3) เป็นแหล่งพลังงานในชีวิตประจำวัน และ (4) ช่วยควบคุมความอยากอาหารและรักษาระดับการเผาผลาญ นอกจากนี้ เนื่องจากร่างกายมนุษย์ไม่มีแหล่งเก็บสำรองกรดอะมิโนเหมือนอย่างไขมันและคาร์โบไฮเดรต จึงต้องได้รับโปรตีนจากอาหารทุกวัน
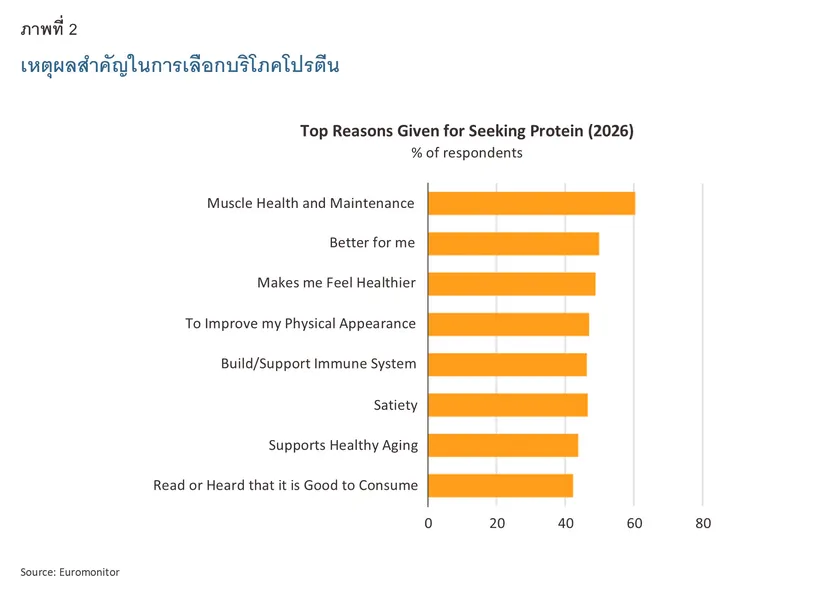
ด้วยบทบาทข้างต้น ผู้บริโภคทั่วโลกจึงหันมาบริโภคโปรตีนมากขึ้น โดยผลสำรวจของ Euromonitor ใน 21 ประเทศจาก 6 ภูมิภาคทั่วโลก
11/ พบว่าผู้บริโภคมองหาผลิตภัณฑ์ที่แสดงฉลาก “มีโปรตีนสูง” มากขึ้น โดยเหตุผลอันดับแรกคือเพื่อดูแลสุขภาพและรักษามวลกล้ามเนื้อ (ภาพที่ 2) นอกจากนี้ ผู้บริโภคจำนวนมากมองว่าไขมันและคาร์โบไฮเดรตอาจส่งผลดีหรือผลเสียต่อสุขภาพ แต่มองว่าโปรตีนส่งผล “ดีเสมอ” (Always good) โปรตีนจึงมีภาพลักษณ์ด้านสุขภาพ (Health halo) ซึ่งหนุนอุปสงค์สินค้าเสริมโปรตีนเติบโตในช่วงที่ผ่านมา
ด้วยเหตุนี้ ตลาดอาหารและเครื่องดื่มเสริมโปรตีน รวมถึงผลิตภัณฑ์เสริมอาหารทั่วโลกจึงเติบโตอย่างรวดเร็ว จนเกิดเป็นกระแส “คลั่งโปรตีน” หรือ “Proteinmaxxing”11/,12/ ที่เชื่อว่ายิ่งบริโภคโปรตีนมาก ยิ่งดีต่อสุขภาพ ผู้ผลิตทั่วโลกจึงเร่งออกผลิตภัณฑ์ใหม่ที่ชูจุดขายด้านปริมาณโปรตีน ตั้งแต่เครื่องดื่ม ผลิตภัณฑ์นม ขนมขบเคี้ยว ไปจนถึงอาหารพร้อมรับประทาน โดย Euromonitor ประเมินว่าในปี 2568 ตลาดค้าปลีกสินค้าโปรตีนสูงทั่วโลกมีมูลค่าสูงกว่า 3 ล้านล้านดอลลาร์สหรัฐ13/ และ ณ เดือนกุมภาพันธ์ 2569 มีผลิตภัณฑ์ที่กล่าวอ้างโปรตีนสูงวางจำหน่ายราว 137,000 รายการทั่วโลก
ตลาดอาหารและเครื่องดื่มเสริมโปรตีนของไทย
จากผลิตภัณฑ์เฉพาะกลุ่ม สู่ผลิตภัณฑ์เพื่อสุขภาพในชีวิตประจำวัน
ในอดีต อาหารและเครื่องดื่มเสริมโปรตีนมักถูกมองว่าเป็นผลิตภัณฑ์เฉพาะกลุ่มสำหรับนักกีฬา ผู้ออกกำลังกาย หรือผู้ต้องการเสริมมวลกล้ามเนื้อ อย่างไรก็ตาม เมื่อผู้บริโภคตระหนักด้านสุขภาพมากขึ้น และไทยเข้าสู่สังคมสูงวัย ความต้องการโปรตีนขยายตัว ทำให้ผู้ผลิตในไทยหันมาพัฒนาผลิตภัณฑ์สำหรับการบริโภคเพื่อสุขภาพในชีวิตประจำวัน พร้อมขยายฐานลูกค้าครอบคลุมไปสู่ผู้บริโภคทั่วไป ผู้ออกกำลังกายและสร้างกล้ามเนื้อ ผู้ต้องการควบคุมน้ำหนัก ไปจนถึงผู้สูงอายุ ด้วยเหตุนี้
ตลาดอาหารและเครื่องดื่มเสริมโปรตีนจึงขยายตัวอย่างรวดเร็ว สอดคล้องกับผลสำรวจของ PwC ปี 2569
14/ ที่พบว่า 80% ของผู้บริโภคไทยเคยซื้ออาหารและเครื่องดื่มเพื่อสุขภาพสูตรเฉพาะในช่วง 12 เดือนที่ผ่านมา สูงกว่าค่าเฉลี่ยทั่วโลกที่ 35% ทั้งนี้
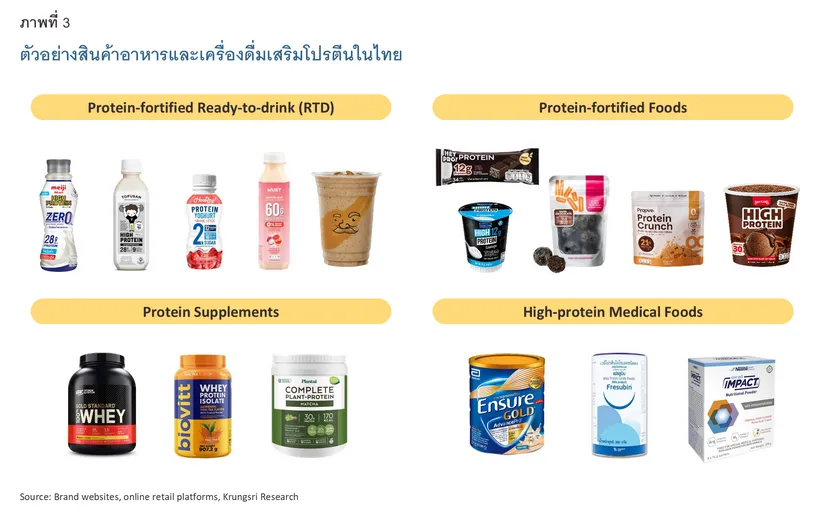
ผลิตภัณฑ์ในท้องตลาดปัจจุบันมีความหลากหลาย และหาซื้อได้ง่ายขึ้น ผ่านร้านสะดวกซื้อ ซูเปอร์มาร์เก็ต ไฮเปอร์มาร์เก็ต ร้านจำหน่ายสินค้าเพื่อสุขภาพ และช่องทางออนไลน์ ขณะที่อาหารทางการแพทย์เสริมโปรตีน จำหน่ายผ่านร้านขายยาและร้านค้าเฉพาะทางเป็นหลัก (ภาพที่ 3)
ปี 2568 ตลาดอาหารและเครื่องดื่มเสริมโปรตีนในไทยมีมูลค่าราว 21,570 ล้านบาท โดยผลิตภัณฑ์นมและนมจากพืช มีสัดส่วนมากที่สุด (57.2% ของมูลค่าตลาดทั้งหมด) รองลงมาคืออาหารสำเร็จรูปและเครื่องปรุงเสริมโปรตีน (23.0%) ขนมขบเคี้ยว (11.7%) และผลิตภัณฑ์อื่นๆ (8.1%) (ภาพที่ 4) ทั้งนี้ วิจัยกรุงศรีคาดว่าปี 2569 ตลาดจะขยายตัว 9.8-10.8% สู่ระดับ 23,300-24,300 ล้านบาท จากแรงหนุนหลัก ได้แก่ (1) ความนิยมเครื่องดื่มนมโปรตีนสูงพร้อมดื่มที่เพิ่มขึ้นอย่างรวดเร็ว ตามผู้บริโภคที่ใส่ใจสุขภาพและโภชนาการ และออกกำลังกายมากขึ้น (2) ผลิตภัณฑ์ใหม่ที่ออกสู่ตลาดต่อเนื่อง ทั้งรสชาติ คุณประโยชน์ และรูปแบบที่หลากหลาย อีกทั้งสะดวกสำหรับผู้บริโภคที่มีวิถีชีวิตเร่งรีบ และ (3) ช่องทางจำหน่ายสินค้าที่ขยายตัว ทั้งร้านสะดวกซื้อและร้านค้าปลีกสมัยใหม่ ซึ่งเป็นช่องทางหลัก ตลอดจนช่องทางออนไลน์ อย่างไรก็ตาม ตลาดยังเผชิญแรงกดดันจากกำลังซื้อในประเทศที่เปราะบางตามเศรษฐกิจที่ชะลอตัว รวมถึงความเชื่อมั่นของผู้บริโภคบางส่วนที่ได้รับผลกระทบจากข้อกังวลด้านข้อมูลบนฉลากและคุณภาพผลิตภัณฑ์
ห่วงโซ่อุปทานและศักยภาพอุตสาหกรรมอาหารและเครื่องดื่มเสริมโปรตีนของไทย
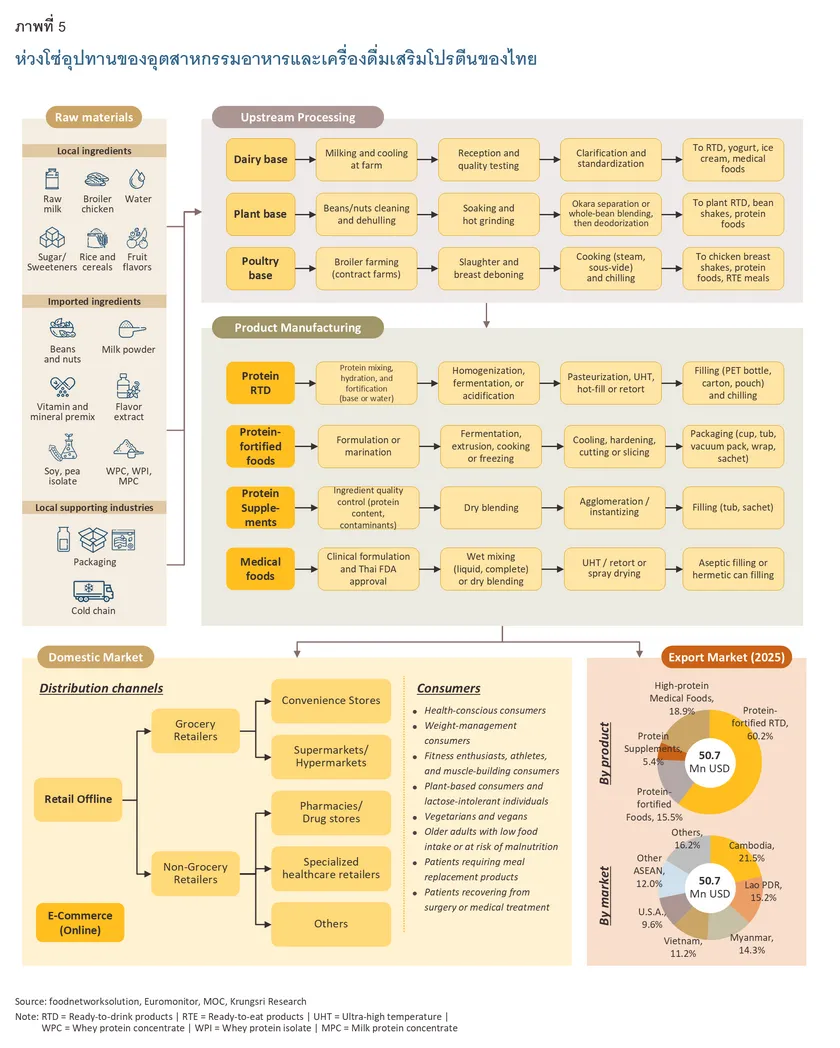
ห่วงโซ่อุปทานอาหารและเครื่องดื่มเสริมโปรตีนของไทย ครอบคลุม (1) การจัดหาวัตถุดิบโปรตีน ทั้งจากสัตว์และพืช (2) การแปรรูปวัตถุดิบโปรตีนขั้นต้น (เช่น นมโค ถั่วและธัญพืช และเนื้อไก่) ให้เป็นส่วนประกอบโปรตีนที่เหมาะกับการใช้งาน เช่น มีโปรตีนเข้มข้นสูง หรือลดกลิ่น/รสที่ไม่พึงประสงค์ (3) การผลิตสินค้าสำเร็จรูป และ (4) การกระจายสินค้าสู่ผู้บริโภค
โดยไทยมีจุดแข็งสำคัญจากฐานการผลิตวัตถุดิบโปรตีนที่แข็งแกร่ง ผู้ผลิตสามารถเข้าถึงโปรตีนจากสัตว์ในต้นทุนที่แข่งขันได้ ขณะเดียวกัน
ภาคการผลิตและแปรรูปอาหารของไทยมีเทคโนโลยีและความเชี่ยวชาญสูง จึงพัฒนาผลิตภัณฑ์ได้หลากหลาย ทั้งรสชาติ เนื้อสัมผัส และรูปแบบสินค้า และควบคุมคุณภาพสินค้าให้คงที่ตลอดอายุการเก็บรักษา
นอกจากนี้ ตลาดยังมีช่องทางจำหน่ายที่สะดวกสำหรับผู้บริโภค และผู้ผลิตได้พัฒนาระบบโลจิสติกส์แบบควบคุมอุณหภูมิ (Cold chain) ที่รองรับการขนส่งผลิตภัณฑ์ที่ต้องเก็บรักษาในอุณหภูมิต่ำ เช่น เครื่องดื่มเสริมโปรตีน และผลิตภัณฑ์จากนม (ภาพที่ 5)
อย่างไรก็ตาม ไทยยังต้องนำเข้าวัตถุดิบหลัก อาทิ เวย์โปรตีนเข้มข้น (WPC) และเวย์โปรตีนไอโซเลต (WPI) จากสหรัฐฯ และยุโรป รวมถึงวัตถุดิบขั้นต้นบางประเภท อาทิ นมผงและผลิตภัณฑ์นม จากนิวซีแลนด์และออสเตรเลีย และถั่วเหลือง จากบราซิลและสหรัฐฯ
ด้านการส่งออก อาหารและเครื่องดื่มเสริมโปรตีนยังมีมูลค่าส่งออกที่ไม่สูงมาก โดยประมาณการว่าปี 2568 มีมูลค่าอยู่ที่ราว 50.7 ล้านดอลลาร์สหรัฐ ตลาดส่งออกหลักคือ กลุ่มประเทศ CLMV (สัดส่วน 62%) ประเทศอาเซียนอื่น (12.0%) และสหรัฐฯ (9.6%)
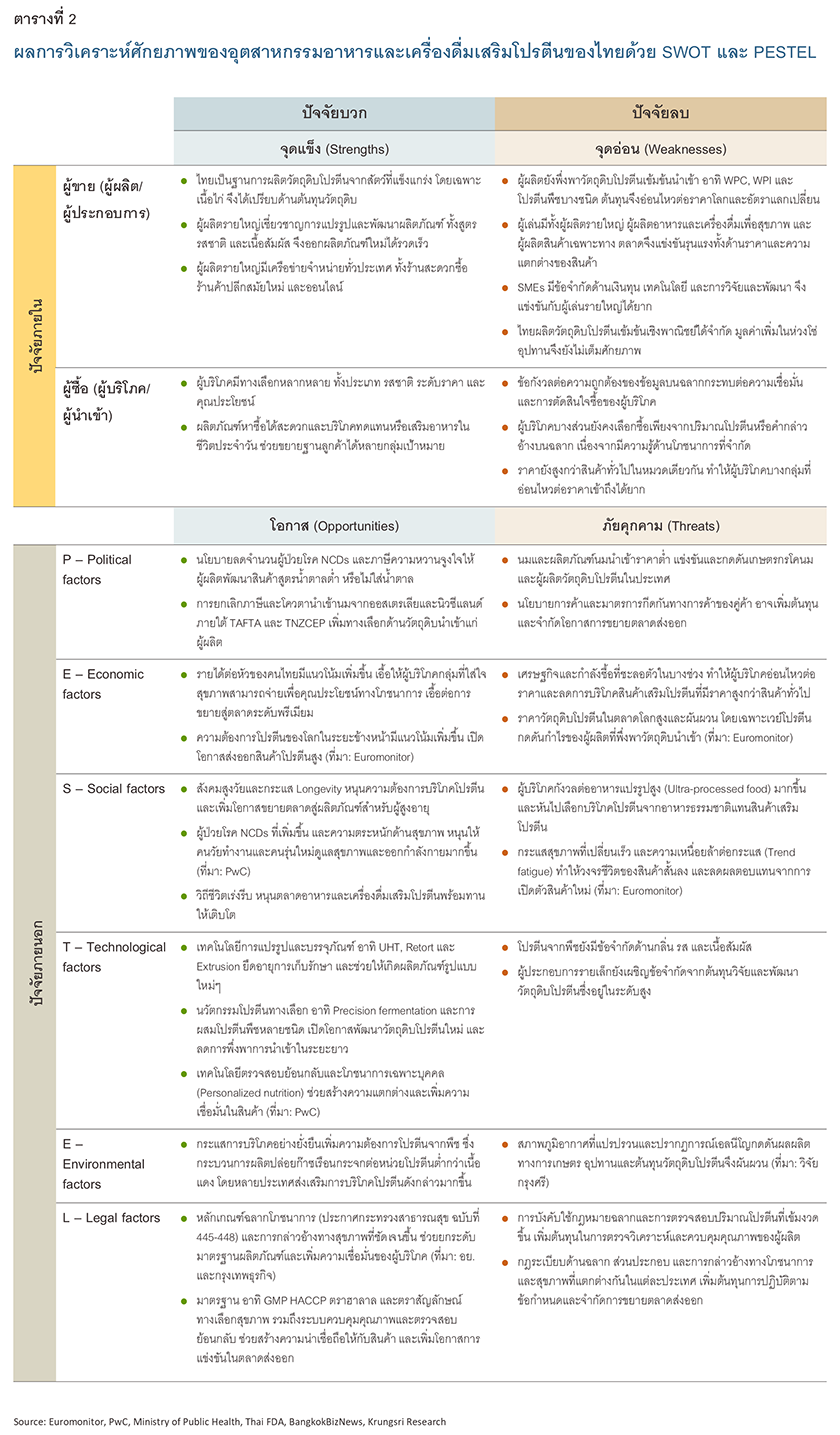
วิจัยกรุงศรีประเมินศักยภาพของอุตสาหกรรมอาหารและเครื่องดื่มเสริมโปรตีนของไทย ผ่านเครื่องมือวิเคราะห์ SWOT และ PESTEL ร่วมกัน โดยสรุปผลการวิเคราะห์ได้ดังนี้ (ตารางที่ 2)
การผลิตและศักยภาพของผู้ประกอบการ: ผู้ผลิตไทยมีความพร้อมด้านเทคโนโลยีการผลิตและแปรรูป สามารถยกระดับวัตถุดิบ เช่น นมโค และนมจากพืช สู่สินค้ามูลค่าเพิ่มสูงได้ และใช้ประโยชน์จากเครือข่ายร้านค้าและช่องทางจำหน่ายเพื่อขยายฐานผู้บริโภค แต่ผู้ผลิตยังพึ่งพาวัตถุดิบนำเข้า จึงมีต้นทุนที่อ่อนไหวต่อราคาตลาดโลกและอัตราแลกเปลี่ยน ขณะที่ผู้ประกอบการ SMEs มีข้อจำกัดด้านเงินทุน เทคโนโลยี และบุคลากรวิจัยมากกว่าผู้เล่นรายใหญ่ ทำให้พัฒนาผลิตภัณฑ์ใหม่และบริหารต้นทุนได้ยากกว่า
การบริโภคและความต้องการของตลาด: ผู้ผลิตมีโอกาสจากความต้องการผลิตภัณฑ์เสริมโปรตีนในประเทศที่มีแนวโน้มขยายตัว อีกทั้งยังมีโอกาสขยายตลาดสู่ต่างประเทศ อย่างไรก็ตาม ผู้บริโภคบางกลุ่มยังอ่อนไหวต่อราคาสินค้าที่สูงกว่าอาหารทั่วไป และกังวลในคุณภาพและความปลอดภัยของผลิตภัณฑ์ ผู้ผลิตจึงอาจเผชิญความท้าทายในการขยายตลาด โดยต้องคำนึงถึงปัจจัยด้านราคา ความคุ้มค่า คุณภาพ และความน่าเชื่อถือของสินค้า
การแข่งขันและโอกาสทางการตลาด: ตลาดมีแนวโน้มแข่งขันรุนแรงขึ้น ท่ามกลางต้นทุนที่สูงและผันผวน ซึ่งกดดันกำไรของผู้ประกอบการ ผู้ผลิตจึงต้องยกระดับสินค้าสู่ระดับพรีเมียม โดยเพิ่มคุณค่าทางโภชนาการอื่นๆ มากกว่าปริมาณโปรตีนต่อหน่วย และใช้นวัตกรรมการผลิตเพื่อเพิ่มประสิทธิภาพและสร้างความแตกต่างจากคู่แข่ง
ระบบนิเวศและปัจจัยแวดล้อมเชิงนโยบาย: นโยบายภาครัฐหนุนให้ผู้ผลิตมีทางเลือกในการจัดหาวัตถุดิบนำเข้าผ่านความตกลงทางการค้าเสรี (FTAs) กับประเทศคู่ค้า ขณะที่มาตรฐานด้านความปลอดภัยอาหารและเครื่องดื่มของอุตสาหกรรมช่วยเสริมความเชื่อมั่นของผู้บริโภค อย่างไรก็ตาม ข้อกำหนดด้านฉลากโภชนาการที่เข้มงวดขึ้นและความเสี่ยงจากปัจจัยภายนอก อาทิ ภูมิอากาศแปรปรวน และความขัดแย้งทางภูมิรัฐศาสตร์ อาจเพิ่มต้นทุนของผู้ประกอบการ โดยเฉพาะ SMEs ที่ปรับตัวได้ยากกว่าผู้ประกอบการรายใหญ่
แนวโน้มตลาดและทิศทางอุตสาหกรรมในอนาคต
วิจัยกรุงศรีคาดว่าตลาดอาหารและเครื่องดื่มเสริมโปรตีนในไทยจะขยายตัวเฉลี่ย 10.0-11.0% ต่อปีในช่วงปี 2570-2573 สู่ระดับ 35,000-36,000 ล้านบาทในปี 2573 (ภาพที่ 4)
โดยมีแรงหนุนจาก (1) สังคมสูงวัยและกระแส Longevity ซึ่งหนุนความต้องการผลิตภัณฑ์ที่ช่วยคงมวลกล้ามเนื้อและอาหารทางการแพทย์เสริมโปรตีน
(2) การบริโภคเพื่อสุขภาพที่กลายเป็นกระแสหลัก ทำให้คนวัยทำงาน คนรุ่นใหม่ และผู้สูงอายุ หันมาบริโภคสินค้าเสริมโปรตีนในชีวิตประจำวัน ไม่จำกัดเฉพาะผู้ออกกำลังกายเหมือนในอดีต และ
(3) การพัฒนาผลิตภัณฑ์เพื่อสร้างความแตกต่างและเพิ่มมูลค่า โดยเฉพาะสินค้าเสริมคุณค่าทางโภชนาการหลากหลาย
อย่างไรก็ตาม ตลาดยังมีแรงกดดันจาก (1) ต้นทุนวัตถุดิบโปรตีนเข้มข้นนำเข้า โดยเฉพาะเวย์โปรตีน ที่ยังสูงและผันผวน
(2) ผู้เล่นรายใหม่ที่เข้าสู่ตลาดได้ง่าย ทำให้ตลาดแข่งขันรุนแรงขึ้น
(3) กฎระเบียบด้านฉลากและคุณภาพที่เข้มงวดขึ้น กดดันกำไรของผู้ประกอบการ และ
(4) ผู้บริโภคที่ตระหนักถึงคุณภาพโปรตีน แหล่งที่มาของวัตถุดิบ และกระบวนการผลิตมากขึ้น โดยเฉพาะหลังจากมีประเด็นเกี่ยวกับความถูกต้องของข้อมูลบนฉลากผลิตภัณฑ์ ซึ่งกดดันให้ผู้ประกอบการต้องยกระดับคุณภาพสินค้าและเพิ่มความโปร่งใสในการให้ข้อมูลผลิตภัณฑ์ เพื่อสร้างความเชื่อมั่นแก่ผู้บริโภค
วิจัยกรุงศรีได้มองว่า ในอนาคตทิศทางอุตสาหกรรมอาหารและเครื่องดื่มเสริมโปรตีนของไทยจะเปลี่ยนไปใน 3 ด้าน (ภาพที่ 6)
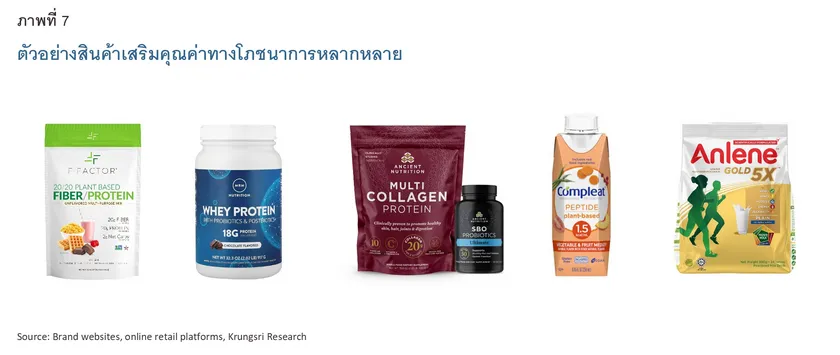
ได้แก่ (1) จากสินค้าเสริมโปรตีนสู่สินค้าเสริมคุณค่าทางโภชนาการหลากหลาย (Multi-functional nutrition) เพราะกระแส Longevity และแนวทางโภชนาการใหม่หนุนให้ผู้บริโภคต้องการคุณประโยชน์หลายด้านในผลิตภัณฑ์เดียว ขณะที่สินค้าโปรตีนเพียงอย่างเดียวแข่งขันยากขึ้น (ภาพที่ 7)
(2) จากปริมาณโปรตีนสู่คุณภาพและความโปร่งใส เพราะผู้บริโภคเข้าใจโภชนาการมากขึ้นและการตรวจสอบฉลากและปริมาณโปรตีนเข้มงวดขึ้น และ
(3) จากโปรตีนพื้นฐานสู่โปรตีนทางเลือกและอาหารแห่งอนาคต เพราะต้นทุนเวย์โปรตีนสูงและผันผวน ประกอบกับกระแสความยั่งยืนและวัตถุดิบเกษตรที่หลากหลายของไทย จูงใจให้ผู้ผลิตหาแหล่งโปรตีนอื่นทดแทน
15/ เช่น โปรตีนจากพืช และโปรตีนจากแมลง
มุมมองวิจัยกรุงศรี: โอกาสและความท้าทายสำหรับตลาดอาหารและเครื่องดื่มเพื่อสุขภาพของไทย
โอกาส-ความท้าทายของไทยอยู่ตรงไหน?
วิจัยกรุงศรีพิจารณาโอกาส-ความท้าทายสำหรับผู้เล่นหลักในห่วงโซ่อุปทาน ดังนี้
-
ผู้ผลิต/ผู้ประกอบการ: ผู้ประกอบการไทยมีโอกาสต่อยอดความแข็งแกร่งของอุตสาหกรรมอาหารและเครื่องดื่มเดิมไปสู่ผลิตภัณฑ์เสริมโปรตีนที่มีมูลค่าเพิ่มสูง ด้วยความพร้อมด้านวัตถุดิบโปรตีน ประกอบกับเทคโนโลยีและความเชี่ยวชาญด้านการผลิตและแปรรูป อย่างไรก็ตาม ผู้ประกอบการยังคงต้องลดการพึ่งพาวัตถุดิบนำเข้า เครื่องจักร และนวัตกรรมจากต่างประเทศ สร้างความแตกต่าง และรักษาความเชื่อมั่นในคุณภาพสินค้า ภายใต้ข้อกำหนดด้านฉลากและการกล่าวอ้างทางโภชนาการที่เข้มงวดขึ้น และผู้บริโภคที่ตระหนักรู้มากขึ้น
-
ผู้บริโภค: ผู้บริโภคไทยมีตัวเลือกสินค้าที่หลากหลายและตอบโจทย์ด้านสุขภาพเฉพาะบุคคลมากขึ้น ทั้งปริมาณโปรตีน คุณภาพโปรตีน รวมถึงสารอาหารอื่นที่เสริมในผลิตภัณฑ์ อย่างไรก็ตาม ผู้บริโภคต้องมีความรู้ด้านโภชนาการ รวมถึงสามารถอ่านข้อมูลบนฉลากอย่างเข้าใจ ซึ่งจะเผชิญความท้าทายจากสินค้าในตลาดที่หลากหลายและเพิ่มจำนวนขึ้น รวมถึงข้อมูลเชิงสุขภาพที่ละเอียดและเชิงลึกมากยิ่งขึ้น
-
เกษตรกร: เกษตรกรไทยมีโอกาสเพิ่มมูลค่าผลผลิตทางการเกษตรที่เป็นแหล่งโปรตีน เพื่อป้อนอุตสาหกรรมอาหารและเครื่องดื่มเสริมโปรตีน โดยเฉพาะผู้เลี้ยงโคนม ผู้ปลูกพืชโปรตีน เช่น ถั่วเหลืองและพืชเศรษฐกิจชนิดใหม่ และผู้เลี้ยงสัตว์ อย่างไรก็ตาม เกษตรกรต้องยกระดับคุณภาพวัตถุดิบให้ตรงตามความต้องการของอุตสาหกรรม เน้นมาตรฐานความปลอดภัย การตรวจสอบย้อนกลับถึงแหล่งเพาะปลูกและแหล่งผลิต และต้องเตรียมพร้อมรับมือกับความเสี่ยงจากสภาพภูมิอากาศแปรปรวนที่อาจเกิดขึ้นบ่อยครั้งและรุนแรงขึ้นในระยะข้างหน้า
-
ผู้ส่งออก-นำเข้า: ผู้ส่งออกไทยมีโอกาสขยายตลาดที่กว้างขึ้น โดยใช้ประโยชน์จากความตกลงทางการค้าเสรี (FTAs) อย่างไรก็ตาม ผู้ส่งออกอาจเผชิญกับความไม่แน่นอนจากกฎระเบียบทางการค้า ทั้งมาตรการภาษีและมาตรการกีดกันทางการค้าที่มิใช่ภาษี (NTBs) ของคู่ค้า ข้อกำหนดด้านความปลอดภัยอาหาร ฉลาก และการกล่าวอ้างทางโภชนาการและสุขภาพของสินค้าที่เข้มงวดและอาจมีรายละเอียดแตกต่างกันในแต่ละประเทศ ด้านผู้นำเข้ายังอาจได้รับผลกระทบจากราคาวัตถุดิบและอัตราแลกเปลี่ยนที่ผันผวน รวมถึงปัจจัยภายนอก อาทิ ความขัดแย้งทางภูมิรัฐศาสตร์ และภัยธรรมชาติ ซึ่งอาจกระทบต่อความต่อเนื่องของการนำเข้าและเพิ่มต้นทุนในการจัดหาวัตถุดิบ
ข้อเสนอแนะแก่ภาคธุรกิจ
วิจัยกรุงศรีเสนอแนะให้ผู้ประกอบการดำเนินกลยุทธ์ 3 แนวทาง ดังนี้
-
พัฒนาผลิตภัณฑ์ที่แตกต่างด้วยคุณประโยชน์ด้านสุขภาพ: ผู้ประกอบการควรเปลี่ยนจากการแข่งขันด้านปริมาณโปรตีนสู่การพัฒนาผลิตภัณฑ์ที่ตอบโจทย์ความต้องการเฉพาะกลุ่ม อาทิ ผู้สูงอายุที่ต้องการรักษามวลกล้ามเนื้อ ผู้ควบคุมน้ำหนัก และคนวัยทำงานที่มีวิถีชีวิตเร่งรีบ ซึ่งต้องการความสะดวกและสารอาหารที่หลากหลาย เพื่อเพิ่มมูลค่าและลดการแข่งขันด้านราคา
-
ยกระดับการผลิตและการจัดหาวัตถุดิบโปรตีนที่หลากหลาย: ผู้ประกอบการควรลงทุนด้านวิจัยและพัฒนาเพื่อต่อยอดวัตถุดิบโปรตีนในประเทศ ควบคู่กับการใช้เทคโนโลยีลดต้นทุนและการสูญเสียวัตถุดิบ และปรับปรุงสูตรด้วยการผสมวัตถุดิบโปรตีนที่หลากหลายให้เหมาะสมกับผลิตภัณฑ์และความต้องการของผู้บริโภค ซึ่งจะช่วยลดความเสี่ยงจากต้นทุนที่ผันผวน และลดการพึ่งพาวัตถุดิบโปรตีนเข้มข้นนำเข้าในระยะยาว
-
สร้างความน่าเชื่อถือด้านคุณภาพควบคู่กับการขยายตลาดส่งออก: ผู้ประกอบการควรลงทุนในระบบควบคุมคุณภาพและระบบตรวจสอบย้อนกลับเพื่อสร้างความเชื่อมั่นต่อสินค้า โดยการเปิดเผยผลตรวจวิเคราะห์จากห้องปฏิบัติการที่ได้มาตรฐาน และสื่อสารคุณค่าทางโภชนาการและคุณประโยชน์ด้วยข้อมูลที่ตรวจสอบได้ นอกจากนี้ ผู้ประกอบการควรใช้ประโยชน์จากมาตรฐานการรับรอง เช่น GMP HACCP และตราฮาลาล ควบคู่กับการพัฒนานวัตกรรมบรรจุภัณฑ์ที่ยืดอายุผลิตภัณฑ์และเป็นไปตามข้อกำหนดด้านบรรจุภัณฑ์ยั่งยืน16/ เพื่อเป็นใบเบิกทางสู่ตลาดส่งออกที่กว้างขึ้น
ท้ายที่สุดแล้ว วิจัยกรุงศรีมองว่าอุตสาหกรรมอาหารและเครื่องดื่มเสริมโปรตีนเป็นโอกาสสำคัญที่ไทยจะต่อยอดความแข็งแกร่งของอุตสาหกรรมอาหารและเครื่องดื่ม เพื่อเพิ่มมูลค่าและพัฒนาผลิตภัณฑ์ที่หลากหลายและตอบโจทย์ความต้องการด้านสุขภาพของผู้บริโภค โดยผู้ประกอบการควรแข่งขันด้วยคุณภาพและความน่าเชื่อถือของสินค้า แทนการแข่งขันด้วยระดับราคาหรือปริมาณโปรตีนที่เสริมเข้าไป เพื่อการเติบโตของธุรกิจอย่างยั่งยืน.
แหล่งอ้างอิง
ภาษาไทย
กรมอนามัย. (2562). โรคไม่ติดต่อเรื้อรัง. สืบค้นจาก https://multimedia.anamai.moph.go.th/associates/hp-ebook_14/
กรมอนามัย. (2569). เพิ่มโปรตีน เพิ่มกล้ามเนื้อ ไม่ว่าจะสายไหน ก็ควรได้รับในปริมาณที่เพียงพอ. สืบค้นจาก https://multimedia.anamai.moph.go.th/infographics/info1174_food_43/
กระทรวงสาธารณสุข. (2566). ประกาศกระทรวงสาธารณสุข (ฉบับที่ 445-448) พ.ศ. 2566 ว่าด้วยฉลากโภชนาการ อาหารที่ต้องแสดงฉลากโภชนาการและค่าพลังงาน น้ำตาล ไขมัน และโซเดียมแบบจีดีเอ (ฉบับที่ 2) การกล่าวอ้างทางสุขภาพของอาหารบนฉลาก และผลิตภัณฑ์เสริมอาหาร (ฉบับที่ 5). ราชกิจจานุเบกษา, 4 มกราคม 2567.
กรุงเทพธุรกิจ. (2569). อย.ลุยจัดการ 'โปรตีนตกฉลาก' กรณีจงใจหลอก ใส่ต่ำมากเจอคุก-ปรับ. สืบค้นจาก https://www.bangkokbiznews.com/health/public-health/1239916
วิจัยกรุงศรี. (2565). อุตสาหกรรมอาหารในอนาคต. สืบค้นจาก https://www.krungsri.com/th/research/research-intelligence/future-food-2022
วิจัยกรุงศรี. (2569). Global Megatrends: เมกะเทรนด์เปลี่ยนโลก. สืบค้นจาก https://www.krungsri.com/th/research/research-intelligence/megatrends-2026
วิจัยกรุงศรี. (2569). กฎหมายบรรจุภัณฑ์ยั่งยืนของสหภาพยุโรป: ความท้าทายใหม่ที่ธุรกิจไทยต้องเผชิญ. สืบค้นจาก https://www.krungsri.com/th/research/research-intelligence/ppwr-2026
วิจัยกรุงศรี. (2569). ซูเปอร์เอลนีโญกับความเสี่ยงภัยแล้งและน้ำท่วมแบบสุดขั้วในปี 2569-2570. สืบค้นจาก https://www.krungsri.com/th/research/research-intelligence/drought-flood-2026
PwC Thailand. (2569). รายงานผลสำรวจเสียงของผู้บริโภคไทย ประจำปี 2569: ยุคเติบโตของการดูแลสุขภาพในชีวิตประจำวัน. สืบค้นจาก https://www.pwc.com/th/en/asia-pacific/2026/votc/assets/thailand-voice-of-the-consumer-2026-th.pdf
Talk About Market. (2568). CMMU เปิดอินไซต์ Longevity Economy ชี้ “ชีวิตยืนยาว – สุขภาพดี” มาตรฐานใหม่ของ
“ความลักชูรี่”. สืบค้นจาก https://talkaboutmarket.com/2025/12/16/66556/
THE STANDARD. (2569). High-Protein ดีจริงหรือแค่ภาพลวง? เปิดเบื้องหลังจุดเปลี่ยนของตลาดอาหารในยุคผู้บริโภคเห่อโปรตีน. สืบค้นจาก https://thestandard.co/high-protein-food-market-myth/
ภาษาอังกฤษ
Euromonitor International. (2025). Voice of the Consumer: Nutrition Survey 2025 Key Insights. Retrieved from https://www.euromonitor.com/voice-of-the-consumer-nutrition-survey-2025-key-insights/report
Euromonitor International. (2026). Passport: Health and wellness market sizes, Thailand (Fortified/functional food, dairy and beverages). Retrieved from Euromonitor Passport database (accessed 7 September 2026)
Euromonitor International. (2026). The Age of Proteinmaxxing and the Future of Protein Demand. Retrieved from https://www.euromonitor.com/the-age-of-proteinmaxxing-and-the-future-of-protein-demand/report
European Vegetarian Union (EVU). (2025). Belgium’s new dietary guidelines call for higher plant protein intake. Retrieved from https://www.euroveg.eu/belgiums-new-dietary-guidelines-call-for-higher-plant-protein-intake/
Finnish Food Authority. (2025). Nutrition recommendations and food-based dietary guidelines. Retrieved from https://www.ruokavirasto.fi/en/foodstuffs/healthy-diet/nutrition-and-food-recommendations/
Health Council of the Netherlands. (2025). Dutch dietary guidelines: protein sources and dietary patterns 2025. Retrieved from https://www.healthcouncil.nl/documents/2025/12/04/dutch-dietary-guidelines-protein-sources-and-dietary-patterns-2025
NielsenIQ. (2025). NIQ Report Reveals 2025 Global Health & Wellness Trends. Retrieved from https://nielseniq.com/global/en/news-center/2025/niq-report-reveals-2025-global-health-wellness-trends/
The Lancet. (2025). A call to action: the second Lancet Commission on adolescent health and wellbeing. Retrieved from https://www.thelancet.com/commissions-do/adolescent-health-wellbeing
U.S. Department of Agriculture & U.S. Department of Health and Human Services. (2026). Dietary Guidelines for Americans, 2025–2030. Retrieved from https://realfood.gov
U.S. Department of Agriculture & U.S. Department of Health and Human Services. (2026). The Scientific Foundation for the Dietary Guidelines for Americans, 2025–2030. Retrieved from https://realfood.gov
1/ โรคไม่ติดต่อเรื้อรัง (NCDs) คือโรคที่ไม่ได้เกิดจากการติดเชื้อ ส่วนใหญ่มีสาเหตุมาจากปัจจัยเสี่ยงจากพฤติกรรมการใช้ชีวิต เช่น การสูบบุหรี่ การดื่มเครื่องดื่มแอลกอฮอล์ การรับประทานอาหารที่ไม่สมดุล และการขาดการออกกำลังกาย ตัวอย่างโรคในกลุ่มนี้ ได้แก่ โรคความดันโลหิตสูง โรคเบาหวาน โรคหัวใจ และโรคหลอดเลือดสมอง (ที่มา: กรมอนามัย กระทรวงสาธารณสุข)
2/ ที่มา: วิจัยกรุงศรี (2569), Global Megatrends: เมกะเทรนด์เปลี่ยนโลก
3/ ที่มา: NIQ Global State of Health & Wellness 2025
4/ ที่มา: The Finnish Food Authority, European Vegetarian Union, และ The Health Council of the Netherlands
5/ ที่มา: กรมอนามัย กระทรวงสาธารณสุข (4 ก.พ. 2569)
6/ Gen Y และ Gen X จ่ายด้านอาหารสุขภาพเฉลี่ยถึง 320 และ 297 บาทต่อมื้อ ตามลำดับ และ 82.0% ของ Gen Y และ 91.3% ของ Gen X ออกกำลังกายอย่างน้อย 3-4 วันต่อสัปดาห์ สะท้อนถึงการให้ความสำคัญกับสุขภาพ ส่วน Gen Z แม้กำลังซื้อยังไม่สูง แต่เปิดรับเทรนด์สุขภาพใหม่ได้รวดเร็ว (ที่มา: ภูมิทัศน์การดูแลสุขภาพของคนไทย โดยวิทยาลัยการจัดการ มหาวิทยาลัยมหิดล (CMMU) รวบรวมโดย Talk About Market)
7/ เป้าหมายด้านสุขภาพที่ผู้บริโภคไทยให้ความสำคัญสูงสุด ได้แก่ ชีวิตที่ยืนยาวและสุขภาพดีขึ้น (49%) การลดความเครียดและส่งเสริมสุขภาพจิต (49%) และการพัฒนาตนเองและศักยภาพส่วนบุคคล รวมถึงการมีสมาธิที่ดีขึ้น (45%) (ที่มา: รายงานผลสำรวจเสียงของผู้บริโภคไทย ประจำปี 2569: ยุคเติบโตของการดูแลสุขภาพในชีวิตประจำวัน จัดทำโดย PwC Thailand)
8/ The Lancet รายงานว่าปัจจัยเสี่ยงของโรค NCDs เช่น ภาวะน้ำหนักเกินและโรคอ้วน เพิ่มขึ้นในกลุ่มวัยรุ่นทั่วโลก และภาระโรค NCDs ในกลุ่มผู้มีอายุ 10-24 ปีเพิ่มขึ้นต่อเนื่อง (ที่มา: The Lancet, 21 May 2025)
9/ ที่มา: วิจัยกรุงศรี (2565), อุตสาหกรรมอาหารในอนาคต
10/ ที่มา: USDA & HHS (2026), The Scientific Foundation for the Dietary Guidelines for Americans, 2025–2030.
11/ ที่มา: Euromonitor (2026), “The Age of Proteinmaxxing and the Future of Protein Demand” และ Euromonitor (2025), “Voice of the Consumer: Nutrition Survey 2025.”
12/ ที่มา: THE STANDARD (26 มี.ค. 2569), High-Protein ดีจริงหรือแค่ภาพลวง? เปิดเบื้องหลังจุดเปลี่ยนของตลาดอาหารในยุคผู้บริโภคเห่อโปรตีน
13/ Euromonitor ประเมินมูลค่าตลาดโดยรวมสินค้าเสริมโปรตีน ผลิตภัณฑ์เสริมอาหาร และอาหารโปรตีนสูงตามธรรมชาติ เช่น เนื้อสัตว์และไข่ เข้าไว้ด้วย
14/ ที่มา: PwC Thailand (2569)
15/ รายละเอียดเพิ่มเติมสามารถอ่านได้ใน อุตสาหกรรมอาหารในอนาคต (วิจัยกรุงศรี, 2565)
16/ รายละเอียดเพิ่มเติมสามารถอ่านได้ใน กฎหมายบรรจุภัณฑ์ยั่งยืนของสหภาพยุโรป: ความท้าทายใหม่ที่ธุรกิจไทยต้องเผชิญ (วิจัยกรุงศรี, 2569)