บทนำ
ปัจจุบัน โลกต้องเผชิญการเปลี่ยนแปลงเชิงโครงสร้างในหลายมิติพร้อมกัน ทั้งการแบ่งขั้วของเศรษฐกิจโลกที่ทำให้เกิดระเบียบโลกใหม่ การเปลี่ยนแปลงด้านสังคมและวิธีคิดของผู้คน ตลอดจนความก้าวหน้าทางเทคโนโลยีและความท้าทายด้านสิ่งแวดล้อม ซึ่งล้วนเป็นกระแสหลัก หรือ “เมกะเทรนด์” (Megatrends) สำคัญที่กำหนดทิศทางของเศรษฐกิจและภาคธุรกิจในอนาคต อีกทั้งยังสามารถเปิดโอกาสใหม่ให้แก่องค์กรธุรกิจที่มองเห็นสัญญาณการเปลี่ยนแปลงและสามารถปรับกลยุทธ์ได้อย่างทันท่วงที
ภายใต้บริบทที่ความไม่แน่นอนกำลังกลายเป็นเรื่องปกติ องค์กรที่มีขนาดใหญ่หรือสามารถเข้าถึงเทคโนโลยีได้ก่อนใครก็อาจไม่ได้เปรียบในการแข่งขันเสมอไป หากแต่องค์กรที่มีความยืดหยุ่นสามารถปรับตัวได้เร็ว ตลอดจนสามารถกำหนดกลยุทธ์และพัฒนาผลิตภัณฑ์ที่ตอบโจทย์ความต้องการของผู้บริโภคยุคใหม่ได้ จึงจะสามารถแข่งขันได้ ทั้งนี้ ธนาคารพาณิชย์จะเป็นอีกหนึ่งภาคส่วนที่มีบทบาทสำคัญในการสนับสนุนการเปลี่ยนผ่านดังกล่าว ผ่านการพัฒนาผลิตภัณฑ์ บริการ และโซลูชันทางการเงินที่สอดรับกับเมกะเทรนด์ เพื่อให้ภาคธุรกิจและประชาชนสามารถรับมือการเปลี่ยนแปลง สร้างการเติบโต และก้าวเดินอย่างมั่นคงและยั่งยืนสู่อนาคต
ทำความรู้จักเมกะเทรนด์: แรงขับเคลื่อนสำคัญของโลกในอนาคต
เมกะเทรนด์คืออะไร
เมกะเทรนด์ (Megatrends) คือ แนวโน้มการเปลี่ยนแปลงเชิงโครงสร้างขนาดใหญ่ ที่เกิดขึ้นอย่างค่อยเป็นค่อยไป และจะส่งผลกระทบเป็นวงกว้างต่อเศรษฐกิจ สังคม เทคโนโลยีและสิ่งแวดล้อมทั่วโลกในระยะยาว1/ ซึ่งจะทำให้ผู้คนปรับเปลี่ยนพฤติกรรม ทั้งในด้านวิถีชีวิตและรูปแบบการทำงาน อีกทั้งยังส่งผลต่อโครงสร้างอุตสาหกรรมและห่วงโซ่อุปทานรวมถึงแนวทางการดำเนินธุรกิจอย่างมีนัยสำคัญ ดังนั้น ภาคธุรกิจจึงจำเป็นต้องทำความเข้าใจทิศทางของเมกะเทรนด์ระดับโลก เพื่อให้สามารถปรับตัว แสวงหาโอกาสใหม่ๆ ในการสร้างรายได้ และเตรียมพร้อมรองรับความเสี่ยงที่อาจเกิดขึ้นภายใต้สภาพแวดล้อมทางธุรกิจที่เปลี่ยนไป
เจาะลึก 3 เมกะเทรนด์บนโลกใหม่ที่ไม่เหมือนเดิม
แม้เมกะเทรนด์จะครอบคลุมการเปลี่ยนแปลงในหลากหลายมิติ แต่บทความฉบับนี้จะวิเคราะห์เมกะเทรนด์ 3 ด้านหลัก ที่จะมีบทบาทในการกำหนดทิศทางเศรษฐกิจและภาคธุรกิจ ได้แก่
เมกะเทรนด์ที่ 1: ระเบียบโลกใหม่ เมื่อโลกแบ่งขั้วมากขึ้น (New World Order)
ทุกวันนี้ โลกกำลังเผชิญความผันผวนจากปัญหาทับซ้อนรอบด้าน นับตั้งแต่
วิกฤตโควิด-19 ซึ่งทำให้เกิดการหยุดชะงักของห่วงโซ่อุปทานในหลายภาคอุตสาหกรรม สะท้อนจุดเปราะบางของภาคการผลิตโลกที่พึ่งพาแหล่งผลิตหรือตลาดของประเทศใดประเทศหนึ่งเป็นหลักโดยเฉพาะจีน ขณะที่
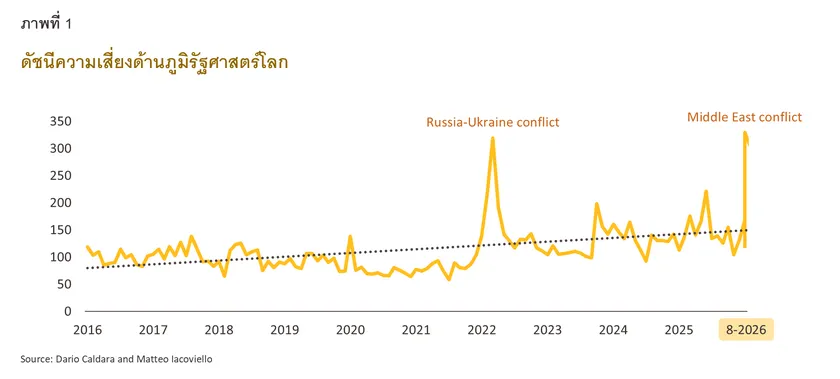
ความขัดแย้งเชิงภูมิรัฐศาสตร์ (Geopolitical Conflicts) ในหลายพื้นที่ทวีความรุนแรงขึ้นเป็นระยะ นำไปสู่การคว่ำบาตรทางเศรษฐกิจในบางประเทศ (เช่น รัสเซีย) ทำให้เกิดแรงกดดันต่อปัจจัยการผลิตซึ่งรวมถึงน้ำมันและก๊าซธรรมชาติ สะท้อนจากดัชนีความเสี่ยงภูมิรัฐศาสตร์โลก (Global Geopolitical Risk Index: GPR Index)
2/ อยู่ในทิศทางปรับสูงขึ้นต่อเนื่อง โดยเฉพาะตั้งแต่ปี 2565 เป็นต้นมา
3/ (ภาพที่ 1) นอกจากนี้
สงครามการค้า (Trade War) ยังเป็นประเด็นร้อนแรงในเวทีเศรษฐกิจโลก หลังสหรัฐฯ ใช้มาตรการจัดเก็บภาษีนำเข้าตอบโต้ (Reciprocal Tariffs) ในปี 2568 ซึ่งส่งผลกระทบต่อประเทศและดินแดนทั่วโลกกว่า 180 แห่ง แม้ว่าต่อมาศาลจะตัดสินให้ภาษีดังกล่าวเป็นโมฆะก็ตาม
4/ ปัจจัยเหล่านี้กำลังเป็นส่วนหนึ่งของบริบทโลกในระยะยาว และทำให้เกิดการปรับเปลี่ยนระเบียบโลกใหม่ โดยเฉพาะในภาคการค้า
แรงขับเคลื่อนจากพลวัตรข้างต้น ทำให้โลกเข้าสู่ยุคที่มีหลายขั้วอำนาจมากขึ้น กระตุ้นให้แต่ละประเทศเร่งเพิ่มความยืดหยุ่นแก่ห่วงโซ่อุปทาน (Supply chain resilience) ซึ่งทำให้เกิดการปรับสมดุลครั้งใหม่ของระเบียบการค้าโลก จากกลุ่มประเทศมหาอำนาจเดิมที่นำโดยสหรัฐฯ และกลุ่มประเทศเศรษฐกิจเกิดใหม่ที่นำโดยจีน โดย PWC5/ คาดว่าภายในปี 2593 เศรษฐกิจของกลุ่ม E7 ซึ่งประกอบด้วยจีน อินเดีย บราซิล รัสเซีย อินโดนีเซีย เม็กซิโกและตุรกี จะมีสัดส่วนถึง 50% ของ GDP โลก ส่งผลให้ระเบียบการค้าแบบเดิมมีแนวโน้มอ่อนแอลง และโลกที่เคยเติบโตภายใต้กระแสโลกาภิวัฒน์ (Globalization) ที่เน้นเปิดเสรีการค้า มีห่วงโซ่อุปทานกระจายตัว และเน้นเพิ่มประสิทธิภาพการผลิตเพื่อให้มีต้นทุนต่ำสุด ต้องเปลี่ยนผ่านภูมิทัศน์สู่โลกที่ห่วงโซ่อุปทานแยกตัวจากกัน (The great decoupling) อีกทั้งยังเป็นโลกที่มีการใช้มาตรการปกป้องทางการค้าที่รุนแรงขึ้น ทำให้ภาคการผลิตจำเป็นต้องหันมาผลิตสินค้าภายในประเทศต้นทางหรือกลุ่มประเทศพันธมิตรมากขึ้น ซึ่งส่งผลให้ต้นทุนการผลิตมีแนวโน้มปรับสูงขึ้นตามมา กระทบต่อทิศทางการค้าโลกในระยะต่อไปอย่างมีนัยสำคัญ
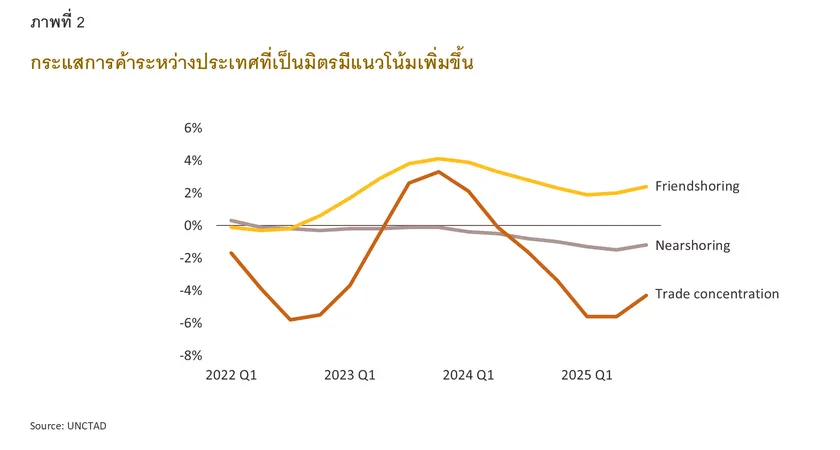
ปัจจัยดังกล่าวส่งผลให้บริษัทข้ามชาติต่างเร่งปรับกลยุทธ์ โดยให้ความสำคัญด้านความยืดหยุ่น ความมั่นคง และความสามารถในการรับมือความเสี่ยงของห่วงโซ่อุปทาน ด้วยการมองหา “บ้านหลังใหม่” โดย (1) ทยอยย้ายฐานการผลิตไปยังประเทศพันธมิตร (Friendshoring) หรือย้ายเข้าใกล้ตลาดปลายทางมากขึ้น (Nearshoring) เพื่อกระจายแหล่งจัดหาวัตถุดิบและสินค้า (Supply diversification) และลดความเสี่ยงจากการพึ่งพาแหล่งผลิตเพียงไม่กี่แห่ง โดยเฉพาะอุตสาหกรรมการผลิตเชิงยุทธศาสตร์ที่ต้องการความยืดหยุ่นสูง เช่น อุตสาหกรรมเซมิคอนดักเตอร์และอิเล็กทรอนิกส์ และอุตสาหกรรมยานยนต์ (ภาพที่ 2) (2) ให้ความสำคัญกับการสร้างเครือข่ายการค้าและการลงทุนภายในภูมิภาคมากขึ้น (Regionalization) เพื่อหาพันธมิตรทางการค้าใหม่ที่มีความมั่นคงทางเศรษฐกิจ โดย McKinsey6/ ระบุว่าข้อตกลงการค้าในระดับภูมิภาคและทวิภาคีเพิ่มขึ้นเกือบหนึ่งในสามนับตั้งแต่ปี 2560 สะท้อนแนวโน้มการให้ความสำคัญกับการค้าภายในภูมิภาคเพื่อบรรเทาผลกระทบจากมาตรการภาษีที่เข้มงวดขึ้น และเพิ่มช่องทางการเข้าถึงตลาดใหม่ได้มากขึ้น และ (3) ใช้ประโยชน์จากมาตรการส่งเสริมการค้าและการลงทุน ซึ่งจูงใจให้มีการย้ายฐานกลับมาลงทุนและผลิตในประเทศของตน (Reshoring) ซึ่งส่งผลให้บางประเทศในเอเชียและละตินอเมริกา (อาทิ เวียดนาม เม็กซิโก อินโดนีเซีย และอินเดีย) ได้อานิสงส์จากการเป็นจุดหมายสำคัญของการลงทุนและการย้ายฐานการผลิตจากบริษัทข้ามชาติ หรือคำสั่งซื้อที่เพิ่มขึ้น โดยได้รับประโยชน์จากกระแส China+1 Strategy, Friendshoring และ Nearshoring ข้างต้น
เมกะเทรนด์ที่ 2: การเปลี่ยนแปลงด้านสังคมและวิธีคิดของผู้คน (New Societal Mindset)
การเปลี่ยนแปลงเชิงโครงสร้างของโลกไม่ได้จำกัดเพียงด้านเศรษฐกิจเท่านั้น แต่ยังรวมถึงวิธีคิด ค่านิยม และความคาดหวังของผู้คนต่อรูปแบบการใช้ชีวิต ซึ่งเป็นแนวคิดของสังคมรูปแบบใหม่ (New Societal Mindset) ที่ให้ความสำคัญกับความยืดหยุ่นในการใช้ชีวิต (Resilience) การมีสุขภาวะที่ดี (Well-being) และมีคุณภาพชีวิตที่ดีในระยะยาว โดยมีปัจจัยผลักดันจากการเข้าสู่สังคมสูงวัย ซึ่งองค์กรสหประชาชาติ (UN) คาดว่าภายในปี 2593 ประชากรโลกที่มีอายุ 65 ปีขึ้นไปจะอยู่ที่ 1.6 พันล้านคนหรือคิดเป็น 1 ใน 6 ของประชากรโลกทั้งหมด โดยบางประเทศ อาทิ ญี่ปุ่น เกาหลีใต้ และอิตาลี จะมีสัดส่วนผู้สูงอายุมากกว่า 1 ใน 3 ของประชากรทั้งประเทศ เทียบกับสัดส่วนประมาณ 1 ใน 4 ในปัจจุบัน
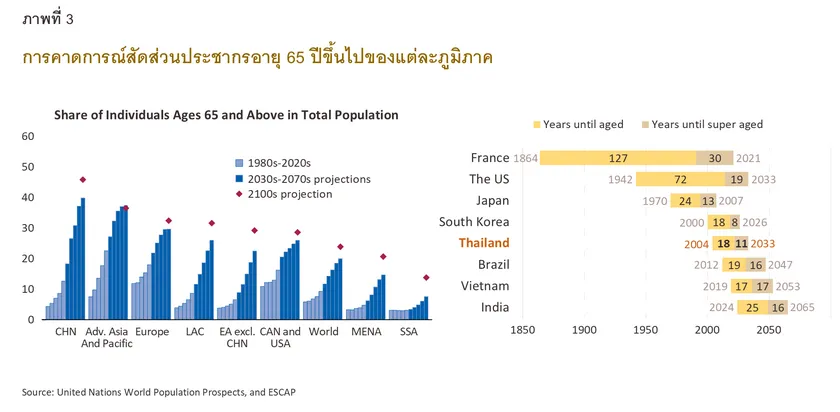
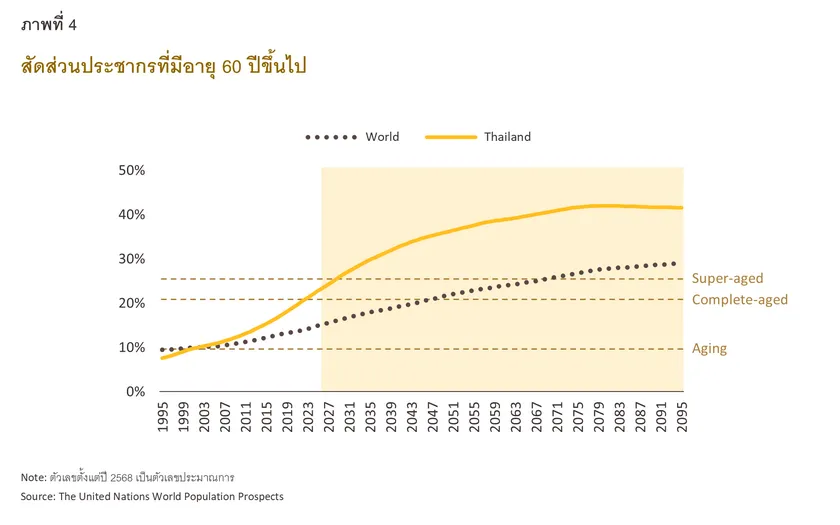
สำหรับประเทศไทย เราใช้เวลาไม่ถึง 20 ปีในการเปลี่ยนผ่านจากสังคมสูงวัย (Aging Society) เข้าสู่ “สังคมสูงวัยโดยสมบูรณ์” (Complete-Aged Society) อย่างเต็มตัวในปี 2566 โดยมีสัดส่วนประชากรอายุ 60 ปีขึ้นไปเกิน 20% ของประชากรทั้งหมด และคาดว่าจะใช้เวลาเปลี่ยนผ่านเพียง 10 ปีเข้าสู่ “สังคมสูงวัยอย่างยิ่งยวด” (Super-aged Society) ในปี 2576 หรือมีสัดส่วนประชากรอายุ 60 ปีขึ้นไปสูงกว่า 25% ของประชากรทั้งหมด ซึ่งจะเป็นสัดส่วนสูงกว่าค่าเฉลี่ยโลกที่ระดับ 16.1% (ภาพที่ 4) และจะเร็วกว่าทุกประเทศ ยกเว้นเพียงประเทศเกาหลีใต้ที่จะใช้เวลาไม่เกิน 8 ปี ในทางตรงข้าม จำนวนเด็กเกิดใหม่ของไทยมีทิศทางปรับลดต่อเนื่อง โดยข้อมูลจากธนาคารโลก (World Bank)7/ พบว่าปี 2567 อัตราการเกิดของไทยเฉลี่ยที่ 1.2 คนต่อผู้หญิงหนึ่งคน ต่ำกว่าค่าเฉลี่ยโลกซึ่งอยู่ที่ 2.2 คนต่อผู้หญิงหนึ่งคน
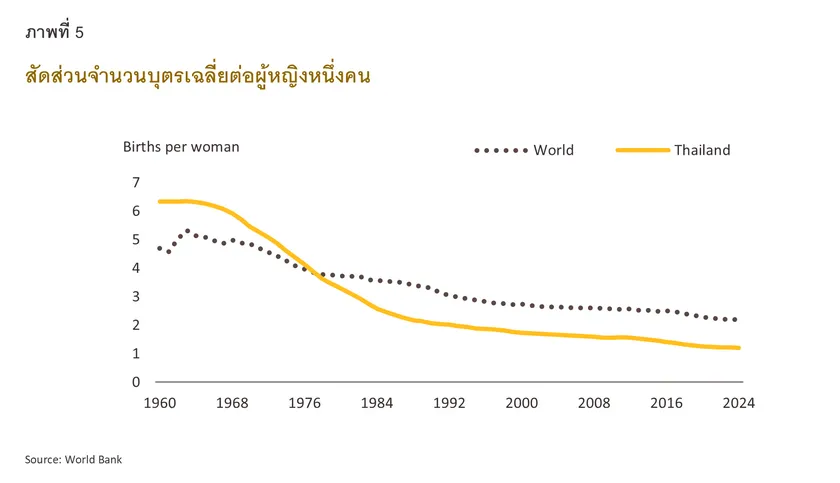
โครงสร้างประชากรที่ก้าวสู่สังคมสูงวัยอย่างเต็มรูปแบบ ท่ามกลางการเพิ่มขึ้นของสัดส่วน Gen Y และ Gen Z ในตลาดแรงงาน ทำให้เกิดการเปลี่ยนแปลงในหลายมิติ
มิติแรกคือ รูปแบบการใช้ชีวิต (Lifestyle) ที่เน้นความสมดุลมากขึ้น สะท้อนจากผลสำรวจของ Workmonitor ปี 25688/ พบว่าคนทำงานทั่วโลกให้ความสำคัญกับความสมดุลระหว่างการใช้ชีวิตและการทำงาน (Work-life Balance) (83%) มากกว่าค่าตอบแทน (82%) เป็นครั้งแรกในรอบ 22 ปีนับตั้งแต่มีการสำรวจ โดย Gen Z และ Gen Y ให้ความสำคัญกับคุณภาพชีวิต ความยืดหยุ่นในการทำงาน และความสอดคล้องระหว่างงานกับค่านิยมส่วนบุคคล นอกจากนี้ 83% ของผู้ตอบแบบสำรวจต้องการให้ที่ทำงานเป็นชุมชนที่สร้างความผูกพัน โดย 55% พร้อมลาออกหากรู้สึกไม่ได้เป็นส่วนหนึ่งขององค์กร สะท้อนว่าการใช้ชีวิตอย่างสมดุลกลายเป็นรูปแบบการใช้ชีวิตที่ภาคธุรกิจต้องคำนึงถึงทั้งด้านตัวบุคคล วัฒนธรรมองค์กร และสินค้าและบริการที่ตอบโจทย์วิถีชีวิตที่เปลี่ยนไปนี้
มิติที่ 2 แนวโน้มการใช้จ่ายอย่างมีสติและมีเป้าหมายมากขึ้น โดยคำนึงถึงความคุ้มค่า คุณภาพ และสุขภาพ รวมถึงมีการวางแผนในการใช้จ่ายมากขึ้น โดย The 1 Insight (เดือนธันวาคม 2568)9/ พบว่าผู้บริโภคไทยใช้จ่ายอย่างมีสติมากขึ้น (Mindful spenders) และให้ความสำคัญกับ (1) คุณค่าที่แท้จริง (Value-oriented spending) โดยกลุ่ม Gen Y และ Z จะให้ความสำคัญกับแบรนด์เฉพาะกลุ่มและสินค้าที่สะท้อนตัวตนเป็นหลัก ส่วนกลุ่มครอบครัวที่มีลูกจะใช้จ่ายเพื่อเป็นการลงทุน อาทิ การเรียนเสริมทักษะ และของเล่นเพื่อการเรียนรู้ และกลุ่ม Gen X และ Baby boomers จะใช้จ่ายเพื่อสุขภาพเชิงป้องกันเพื่อนำไปสู่การมีอายุยืนยาว (Longevity) อาทิ วิตามินและอาหารเสริม ฟิตเนสและสปาเพื่อสุขภาพ และ (2) การมีสุขภาพและความเป็นอยู่ที่ดี (Health & wellness-driven choices) โดยผู้บริโภคทุกช่วงวัยให้ความสำคัญกับเรื่อง “สุขภาพ” มากขึ้น สะท้อนจากยอดซื้อสินค้า Healthy food & beverages ที่เพิ่มขึ้นอย่างมีนัยสำคัญในหมวดวิตามินและอาหารเสริม หมวดสินค้าเพื่อการออกกำลังกาย และหมวดความงามและสุขภาพ
มิติที่ 3 การมีสุขภาพดีและมีอายุยืนยาวอย่างมีคุณภาพเป็นหนึ่งในเป้าหมายสำคัญของคนทั่วโลก โดยเศรษฐกิจเพื่อความเป็นอยู่ที่ดี (Wellness economy) ซึ่งตอบโจทย์การดูแลสุขภาพแบบองค์รวมและการสร้างสมดุลชีวิตจะมีแนวโน้มเติบโตอย่างรวดเร็ว และคาดว่าจะมีมูลค่าตลาดในระดับโลกสูงถึง 9.8 ล้านล้านดอลลาร์สหรัฐในปี 2572 จาก 6.8 ล้านล้านดอลลาร์สหรัฐในปี 2567 หรือเติบโตเฉลี่ย 7.6% ต่อปี10/ นอกจากนี้ การมีอายุยืนยาวอย่างมีคุณภาพ (Longevity) ยังเป็นแนวคิดที่กำลังเป็นกระแสจากกลุ่มคนที่หันมาใส่ใจการมีสุขภาพกาย-สุขภาพจิตที่ดี เน้นการขยายช่วงชีวิตที่ยืนยาว (Health span) โดยการดูแลสุขภาพเชิงรุก (เช่น ตรวจสุขภาพประจำปี พร้อมเจาะลึกด้านพันธุกรรม ฮอร์โมน และสารต้านอนุมูลอิสระ เพื่อดูแลสุขภาพเฉพาะบุคคล) ควบคู่กับการใช้ชีวิตอย่างมีเป้าหมาย (เช่น การทำงานอดิเรก) เพื่อให้คุณภาพชีวิตโดยรวมดีขึ้นในระยะยาว สามารถพึ่งพาตนเองได้จนถึงวัยชรา โดย Market Research Future11/ คาดว่ามูลค่าตลาดของเศรษฐกิจอายุยืนยาว (Longevity economy)12/ ทั่วโลกจะสูงถึง 66.4 พันล้านดอลลาร์สหรัฐในปี 2578 จาก 32.2 พันล้านดอลลาร์สหรัฐปี 2568 สำหรับประเทศไทย ผลวิจัยจากวิทยาลัยการจัดการ มหาวิทยาลัยมหิดล (CMMU)13/ พบว่าคนไทยทุกช่วงวัยให้ความสำคัญกับสุขภาพมากขึ้น โดย Gen Z เป็นกลุ่มที่เปิดรับและกล้าทดลองสินค้าและบริการด้านสุขภาพใหม่ๆ ได้เร็ว ขณะที่ Gen Y ให้ความสำคัญกับการป้องกันโรคมากที่สุด และ Gen X ให้ความสนใจบริการ Longevity และมีความพร้อมในการใช้จ่ายสูงที่สุด
เมกะเทรนด์ที่ 3: เทคโนโลยีและสิ่งแวดล้อม โอกาสที่มาพร้อมกับความเสี่ยง (New Enablers and Risks)
ความก้าวหน้าอย่างก้าวกระโดดของเทคโนโลยี โดยเฉพาะปัญญาประดิษฐ์ (AI) และการเปลี่ยนแปลงของสภาพภูมิอากาศซึ่งกระทบต่อสิ่งแวดล้อมโลกโดยรวม จัดเป็นทั้งปัจจัยสนับสนุน (Enablers) และปัจจัยเสี่ยง (Risks) ในเวลาเดียวกัน และจะส่งผลกระทบต่อการกำหนดทิศทางธุรกิจ รวมถึงรูปแบบการปรับตัวของคนในสังคมในระยะข้างหน้า ดังนี้
- เทคโนโลยีพลิกเกมธุรกิจ โอกาสที่มาพร้อมกับความท้าทาย
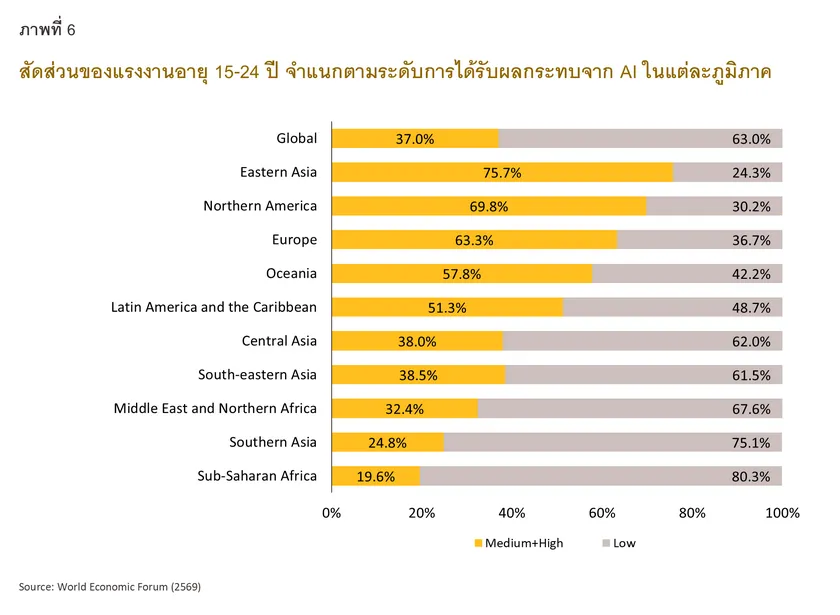
ความก้าวหน้าของเทคโนโลยีปัญญาประดิษฐ์ (Artificial Intelligence: AI) และระบบอัตโนมัติ เป็นพลังขับเคลื่อนสำคัญที่จะพลิกโฉมภาคธุรกิจทั้งด้านโครงสร้างแรงงาน และการเพิ่มประสิทธิภาพการทำงานไปพร้อมกัน โดยรายงานจาก World Economic Forum ในปี 2569 ชี้ว่ารูปแบบการทำงานมีแนวโน้มเปลี่ยนจากการพึ่งพาแรงงานมนุษย์เป็นหลักไปสู่การทำงานร่วมกับ AI และระบบอัตโนมัติมากขึ้น14/ โดยเทคโนโลยีจะเข้ามารับผิดชอบงานที่ต้องอาศัยความเร็ว ความแม่นยำ และการประมวลผลข้อมูลในปริมาณมาก ขณะที่มนุษย์จะมีบทบาทมากขึ้นในงานที่ต้องใช้การตัดสินใจและการรับผิดชอบ โดยเฉพาะการกำหนดเป้าหมายเชิงกลยุทธ์ การจัดการสถานการณ์ที่ไม่คาดคิด และการกำกับดูแลการทำงานของระบบอัตโนมัติ นอกจากนี้ เมื่อพิจารณาในด้านแรงงาน15/ พบว่ากลุ่มแรงงานระดับเริ่มต้น (Entry-level workers) มีความเสี่ยงที่ระบบอัตโนมัติจะเข้ามาทำแทนได้ เช่น งานประมวลผลข้อมูล งานสรุปเอกสาร งานที่มีกระบวนการทำซ้ำหรือมีขั้นตอนชัดเจน ซึ่งรายงานดังกล่าวพบว่า 37% ของแรงงานรุ่นใหม่ทั่วโลกมีความเสี่ยงที่จะถูกแทนที่โดย AI โดยความเสี่ยงสูงสุดอยู่ในภูมิภาคเอเชียตะวันออก (75%) รองลงมา คือ ภูมิภาคอเมริกาเหนือ (69%) และยุโรป (63%) (ภาพที่ 6) สำหรับกลุ่มอาชีพที่จะได้รับผลกระทบสูงสุด ได้แก่ อาชีพด้านบริการทางการเงิน ข้อมูลข่าวสารและการสื่อสาร และการศึกษาขณะที่กลุ่มแรงงานในภาคเกษตรกรรม ก่อสร้าง และร้านอาหาร จะได้รับผลกระทบไม่มากนักเนื่องจากต้องใช้ทักษะเชิงกายภาพและปฏิสัมพันธ์ระหว่างมนุษย์ อย่างไรก็ตาม WEF ชี้ว่าการใช้เทคโนโลยีแทนแรงงานมนุษย์อาจกระทบต่อการพัฒนาบุคลากรระดับกลางและระดับสูง ซึ่งเป็นความเสี่ยงเชิงกลยุทธ์ในระยะยาวที่อาจถูกมองข้าม
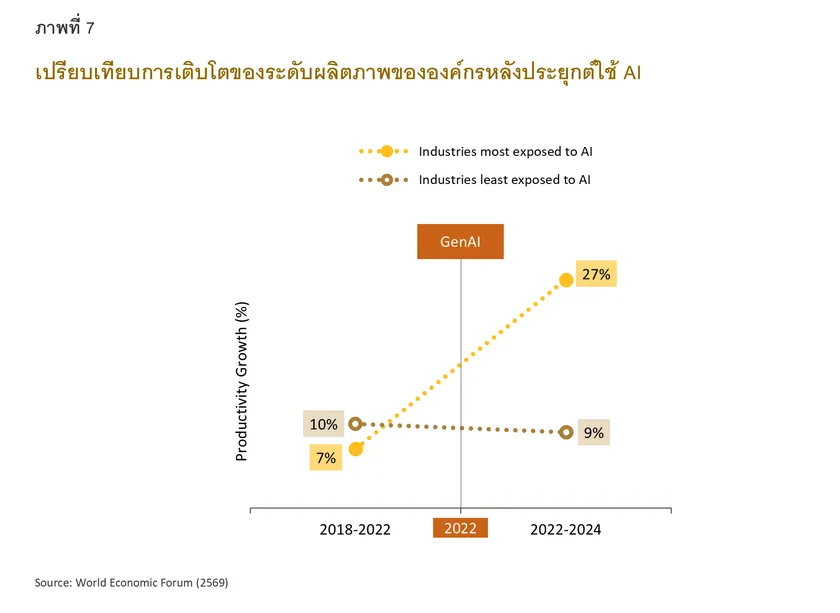
การนำเทคโนโลยีมาใช้ยังสามารถช่วยเพิ่มระดับผลิตภาพ (Productivity) ขององค์กรได้ แต่จะเกิดขึ้นด้วยความเร็วที่ต่างกันไปในแต่ละทุกองค์กร ซึ่งเห็นได้ชัดเจนหลังจากปี 2565 ซึ่งเป็นปีที่ใช้ AI กันอย่างแพร่หลาย พบว่าองค์กรที่ใช้ AI สูงจะมีอัตราการเติบโตของผลิตภาพเพิ่มขึ้นเร็วกว่าองค์กรที่ใช้ AI ต่ำซึ่งผลิตภาพแทบไม่ขยับไปจากเดิม สะท้อนว่าเทคโนโลยีช่วยสร้างความได้เปรียบด้านผลิตภาพอย่างมีนัยสำคัญ องค์กรที่ปรับตัวไม่ทันจึงมีแนวโน้มจะมีระดับผลิตภาพต่ำกว่าเมื่อเทียบกับองค์กรที่ปรับตัวได้เร็วกว่า และจะส่งผลต่อเนื่องสู่ความสามารถในการแข่งขันขององค์กรในระยะกลางถึงยาว (ภาพที่ 7)
อย่างไรก็ตาม ความก้าวหน้าทางเทคโนโลยีอาจมาพร้อมความเสี่ยงด้านความมั่นคงปลอดภัยทางไซเบอร์ โดยผลสำรวจใน Global Cybersecurity Outlook 2026 พบว่าความกังวลอันดับหนึ่งของผู้บริหารระดับสูง คือ การฉ้อโกงทางไซเบอร์ (Cyber-enabled fraud) ซึ่งแซงหน้าการโจมตีด้วยแรนซัมแวร์ซึ่งเคยเป็นอันดับหนึ่งในปี 2568 รองลงมา คือ ช่องโหว่ด้าน AI และการโจมตีช่องโหว่ของซอฟต์แวร์ โดยมีการประเมินว่าการฉ้อโกงทางไซเบอร์สร้างความเสียหายต่อเศรษฐกิจโลกราว 1.1 ล้านล้านดอลลาร์สหรัฐต่อปี หรือประมาณ 3% ของ GDP โลก ขณะที่ 1 ใน 3 ขององค์กรธุรกิจยังไม่มีกระบวนการประเมินความปลอดภัยของ AI ก่อนนำไปใช้งานจริง สะท้อนว่าหากองค์กรต้องการนำเทคโนโลยีมาใช้เพื่อเพิ่มความได้เปรียบทางการแข่งขัน ก็ควรต้องลงทุนด้านการกำกับดูแลและความปลอดภัยควบคู่กันไปพร้อมกันด้วย เพื่อให้นำเทคโนโลยีมาใช้ได้อย่างถูกต้อง รอบคอบ และเกิดประโยชน์สูงสุด
- สิ่งแวดล้อมเปลี่ยนโลก วิกฤตที่มาพร้อมกับโอกาส
การเปลี่ยนแปลงสภาพภูมิอากาศเพิ่มความท้าทายต่อการดำเนินธุรกิจทั่วโลก ที่ต้องเผชิญความเสี่ยงในเชิงกายภาพ (Physical risk) จากภัยธรรมชาติที่รุนแรงขึ้น (เช่น น้ำท่วมรุนแรงและภัยแล้ง) จนอาจกระทบต่อห่วงโซ่อุปทานโดยตรง และความเสี่ยงในการเปลี่ยนผ่าน (Transition risk) ที่เกิดจากการปรับกฎระเบียบด้านสิ่งแวดล้อมที่เข้มงวดขึ้น สำหรับประเทศไทย เริ่มมีความพยายามเร่งรับมือกับการเปลี่ยนแปลงของสภาพภูมิอากาศ โดยเมื่อปี 2568 รัฐบาลไทยกำหนดเป้าหมายการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ในปี 2593 (Net zero 2050) เร็วขึ้น 15 ปีจากกำหนดเดิมเพื่อให้สอดคล้องกับทิศทางของโลก16/ ส่งผลให้ภาคธุรกิจของไทยต้องเร่งปรับกระบวนการผลิตเพื่อลดการปล่อยก๊าซเรือนกระจกและการดำเนินธุรกิจที่เป็นมิตรต่อสิ่งแวดล้อม อย่างไรก็ตาม การเปลี่ยนผ่านสู่เศรษฐกิจสีเขียว (Green transition) จำเป็นต้องใช้เงินลงทุนจำนวนมาก ทำให้ต้นทุนการดำเนินธุรกิจมีแนวโน้มปรับสูงขึ้น
อย่างไรก็ตาม นอกจากความเสี่ยงดังกล่าวแล้ว การเร่งปรับตัวรับมือการเปลี่ยนแปลงสภาพภูมิอากาศยังช่วยสร้างโอกาสทางธุรกิจใหม่ๆ ที่เกี่ยวเนื่องกับความยั่งยืนอีกด้วย อาทิ ธุรกิจพลังงานสะอาด การพัฒนาเทคโนโลยีเพื่อลดการปล่อยก๊าซเรือนกระจก และบริการให้คำปรึกษาด้าน ESG รวมถึงธุรกิจการเงิน ซึ่งธนาคารพาณิชย์นับว่ามีบทบาทสำคัญในการสนับสนุนการเปลี่ยนผ่านของภาคธุรกิจ ผ่านการพัฒนาผลิตภัณฑ์ทางการเงินเพื่อสิ่งแวดล้อม เช่น สินเชื่อสีเขียว (Green loan) และตราสารหนี้สีเขียว (Green bond)
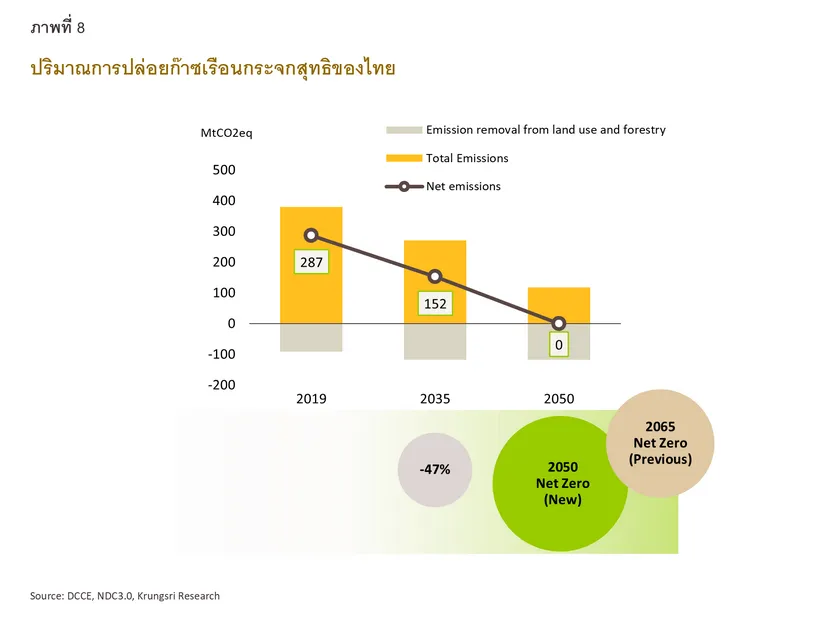
ท่ามกลางเทคโนโลยีที่พัฒนาอย่างรวดเร็วและความท้าทายด้านสิ่งแวดล้อมที่ทวีความรุนแรงยิ่งขึ้น องค์กรที่สามารถปรับตัวได้เร็ว เช่น บริหารจัดการห่วงโซ่อุปทานให้ยืดหยุ่นต่อภัยธรรมชาติ หรือปรับกลยุทธ์ธุรกิจให้สอดคล้องกับทิศทางเศรษฐกิจคาร์บอนต่ำจะยิ่งเพิ่มโอกาสทางธุรกิจ โดยเฉพาะมีโอกาสเข้าถึงแหล่งเงินทุนด้าน Sustainable finance ซึ่งจะช่วยเพิ่มทางเลือกในการระดมทุน เพิ่มความสามารถในการแข่งขันในตลาดโลก สามารถก้าวสู่ภูมิทัศน์ใหม่ได้อย่างยั่งยืนในอนาคต
มุมมองวิจัยกรุงศรี: นัยต่อภาคธุรกิจ
นัยต่อภาคธุรกิจที่ปรับตัวต่อระเบียบโลกใหม่
ผลสำรวจของ McKinsey Global Survey เดือนพฤศจิกายน 256817/ ระบุว่าความไม่แน่นอนทางภูมิรัฐศาสตร์ (Geopolitics instability) จัดเป็นความเสี่ยงสำคัญที่จะส่งผลต่อการเติบโตของภาคธุรกิจ สูงกว่าความผันผวนทางเศรษฐกิจ และการเปลี่ยนแปลงทางเทคโนโลยี การปรับเปลี่ยนเส้นทางของห่วงโซ่อุปทานโลกจึงทำให้เกิดระเบียบโลกใหม่ ภาคธุรกิจจึงต้องคำนึงถึงฉากทัศน์ทางภูมิรัฐศาสตร์ของโลกหลายขั้ว เพื่อสร้างโอกาสและความได้เปรียบในการแข่งขัน ซึ่งจะช่วยให้องค์กรเติบโตได้อย่างยั่งยืน โดยการบริหารจัดการห่วงโซ่อุปทานที่ภาคธุรกิจควรให้ความสำคัญ ได้แก่
- การกระจายความเสี่ยงไปยังเครือข่ายพันธมิตรในภูมิภาค
ภาคธุรกิจต้องปรับแนวทางบริหารความเสี่ยงของห่วงโซ่อุปทาน จากเดิมที่เน้นลดต้นทุนผ่านการบริหารสินค้าคงคลัง หรือพึ่งพาซัพพลายเออร์รายใหญ่เพียงไม่กี่ราย สู่การให้ความสำคัญกับความยืดหยุ่นของห่วงโซ่อุปทานที่กระจายแหล่งวัตถุดิบและซัพพลายเออร์ไปยังประเทศพันธมิตรในภูมิภาค เพื่อลดความเสี่ยงจากการหยุดชะงักของห่วงโซ่อุปทานและรักษาความต่อเนื่องในการผลิต โดยประเทศที่มีแนวโน้มได้รับอานิสงส์จากกระแสดังกล่าว อาทิ เวียดนาม ซึ่งมีต้นทุนแรงงานที่แข่งขันได้ และมี FTA กับหลายประเทศ ไทยและมาเลเซีย มีศักยภาพในอุตสาหกรรมอิเล็กทรอนิกส์ ยานยนต์ และชิ้นส่วนขั้นสูง อินโดนีเซีย มีแร่สำคัญสำหรับอุตสาหกรรมแบตเตอรี่และ EV เม็กซิโก เป็นฐานการผลิตใกล้ตลาดสหรัฐฯ และอินเดีย มีตลาดขนาดใหญ่และมีนโยบายส่งเสริมการผลิตในประเทศ โดยบริษัทที่ใช้แนวทางดังกล่าว อาทิ Apple และ Samsung กระจายฐานการผลิตจากจีนไปยังอินเดียและเวียดนาม ขณะที่ Intel ขยายฐานการผลิตเซมิคอนดักเตอร์ในเวียดนามและมาเลเซีย
- การมองหาฐานการผลิตใหม่ที่เป็นกลางทางการเมืองระหว่างประเทศ
การย้ายฐานการผลิตไปตั้งในประเทศที่เป็นกลางต่อความขัดแย้งระหว่างประเทศมหาอำนาจ ส่งผลบวกต่อภูมิภาคอาเซียน ซึ่งมีจุดแข็งเชิงโครงสร้างที่หลากหลาย ตั้งแต่เศรษฐกิจขนาดใหญ่ที่เป็นได้ทั้งตลาดผู้บริโภคและแหล่งแรงงาน ผลจากประชากรในภูมิภาคมีอายุเฉลี่ยเพียง 31 ปี ทั้งยังเป็นแหล่งทรัพยากรธรรมชาติ ประเทศส่วนใหญ่ยังมีมาตรการส่งเสริมการลงทุนซึ่งได้รับสิทธิประโยชน์จากภาครัฐ ทั้งยังมีทำเลที่ตั้งที่ใกล้ศูนย์กลางการผลิตสำคัญ เช่น จีน และไม่ไกลจากตลาดผู้บริโภคในเอเชีย
18/ จึงช่วยลดความเสี่ยงจากการแบ่งขั้วของเศรษฐกิจโลก เช่น Google ย้ายการผลิต Pixel บางส่วนจากจีนไปเวียดนาม และ Foxcom ขยายการลงทุนในอินเดียและเวียดนามเพื่อกระจายการผลิตออกจากจีน
นัยต่อภาคธุรกิจที่ปรับตัวต่อการเปลี่ยนแปลงด้านสังคมและวิธีคิดของผู้คน
กรอบความคิดใหม่ของสังคมดังกล่าวจะผลักดันให้เกิดความต้องการสินค้าและบริการกลุ่มใหม่ที่มีความซับซ้อนมากขึ้น โดยเฉพาะด้านการดูแลสุขภาพแบบองค์รวม ซึ่งครอบคลุมตั้งแต่อาหารและเครื่องดื่มเพื่อสุขภาพ ผลิตภัณฑ์อุปโภคบริโภคเพื่อดูแลตัวเอง จนถึงเทคโนโลยีติดตามสุขภาพแบบเรียลไทม์ บริการด้านการแพทย์ และการบริการจัดการด้านการเงิน ภาคธุรกิจจึงต้องปรับกลยุทธ์การพัฒนาผลิตภัณฑ์ที่เปลี่ยนรูปแบบไปจากเดิม ดังนี้
ผู้บริโภคมีแนวโน้มเลือกสินค้าหรือบริการโดยให้ความสำคัญกับ “คุณค่า” ที่ตอบโจทย์ความต้องการในมิติต่างๆ มากกว่าประโยชน์ใช้สอยแต่เพียงอย่างเดียว และยินดีจ่ายในราคาที่สูงขึ้นสำหรับสินค้าที่สร้างประสบการณ์หรือยกระดับคุณภาพชีวิต เช่น ผู้บริโภคเลือกซื้อรองเท้าวิ่งเพราะต้องการมีสุขภาพดี หรือใช้บริการทำความสะอาดบ้านเพื่อให้มีเวลาพักผ่อนหรือทำกิจกรรมที่ชอบมากขึ้น ภาคธุรกิจจึงควรปรับกลยุทธ์จากเน้นการแข่งขันด้านคุณสมบัติของสินค้าสู่การพัฒนาสินค้าที่มีคุณค่าเพิ่มขึ้น ทั้งด้านคุณภาพ ความคุ้มค่า และประสบการณ์การใช้งาน เพื่อสร้างความแตกต่างจากคู่แข่ง รวมถึงความพึงพอใจ ซึ่งจะนำไปสู่การเติบโตอย่างยั่งยืนของธุรกิจในอนาคต
ในยุคที่ผู้บริโภคต้องเผชิญความเครียดและความไม่แน่นอนรอบด้าน
ความสบายใจและความไว้วางใจเป็นหนึ่งในปัจจัยสำคัญที่จะมีอิทธิพลต่อการตัดสินใจซื้อสินค้าและบริการมากขึ้น19/ โดยแบรนด์ที่สื่อสารให้ผู้บริโภครับรู้อย่างตรงไปตรงมา มีข้อมูลโปร่งใสในทุกกระบวนการ ตั้งแต่แหล่งที่มาของวัตถุดิบ กระบวนการผลิต มาตรฐานคุณภาพจนถึงราคาและเงื่อนไขการให้บริการ จะทำให้ผู้บริโภครับรู้ได้ถึงความจริงใจ ช่วยเพิ่มความแตกต่างของสินค้าเมื่อเทียบกับคู่แข่ง และนำไปสู่ความภักดีของลูกค้า (Brand loyalty) ในระยะยาว
- เข้าถึงผู้บริโภคในยุคที่พึ่งพาเทคโนโลยีมากขึ้น
พฤติกรรมการซื้อสินค้าและบริการของผู้บริโภคยุคใหม่กำลังเปลี่ยนไป มีการใช้ AI เป็นผู้ช่วยค้นหา และคัดเลือกสินค้าและบริการที่ตรงตามความต้องการเฉพาะบุคคลมากขึ้น ทำให้ AI มีบทบาทเป็นตัวกลางช่วยคัดกรองข้อมูลและมีอิทธิพลต่อการตัดสินใจซื้อของผู้บริโภค ภาคธุรกิจควรต้องปรับกลยุทธ์โดยออกแบบเนื้อหาในช่องทางบนแพลตฟอร์มให้สอดคล้องกับวิธีที่ AI ประมวลผล (Generative Engine Optimization: GEO) เพื่อเพิ่มการมองเห็นของแบรนด์ ซึ่งจะทำให้เพิ่มความได้เปรียบในการแข่งขัน
20/ ในด้านสุขภาพและคุณภาพชีวิต ความก้าวหน้าของเทคโนโลยี AI, Genomics, Biotechnology, Digital Health และ Wearable Devices นำมาสู่การดูแลสุขภาพเฉพาะบุคคล จึงเป็นโอกาสของภาคธุรกิจในการพัฒนาผลิตภัณฑ์สุขภาพที่ออกแบบเฉพาะเพื่อตอบโจทย์ความต้องการของผู้บริโภคที่ให้ความสำคัญกับสุขภาวะและคุณภาพชีวิต
นัยต่อภาคธุรกิจที่ปรับตัวต่อเทคโนโลยีและสิ่งแวดล้อม
ความก้าวหน้าทางเทคโนโลยีและความท้าทายด้านสิ่งแวดล้อม ทำให้โครงสร้างการดำเนินธุรกิจและภูมิทัศน์การแข่งขันในระยะยาวกำลังเปลี่ยนแปลงไปอย่างมีนัยสำคัญ ภาคธุรกิจควรเร่งปรับกลยุทธ์เพื่อรักษาความสามารถในการแข่งขัน และเตรียมความพร้อมรองรับบริบทใหม่ของการดำเนินธุรกิจ ดังนี้
- AI เป็นเรื่องพื้นฐานที่ทุกองค์กรต้องใช้
ความก้าวหน้าอย่างรวดเร็วของ AI เร่งให้ภาคธุรกิจทั่วโลกนำมาประยุกต์ใช้กับองค์กร ส่งผลให้การทำงานร่วมกันระหว่างมนุษย์และ AI (Human-AI collaboration) จะเป็นมาตรฐานใหม่ในโลกธุรกิจ โดยผลสำรวจจาก Stanford AI Index
21/ และ McKinsey
22/ เมื่อเดือนมีนาคม ปี 2568 พบว่าสัดส่วนองค์กรที่ใช้ AI อย่างน้อยหนึ่งฟังก์ชันเพิ่มขึ้นจาก 55% เป็น 78-88% ภายในเวลาหนึ่งปี อย่างไรก็ตาม การใช้ AI ให้เกิดประโยชน์สูงสุดควรดำเนินควบคู่กับการพัฒนาทักษะของบุคลากรและการปรับรูปแบบการทำงาน นอกจากนี้ การนำ AI มาใช้ในองค์กรอย่างแพร่หลายยังทำให้การกำหนดนโยบายกำกับดูแลการใช้งาน AI (AI Governance and Compliance Policy) มีความสำคัญมากขึ้น โดยองค์กรจำเป็นต้องกำหนดกรอบกำกับดูแลการใช้งาน AI ที่ชัดเจนเพื่อบริหารความเสี่ยงด้านข้อมูล ความเป็นส่วนตัว และความปลอดภัยทางไซเบอร์ ซึ่งจะช่วยให้องค์กรสามารถสร้างคุณค่าจากเทคโนโลยีได้อย่างเต็มศักยภาพ พร้อมทั้งรักษาความน่าเชื่อถือในการดำเนินธุรกิจในระยะยาว
- การใช้ AI และระบบอัตโนมัติในการบริหารห่วงโซ่อุปทาน
เทคโนโลยีขั้นสูงทวีบทบาทมากขึ้นในการบริหารจัดการห่วงโซ่อุปทาน เช่น บล็อกเชน ปัญญาประดิษฐ์ (AI) และระบบอัตโนมัติ (Automation) ช่วยให้ภาคธุรกิจคาดการณ์อุปสงค์ (Demand forecasting) และบริหารสินค้าคงคลัง จนถึงการตรวจสอบคุณภาพสินค้าแบบเรียลไทม์ จึงช่วยเพิ่มประสิทธิภาพการผลิตได้ดียิ่งขึ้น ทั้งยังระบุถึงความเสี่ยงที่อาจเกิดขึ้นในห่วงโซ่อุปทานได้ ทำให้ภาคธุรกิจรับมือกับความไม่แน่นอนที่อาจเกิดขึ้นได้ทันท่วงที นอกจากนี้ ยังเป็นเครื่องมือสำคัญในการเปลี่ยนผ่านสู่กระบวนการผลิตที่เป็นมิตรต่อสิ่งแวดล้อมและความยั่งยืน โดย McKinsey
23/ พบว่า AI ช่วยให้ภาคธุรกิจคาดการณ์อุปสงค์ได้แม่นยำขึ้น 20-50% ลดต้นทุนสินค้าคงคลังลง 10-15% และลดปัญหาสินค้าขาดสต็อกได้ถึง 30%
24/ สะท้อนว่าเทคโนโลยีมีบทบาทสำคัญช่วยยกระดับความสามารถในการแข่งขันของภาคธุรกิจได้ในระยะยาว
- ให้ความสำคัญกับมาตรการรับการเปลี่ยนแปลงสภาพภูมิอากาศ
ความแปรปรวนของสภาพภูมิอากาศแบบสุดขั้วทวีความรุนแรงและเกิดบ่อยครั้งมากขึ้น ทั้งการเกิดคลื่นความร้อน ฝนตกหนัก น้ำท่วมและภัยแล้งรุนแรง ทำให้ภาคธุรกิจเผชิญความเสี่ยงจากการหยุดชะงักของห่วงโซ่อุปทาน ขณะที่ต้นทุนการผลิตปรับสูงขึ้น และขาดความต่อเนื่องในการดำเนินธุรกิจ
การบริหารความเสี่ยงด้านสภาพภูมิอากาศจึงควรเป็นส่วนหนึ่งของกลยุทธ์องค์กรในระยะยาว ตั้งแต่การกระจายแหล่งวัตถุดิบไปยังพื้นที่ที่มีความเสี่ยงต่ำ การกระจายฐานการผลิต จนถึงการลงทุนโครงสร้างพื้นฐานที่รองรับสภาพอากาศแบบสุดขั้วได้ เช่น มีระบบป้องกันน้ำท่วม ระบบสำรองพลังงาน และระบบบริหารจัดการน้ำ เพื่อลดความเสียหายจากเหตุการณ์ที่ไม่คาดคิดและรักษาความต่อเนื่องของการดำเนินธุรกิจ
- กฏระเบียบด้านสิ่งแวดล้อมจะเป็นเงื่อนไขสำคัญที่ต้องปฏิบัติตาม
ข้อกำหนดด้านสิ่งแวดล้อมกำลังถูกยกระดับให้เป็นมาตรฐานหรือข้อบังคับที่ภาคธุรกิจต้องปฏิบัติตาม อาทิ การเปิดเผยข้อมูลด้านความยั่งยืน รายงานการปล่อยก๊าซเรือนกระจก หรือการกำหนดปริมาณการปล่อยคาร์บอนในกระบวนการผลิต โดยประเด็นด้านสิ่งแวดล้อมจะมีผลต่อการเข้าถึงตลาดผู้บริโภค แหล่งเงินทุน และการรักษาความสัมพันธ์ของพันธมิตรทางธุรกิจ
ภาคธุรกิจจึงต้องพัฒนาระบบการจัดเก็บและเปิดเผยข้อมูลด้านสิ่งแวดล้อมให้สอดคล้องกับมาตรฐานความยั่งยืนที่ได้รับการยอมรับในระดับสากล เพื่อรักษาความสามารถในการแข่งขันทางธุรกิจ
ในอนาคต ความได้เปรียบในการแข่งขันของธุรกิจต่างๆ รวมถึงธนาคารพาณิชย์อาจไม่ได้วัดจากขนาดขององค์กรหรือจำนวนสาขา แต่อยู่ที่ความสามารถในการปรับตัวต่อการเปลี่ยนแปลงได้เร็วกว่าคู่แข่ง รวมถึงการพัฒนาผลิตภัณฑ์และบริการที่ตอบโจทย์ความต้องการใหม่ของลูกค้าและสอดรับกับทิศทางของโลกใหม่ได้อย่างทันท่วงที อย่างไรก็ตาม สิ่งสำคัญที่สุดสำหรับธุรกิจยังคงเป็นการสร้าง “ความเชื่อมั่นและความไว้วางใจ” ให้กับลูกค้า ซึ่งถือเป็นรากฐานสำคัญของธุรกิจแทบทุกประเภทรวมถึงธนาคารด้วย.
แหล่งอ้างอิง
Thai
SD Thailand. (2025). “The 1 Insight เผยผู้บริโภคไทยเปลี่ยนพฤติกรรม หันมาเลือกซื้ออย่างมีสติ” Retrieved September 3, 2026, from The 1 Insight เผยผู้บริโภคไทยเปลี่ยนพฤติกรรม หันมาเลือกซื้ออย่างมีสติ - Mindful Consumption Trend ชู “คุณค่าที่ได้รับ” และ “สุขภาพ” เป็นตัวขับเคลื่อนหลัก | SD Thailand
Talk About Market. (2025). “CMMU เปิดอินไซต์ Longevity Economy ชี้ “ชีวิตยืนยาว – สุขภาพดี” มาตรฐานใหม่ของ ความลักชูรี่” Retrieved September 4, 2026, from CMMU เปิดอินไซต์ Longevity Economy ชี้ “ชีวิตยืนยาว - สุขภาพดี” มาตรฐานใหม่ของ “ความลักชูรี่” - Talk About Market
English
Caldara, D. & Iacoviello, M. (2026). “Geopolitical Risk (GPR) Index” Retrieved September 1, 2026, from Geopolitical Risk (GPR) Index
Global Wellness Institute. (2025). “2025 Global Wellness Economy Monitor” Retrieved September 3, 2026, from 2025 Global Wellness Economy Monitor - Global Wellness Institute
IEEPA Tariff Recovery. (2026). “IEEPA Reciprocal Tariffs: Which Countries Were Affected and What's Refundable” Retrieved October 5, 2026, from IEEPA Reciprocal Tariffs: Which Countries Were Affected and What's Refundable | IEEPA Tariff Recovery
Krungsri Research. (2025). “ASEAN’s Investment Appeals under Trump 2.0: Resilient or Vulnerable?” Retrieved September 9, 2026, from ASEAN’s Investment Appeals under Trump 2.0: Resilient or Vulnerable?
Leenoi, P. (2025). “Decoding the Thailand Taxonomy: How Classification Drives Sustainable Business” Retrieved September 11, 2026, from Decoding the Thailand Taxonomy
Leenoi, P. (2026). “Net Zero 2050: Turning Thailand’s Ambition into Action” Retrieved September 7, 2026, from Net Zero 2050: Turning Thailand’s Ambition into Action
Market Research Future. (2026). “Longevity Market (2026 - 2035)” Retrieved September 4, 2026, from Longevity Market Type, Size, Growth & Global Trends 2035
McKinsey & Company. (2022). “AI-driven operations forecasting in data-light environments” Retrieved September 10, 2026, from Stronger forecasting in operations management—even with weak data | McKinsey
McKinsey & Company. (2025). “Beyond the headlines: How trade agreements are reshaping business” Retrieved September 2, 2026, from How trade agreements are reshaping global business landscape | McKinsey
McKinsey & Company. (2025). “Leading amid geopolitical upheaval: Five imperatives for today’s CEOs” Retrieved September 8, 2026, from Five imperatives for CEOs amid geopolitical uncertainty | McKinsey
Menke, B. (2025). “Megatrends-At A Glace” Retrieved September 1, 2026, from Megatrends ⇒ Understanding Future Changes | 4strat
Mingsakul, P. (2026). “Agentic Commerce: When AI Shops on Our Behalf” Retrieved September 9, 2026, from Agentic Commerce: When AI Shops on Our Behalf
PwC. (2026). “The long view: How will the global economic order change by 2050?” Retrieved September 2, 2026, from World in 2050: How will the global economic order change by 2050? : PwC Greece
Singla, A. & Sukharevsky, A. et. al. (2025). “The state of AI: How organizations are rewiring to capture value” Retrieved September 10, 2026, from the-state-of-ai-how-organizations-are-rewiring-to-capture-value_final.pdf
Slesarenko, A. (2025). “AI Agents in Supply Chain Management: Automating Inventory and Demand Forecasting” Retrieved September 11, 2026, from AI Agents in Supply Chain: Inventory and Forecasting Automation
Stanford University. (2025). “The 2025 AI Index Report” Retrieved September 10, 2026, from The 2025 AI Index Report | Stanford HAI
Workmonitor. (2026). “The great workforce adaptation” Retrieved September 3, 2026, from Discover Randstad's Workmonitor 2026: Insights into the Future of Work
World Bank. (2026). “Fertility rate, total (births per woman) – Thailand” Retrieved September 2, 2026, from Fertility rate, total (births per woman) - Thailand | Data
World Economic Forum. (2026). “Artificial Intelligence and the Future of Entry-Level Work: A Framework for Safeguarding and Reinventing Early Career Pathways” Retrieved September 4, 2026, from World Economic Forum
World Economic Forum. (2026). “Human Machine Collaboration in Industrial Operations: Activation Playbook” Retrieved September 4, 2026, from World Economic Forum
1/ ที่มา: Megatrends: Understanding Future Changes | 4strat
2/ Global Geopolitical Risk Index คือดัชนีที่ชี้วัดระดับความเสี่ยงทางภูมิรัฐศาสตร์ของโลกซึ่งวิเคราะห์จากจำนวนบทความข่าวในหนังสือพิมพ์ชั้นนำ
ที่กล่าวถึงความตึงเครียดทางภูมิรัฐศาสตร์ เช่น สงคราม การก่อการร้าย และความขัดแย้งระหว่างประเทศ ในแต่ละเดือน
3/ ที่มา: Geopolitical Risk (GPR) Index | Matteoiacoviello
4/ ที่มา: IEEPA Reciprocal Tariffs: Which Countries Were Affected and What's Refundable | IEEPA Tariff Recovery
5/ ที่มา: World in 2050: How will the global economic order change by 2050? | PwC
6/ ที่มา: How trade agreements are reshaping global business landscape | McKinsey & Company
7/ ที่มา: Fertility rate, total (births per woman) - Thailand | World Bank
8/ ที่มา: Discover Randstad's Workmonitor 2026: Insights into the Future of Work | randstad
9/ ที่มา: The 1 Insight เผยผู้บริโภคไทยเปลี่ยนพฤติกรรม หันมาเลือกซื้ออย่างมีสติ | SD Thailand
10/ ที่มา: 2025 Global Wellness Economy Monitor | Global Wellness Institute
11/ ที่มา: Longevity market (2026-2035) | Market Research Future
12/ Longevity Economy คือ ระบบเศรษฐกิจที่เกิดจากการที่ผู้คนมีอายุยืนยาวและมุ่งแสวงหาคุณภาพชีวิตที่ดี ส่งผลให้เกิดความต้องการสินค้า
บริการ และนวัตกรรมที่ช่วยสนับสนุนสุขภาพ ความเป็นอยู่ที่ดี และความมั่นคงทางการเงินตลอดช่วงชีวิต
13/ ที่มา: CMMU เปิดอินไซต์ Longevity Economy | Talk About Market
14/ ที่มา: Human Machine Collaboration in Industrial Operations: Activation Playbook | World Economic Forum
15/ ที่มา: Artificial Intelligence and the Future of Entry-Level Work: A Framework for Safeguarding and Reinventing Early Career Pathways | World Economic Forum
16/ อ่านเพิ่มเติมได้ที่ Net Zero 2050: ฝันให้ไกล ไปอย่างไรให้ถึง | Krungsri Research
17/ ที่มา: Five imperatives for CEOs amid geopolitical uncertainty | McKinsey & Company
18/ อ่านเพิ่มเติมได้ที่ ASEAN’s Investment Appeals under Trump 2.0: Resilient or Vulnerable? | Krungsri Research
19/ ที่มา: Global Consumer Trends 2026 | Euromonitor International
20/ ที่มา: Agentic Commerce: When AI Shops on Our Behalf | Krungsri Research
21/ ที่มา: The 2025 AI Index Report | Stanford
22/ ที่มา: the-state-of-ai-how-organizations-are-rewiring-to-capture-value_final.pdf | McKinsey & Company
23/ ที่มา: Stronger forecasting in operations management—even with weak data | McKinsey & Company
24/ ที่มา: AI Agents in Supply Chain: Inventory and Forecasting Automation | OneReach.ai