ค่าครองชีพสูง รายได้โตช้า: ภาระสองชั้นของครัวเรือนไทย

ค่าครองชีพสูง รายได้โตช้า: ภาระสองชั้นของครัวเรือนไทย

19 ตุลาคม 2569

บทสรุปผู้บริหาร


ความขัดแย้งในตะวันออกกลางที่ปะทุขึ้นเมื่อช่วงปลายเดือนกุมภาพันธ์ปี 2569 สร้างความเสี่ยงที่อาจนำไปสู่ “ภาวะค่าครองชีพสูงและรายได้ชะงักงัน” ในระดับครัวเรือน (Household Cost-Income Squeeze) โดยครัวเรือนกลุ่ม “ตึงตัว” เผชิญความเสี่ยงดังกล่าวมากกว่ากลุ่มอื่น เนื่องจากมีภาระค่าครองชีพที่ปรับตัวสูงขึ้นมากกว่า ส่วนใหญ่ประกอบอาชีพในภาคเศรษฐกิจที่มีความอ่อนไหวต่อวิกฤตพลังงาน รวมถึงมีกันชนทางการเงินที่จำกัด แม้ความเสี่ยงจากภาวะดังกล่าวที่เกิดขึ้นกับกลุ่ม “ตึงตัว” อาจส่งผลกระทบต่อไปยังการบริโภคภาคเอกชนของไทยในระดับหนึ่ง แต่ครัวเรือนกลุ่มอื่นที่เผชิญความเสี่ยงน้อยกว่าน่าจะช่วยพยุงการบริโภคในภาพรวมและบรรเทาผลกระทบจากวิกฤตพลังงานได้บางส่วน อย่างไรก็ตาม สิ่งที่ไม่ควรมองข้ามก็คือ การบริโภคในภาพรวมที่ยังขยายตัวได้อาจบดบังความยากลำบากที่ครัวเรือนกลุ่ม “ตึงตัว” กำลังเผชิญอยู่

ไม่ว่าวิกฤตพลังงานครั้งนี้จะเปลี่ยนแปลงไปในทางใด ความเปราะบางของครัวเรือนต่อแรงกดดันด้านรายจ่ายและรายรับที่เกิดขึ้นพร้อมกันยังเป็นโจทย์สำคัญในระยะยาว เราควรเร่งสร้างภูมิคุ้มกันให้กับครัวเรือนผ่านการยกระดับโครงข่ายความปลอดภัยทางสังคม (Social safety net) การให้ความรู้ทางการเงิน และการสนับสนุนการพัฒนาทักษะโดยไม่จำกัดช่วงอายุ ควบคู่กับนโยบายฝั่งอุปทาน เช่น การส่งเสริมการลงทุนในอุตสาหกรรมไฮเทค ซึ่งจะมีส่วนช่วยสร้างงานที่มีมูลค่าเพิ่มสูงและยกระดับค่าจ้างในอนาคต


บทนำ


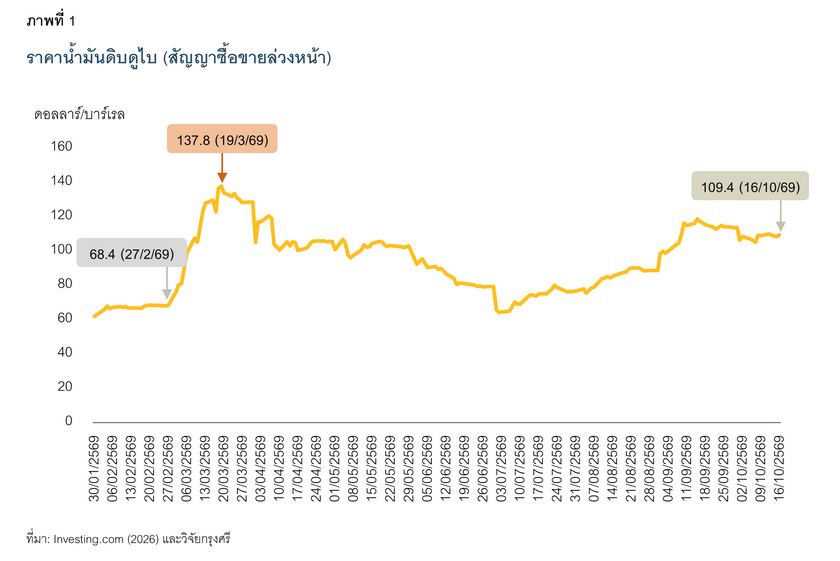
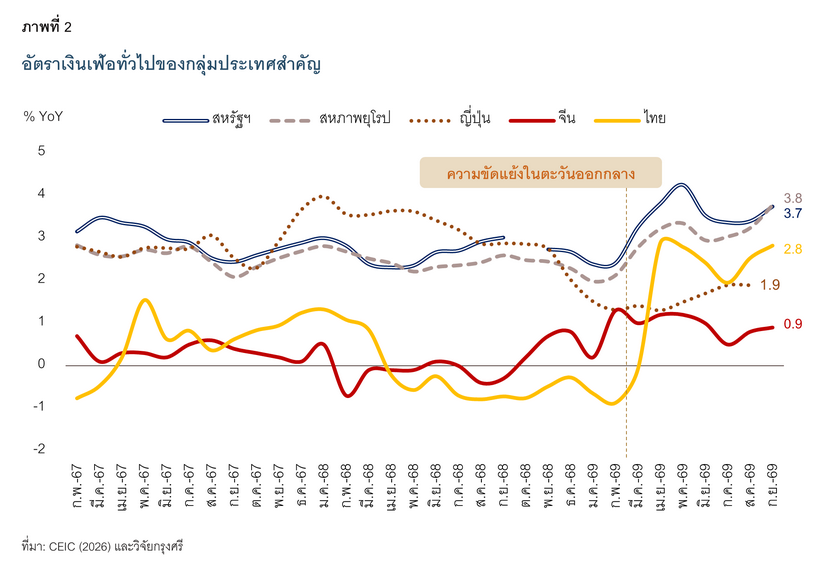
ความขัดแย้งในตะวันออกกลางที่ปะทุขึ้นเมื่อช่วงปลายเดือนกุมภาพันธ์ปี 2569 ได้ผลักให้ราคาน้ำมันดิบโลกปรับตัวสูงขึ้นอย่างมาก (ภาพที่ 1) จนทำให้อัตราเงินเฟ้อในหลายประเทศเร่งตัวสูงขึ้นและสร้างแรงกดดันต่อค่าครองชีพ (ภาพที่ 2) ขณะเดียวกันต้นทุนการประกอบธุรกิจที่เพิ่มขึ้นตามราคาพลังงานก็อาจส่งผลกระทบต่อไปยังการจ้างงานและรายรับของครัวเรือน สถานการณ์ดังกล่าวได้สร้างความเสี่ยงที่อาจนำไปสู่ปรากฏการณ์ที่ครัวเรือนเผชิญแรงกดดันทั้งด้านรายจ่ายและรายรับพร้อมกัน (Household Cost-Income Squeeze) จากผลพวงของวิกฤตพลังงานหรือ “ภาวะค่าครองชีพสูงและรายได้ชะงักงัน” ในระดับครัวเรือน

อย่างไรก็ตาม ครัวเรือนในแต่ละกลุ่มรายได้อาจเผชิญความเสี่ยงจากภาวะดังกล่าวในลักษณะที่แตกต่างกัน อีกทั้งยังมีความสามารถในการรับมือที่แตกต่างกันออกไปตามลักษณะและพฤติกรรมของครัวเรือน ไม่ว่าจะเป็นโครงสร้างการใช้จ่ายหรือสินค้าที่บริโภคเป็นหลัก แหล่งที่มาของรายรับหรือภาคเศรษฐกิจที่สมาชิกในครัวเรือนประกอบอาชีพอยู่ ตลอดจนเงินสำรองใช้ในภาวะฉุกเฉินหรือกันชนทางการเงิน (Financial buffers)

ดังนั้น งานศึกษาชิ้นนี้จึงมีวัตถุประสงค์หลักเพื่อประเมินความเสี่ยงและความอ่อนไหวของครัวเรือนต่อ “ภาวะค่าครองชีพสูงและรายได้ชะงักงัน” ซึ่งอาจแตกต่างกันออกไปในแต่ละกลุ่มรายได้ ควบคู่กับการประเมินผลกระทบต่อการบริโภคภาคเอกชนของไทยในภาพรวม

Double Squeeze

Double Squeeze
 

กลไกการส่งผ่านผลกระทบจากวิกฤตพลังงานไปยังเงินเฟ้อไทย


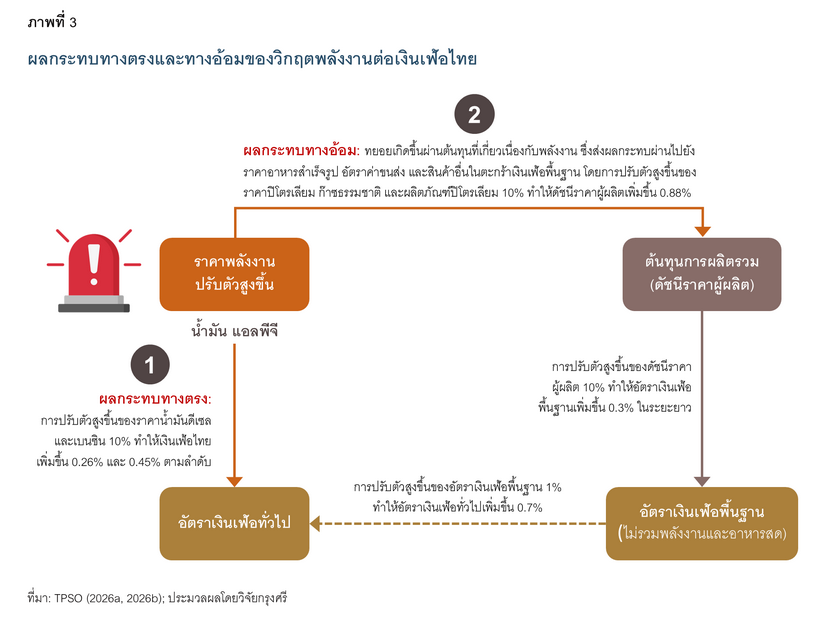
วิกฤตพลังงานที่เกิดขึ้นจากความขัดแย้งในตะวันออกกลางสามารถส่งผ่านผลกระทบทั้งทางตรงและทางอ้อมไปยังอัตราเงินเฟ้อของไทยในเชิงมหภาคตามกลไกดังนี้ (ภาพที่ 3)
 
  • ผลกระทบทางตรง: ความขัดแย้งในตะวันออกกลางจะส่งผลกระทบไปยังราคาน้ำมันเชื้อเพลิงทันที และทำให้อัตราเงินเฟ้อทั่วไปเร่งตัวขึ้น เนื่องจากราคาน้ำมันเชื้อเพลิงเป็นองค์ประกอบส่วนหนึ่งในตระกร้าเงินเฟ้อของไทย อย่างไรก็ตาม แรงกดดันเงินเฟ้อ (Inflationary pressures) ในช่วงแรกอาจถูกลดทอนลงด้วยมาตรการอุดหนุนและการควบคุมราคาของรัฐบาล ทำให้ค่าครองชีพไม่ปรับสูงขึ้นอย่างก้าวกระโดด

  • ผลกระทบทางอ้อม: เมื่อราคาพลังงานอยู่ในระดับสูงต่อเนื่องและมาตรการอุดหนุนจากภาครัฐทยอยลดลง ผู้ผลิตอาจทยอยปรับราคาสินค้าขึ้นเพื่อสะท้อนต้นทุนที่สูงขึ้น ซึ่งจะก่อให้เกิดผลกระทบทางอ้อมจากการส่งผ่านต้นทุนพลังงานไปยังราคาสินค้าอื่น (Cost pass-through) เช่น อาหารสำเร็จรูป และค่าขนส่ง ผลกระทบดังกล่าวสามารถประเมินได้จากดัชนีราคาผู้ผลิต (Producer Price Index: PPI) โดยดัชนีราคาผู้ผลิตที่ปรับเพิ่มขึ้นเร็วกว่าดัชนีราคาผู้บริโภคสะท้อนแรงกดดันด้านต้นทุนที่ผู้ผลิตกำลังแบกรับไว้ ซึ่งอาจถูกส่งผ่านไปยังผู้บริโภค และปรากฏให้เห็นในอัตราเงินเฟ้อในระยะถัดไป


นอกเหนือจากราคาพลังงานแล้ว ความขัดแย้งในตะวันออกกลางอาจเพิ่มแรงกดดันเงินเฟ้อผ่านความเสี่ยงด้านอุปทานของปัจจัยการผลิตอื่นๆ ได้เช่นกัน เช่น ปุ๋ย แนฟทา และปิโตรเคมี

Double Squeeze
 

การประเมินความเสี่ยงที่จะเกิด “ภาวะค่าครองชีพสูงและรายได้ชะงักงัน” จำแนกตามกลุ่มรายได้ 


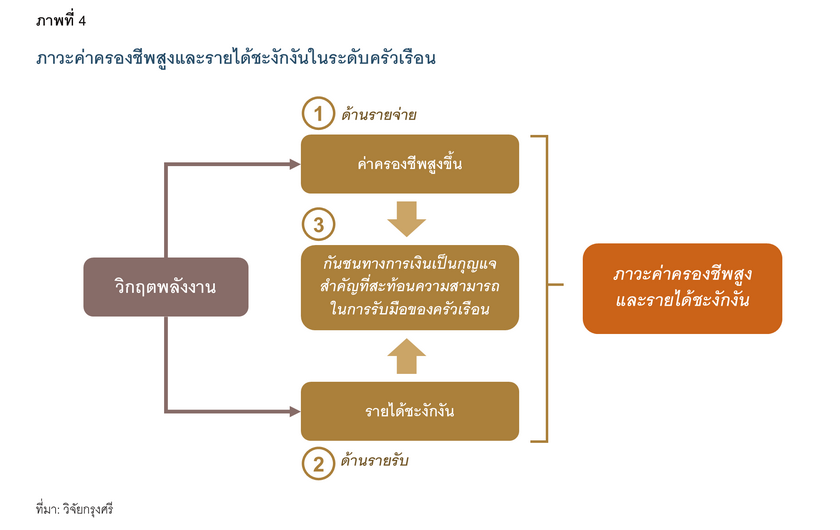
ในการประเมินความเสี่ยงที่จะเกิด “ภาวะค่าครองชีพสูงและรายได้ชะงักงัน” (Cost-Income Squeeze) ในระดับครัวเรือน งานศึกษาชิ้นนี้จะพิจารณาจากผลกระทบของวิกฤตพลังงานที่ส่งผ่านไปยัง 1) รายจ่ายของครัวเรือน โดยประเมินจากผลกระทบต่อค่าครองชีพ ตามโครงสร้างการใช้จ่ายของครัวเรือนที่แตกต่างกันตามระดับรายได้ และ 2) รายรับของครัวเรือน โดยพิจารณาจากกลุ่มอาชีพควบคู่กับการเติบโตของรายได้ในระยะที่ผ่านมา ประกอบกับ 3) กันชนทางการเงิน (Financial buffers) ซึ่งสะท้อนความสามารถของครัวเรือนในการรองรับผลกระทบจากเหตุการณ์ที่ไม่คาดคิด (ภาพที่ 4) 

Double Squeeze
 
 
ทั้งนี้ การประเมินความเสี่ยงดังกล่าวจะใช้ข้อมูลจากสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือนปี 2558-2568 ของสำนักงานสถิติแห่งชาติ โดยจำแนกครัวเรือนออกเป็น 3 กลุ่มตามระดับรายได้ ซึ่งสะท้อนฐานะทางการเงินโดยรวมได้ในระดับหนึ่ง ได้แก่ 

กลุ่มที่ 1: ครัวเรือนที่มีฐานะทางการเงินตึงตัว (Financially constrained households) ได้แก่ ครัวเรือนที่มีรายได้ไม่เกิน 24,000 บาทต่อเดือนในปี 2568 (ค่าเฉลี่ยอยู่ที่ 14,464 บาทต่อเดือน) หรือไม่เกินเปอร์เซ็นไทล์ที่ 60 โดยครัวเรือนในกลุ่มนี้คิดเป็น 57.2% ของครัวเรือนทั้งหมด

กลุ่มที่ 2: ครัวเรือนที่มีฐานะทางการเงินระดับปานกลาง (Households with moderate financial positions) ได้แก่ ครัวเรือนที่มีรายได้อยู่ในช่วง 24,001-51,657 บาทต่อเดือนในปี 2568 (ค่าเฉลี่ยอยู่ที่ 34,173 บาทต่อเดือน) หรืออยู่ในเปอร์เซ็นไทล์ที่ 60-90 โดยครัวเรือนในกลุ่มนี้คิดเป็น 32.1% ของครัวเรือนทั้งหมด

กลุ่มที่ 3: ครัวเรือนที่มีฐานะทางการเงินค่อนข้างแข็งแกร่ง (Households with relatively strong financial positions) ได้แก่ ครัวเรือนที่มีรายได้มากกว่า 51,658 บาทต่อครัวเรือนในปี 2568 (ค่าเฉลี่ยอยู่ที่ 84,745 บาทต่อเดือน) หรือตั้งแต่เปอร์เซ็นไทล์ที่ 90 ขึ้นไป โดยครัวเรือนในกลุ่มนี้คิดเป็น 10.7% ของครัวเรือนทั้งหมด
 

การวิเคราะห์ด้านรายจ่ายหรือค่าครองชีพของครัวเรือน


ดังที่กล่าวแล้วข้างต้นว่า ผลกระทบจากราคาพลังงานที่สูงขึ้นต่อค่าครองชีพของครัวเรือนในช่วงแรกจะเป็นผลกระทบทางตรงผ่านราคาน้ำมันเชื้อเพลิง ขณะที่ผลกระทบทางอ้อมจะทยอยปรากฏให้เห็นในระยะถัดมาผ่านราคาสินค้าสำคัญอื่นๆ โดยเฉพาะราคาอาหารสำเร็จรูป แต่เนื่องจากครัวเรือนแต่ละกลุ่มมีโครงสร้างการใช้จ่ายที่แตกต่างกัน จึงมีแนวโน้มเผชิญกับแรงกดดันด้านค่าครองชีพ (Cost of living) ที่แตกต่างกันไปด้วย

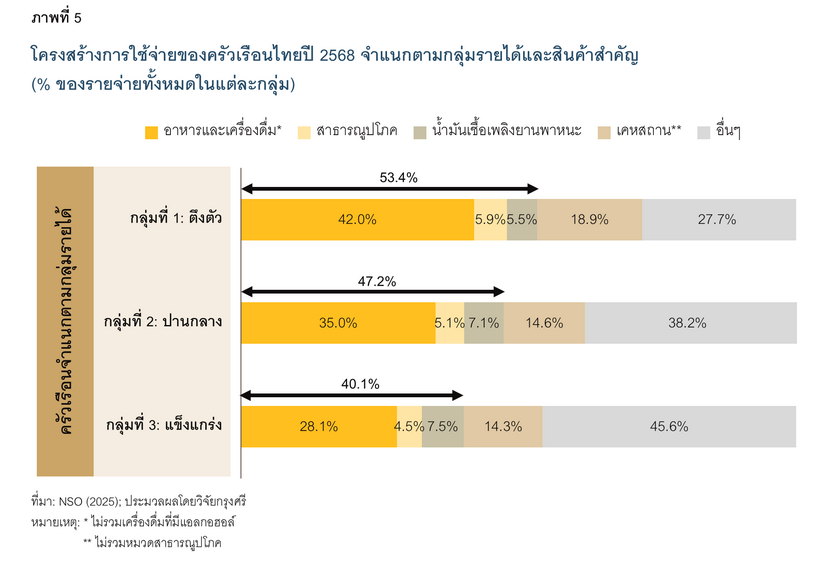
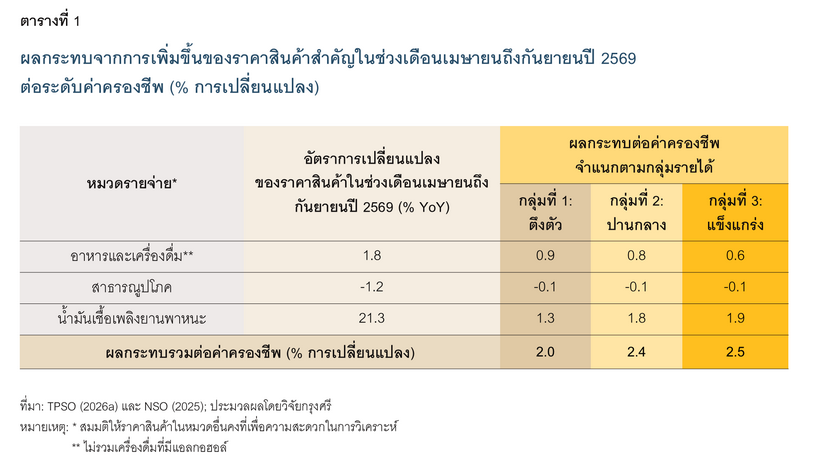
ในระยะแรก ครัวเรือนกลุ่มที่มีรายได้สูงกว่า หรือครัวเรือนกลุ่ม “แข็งแกร่ง” (กลุ่มที่ 3) จะเผชิญแรงกดดันด้านค่าครองชีพชัดเจนกว่ากลุ่มอื่น เนื่องจากครัวเรือนกลุ่มดังกล่าวมีสัดส่วนค่าใช้จ่ายด้านน้ำมันเชื้อเพลิงยานพาหนะมากกว่ากลุ่มอื่น ในขณะที่ราคาสินค้าหมวดอื่น (โดยเฉพาะอาหาร) ยังเปลี่ยนแปลงไม่มากนัก ส่วนหนึ่งเป็นผลจากมาตรการอุดหนุนของภาครัฐ (ภาพที่ 5 และตารางที่ 1)

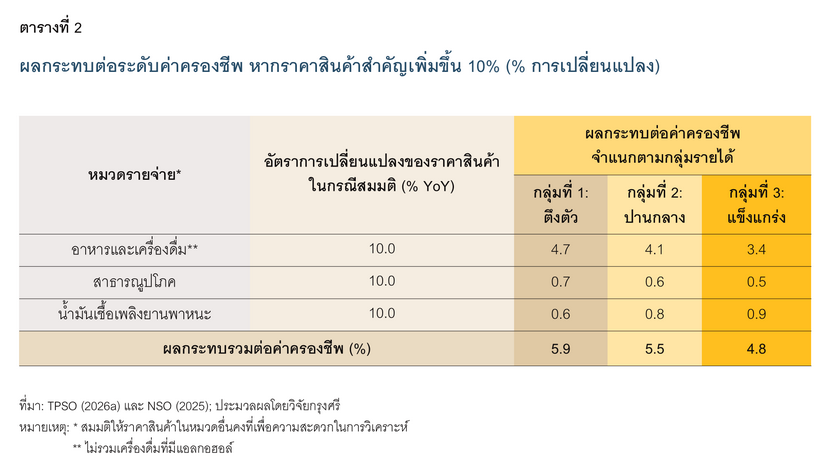
อย่างไรก็ตาม เมื่อเวลาผ่านไป ผลของการส่งผ่านต้นทุนพลังงานหรือผลทางอ้อมจะชัดเจนขึ้น โดยครัวเรือนกลุ่มที่ 1 และ 2 (หรือครัวเรือนกลุ่ม “ตึงตัว” และ “ปานกลาง”) มีแนวโน้มเผชิญแรงกดดันด้านค่าครองชีพมากกว่าครัวเรือนกลุ่มที่ 3 เนื่องจากทั้งสองกลุ่มมีสัดส่วนค่าใช้จ่ายสำหรับสินค้าจำเป็น อันได้แก่ อาหาร สาธารณูปโภค (ไฟฟ้า ก๊าซ และน้ำประปา) และเชื้อเพลิงสำหรับยานพาหนะ สูงกว่าครัวเรือนกลุ่มที่ 3 โดยครัวเรือนกลุ่มที่ 1 มีสัดส่วนค่าใช้จ่ายสินค้าจำเป็นสูงถึง  53.4% ของการใช้จ่ายทั้งหมด ขณะที่ครัวเรือนกลุ่มที่ 2 มีสัดส่วนดังกล่าว 47.2% (ภาพที่ 5) ดังนั้น หากราคาสินค้าจำเป็นทั้งสามหมวดเพิ่มขึ้น 10% (ตารางที่ 2) ครัวเรือนกลุ่มที่ 1 จะได้รับผลกระทบมากที่สุด เพราะโครงสร้างการใช้จ่ายของครัวเรือนกลุ่มนี้มีความอ่อนไหวต่อการเพิ่มขึ้นของราคาสินค้าจำเป็นมากกว่าครัวเรือนกลุ่มอื่น

โดยสรุป ในช่วงแรกของวิกฤตพลังงานครัวเรือนกลุ่ม “แข็งแกร่ง” จะได้รับผลกระทบด้านรายจ่ายมากกว่า อย่างไรก็ตาม เมื่อผลกระทบจากต้นทุนพลังงานถูกส่งผ่านไปยังราคาสินค้าอื่นอย่างชัดเจนขึ้น ครัวเรือนกลุ่มที่ 1 หรือกลุ่ม “ตึงตัว” จะเผชิญแรงกดดันดังกล่าวมากที่สุด เนื่องจากมีสัดส่วนการใช้จ่ายสินค้าจำเป็นที่สูงกว่ากลุ่มอื่น จึงมีข้อจำกัดในการปรับลดการใช้จ่ายเพื่อรองรับค่าครองชีพที่เพิ่มขึ้น


Double Squeeze
Double Squeeze
Double Squeeze


การวิเคราะห์ด้านรายรับของครัวเรือน


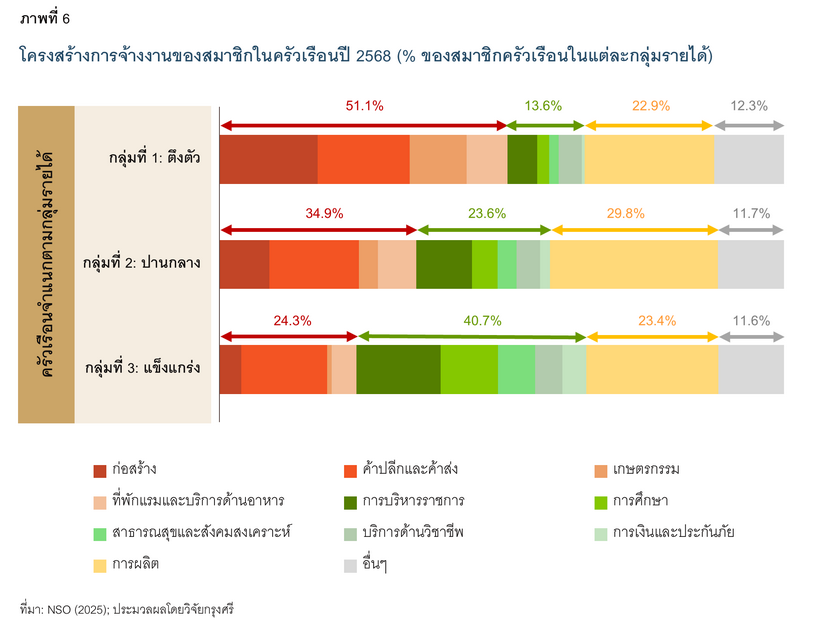
นอกจากแรงกดดันด้านรายจ่ายที่ครัวเรือนกลุ่มที่ 1 หรือกลุ่ม “ตึงตัว” ต้องเผชิญมากกว่ากลุ่มรายได้อื่นแล้ว เมื่อพิจารณาด้านรายรับผ่านความเปราะบางของภาคเศรษฐกิจที่สมาชิกในครัวเรือนประกอบอาชีพอยู่ร่วมด้วยจะพบว่า ครัวเรือนกลุ่ม “ตึงตัว” ส่วนใหญ่อาจเสี่ยงเผชิญกับการลดชั่วโมงการทำงานและค่าจ้าง รวมถึงการเลิกจ้างในช่วงวิกฤต เนื่องจากครัวเรือนกลุ่มนี้มีอาชีพหลักในภาคเศรษฐกิจที่มีความอ่อนไหวสูงต่อการเปลี่ยนแปลงด้านต้นทุนและอุปสงค์ อันได้แก่ ภาคการก่อสร้าง ค้าปลีกและค้าส่ง เกษตรกรรม รวมถึงที่พักแรมและบริการด้านอาหาร (โทนสีแดงในภาพที่ 6) โดยสมาชิกในครัวเรือนกลุ่มที่ 1 ถึง 51.1% ประกอบอาชีพในภาคเศรษฐกิจดังกล่าว ต่างจากครัวเรือนกลุ่มที่ 3 หรือกลุ่ม “แข็งแกร่ง” ที่ประกอบอาชีพในกลุ่มดังกล่าวเพียง 24.3% ในทางกลับกัน ราว 40.7% ของครัวเรือนกลุ่มที่ 3 ประกอบอาชีพในภาคเศรษฐกิจที่มีความมั่นคงมากกว่า ได้แก่ การบริหารราชการ การศึกษา สาธารณสุขและสังคมสงเคราะห์ บริการด้านวิชาชีพ รวมถึงการเงินและประกันภัย (โทนสีเขียวในภาพที่ 6)  


Double Squeeze

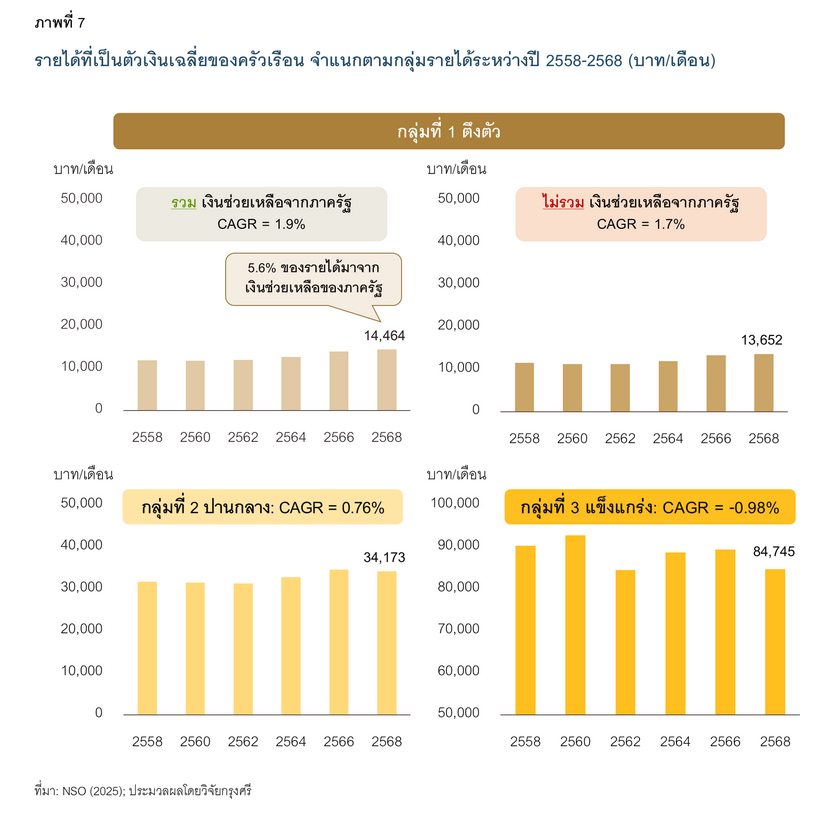
เมื่อพิจารณาแนวโน้มการเติบโตของรายได้ในช่วงทศวรรษที่ผ่านมา (ภาพที่ 7) จะเห็นว่าครัวเรือนกลุ่มที่ 3 หรือกลุ่ม “แข็งแกร่ง” มีรายได้ที่เป็นตัวเงิน (Nominal income) โดยเฉลี่ยลดลง ส่วนครัวเรือนกลุ่มที่ 2 หรือกลุ่ม “ปานกลาง” มีรายได้ขยายตัวไม่มากนัก ขณะที่อัตราเงินเฟ้อเฉลี่ยอยู่ที่ราว 1.0% ต่อปี ดังนั้นรายได้ที่แท้จริง (Real income) หรือรายได้ที่เป็นตัวเงินหักด้วยผลของเงินเฟ้อจึงลดลง กล่าวอีกนัยหนึ่งก็คือ แม้ครัวเรือนกลุ่มที่ 2 และ 3 จะมีฐานะทางการเงินที่แข็งแกร่งกว่า แต่กำลังซื้อ (Purchasing power) มีแนวโน้มลดลงเมื่อเทียบกับช่วงทศวรรษที่ผ่านมา

สำหรับครัวเรือนกลุ่มที่ 1 ซึ่งมีฐานะทางการเงิน “ตึงตัว” แม้รายได้ที่เป็นตัวเงินจะขยายตัวสูงกว่ากลุ่มอื่น แต่ส่วนหนึ่งได้รับแรงสนับสนุนจากเงินช่วยเหลือภาครัฐ
ซึ่งมีสัดส่วนเพิ่มขึ้นจาก 3.6% ของรายได้ในปี 2558 เป็น 5.6% ในปี 2568 โดยหากไม่รวมเงินช่วยเหลือดังกล่าว รายได้ที่เป็นตัวเงินจะขยายตัวเฉลี่ยเพียง 1.7% ต่อปี ดังนั้น รายได้ที่แท้จริงของครัวเรือนกลุ่ม “ตึงตัว” แม้จะขยายตัวแต่เป็นอัตราที่ค่อนข้างต่ำ 

นอกจากนี้ แรงกดดันด้านค่าครองชีพที่เพิ่มขึ้นจากวิกฤตพลังงานยังมีแนวโน้มซ้ำเติมกำลังซื้อของครัวเรือนที่อ่อนแออยู่เดิม โดยเฉพาะกลุ่มที่ 1 กล่าวคือ นอกจากรายได้ที่แท้จริงเติบโตต่ำแล้ว ครัวเรือนกลุ่มนี้ยังได้รับผลกระทบด้านค่าครองชีพมากกว่ากลุ่มอื่นตามที่ได้กล่าวไว้ในหัวข้อการวิเคราะห์รายจ่ายหรือค่าครองชีพของครัวเรือน ดังนั้น หากราคาพลังงานทรงตัวในระดับสูงและส่งผ่านต้นทุนไปยังราคาสินค้าอื่นชัดเจนขึ้น รายได้ที่แท้จริงของครัวเรือนกลุ่มนี้จะเสี่ยงชะลอตัวลงหรือหดตัว และส่งผลให้กำลังซื้ออ่อนแอลงต่อเนื่อง

Double Squeeze
 

การวิเคราะห์ด้านกันชนทางการเงินของครัวเรือน


กันชนทางการเงิน (Financial buffers) ของครัวเรือนเป็นเครื่องสะท้อนความสามารถของครัวเรือนในการรับมือกับความผันผวนในราคาสินค้าและรายรับในช่วงวิกฤต โดยจะพิจารณาจาก 1) รายได้ส่วนเกิน (Excess income) หรือส่วนต่างระหว่างรายได้และรายจ่ายเฉลี่ยต่อเดือน และ 2) สัดส่วนภาระหนี้สินคงค้างต่อสินทรัพย์ทางการเงิน ซึ่งบ่งชี้สภาพคล่องทางการเงินและความสามารถในการรับมือกับภาระหนี้สินในช่วงวิกฤต โดยพบว่า
 
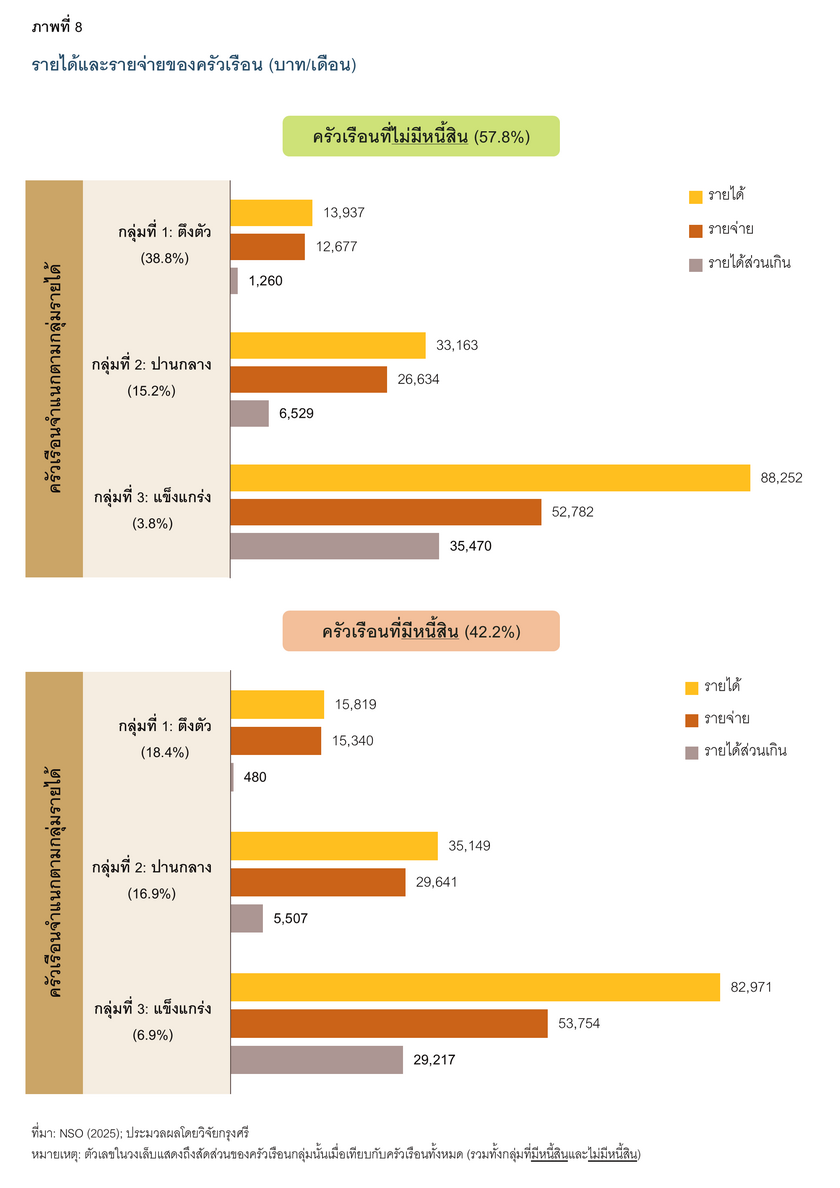
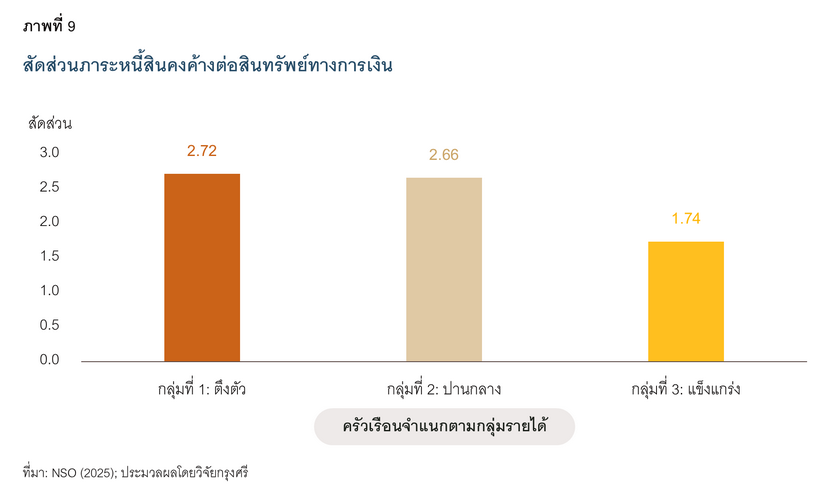
  • กลุ่ม “ตึงตัว” (กลุ่มที่ 1): ครัวเรือนกลุ่มนี้แทบจะไม่มีกันชนทางการเงินไว้สำรองใช้จ่าย ในช่วงที่ภาระค่าครองชีพและ/หรือรายรับเผชิญกับความผันผวนอย่างกระทันหัน (ภาพที่ 8) โดยครัวเรือนกลุ่ม “ตึงตัว” ที่ไม่มีหนี้สิน มีรายได้ส่วนเกินเพียงประมาณ 1,300 บาทต่อเดือน ส่วนครัวเรือนกลุ่ม “ตึงตัว” ที่มีหนี้สิน มีรายได้ส่วนเกินไม่ถึง 500 บาทต่อเดือน (ต่ำกว่ากลุ่มที่ไม่มีหนี้สินถึง 2.6 เท่า) และมีภาระหนี้สินคงค้างสูงกว่าสินทรัพย์ทางการเงินถึง 2.7 เท่า (ภาพที่ 9) ภาพดังกล่าวสะท้อนให้เห็นว่า ครัวเรือนกลุ่ม “ตึงตัว” มีสภาพคล่องต่ำ และมีความสามารถที่จำกัดในการรับมือกับภาระค่าใช้จ่ายและหนี้สินเมื่อต้องเผชิญกับวิกฤต

  • กลุ่ม “ปานกลาง” (กลุ่มที่ 2): ครัวเรือนกลุ่มนี้มีกันชนทางการเงินระดับหนึ่ง (ภาพที่ 8) ทำให้สามารถรองรับความผันผวนในภาระค่าครองชีพและรายรับได้บ้างในระยะสั้น แต่หากสถานการณ์ยืดเยื้อจนค่าครองชีพปรับตัวสูงขึ้นอย่างต่อเนื่อง ครัวเรือนกลุ่ม “ปานกลาง” ที่มีหนี้สินอาจปรับตัวลำบากเช่นกัน ตามข้อจำกัดด้านสภาพคล่องทางการเงินกับภาระหนี้สิน (ภาพที่ 9) โดยครัวเรือนกลุ่มนี้มีสัดส่วนภาระหนี้สินคงค้างต่อสินทรัพย์ทางการเงินใกล้เคียงกับครัวเรือนกลุ่มที่ 1

  • กลุ่ม “แข็งแกร่ง” (กลุ่ม 3): ครัวเรือนกลุ่มนี้มีกันชนทางการเงินค่อนข้างสูงถึงประมาณ 30,000-35,000 บาทต่อเดือน (ภาพที่ 8) รวมถึงมีข้อจำกัดด้านสภาพคล่องทางการเงินเมื่อเทียบกับภาระหนี้สินที่ต่ำกว่าครัวเรือนกลุ่มอื่น (ภาพที่ 9) ดังนั้นจึงมีแนวโน้มที่จะสามารถรับมือกับความผันผวนในช่วงวิกฤตได้ดีกว่า


Double Squeeze
Double Squeeze
 

มุมมองวิจัยกรุงศรี: ยิ่งครัวเรือนรายได้น้อย ยิ่งเจ็บหนัก


เมื่อพิจารณาผลกระทบจากวิกฤตพลังงานต่อครัวเรือนไทยทั้งด้านรายจ่าย รายรับ และกันชนทางการเงิน งานศึกษาชิ้นนี้พบว่า ครัวเรือนในแต่ละกลุ่มรายได้เผชิญความเสี่ยงจากภาวะค่าครองชีพสูงและรายได้ชะงักงัน (Household Cost-Income Squeeze) แตกต่างกันออกไป โดยครัวเรือนกลุ่มที่ 1 หรือกลุ่ม “ตึงตัว” เผชิญความเสี่ยงดังกล่าวมากกว่ากลุ่มอื่น เนื่องจาก 1) มีภาระค่าครองชีพที่ปรับตัวสูงขึ้นตามราคาพลังงานโลกมากกว่า โดยเฉพาะรายจ่ายสำหรับสินค้าจำเป็น 2) ส่วนใหญ่ประกอบอาชีพในภาคเศรษฐกิจที่มีความอ่อนไหวต่อวิกฤตพลังงาน ซึ่งอาจนำไปสู่การลดชั่วโมงการทำงานหรือค่าจ้าง รวมถึงการถูกเลิกจ้าง และจะยิ่งซ้ำเติมกำลังซื้อที่อ่อนแออยู่แต่เดิม และ 3) มีกันชนทางการเงินที่จำกัดในการรับมือกับความผันผวนของค่าครองชีพและรายรับ ซึ่งท้ายที่สุด ครัวเรือนกลุ่มนี้อาจต้องนำสินทรัพย์หรือเงินออมมาใช้ และหากไม่เพียงพอก็อาจต้องก่อหนี้เพิ่ม

เมื่อมองภาพกว้างในระดับประเทศจะพบว่า ความเสี่ยงจากภาวะดังกล่าวในระดับครัวเรือนอาจส่งผลกระทบต่อไปยังการบริโภคภาคเอกชนของไทยในระดับหนึ่ง กล่าวคือ ครัวเรือนกลุ่ม “ตึงตัว” ทั้งที่มีหนี้สินและไม่มีหนี้สิน แม้มีสัดส่วนรวมกันมากถึง 57.2% ของจำนวนครัวเรือนทั้งหมด แต่มีรายจ่ายในการบริโภคคิดเป็น 34.3% ของการบริโภครวมทั้งประเทศ ขณะเดียวกัน ครัวเรือนกลุ่มอื่นที่เผชิญกับความเสี่ยงน้อยกว่า เช่น ครัวเรือนกลุ่ม “ปานกลาง” (กลุ่มที่ 2) ที่ไม่มีหนี้สิน และครัวเรือนกลุ่ม “แข็งแกร่ง” (กลุ่มที่ 3) ยังมีความสามารถในการรองรับแรงกระแทกและรักษาระดับการใช้จ่ายได้ดีกว่า จึงอาจช่วยพยุงการบริโภคในภาพรวมและบรรเทาผลกระทบจากวิกฤตพลังงานได้บางส่วน อย่างไรก็ตาม สิ่งที่ไม่ควรมองข้ามก็คือ การบริโภคในภาพรวมที่ยังขยายตัวได้อาจบดบังความยากลำบากที่ครัวเรือนกลุ่ม “ตึงตัว” กำลังเผชิญอยู่

ท้ายที่สุดแล้ว ไม่ว่าวิกฤตพลังงานครั้งนี้จะมีแนวโน้มเปลี่ยนแปลงไปในทิศทางใด ความเปราะบางของครัวเรือนต่อแรงกดดันด้านรายจ่ายและรายรับที่เกิดขึ้นพร้อมกันยังคงเป็นโจทย์สำคัญในระยะยาว โดยมาตรการบรรเทาค่าครองชีพอาจช่วยรับมือได้เพียงระยะสั้น แต่ในเวลาเดียวกัน เพื่อแก้ปัญหาดังกล่าวในระยะยาว เราควรเร่งสร้างภูมิคุ้มกันให้ครัวเรือนสามารถรองรับแรงกระแทกทางเศรษฐกิจได้ดีขึ้น ตั้งแต่การยกระดับโครงข่ายความปลอดภัยทางสังคม  (Social safety net) การส่งเสริมการให้ความรู้ทางการเงิน (Financial literacy) ไปจนถึงการสนับสนุนการพัฒนาทักษะโดยไม่จำกัดช่วงอายุ นอกจากนี้ นโยบายฝั่งอุปทาน (Supply-side policy) เช่น การมุ่งส่งเสริมการลงทุนในอุตสาหกรรมไฮเทค จะมีส่วนช่วยสร้างงานที่มีมูลค่าเพิ่มสูงและยกระดับค่าจ้างแรงงานในอนาคต และทำให้ครัวเรือนสามารถรับมือกับแรงกดดันด้านรายจ่ายและรายรับที่อาจเกิดขึ้นพร้อมกันได้ดีขึ้น
 

แหล่งอ้างอิง


CEIC. (2026). Consumer Price Index: Y-o-Y Growth: Monthly [Database]. Retrieved from https://insights.ceicdata.com/node/WORLD__WORLD&&WGEM__TP74383__SC74577__TB4201517

Investing.com. (2026). Dubai crude oil Platts [Database]. Retrieved from https://www.investing.com/commodities/dubai-crude-oil-platts-futures

National Statistical Office (NSO). (2025). ​​​The Household Socio-Economic Survey 2015-2025 [Unpublished raw data]. 

Trade Policy and Strategy Office (TPSO). (2026a). Consumer Price Index (CPI) [Database]. Retrieved from https://index.tpso.go.th/cpi

Trade Policy and Strategy Office (TPSO). (2026b). Producer Price Index (PPI) [Database]. Retrieved from https://index.tpso.go.th/producer-price-index


ย้อนกลับ
พิมพ์สิ่งที่ต้องการค้นหา