EXECUTIVE SUMMARY
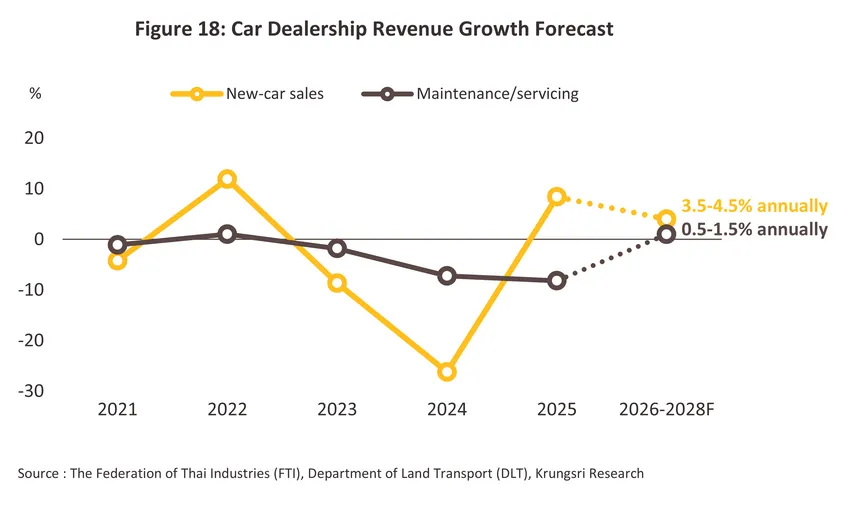
รายได้จากการจำหน่ายรถยนต์ในช่วงปี 2569-2571 มีแนวโน้มเพิ่มขึ้นเฉลี่ย 3.5-4.5% ต่อปี ตามการทยอยฟื้นตัวของตลาดรถยนต์ในประเทศ โดยมีปัจจัยหนุนจากมาตรการส่งเสริมการใช้ EV รอบใหม่ ผ่านมาตรการเปลี่ยนผ่านพลังงาน การปรับลดภาษีสรรพสามิตสำหรับ HEV และ MHEV การออกโปรโมชันส่งเสริมการขายเพื่อระบายสต็อครถยนต์นั่ง BEV และการทยอยฟื้นตัวของยอดขายรถกระบะหลังจากผู้ใช้งานส่วนใหญ่ชะลอการเปลี่ยนรถในช่วงก่อนหน้า ขณะที่รายได้จากการให้บริการหลังการขายและจำหน่ายชิ้นส่วนอะไหล่มีแนวโน้มเพิ่มขึ้นเฉลี่ย 0.5-1.5% ต่อปี โดยมีปัจจัยหนุนจากแนวโน้มยอดจดทะเบียนรถยนต์สะสมที่จะเพิ่มขึ้นตามการฟื้นตัวของตลาดในประเทศตั้งแต่ปี 2568 หลังจากที่สถาบันการเงินเริ่มผ่อนคลายการอนุมัติสินเชื่อเช่าซื้อรถยนต์ ตามทิศทางคุณภาพสินเชื่อเช่าซื้อรถยนต์ที่ปรับดีขึ้นในภาพรวม รวมถึงมาตรการสนับสนุนอุตสาหกรรม EV ที่หนุนให้ยอดจดทะเบียนสะสมของรถยนต์นั่ง BEV ยังคงมีแนวโน้มเพิ่มขึ้น และเริ่มเข้าสู่ช่วงอายุของการเข้ารับบริการหลังการขายและเปลี่ยนชิ้นส่วนอะไหล่บางรายการ
มุมมองวิจัยกรุงศรี
ในช่วงปี 2569-2571 ผลประกอบการของธุรกิจตัวแทนจำหน่ายรถยนต์โดยรวมยังมีแนวโน้มขยายตัวได้แต่อาจอยู่ในอัตราต่ำ โดยเฉพาะในปี 2569 จากผลของความขัดแย้งในตะวันออกกลางที่ยืดเยื้อ ส่งผลให้กำลังซื้อในประเทศโดยรวมอ่อนแอลง โดยเมื่อพิจารณาจำแนกตามสัญชาติของแบรนด์ สามารถสรุปได้ ดังนี้
-
แบรนด์สัญชาติญี่ปุ่น จะได้รับอานิสงส์จากมาตรการสนับสนุนรถยนต์นั่ง HEV ข้อได้เปรียบด้านบริการหลังการขาย และยอดจำหน่ายรถกระบะในประเทศที่มีแนวโน้มเริ่มทยอยฟื้นตัว อย่างไรก็ตาม แบรนด์รถยนต์สัญชาติญี่ปุ่นที่พึ่งพายอดขายรถยนต์นั่ง ICE เป็นหลักจะยังคงเผชิญความเสี่ยงจากยอดขายรถยนต์นั่ง ICE ในไทยที่มีแนวโน้มลดลงต่อเนื่อง
-
แบรนด์สัญชาติจีน จะได้รับอานิสงส์จากมาตรการสนับสนุนรถยนต์นั่ง BEV การเปิดตัวรถยนต์นั่งไฟฟ้าและรถกระบะพรีเมียมรุ่นใหม่ และการขยายตัวของห่วงโซ่อุปทานที่เกี่ยวข้อง อาทิ ศูนย์ทดสอบและซ่อมบำรุงแบตเตอรี่ และซัพพลายเออร์ชิ้นส่วนรถยนต์ไฟฟ้าในไทย อย่างไรก็ตาม แบรนด์รถยนต์สัญชาติจีนยังคงเผชิญความท้าทายจากปัญหาด้านบริการหลังการขายที่ยังคงกระทบต่อความเชื่อมั่นของผู้บริโภค การเร่งระบายสต็อครถยนต์นั่ง BEV ในปี 2570 และราคาเบี้ยประกันรถยนต์ BEV ที่สูงกว่าเมื่อเทียบกับรถยนต์ประเภทอื่นๆ
-
แบรนด์สัญชาติยุโรปและสหรัฐฯ แม้ในภาพรวมจะยังคงได้รับอานิสงส์จากกำลังซื้อที่ยังแข็งแกร่งของผู้บริโภคที่มีรายได้ในระดับกลาง-บน และข้อได้เปรียบของแบรนด์ในด้านภาพลักษณ์และความเป็นผู้นำทางเทคโนโลยี แต่ยอดขายโดยรวมยังคงเผชิญปัจจัยท้าทายจากการถูกแย่งตลาดจาก BEV สัญชาติจีนที่นำเข้ามากขึ้น
ข้อมูลพื้นฐาน
อุตสาหกรรมยานยนต์ไทยถือเป็นหนึ่งในเครื่องยนต์หลักที่ขับเคลื่อนเศรษฐกิจของประเทศ โดยได้รับการสนับสนุนจากนโยบายภาครัฐอย่างต่อเนื่อง ทั้งการให้สิทธิประโยชน์ทางภาษี การส่งเสริมการลงทุนจากต่างประเทศ ตลอดจนผลักดันการผลิตรถกระบะ 1 ตัน และรถยนต์อีโคคาร์ให้เป็น Product Champions ของไทย จนมาถึงการเปลี่ยนผ่านสู่นโยบายส่งเสริมอุตสาหกรรมยานยนต์ไฟฟ้า1/ ท่ามกลางบริบทการพัฒนาของอุตสาหกรรมในภาพใหญ่ดังกล่าว ธุรกิจตัวแทนจำหน่ายรถยนต์ (Automotive Dealerships) จึงทำหน้าที่เป็นตัวกลางสำคัญที่เชื่อมโยงระหว่างผู้ผลิตรถยนต์ (OEMs) กับผู้บริโภคในประเทศ โดยเป็นช่องทางหลักในการกระจายสินค้าและส่งผ่านนโยบายกระตุ้นตลาดของภาครัฐ พร้อมทั้งสร้างมูลค่าเพิ่มทางเศรษฐกิจผ่านความร่วมมือทางธุรกิจกับเครือข่ายบริการหลังการขาย การจำหน่ายอะไหล่ และการให้บริการสินเชื่อยานยนต์
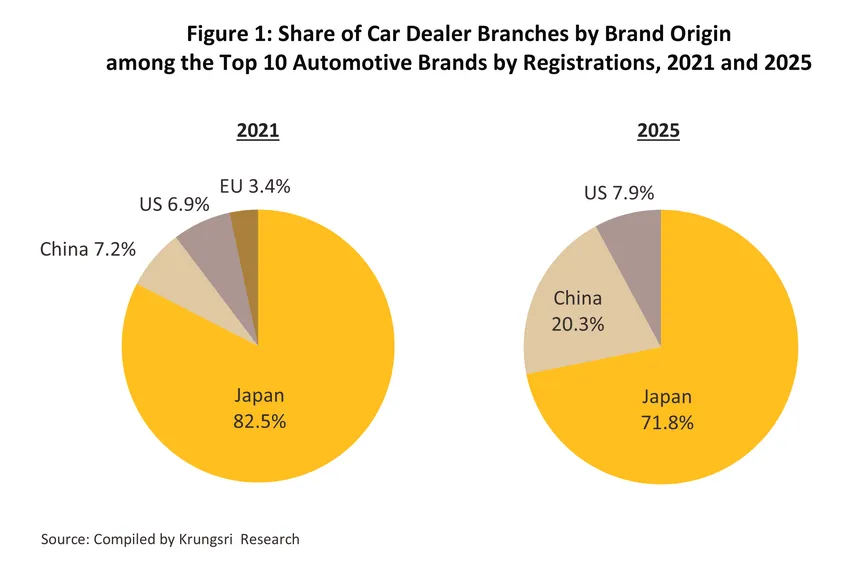
การส่งเสริมการผลิตและการใช้รถยนต์ไฟฟ้าในประเทศภายใต้มาตรการ EV 3.0 (ปี 2565-2568) และ EV 3.5 (ปี 2567-2570) เพื่อมุ่งสู่เป้าหมายการผลิตยานยนต์ที่ปล่อยมลพิษเป็นศูนย์ (Zero Emission Vehicle: ZEV) ไม่เพียงส่งผลต่อโครงสร้างการผลิตรถยนต์ของประเทศเท่านั้น แต่ยังกระตุ้นให้เกิดการใช้งานรถยนต์ไฟฟ้าอย่างแพร่หลายในไทยมากขึ้น สะท้อนจากยอดจดทะเบียนใหม่ของรถยนต์นั่งไฟฟ้าที่ใช้พลังงานจากแบตเตอรี่ (Battery Electric Vehicle: BEV) ในช่วงปี 2565-2568 ที่เพิ่มขึ้นเฉลี่ย 179.6% CAGR อยู่ที่ 118,696 คัน ในปี 2568 (คิดเป็นสัดส่วน 21.9% ของยอดจดทะเบียนใหม่ของรถยนต์นั่งโดยรวม) โดยกว่า 90% ของรถยนต์นั่ง BEV ที่จำหน่ายในไทยเป็นรถยนต์สัญชาติจีน ทำให้โครงสร้างตลาดของธุรกิจตัวแทนจำหน่ายรถยนต์เปลี่ยนไป โดยหากพิจารณาสัดส่วนจำนวนโชว์รูมของแบรนด์รถยนต์ที่มียอดขาย 10 อันดับแรก พบว่า ในปี 2564 (ช่วงก่อนมาตรการ EV 3.0) จำนวนโชว์รูมแบรนด์รถยนต์สัญชาติจีนมีสัดส่วนอยู่ที่ 7.2% ต่อจำนวนโชว์รูมโดยรวม (แบรนด์สัญชาติญี่ปุ่นอยู่ที่ 82.5% สหรัฐฯ 6.9% และยุโรป 3.4%) (ภาพที่ 1) ขณะที่ในปี 2568 (ภายใต้การส่งเสริมของมาตรการ EV 3.0 และ EV 3.5) จำนวนโชว์รูมของแบรนด์สัญชาติจีนมีสัดส่วนเพิ่มขึ้นมาอยู่ที่ 20.3% (แบรนด์สัญชาติญี่ปุ่น และสหรัฐฯ อยู่ที่ 71.8% และ 7.9% ตามลำดับ)
รายได้และอัตรากำไรสุทธิ (Net Profit Margin)
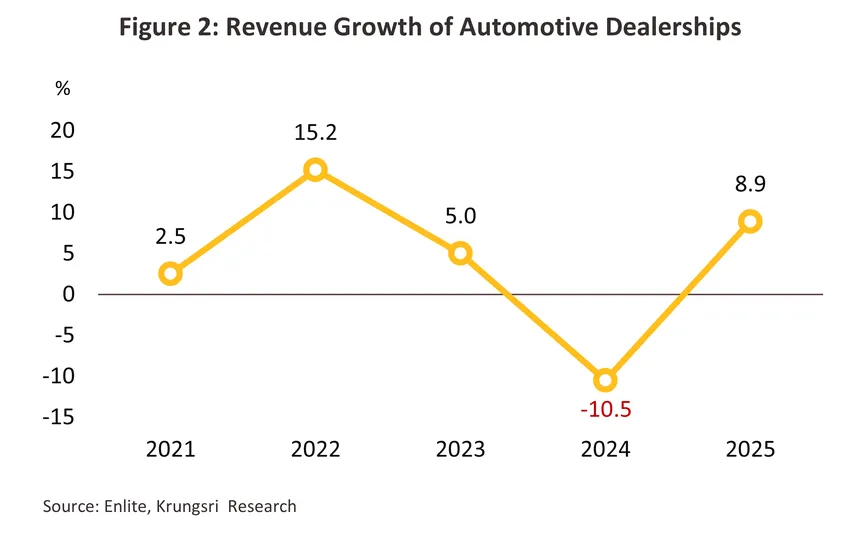
ในปี 2568 ธุรกิจตัวแทนจำหน่ายรถยนต์มีรายได้จากการขายรถยนต์ และการให้บริการหลังการขายโดยรวมเพิ่มขึ้น 8.9% สอดคล้องกับยอดจำหน่ายรถยนต์ในประเทศโดยรวมที่เพิ่มขึ้น 8.3% (อยู่ที่ 620,975 คัน) (ภาพที่ 2) ส่วนใหญ่มาจากยอดขายรถยนต์นั่งที่เพิ่มขึ้น 7.8% (อยู่ที่ 241,543 คัน) จากปัจจัยหนุน ได้แก่ (1) การอนุมัติสินเชื่อเช่าซื้อรถยนต์ที่เพิ่มขึ้น เนื่องจากหนี้เสีย (Non-performing Loan: NPL) และหนี้ที่ต้องจับตาเป็นพิเศษ (Special Mention Loan: SML) ของสินเชื่อเช่าซื้อรถยนต์ที่ลดลงต่อเนื่อง (2) กำลังซื้อที่ยังแข็งแกร่งของผู้บริโภคที่มีรายได้ระดับกลาง-บน และ (3) การเร่งออกโปรโมชันส่งเสริมการขายของ BEV ก่อนสิ้นสุดการให้เงินอุดหนุนภายใต้มาตรการ EV 3.5 อย่างไรก็ตาม ตัวแทนจำหน่ายบางส่วนยังคงเผชิญปัจจัยฉุดรั้งจากยอดขายรถกระบะ 1 ตัน ที่ลดลง -6.9% (อยู่ที่ 186,416 คัน) เนื่องจากสถานะการเงินที่ยังอ่อนแอของผู้ซื้อรถกระบะ (ซึ่งส่วนใหญ่เป็นผู้บริโภคที่มีรายได้ระดับกลาง-ล่าง) ทำให้สถาบันการเงินยังคงเข้มงวดในการอนุมัติสินเชื่อผู้บริโภคกลุ่มนี้ แม้จะมีปัจจัยหนุนจากโครงการ “กระบะพี่ มีคลังค้ำ”2/ เพื่ออำนวยให้ผู้บริโภคมีโอกาสเข้าถึงสินเชื่อเช่าซื้อรถกระบะได้ง่ายขึ้นก็ตาม
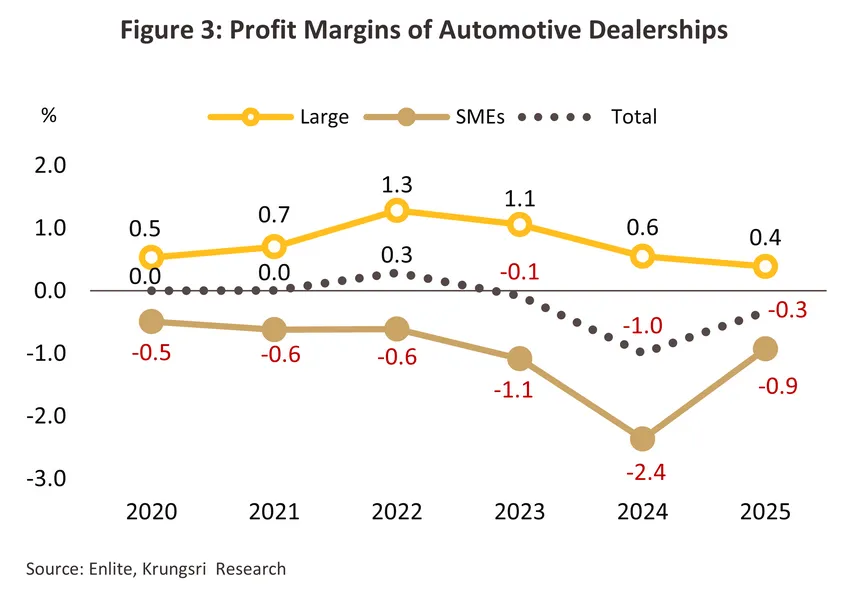
ขณะที่อัตรากำไรสุทธิเฉลี่ยของตัวแทนจำหน่ายรถยนต์โดยรวมอยู่ที่ -0.3% (ภาพที่ 3) ปัจจัยฉุดรั้งจากภาวะสงครามราคา EV ที่ยังรุนแรง3/ และกดดันให้ค่ายรถยนต์ในหลาย Segment ต้องปรับลดราคาขายรถยนต์เพื่อรักษาความสามารถในการแข่งขัน รวมถึงการเร่งออกโปรโมชันส่งเสริมการขายของค่ายรถยนต์ไฟฟ้า เพื่อเร่งยอดขายให้ทันก่อนสิ้นสุดการให้เงินอุดหนุนภายใต้มาตรการ EV 3.0 ในปี 2568 โดยตัวแทนจำหน่ายในกลุ่ม SMEs มีอัตรากำไรสุทธิเฉลี่ยอยู่ที่ -0.9% ขณะที่ตัวแทนจำหน่ายรายใหญ่มีอัตรากำไรสุทธิเฉลี่ย 0.4% จากข้อได้เปรียบด้านความสามารถในการบริหารจัดการต้นทุนที่ดีกว่า เครือข่ายธุรกิจที่หลากหลาย และการขยายไปสู่การเป็นตัวแทนจำหน่ายรถยนต์ไฟฟ้ามากขึ้น โดยภาพรวมแม้รายได้ของธุรกิจตัวแทนจำหน่ายรถยนต์จะกลับมาขยายตัวในปี 2568 แต่ความสามารถในการทำกำไรยังอยู่ในระดับต่ำ ส่วนหนึ่งจากการแข่งขันด้านราคาที่รุนแรง โดยเฉพาะในตลาดรถยนต์ไฟฟ้า
สถานการณ์ที่ผ่านมา
รายได้จากการจำหน่ายรถยนต์
ในช่วง 7 เดือนแรกของปี 2569 รายได้จากการจำหน่ายรถยนต์โดยรวมมีทิศทางเพิ่มขึ้นสอดคล้องกับยอดจำหน่ายรถยนต์โดยรวมที่เพิ่มขึ้น 15.5% YoY อยู่ที่ 406,162 คัน แบ่งเป็น
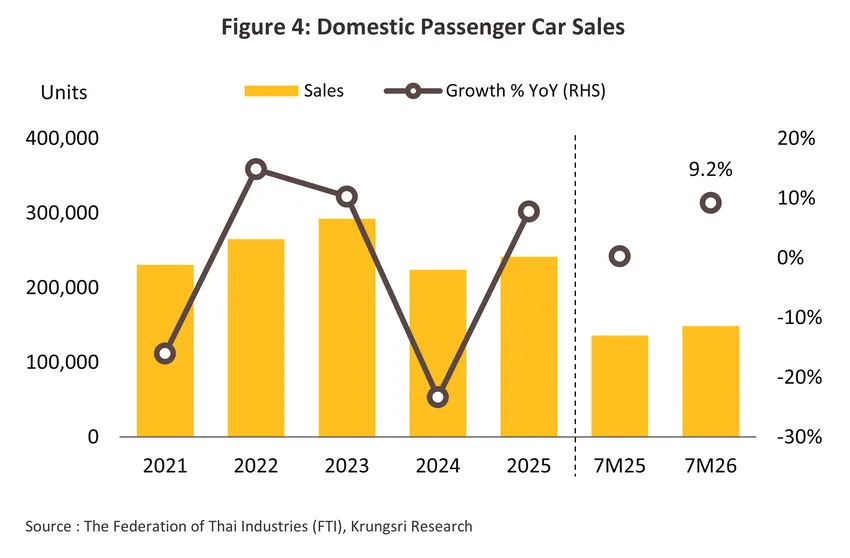
1) ยอดจำหน่ายรถยนต์นั่งโดยรวมเพิ่มขึ้น 9.2% YoY อยู่ที่ 148,815 คัน คิดเป็นสัดส่วน 36.6% ของยอดจำหน่ายรถยนต์โดยรวม (ภาพที่ 4) โดยมีปัจจัยหนุน ได้แก่ (1) กำลังซื้อที่ยังคงแข็งแกร่งของผู้บริโภคที่มีรายได้ระดับกลาง-บน (2) การผ่อนคลายการอนุมัติสินเชื่อโดยสถาบันการเงิน หลังจาก NPL และ SML มีทิศทางลดลงต่อเนื่องในช่วงที่ผ่านมา และ (3) ยอดขายรถยนต์นั่ง HEV และ BEV ที่ยังเติบโตต่อเนื่อง ภายใต้มาตรการสนับสนุนของภาครัฐ1/
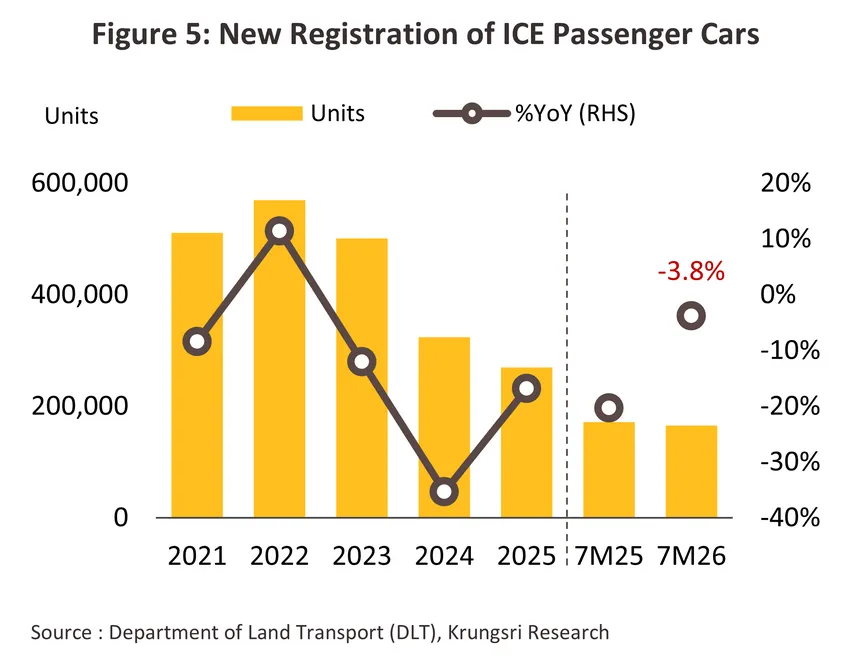
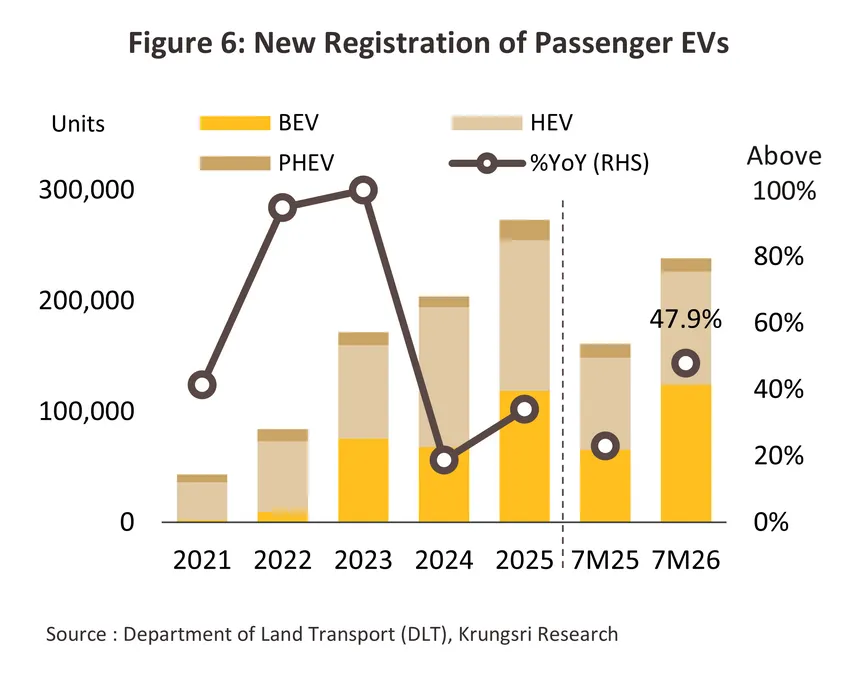
สำหรับการเปลี่ยนแปลงของยอดจดทะเบียนใหม่ของรถยนต์นั่งในประเทศแยกตามประเภทเชื้อเพลิง ในช่วง 7 เดือนแรกของปี 2569 (ภาพที่ 5 และ 6) สรุปได้ดังนี้
-
รถยนต์นั่ง ICE ยอดจดทะเบียนใหม่ลดลง -3.8% YoY ผลจากกระแสความนิยมในรถยนต์ไฟฟ้าที่เพิ่มขึ้นต่อเนื่อง และมาตรการสนับสนุนของภาครัฐที่หนุนให้มีการนำเข้ารถยนต์นั่ง BEV ขนาดเล็กเข้ามาจำหน่ายและผลิตในประเทศมากขึ้น โดยเฉพาะรถยนต์ BEV สัญชาติจีนที่มีข้อได้เปรียบด้านราคาและต้นทุนด้านเชื้อเพลิงที่ต่ำกว่าเมื่อเทียบกับรถยนต์นั่ง ICE
-
รถยนต์นั่ง BEV ยอดจดทะเบียนใหม่เพิ่มขึ้น 89.3% YoY โดยมีปัจจัยหนุนจาก (1) การเร่งส่งมอบรถยนต์ที่ผลิตในประเทศและจดทะเบียนในเดือน ม.ค. 69 ซึ่งเป็นเดือนสุดท้ายที่ผู้ผลิตจะได้รับเงินอุดหนุนสูงสุดที่ 150,000 บาทต่อคัน ภายใต้มาตรการ EV 3.04/ (2) ความกังวลต่อต้นทุนพลังงานที่ปรับเพิ่มขึ้น ทำให้ผู้บริโภคหันมาใช้รถยนต์นั่ง BEV มากขึ้น สะท้อนจากยอดจอง EV ที่เพิ่มขึ้นในงาน Motor Show 2026 (มี.ค. – เม.ย. 69)5/ และยอดจดทะเบียนใหม่ของรถยนต์นั่ง BEV ในเดือน เม.ย. - ก.ค. 69 ที่เพิ่มขึ้นสูงกว่ายอดจดทะเบียนในช่วงก่อนหน้า โดยได้แรงหนุนจากมาตรการ EV 3.56/ และ (3) การเปิดตัวโมเดลใหม่ โดยเฉพาะโมเดลจากผู้ผลิตสัญชาติจีน ที่มีเทคโนโลยีทันสมัยและระยะทางวิ่งมากกว่า 400 กิโลเมตรต่อรอบการอัดประจุ
-
รถยนต์นั่ง HEV ยอดจดทะเบียนใหม่เพิ่มขึ้น 22.8% YoY จากปัจจัยหนุน ได้แก่ (1) การปรับลดภาษีสรรพสามิตสำหรับรถยนต์ HEV และ MHEV ลงมาอยู่ที่ 6-9% และ 10-12% (มีผลบังคับใช้ในปี 2569-2575)7/ สำหรับรถที่ผลิตในประเทศและผู้ผลิตได้ลงทุนตามข้อกำหนดของ BOI ทำให้ HEV สัญชาติญี่ปุ่นรุ่นใหม่มีราคาเข้าถึงได้มากขึ้น (2) การเปิดตัวโมเดลใหม่ จากผู้ผลิตรถยนต์สัญชาติญี่ปุ่นชั้นนำที่มีราคาเข้าถึงได้ ประหยัดเชื้อเพลิง สามารถวิ่งได้ไกลขึ้นผ่านพลังงานไฟฟ้าจากแบตเตอรี่ และมีการติดตั้งระบบช่วยเหลือด้านการขับขี่ขั้นสูง (Advanced Driver Assistance System: ADAS)8/ และ (3) ต้นทุนพลังงานที่เพิ่มขึ้น ซึ่งช่วยกระตุ้นยอดขายในกลุ่มผู้บริโภคที่ต้องการซื้อรถยนต์ที่ประหยัดพลังงาน แต่ยังไม่พร้อมเปลี่ยนไปใช้รถยนต์ที่ใช้พลังงานจากไฟฟ้า 100% อย่างไรก็ตาม รถยนต์นั่ง PHEV ยอดจดทะเบียนใหม่หดตัว -2.9% YoY โดยส่วนหนึ่งมาจากจำนวนโมเดลใหม่ที่มีให้เลือกน้อยกว่าและราคาที่ยังอยู่ในระดับสูงเมื่อเทียบกับรถยนต์ไฟฟ้าประเภทอื่น
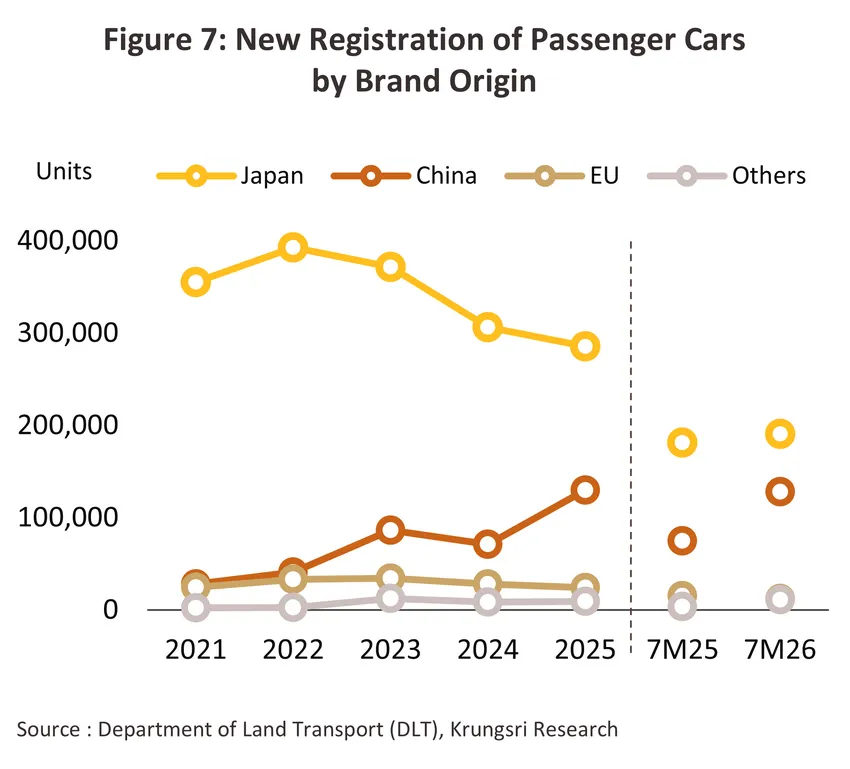
ขณะที่ยอดจดทะเบียนใหม่ของรถยนต์นั่งแยกตามสัญชาติของผู้ผลิต (ภาพที่ 7) สรุปได้ดังนี้
-
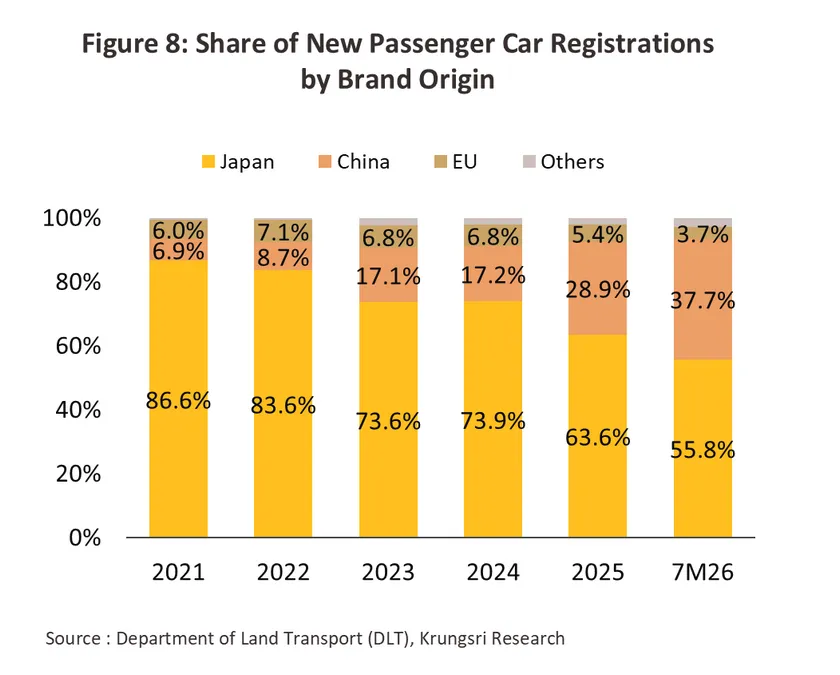
แบรนด์สัญชาติญี่ปุ่น ยอดจดทะเบียนใหม่เพิ่มขึ้น 5.4% YoY โดยมีปัจจัยหนุนจากการเปิดตัวโมเดล HEV รุ่นใหม่ที่กำลังได้รับความนิยมในไทยมากขึ้น โดยเฉพาะกลุ่ม B- และ C-SUV Segment9/ ที่มีราคาจำหน่ายในช่วง 0.8-1.0 และ 1.0-1.2 ล้านบาท ตามลำดับ ซึ่งตอบโจทย์ผู้บริโภคที่มีรายได้ระดับกลาง-บนที่นิยมใช้รถ SUV ไฟฟ้าที่มีราคาเข้าถึงได้และประหยัดต้นทุนค่าเชื้อเพลิง รวมถึงข้อได้เปรียบในด้านเครือข่ายผู้จำหน่ายและศูนย์บริการครอบคลุมทั่วประเทศ ซึ่งตอบโจทย์ผู้บริโภคที่ให้ความสำคัญกับความสะดวกสบายในบริการหลังการขาย อย่างไรก็ตาม สัดส่วนยอดจดทะเบียนใหม่ของรถยนต์นั่งสัญชาติญี่ปุ่นลดลงต่อเนื่องจาก 86.6% ต่อยอดจดทะเบียนรถยนต์นั่งโดยรวมในปี 2564 (ช่วงก่อนมีมาตรการส่งเสริมอุตสาหกรรม EV) มาอยู่ที่ 55.8% ในช่วง 7 เดือนแรกของปี 2569 (ภาพที่ 8) สอดคล้องกับยอดจดทะเบียนใหม่ของรถยนต์นั่ง ICE (ส่วนใหญ่เป็นรถยนต์แบรนด์สัญชาติญี่ปุ่น) ที่ลดลงเฉลี่ย -22.1% ต่อปี ในช่วงปี 2564-2568
-
แบรนด์สัญชาติจีน ยอดจดทะเบียนใหม่เพิ่มขึ้น 71.1% YoY โดยมีปัจจัยหนุนจาก (1) การขยายตัวของยอดจดทะเบียนใหม่ของรถยนต์นั่ง BEV ในกลุ่ม B- และ C-Segment10/ ที่มีราคาจำหน่ายในช่วง 5-7 แสนบาท และ 8 แสน – 1.1 ล้านบาท ตามลำดับ ซึ่งมีการพัฒนาเทคโนโลยีที่ทันสมัยมากขึ้นและมีระยะทางวิ่งที่เพิ่มขึ้นสูงกว่า 400 กม. ต่อรอบการอัดประจุ และ (2) การเปิดตัวของรถยนต์ PHEV รุ่นใหม่11/ ที่มีราคาเข้าถึงได้ ซึ่งตอบโจทย์ผู้บริโภคที่ยังไม่พร้อมเปลี่ยนไปใช้รถยนต์ที่ใช้พลังงานจากไฟฟ้า 100% ในภาวะที่ต้นทุนเชื้อเพลิงอยู่ในระดับสูง ทั้งนี้ สัดส่วนยอดจดทะเบียนใหม่ของรถยนต์นั่งสัญชาติจีนเพิ่มขึ้นจาก 6.9% ของยอดจดทะเบียนรถยนต์นั่งโดยรวมในปี 2564 (ช่วงก่อนมีมาตรการส่งเสริมอุตสาหกรรม EV) เป็น 37.7% ในช่วง 7 เดือนแรกปี 2569 (ภาพที่ 8) โดยมีปัจจัยหนุนจากการสนับสนุนภายใต้มาตรการ EV 3.0 (ที่หนุนให้มีค่ายรถยนต์รายใหม่เข้ามาลงทุนและขยายตลาดในไทยในช่วงปี 2565-2566 อาทิ BYD และ MG) และ EV 3.5 (ที่หนุนให้มีค่ายรถยนต์รายใหม่เข้ามาลงทุนตั้งแต่ปี 2567 เป็นต้นมา อาทิ Jaecoo, Aion, Deepal และ Geely)
-
แบรนด์สัญชาติยุโรป ยอดจดทะเบียนใหม่ลดลง -16.4% YoY โดยมีปัจจัยฉุดรั้งจาก (1) ราคาเชื้อเพลิงที่เพิ่มขึ้นตั้งแต่เดือน เม.ย. 69 ทำให้ผู้บริโภคบางส่วนชะลอการซื้อรถยนต์พรีเมียม ICE สัญชาติยุโรปออกไป ซึ่งส่วนใหญ่เป็นโมเดลที่มีน้ำหนักมากกว่าและมีต้นทุนเชื้อเพลิงสูงกว่าเมื่อเทียบกับรถยนต์นั่งทั่วไป และ (2) การเปิดตัวโมเดล EV พรีเมียมของค่ายรถยนต์สัญชาติจีนที่มีเทคโนโลยีทันสมัยมากขึ้น (อาทิ เบาะนั่งพร้อมระบบนวด ระบบช่วยขับขี่อัจฉริยะ) และมีราคาที่แข่งขันได้เมื่อเทียบกับโมเดล ICE พรีเมียมของค่ายรถยนต์สัญชาติยุโรป12/ ส่งผลให้สัดส่วนยอดจดทะเบียนใหม่ของรถยนต์นั่งสัญชาติยุโรปลดลงจาก 6.0% ต่อยอดจดทะเบียนใหม่ของรถยนต์นั่งโดยรวมในปี 2564 เป็น 3.7% ในช่วง 7 เดือนแรกปี 2569
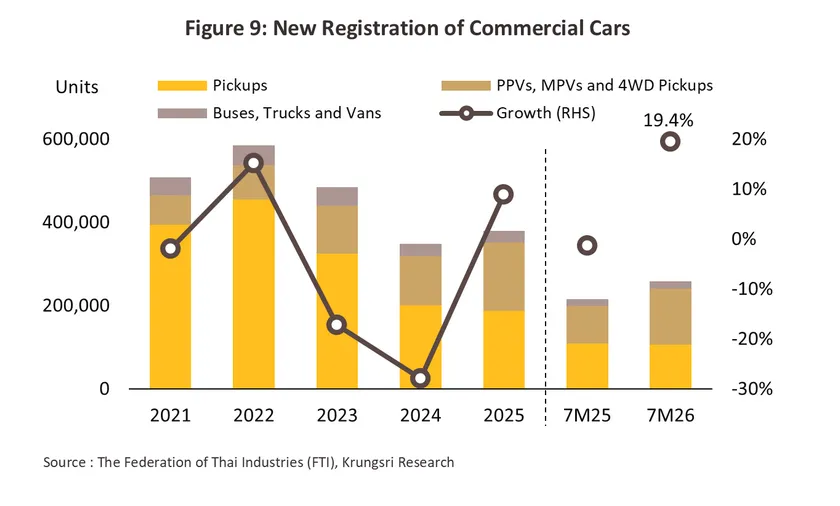
2) ยอดจำหน่ายรถกระบะ 1 ตัน ลดลง -1.8% YoY อยู่ที่ 106,288 คัน คิดเป็นสัดส่วน 26.2% ต่อยอดจำหน่ายรถยนต์โดยรวม (ภาพที่ 9) เป็นผลจากปัจจัยฉุดรั้ง ได้แก่ (1) สถานะทางการเงินที่ยังอ่อนแอของผู้บริโภคที่มีรายได้ระดับกลาง-ล่าง โดยเฉพาะกลุ่มเกษตรกรที่ยังคงเผชิญปัญหาหนี้ครัวเรือนสะสมและรายได้ที่ฟื้นตัวช้า ส่งผลให้การพิจารณาอนุมัติสินเชื่อจากสถาบันการเงินในหมวดรถกระบะยังคงเข้มงวด (2) ต้นทุนค่าเชื้อเพลิงที่เพิ่มขึ้น เป็นผลจากสถานการณ์ความขัดแย้งในตะวันออกกลาง ทำให้ผู้บริโภคบางส่วนชะลอการซื้อรถกระบะที่มีต้นทุนค่าเชื้อเพลิงสูง จนส่งผลให้ยอดขายในเดือน เม.ย.-ก.ค. 69 ลดลง -5.2% YoY (หลังจากเพิ่มขึ้นในช่วงไตรมาสแรกของปี) แม้จะมีปัจจัยหนุนจากการเปิดตัวกระบะรุ่นใหม่จากผู้ผลิตชั้นนำในไทย และการลงทุนภาคเอกชนที่เพิ่มขึ้นในช่วงก่อนหน้าซึ่งช่วยกระตุ้นอุปสงค์ของรถกระบะที่ใช้เพื่อการพาณิชย์โดยรวม และ (3) ภาวะเศรษฐกิจที่ยังไม่ฟื้นตัวเต็มที่ ทำให้ธุรกิจ SMEs บางส่วนชะลอการเปลี่ยนรถกระบะ Single-cab ที่ใช้ในการขนส่งวัตถุดิบและสินค้าออกไป
3) รถยนต์อเนกประสงค์อื่นๆ (ได้แก่ PPV และ MPV) และรถกระบะขับเคลื่อนสี่ล้อ เพิ่มขึ้น 48.1% YoY อยู่ที่ 134,417 คัน คิดเป็นสัดส่วน 33.1% ต่อยอดจำหน่ายรถยนต์โดยรวม โดยมีปัจจัยหนุนจากการผ่อนคลายการอนุมัติสินเชื่อของสถาบันการเงินสำหรับผู้ซื้อกลุ่มเป้าหมายซึ่งส่วนใหญ่เป็นผู้ที่มีรายได้ระดับกลาง-บน ที่ยังมีกำลังซื้อแข็งแกร่ง และนิยมยานพาหนะขนาดใหญ่สำหรับการใช้งานอเนกประสงค์ อาทิ ใช้เดินทางไกลร่วมกับครอบครัว และขนสัมภาระ
4) รถโดยสาร รถบรรทุก และรถตู้ เพิ่มขึ้น 0.5% YoY อยู่ที่ 16,642 คัน คิดเป็นสัดส่วน 4.1% ต่อยอดจำหน่ายรถยนต์โดยรวม โดยมีปัจจัยหนุนจากการลงทุนภาคเอกชนที่เพิ่มขึ้นในกลุ่มอุตสาหกรรมที่มีศักยภาพเติบโต โดยเฉพาะในพื้นที่ยุทธศาสตร์ อาทิ ระเบียงเศรษฐกิจพิเศษภาคตะวันออก (EEC) โดยมูลค่าการส่งเสริมการลงทุนของ BOI เพิ่มขึ้นเฉลี่ย 46.8% ต่อปี ในช่วงปี 2566-2568 รวม 3.3 ล้านล้านบาท ซึ่งหนุนให้เกิดความต้องการรถบรรทุกที่ใช้ในเชิงพาณิชย์มากขึ้น อย่างไรก็ตาม ยอดขายรถตู้และรถโดยสารบางส่วนได้รับผลกระทบจากภาคธุรกิจท่องเที่ยวที่ชะลอตัวจากจำนวนนักท่องเที่ยวต่างชาติที่ลดลง ทำให้ภาคธุรกิจขนส่งชะลอการเปลี่ยนยานพาหนะสำหรับรับส่งนักท่องเที่ยวออกไป
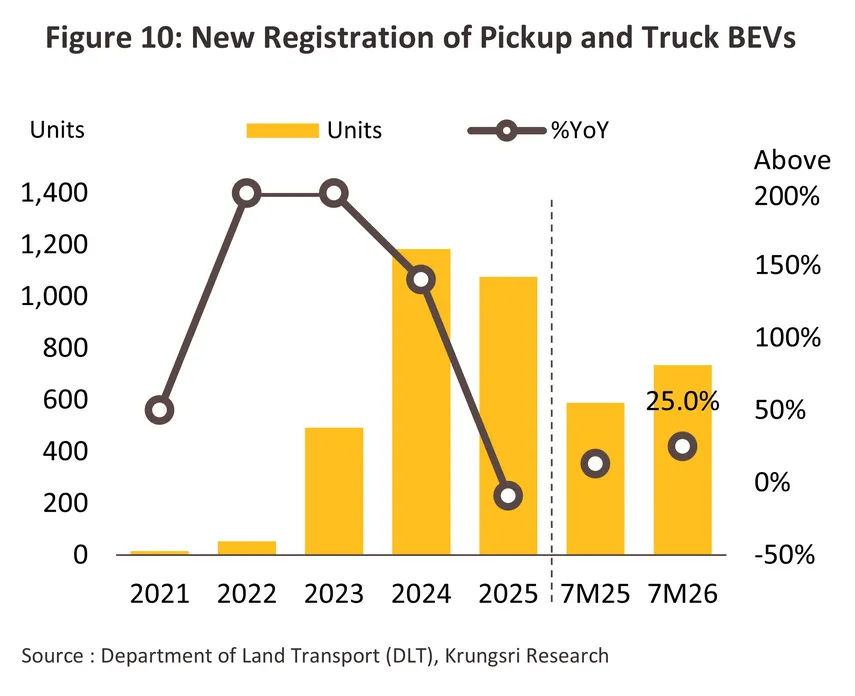
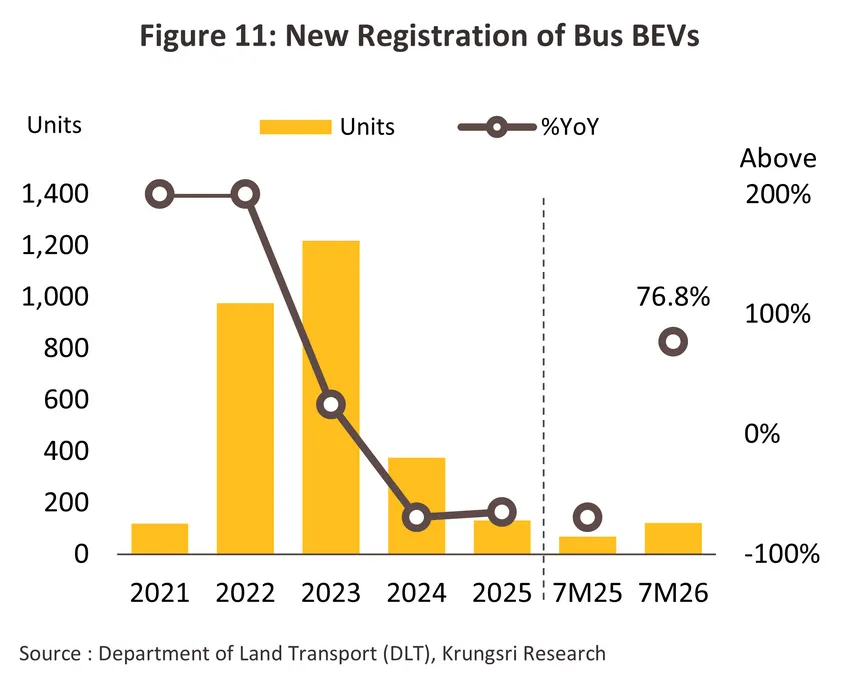
ยอดจดทะเบียนใหม่ของรถเพื่อการพาณิชย์ไฟฟ้า (รถกระบะและรถบรรทุกไฟฟ้า) เพิ่มขึ้น 25.0% YoY อยู่ที่ 735 คัน ขณะที่รถโดยสารไฟฟ้าเพิ่มขึ้น 76.8% YoY อยู่ที่ 122 คัน โดยมีปัจจัยหนุน ได้แก่ (1) การลงทุนภาคเอกชนที่เพิ่มขึ้นในช่วงที่ผ่านมา ที่ช่วยกระตุ้นความต้องการใช้รถบรรทุกไฟฟ้าสำหรับขนส่งสินค้าและรถโดยสารไฟฟ้าสำหรับรับส่งพนักงาน ซึ่งมีข้อได้เปรียบด้านต้นทุนเชื้อเพลิง การตอบโจทย์ด้านลดการปล่อยคาร์บอน ภายใต้กลยุทธ์ด้านสิ่งแวดล้อมเพื่อมุ่งสู่ Net Zero ในภาคธุรกิจ และ (2) การเข้าสู่รอบการเปลี่ยนรถโดยสารไฟฟ้าของภาครัฐ ในพื้นที่กรุงเทพและปริมณฑล นับจากรอบการเปลี่ยนรถโดยสารไฟฟ้าล่าสุดในช่วงปี 2565-2566
อย่างไรก็ตาม รถเพื่อการพาณิชย์ไฟฟ้า และรถโดยสารไฟฟ้ายังไม่ได้รับความนิยมในไทยมากนัก โดยมีสัดส่วนยอดจดทะเบียนอยู่ที่ 0.6% และ 3.2% ต่อยอดจดทะเบียนใหม่ของรถเพื่อการพาณิชย์โดยรวม และรถโดยสารโดยรวม ตามลำดับ เนื่องจากแบตเตอรี่สำหรับยานยนต์ไฟฟ้าขนาดใหญ่ยังมีความจุพลังงานไม่เพียงพอสำหรับการใช้งานเชิงพาณิชย์ที่ต้องวิ่งระยะทางไกล ทำให้ยอดจดทะเบียนใหม่ของรถเพื่อการพาณิชย์ไฟฟ้ายังคงกระจุกตัวในเขตกรุงเทพฯ และปริมณฑลเป็นหลัก คิดเป็นสัดส่วนกว่า 90% ของยอดจดทะเบียนรถเพื่อการพาณิชย์ไฟฟ้าทั้งหมด เช่นเดียวกับยอดจดทะเบียนรถโดยสารไฟฟ้าในช่วงที่ผ่านมาซึ่งเกือบทั้งหมดเป็นรถโดยสารไฟฟ้าหมวด 1 ที่วิ่งเฉพาะเขตกรุงเทพฯ และปริมณฑล นอกจากนี้ ต้นทุนการติดตั้งเครื่องอัดประจุที่ยังอยู่ในระดับสูง ยังคงเป็นอุปสรรคในการใช้รถโดยสารไฟฟ้าและรถเพื่อการพาณิชย์ไฟฟ้าสำหรับธุรกิจ SMEs13/
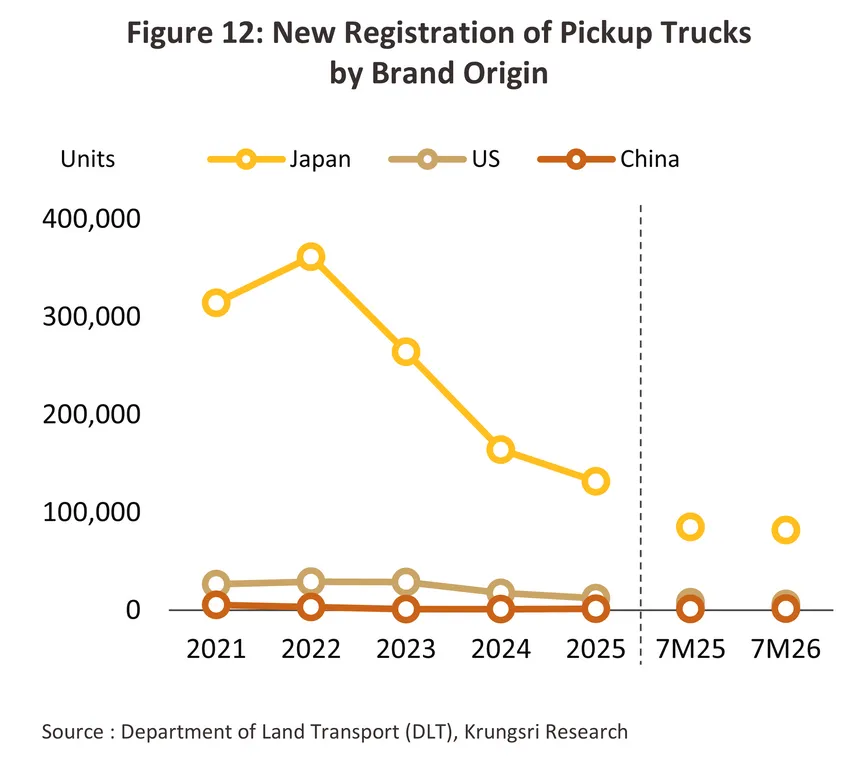
เมื่อพิจารณาแยกตามสัญชาติของรถเพื่อการพาณิชย์ที่จดทะเบียนในไทย โดยพิจารณาจากรถกระบะที่มีสัดส่วนยอดจดทะเบียนสูงที่สุดเมื่อเทียบกับรถเพื่อการพาณิชย์ประเภทอื่นๆ (ภาพที่ 12) สามารถสรุปได้ดังนี้
-
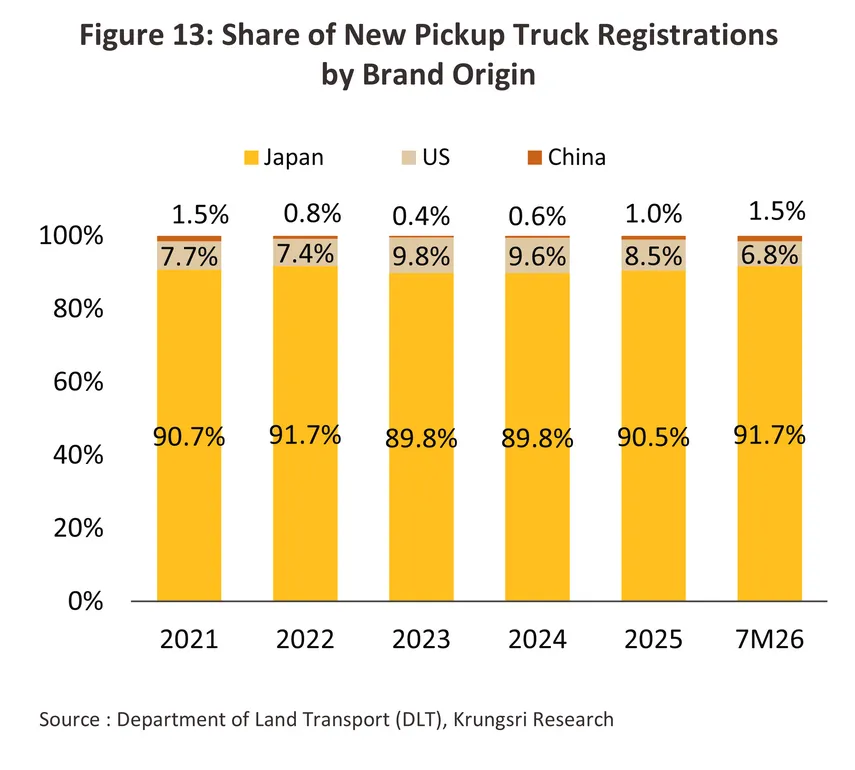
แบรนด์สัญชาติญี่ปุ่น: ในช่วง 7 เดือนแรกของปี 2569 ยอดจดทะเบียนใหม่ลดลง -3.6% YoY โดยมีปัจจัยฉุดรั้ง ได้แก่ (1) การคุมเข้มการปล่อยสินเชื่อโดยสถาบันการเงิน เนื่องจากสถานะทางการเงินของผู้ซื้อที่ยังคงเปราะบาง ซึ่งส่วนใหญ่เป็นผู้บริโภคที่มีรายได้ระดับกลาง-ล่างที่ได้รับผลกระทบจากรายได้ภาคเกษตรที่ลดลงและหนี้ครัวเรือนที่ยังอยู่ในระดับสูง และ (2) การชะลอการเปลี่ยนรถกระบะของธุรกิจขนาดย่อม (อาทิ ธุรกิจที่ใช้รถกระบะดัดแปลงเป็นร้านขายอาหารหรือเครื่องดื่มเคลื่อนที่ และขนส่งสินค้า) ตามภาวะเศรษฐกิจในประเทศที่ยังไม่ฟื้นตัวเต็มที่ อย่างไรก็ตาม สัดส่วนยอดจดทะเบียนใหม่ของรถกระบะสัญชาติญี่ปุ่นยังคงสูงเป็นอันดับ 1 อยู่ที่ 91.7% ต่อยอดจดทะเบียนใหม่ของรถกระบะโดยรวม (ภาพที่ 13) โดยมีปัจจัยหนุนจากความนิยมในรถกระบะ ICE ที่ยังอยู่ในระดับสูง (ซึ่งส่วนใหญ่เป็นโมเดลที่ผลิตโดยแบรนด์รถยนต์สัญชาติญี่ปุ่น) และการเปิดตัวกระบะ ICE รุ่นใหม่จากผู้ผลิตชั้นนำในไทย14/ ที่มีเทคโนโลยีทันสมัยขึ้น และตอบโจทย์การใช้งานของผู้ขับขี่ที่หลากหลาย
-
แบรนด์สัญชาติสหรัฐฯ: ยอดจดทะเบียนใหม่ลดลง -24.8% YoY และสัดส่วนยอดจดทะเบียนลดลงมาอยู่ที่ 6.8% ต่อยอดจดทะเบียนใหม่ของรถกระบะโดยรวม (สัดส่วนลดลงต่อเนื่องในช่วง 3 ปีที่ผ่านมา ภาพที่ 13) โดยมีปัจจัยฉุดรั้งจาก (1) การคุมเข้มการปล่อยสินเชื่อของสถาบันการเงิน ทำให้รถกระบะสัญชาติสหรัฐฯ ที่มีราคาจำหน่ายสูงกว่ารถกระบะทั่วไป ขณะที่ตลาดเป้าหมายยังเป็นกลุ่มลูกค้ารายได้ระดับกลาง-ล่าง อาจเพิ่มความเสี่ยงในด้านความสามารถในการชำระหนี้จึงมักยื่นขอสินเชื่อจากสถาบันการเงินได้ยาก และ (2) การแข่งขันของตลาดที่รุนแรงขึ้นในเซกเมนต์กระบะพรีเมียม จากการเข้าสู่ตลาดของผู้ผลิตสัญชาติจีนที่เน้นการพัฒนากระบะที่มีเทคโนโลยีทันสมัย แม้จะมีปัจจัยหนุนจากการเปิดตัวกระบะโมเดลใหม่ในปี 256915/ ซึ่งมีศักยภาพเชิงเทคโนโลยีและราคาสูงขึ้น แต่ยังไม่สามารถกระตุ้นตลาดได้อย่างมีนัยสำคัญจากภาวะเศรษฐกิจในประเทศที่ยังไม่ฟื้นตัวเต็มที่และต้นทุนเชื้อเพลิงที่ปรับเพิ่มขึ้น
-
แบรนด์สัญชาติจีน: ยอดจดทะเบียนใหม่เพิ่มขึ้น 15.8% YoY และสัดส่วนยอดจดทะเบียนใหม่เพิ่มขึ้นมาอยู่ที่ 1.5% ต่อยอดจดทะเบียนใหม่ของรถกระบะโดยรวม โดยมีปัจจัยหนุนจากการเปิดตัวรถกระบะ ICE, HEV16/ และ BEV17/ รุ่นใหม่ที่มีเทคโนโลยีทันสมัยในราคาที่เข้าถึงได้ และตอบโจทย์ผู้บริโภคที่ต้องการใช้รถยนต์เชิงพาณิชย์ไฟฟ้าที่ช่วยลดต้นทุนเชื้อเพลิงในภาวะที่ราคาน้ำมันปรับเพิ่มขึ้น
จำนวนสาขาและยอดขายของตัวแทนจำหน่ายรถยนต์
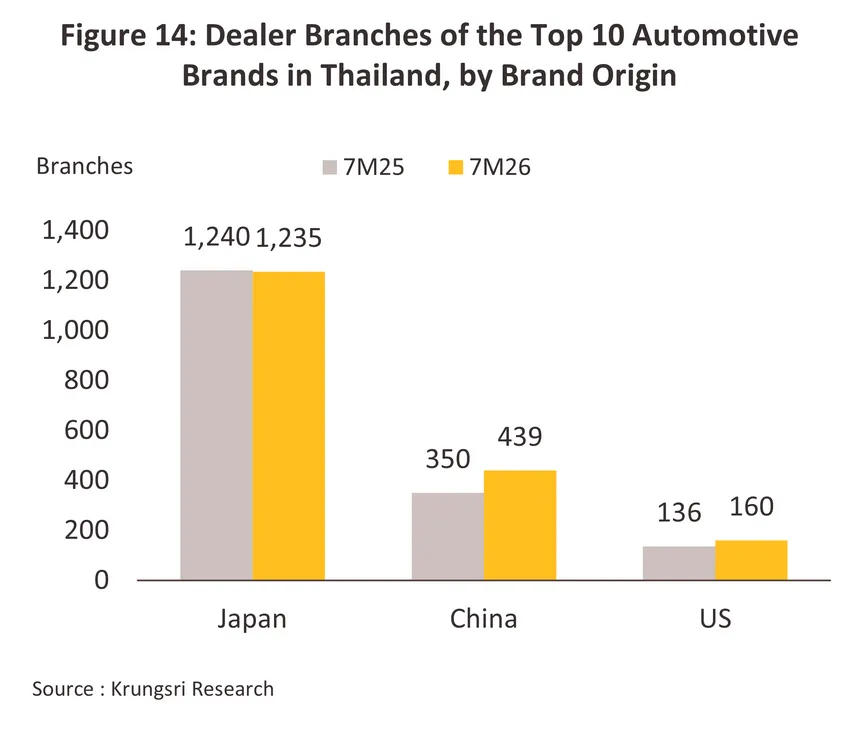
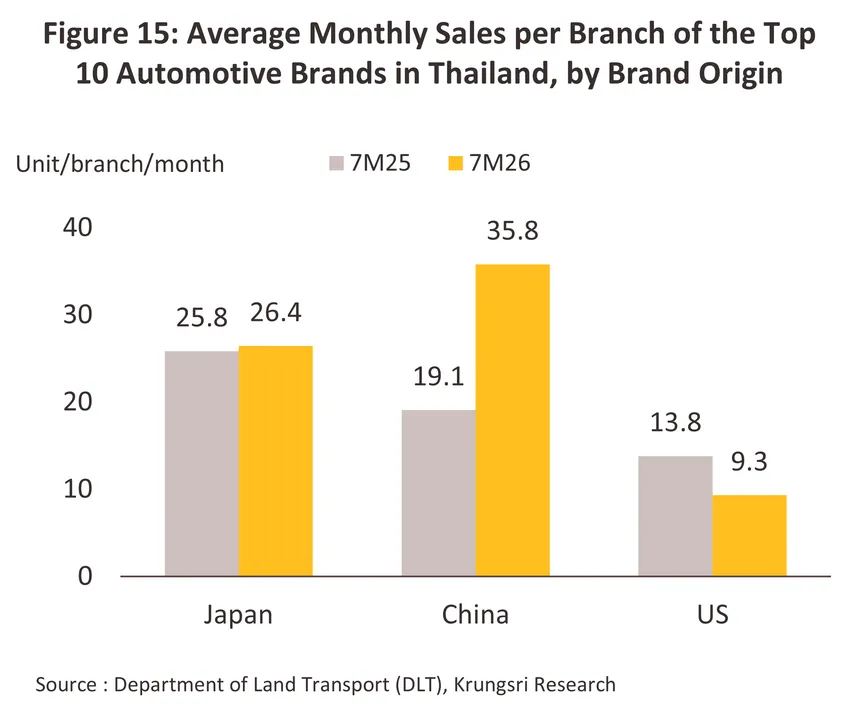
แบรนด์ที่มีจำนวนยอดจดทะเบียนใหม่ของรถยนต์สูงที่สุด 10 อันดับแรกในช่วง 7 เดือนแรกของปี 2569 ประกอบด้วย แบรนด์สัญชาติจีน 5 ราย ญี่ปุ่น 4 ราย และสหรัฐฯ 1 ราย เมื่อพิจารณาจำนวนโชว์รูม (ภาพที่ 14) และยอดขายต่อโชว์รูมต่อเดือน (ภาพที่ 15) ของแบรนด์รถยนต์ 10 อันดับแรก สามารถสรุปได้ดังนี้
-
แบรนด์สัญชาติญี่ปุ่นและสหรัฐฯ: จำนวนโชว์รูมเพิ่มขึ้น 1.4% อยู่ที่ 1,395 แห่ง โดยมีปัจจัยหนุนจากการขยายจำนวนโชว์รูมรถกระบะของตัวแทนจำหน่ายรถยนต์สัญชาติญี่ปุ่นและสหรัฐฯ บางราย เพื่อรองรับยอดขายรถกระบะที่เริ่มกลับมาฟื้นตัวโดยเฉพาะในช่วงไตรมาสสุดท้ายปี 2568 – ไตรมาสแรกปี 2569 (หลังจากที่ยอดขายรถกระบะหดตัวต่อเนื่องติดต่อกันถึง 32 เดือน ในช่วงเดือน ม.ค. 66 – ส.ค. 68) และรองรับยอดขายรถยนต์นั่ง HEV ของค่ายรถยนต์สัญชาติญี่ปุ่นที่เพิ่มขึ้นต่อเนื่อง (รถยนต์นั่ง HEV โดยรวมมียอดจดทะเบียนใหม่เพิ่มขึ้นเฉลี่ย 41.1% CAGR ในช่วงปี 2565-2568) อย่างไรก็ตาม ยอดขายต่อโชว์รูมต่อเดือนลดลง -9.8% YoY เฉลี่ย 17.9 คันต่อโชว์รูมต่อเดือน สอดคล้องกับยอดจดทะเบียนใหม่ของรถยนต์นั่ง ICE โดยรวมที่ลดลง -3.8% YoY และยอดขายรถกระบะ 1 ตัน ที่ลดลง -1.3% YoY (ยอดขายกระบะกลับมาหดตัวในช่วงเดือน เม.ย.-ก.ค. 69) โดยส่วนหนึ่งเป็นผลจากต้นทุนพลังงานที่เพิ่มขึ้น ทำให้ผู้บริโภคบางส่วนชะลอการซื้อรถกระบะและรถยนต์นั่ง ICE ที่มีต้นทุนเชื้อเพลิงสูงออกไปก่อน
-
แบรนด์สัญชาติจีน: ขยายโชว์รูมเพิ่มขึ้น 25.4% YoY อยู่ที่ 439 แห่ง เพื่อรองรับยอดขายที่เพิ่มขึ้นต่อเนื่องในช่วงที่ผ่านมา (เพิ่มขึ้นเฉลี่ย 179.6% CAGR ในช่วงปี 2565-2568) โดยเฉพาะแบรนด์ที่ได้รับการสนับสนุนภายใต้มาตรการ EV 3.5 ที่เริ่มเข้าสู่ตลาดไทยในช่วงปี 2567-2568 อาทิ Deepal และ Jaecoo ที่ได้ขยายโชว์รูมเพิ่มขึ้นเป็น 55 และ 32 สาขา ตามลำดับ18/ ขณะที่ยอดขายต่อโชว์รูมเพิ่มขึ้น 87.7% YoY อยู่ที่ 35.8 คันต่อโชว์รูมต่อเดือน โดยมีปัจจัยหนุนจากยอดจดทะเบียนใหม่ของรถยนต์นั่ง BEV ที่เพิ่มขึ้นจากการเร่งจดทะเบียนรถยนต์นั่ง BEV ที่ได้รับการสนับสนุนภายใต้มาตรการ EV 3.0 ในเดือน ม.ค. 69 และต้นทุนพลังงานที่ปรับเพิ่มขึ้น
อย่างไรก็ตาม ตัวแทนจำหน่ายรถยนต์แบรนด์สัญชาติญี่ปุ่นบางส่วน โดยเฉพาะแบรนด์ที่ยังพึ่งพายอดขายรถยนต์นั่ง ICE เป็นหลักและมียอดขายลดลงในช่วงที่ผ่านมา ส่วนใหญ่ได้ดำเนินการปรับกลยุทธ์ในด้านต่างๆ เพื่อรับมือกับความท้าทายทางธุรกิจ อาทิ (1) การปรับลดจำนวนโชว์รูมลง โดยพื้นที่ต่างจังหวัดปรับลดลงเหลือจังหวัดละ 1 แห่ง เพื่อเป็นศูนย์กลางให้บริการหลังการขายสำหรับลูกค้า (2) การปรับไปเป็นตัวแทนจำหน่ายให้กับค่ายรถยนต์สัญชาติจีน ที่ได้รับความนิยมเพิ่มขึ้นในช่วงที่ผ่านมา และ (3) การแบ่งพื้นที่ครึ่งหนึ่งของโชว์รูมเดิมสำหรับขายรถยนต์สัญชาติจีน ขณะที่พื้นที่อีกครึ่งหนึ่งยังคงใช้สำหรับการขายรถยนต์สัญชาติญี่ปุ่นเดิมเพื่อลดต้นทุนในการให้บริการ19/ นอกจากนี้ ตัวแทนจำหน่ายรถยนต์สัญชาติญี่ปุ่นบางส่วนได้ปรับกลยุทธ์ทางธุรกิจเพื่อสร้างรายได้ช่องทางอื่นๆ นอกเหนือจากรายได้หลักจากการขายรถยนต์ใหม่ อาทิ ธุรกิจรถเช่า ธุรกิจศูนย์ซ่อมบำรุงและดูแลรถยนต์ ธุรกิจนายหน้าประกันภัย และธุรกิจรถยนต์มือสอง20/
รายได้จากการให้บริการหลังการขายและจำหน่ายชิ้นส่วนอะไหล่
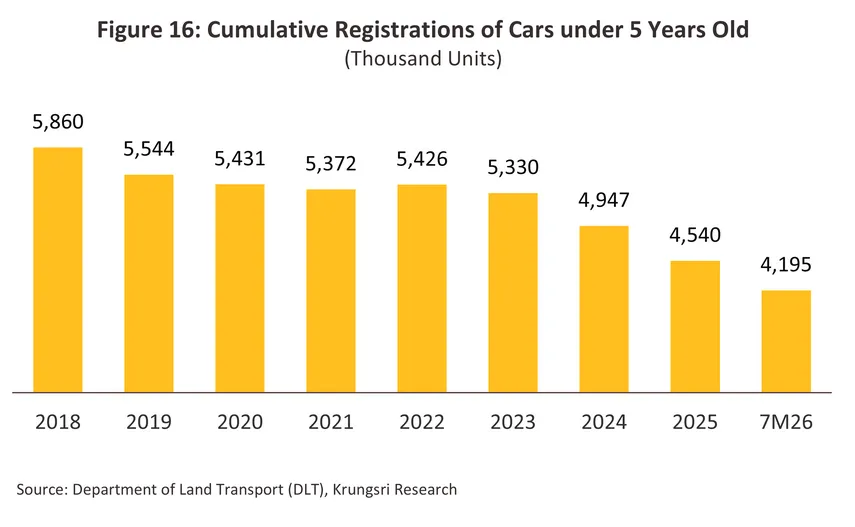
รายได้จากการให้บริการหลังการขายและจำหน่ายชิ้นส่วนอะไหล่ลดลง สอดคล้องกับยอดจดทะเบียนสะสมของรถยนต์โดยรวมที่มีอายุน้อยกว่า 5 ปีที่ลดลง -7.6% YoY อยู่ที่ 4.2 ล้านคัน ในช่วง 7 เดือนแรกของปี 2569 (ภาพที่ 16) ผลจากปัจจัยฉุดรั้ง21/ ได้แก่
-
การคุมเข้มการปล่อยสินเชื่อของสถาบันการเงิน ผ่านมาตรการบริหารจัดการคุณภาพสินเชื่อที่ดำเนินการอย่างต่อเนื่องในช่วงที่ผ่านมา อาทิ มาตรการพักชำระหนี้ การปรับโครงสร้างหนี้ รวมทั้งการอนุมัติสินเชื่อที่เข้มงวดมากขึ้น เพื่อควบคุม NPL และ SML ของสินเชื่อเช่าซื้อรถยนต์ที่เพิ่มขึ้นต่อเนื่องนับจากไตรมาส 3 ปี 2565 ถึงไตรมาส 2 ปี 2567
-
ภาวะแปรปรวนของสภาพภูมิอากาศและราคาสินค้าเกษตรที่อยู่ในระดับต่ำ ซึ่งส่งผลกระทบต่อผลผลิตและรายได้ในภาคเกษตรกรรม ทำให้เกษตรกรบางส่วนชะลอการเปลี่ยนรถกระบะที่ใช้ในการขนส่งพืชผลทางการเกษตรออกไป ขณะที่เกษตรกรบางส่วนที่ต้องการซื้อรถกระบะใหม่ ไม่สามารถขอสินเชื่อเช่าซื้อรถยนต์ได้ จากสถานะทางการเงินที่ยังอ่อนแอ
-
จำนวนนักท่องเที่ยวต่างชาติที่ลดลง และยังไม่สามารถฟื้นตัวกลับไปสู่ระดับในช่วงก่อนการแพร่ระบาดของ COVID-19 ส่งผลกระทบต่อยอดขายยานพาหนะที่ใช้ในการรับส่งนักท่องเที่ยว อาทิ รถตู้ รถโดยสาร และรถกระบะ
-
ภาวะเศรษฐกิจที่ยังไม่ฟื้นตัวเต็มที่ รวมถึงหนี้ครัวเรือนและค่าครองชีพที่ยังอยู่ในระดับสูง ส่งผลกระทบต่อกำลังซื้อของผู้บริโภคโดยรวม และอุปสงค์ของรถยนต์ในหลากหลายเซกเมนต์
ขณะที่รายได้จากการให้บริการหลังการขายและจำหน่ายชิ้นส่วนอะไหล่สำหรับรถยนต์นั่ง BEV มีทิศทางเพิ่มขึ้นในช่วงที่ผ่านมา ตามยอดจดทะเบียนสะสมของรถยนต์นั่ง BEV ที่มีอายุน้อยกว่า 5 ปี ที่เพิ่มขึ้นเฉลี่ย 189.2% CAGR ในช่วงปี 2564-2568 จากสัดส่วน 0.4% ต่อยอดจดทะเบียนสะสมของรถยนต์นั่งโดยรวมในปี 2564 (ก่อนมีมาตรการ EV 3.0 และ EV 3.5) เป็น 21.9% ในเดือน ก.ค. 69 (ภายใต้การสนับสนุนของมาตรการ EV 3.0 และ EV 3.5) โดยมีปัจจัยหนุน19/ ได้แก่ (1) มาตรการสนับสนุนของภาครัฐ ผ่านการให้เงินอุดหนุนโดยตรง มาตรการทางภาษีที่เกี่ยวข้อง และข้อกำหนดด้านการผลิตชดเชยในประเทศภายใต้มาตรการ EV 3.0 (ปี 2565-2568) และมาตรการ EV 3.5 (ปี 2567-2570) (2) การเปิดตัวโมเดลรถยนต์นั่ง BEV รุ่นใหม่ ซึ่งมีเทคโนโลยีทันสมัยมากขึ้นในราคาเข้าถึงได้ โดยเฉพาะในช่วงปี 2568-2569 ที่ค่ายรถยนต์ EV วางจำหน่ายโมเดลใหม่หลายรุ่นที่สามารถวิ่งได้ไกลมากกว่า 400 กิโลเมตรต่อรอบการอัดประจุ และ (3) การลงทุนขยายสถานีอัดประจุสำหรับ EV ทำให้ ณ เดือน เม.ย. 69 ไทยมีสถานีอัดประจุรวม 4,817 แห่ง (เพิ่มขึ้นเฉลี่ย 48.1% CAGR ในช่วงปี 2566-2569) และเครื่องอัดประจุรวม 14,486 เครื่อง (เพิ่มขึ้นเฉลี่ย 46.3% CAGR)22/
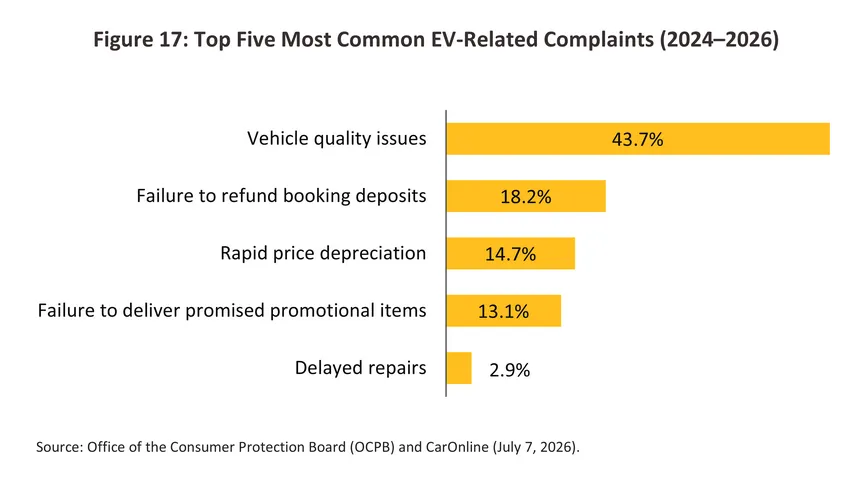
อย่างไรก็ตาม ปัญหาเรื่องบริการหลังการขายยังคงเป็นปัจจัยท้าทายที่ส่งผลกระทบต่อความเชื่อมั่นของผู้บริโภคใน EV สัญชาติจีน โดยส่วนหนึ่งเป็นผลจากกลยุทธ์ของค่ายรถยนต์ EV สัญชาติจีนที่ส่วนใหญ่มักจะเน้นเพิ่มยอดขายก่อน แล้วจึงทยอยเพิ่มตัวแทนจำหน่ายและศูนย์บริการตามมา23/ ทำให้เกิดปัญหาด้านบริการหลังการขายที่ยังรองรับไม่เพียงพอ โดยเฉพาะความล่าช้าในการซ่อมบำรุง และการติดตั้งอุปกรณ์เสริมไม่ครบตามที่ระบุในโปรโมชันส่งเสริมการขาย ซึ่งเป็นปัญหาที่มีจำนวนผู้ใช้ EV ร้องเรียนในสัดส่วนรวมกันถึง 16.0% ต่อเรื่องร้องเรียนปัญหาการใช้รถยนต์ไฟฟ้าทั้งหมด ในช่วงปี 2567-256924/ (ภาพที่ 17)
แนวโน้มธุรกิจ
รายได้จากการจำหน่ายรถยนต์
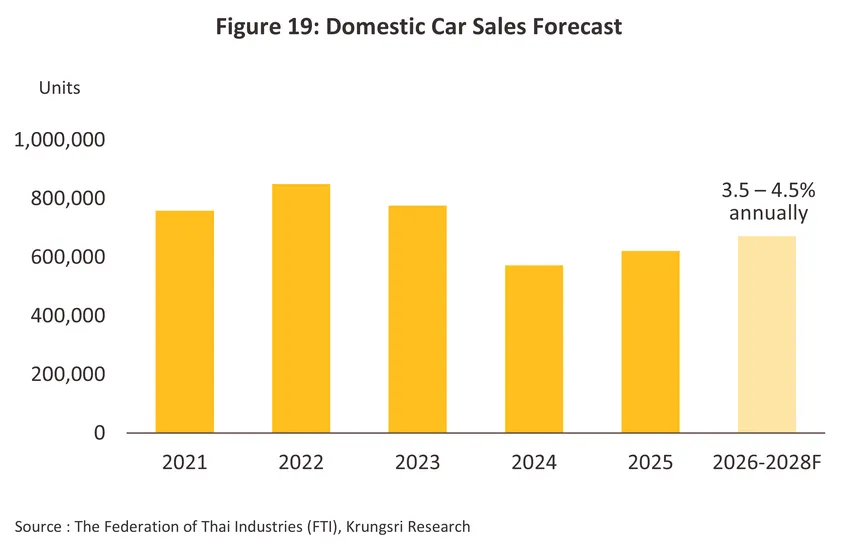
ในช่วงปี 2569-2571 รายได้จากการจำหน่ายรถยนต์โดยรวมมีแนวโน้มเพิ่มขึ้นเฉลี่ย 3.5-4.5% ต่อปี (ภาพที่ 18) สอดคล้องกับทิศทาง การเติบโตของยอดขายรถยนต์ (ภาพที่ 19) โดยมีปัจจัยหนุน ได้แก่
-
มาตรการภาครัฐในการส่งเสริมการใช้ EV ได้แก่ (1) มาตรการรอบใหม่ ผ่านมาตรการเปลี่ยนผ่านพลังงาน ซึ่งคาดว่าจะเอื้อต่อการใช้รถยนต์พลังงานสะอาดและความต้องการรถยนต์ XEV โดยรวมภายในประเทศมากขึ้น เพื่อลดการใช้เชื้อเพลิงและมลภาวะทางอากาศ โดยคาดว่าจะเริ่มดำเนินการภายในปี 2570 (ที่มา: การเงินธนาคาร (23 มิ.ย. 69)) และ (2) มาตรการ EV 3.5 ที่จะสิ้นสุดช่วงเวลาให้เงินอุดหนุนสำหรับ BEV ที่ผลิตและจำหน่ายในประเทศ ตั้งแต่ปี 2571 เป็นต้นไป ซึ่งจะยังคงส่งผลกระตุ้นตลาดโดยคาดว่าจะมีการเร่งซื้อก่อนสิ้นสุดมาตรการ
-
การปรับลดภาษีสรรพสามิตสำหรับ HEV และ MHEV (Mild HEV) ลงมาอยู่ที่อัตรา 6-9% และ 10-12% ตามลำดับ ในช่วงปี 2569-2575 สำหรับค่ายรถยนต์ที่ลงทุนตามเงื่อนไขที่กำหนด ทำให้รถยนต์นั่ง HEV และ MHEV มีราคาจำหน่ายที่เข้าถึงได้ง่ายขึ้น
-
การออกโปรโมชันส่งเสริมการขาย เพื่อระบายสต็อคสำหรับรถยนต์นั่ง BEV ที่ผลิตชดเชยในประเทศ ในสัดส่วนเพิ่มขึ้นเป็น 2-3 เท่าของยอดนำเข้ามาจำหน่ายในช่วงก่อนหน้า ภายใต้ข้อกำหนดของมาตรการ EV 3.5 (ปี 2569-2570)
-
การทยอยฟื้นตัวของยอดขายรถกระบะ จากการเข้าสู่รอบการเปลี่ยนรถกระบะครั้งใหม่ หลังจากที่ผู้ใช้รถกระบะส่วนใหญ่ยืดอายุการใช้งานรถกระบะในช่วงก่อนหน้า นับตั้งแต่มีการแพร่ระบาดของโรค COVID-1925/ รวมถึงปัจจัยหนุนจากการลงทุนภาคเอกชนที่มีแนวโน้มเพิ่มขึ้น ซึ่งจะช่วยหนุนอุปสงค์ของรถกระบะและรถบรรทุกขนาดเล็กที่ใช้เพื่อการพาณิชย์
อย่างไรก็ตาม ตลาดรถยนต์ในไทยคาดว่าจะเผชิญปัจจัยฉุดรั้งที่อาจจำกัดการเติบโตของรายได้จากการจำหน่ายรถยนต์โดยรวม ได้แก่ (1) กำลังซื้อที่ยังเปราะบางของผู้บริโภค ท่ามกลางภาวะเศรษฐกิจที่ยังไม่ฟื้นตัวเต็มที่ ค่าครองชีพที่มีแนวโน้มเพิ่มขึ้น และหนี้ครัวเรือนที่ยังอยู่ในระดับสูง ซึ่งอาจทำให้สถาบันการเงินยังคงเข้มงวดในการอนุมัติสินเชื่อโดยเฉพาะในกลุ่มผู้บริโภคที่รายได้ระดับปานกลาง-ล่าง และ (2) การแข่งขันที่ยังคงรุนแรง โดยเฉพาะในกลุ่มรถยนต์นั่ง BEV ทั้งในรูปของการแข่งขันด้านราคาที่อาจส่งผลต่อรายได้ และในรูปค่าใช้จ่ายด้านการแข่งขันส่งเสริมการขาย ที่ส่งผลต่อต้นทุนดำเนินการ อาจจำกัดความสามารถในการทำกำไร
รายได้จากการให้บริการหลังการขายและจำหน่ายชิ้นส่วนอะไหล่
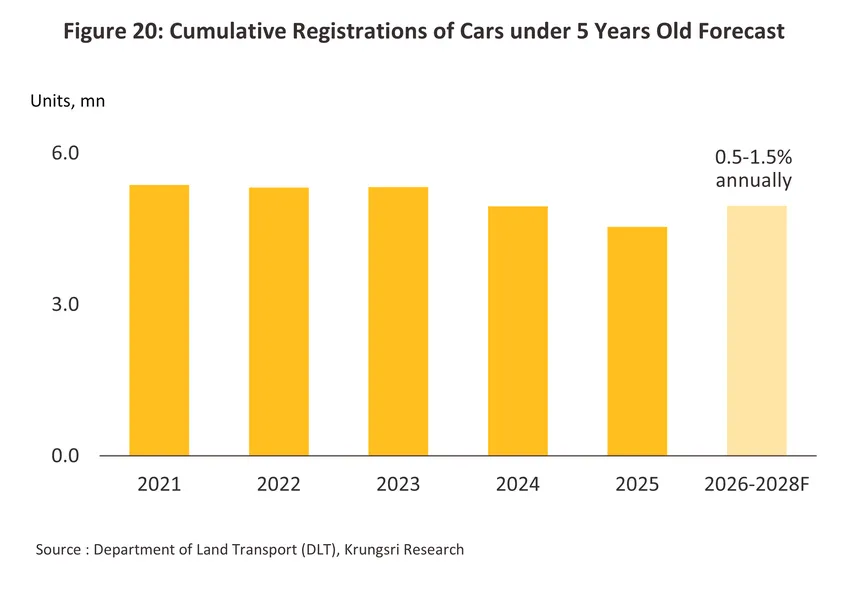
รายได้จากการให้บริการหลังการขายและจำหน่ายชิ้นส่วนอะไหล่คาดว่าจะเพิ่มขึ้นเฉลี่ย 0.5-1.5% ต่อปี (ภาพที่ 18) สอดคล้องกับทิศทางการเติบโตของยอดจดทะเบียนสะสมของรถยนต์ที่มีอายุน้อยกว่า 5 ปี (ภาพที่ 20) โดยมีปัจจัยหนุน ได้แก่ (1) ยอดจดทะเบียนสะสมของรถยนต์ที่มีอายุ 0 – 3 ปี โดยรวมที่มีแนวโน้มเพิ่มขึ้น เนื่องจาก NPL และ SML ของสินเชื่อเช่าซื้อรถยนต์ที่ลดลงต่อเนื่อง ทำให้สถาบันการเงินเริ่มผ่อนคลายการอนุมัติสินเชื่อเช่าซื้อรถยนต์ และหนุนให้ยอดจำหน่ายรถยนต์ในประเทศโดยรวมเริ่มฟื้นตัวตั้งแต่ปี 2568 และ (2) ยอดจดทะเบียนสะสมของรถยนต์นั่ง BEV ที่มีแนวโน้มเพิ่มขึ้น เป็นผลจากมาตรการสนับสนุนของภาครัฐในช่วงที่ผ่านมา โดยเฉพาะรถยนต์นั่ง BEV ที่มีอายุ 4-5 ปี ที่มียอดขายเพิ่มขึ้นอย่างก้าวกระโดดในช่วงปี 2565-2566 ภายใต้การสนับสนุนของมาตรการ EV 3.0 อย่างไรก็ตาม รายได้จากการให้บริการหลังการขายและจำหน่ายชิ้นส่วนอะไหล่สำหรับรถยนต์นั่งและกระบะ ICE ที่มีอายุ 4-5 ปี ยังคงมีแนวโน้มเติบโตอย่างจำกัด โดยมีปัจจัยฉุดรั้งจากการคุมเข้มการปล่อยสินเชื่อเช่าซื้อรถยนต์ของสถาบันการเงินในช่วงก่อนหน้า ทำให้ยอดจำหน่ายรถยนต์ในประเทศโดยรวมลดลงในช่วงปี 2566-2567
ตัวแทนจำหน่ายรถยนต์มีแนวโน้มได้รับอานิสงส์จากยอดขายรถยนต์โดยรวม และยอดจดทะเบียนสะสมของรถยนต์ที่มีอายุน้อยกว่า 5 ปีที่มีแนวโน้มเพิ่มขึ้น แต่ยังคงเผชิญความท้าทายจากยอดขายและรายได้จากการให้บริการหลังการขายสำหรับรถยนต์นั่ง ICE ที่มีแนวโน้มลดลงต่อเนื่องจากการเข้าสู่ระยะเปลี่ยนผ่านสู่การใช้รถยนต์ไฟฟ้าที่เพิ่มขึ้นต่อเนื่อง โดยเมื่อพิจารณาโอกาสและความท้าทายทางธุรกิจของตัวแทนจำหน่ายรถยนต์จำแนกตามสัญชาติ สามารถสรุปได้ดังนี้
-
แบรนด์สัญชาติญี่ปุ่น จะได้รับอานิสงส์ ได้แก่ (1) มาตรการสนับสนุนรถยนต์นั่ง HEV ผ่านการปรับลดภาษีสรรพสามิตสำหรับรถยนต์ HEV ที่ผลิตในประเทศ และมาตรการเปลี่ยนผ่านพลังงาน26/ ซึ่งจะช่วยหนุนให้รถยนต์นั่ง HEV มีราคาที่เข้าถึงได้มากขึ้น (2) ข้อได้เปรียบด้านบริการหลังการขาย จากศูนย์บริการที่กระจายตัวครอบคลุมทั่วประเทศ และสต็อคชิ้นส่วนอะไหล่คงคลังที่พร้อมให้บริการ ทำให้รถยนต์สัญชาติญี่ปุ่นยังคงได้รับความนิยมสูงสำหรับผู้บริโภคในไทยที่ให้ความสำคัญกับด้านบริการหลังการขาย และ (3) ยอดจำหน่ายรถกระบะในประเทศที่มีแนวโน้มเริ่มทยอยฟื้นตัว โดยมีปัจจัยหนุนจากการเข้าสู่รอบการเปลี่ยนรถกระบะครั้งใหม่และการลงทุนภาคเอกชนที่เพิ่มขึ้น รวมถึงข้อได้เปรียบด้านเทคโนโลยีของรถกระบะ ICE ที่ในปัจจุบันยังเหมาะสำหรับการใช้งานในเชิงพาณิชย์มากกว่า27/ อย่างไรก็ตาม แบรนด์รถยนต์สัญชาติญี่ปุ่นที่พึ่งพายอดขายรถยนต์นั่ง ICE เป็นหลักจะยังคงเผชิญความเสี่ยงจากยอดขายรถยนต์นั่ง ICE ในไทยที่ยังคงมีแนวโน้มลดลงต่อเนื่อง
-
แบรนด์สัญชาติจีน จะได้รับอานิสงส์ ได้แก่ (1) มาตรการสนับสนุนรถยนต์นั่ง BEV ผ่านมาตรการ EV 3.5 และมาตรการส่งเสริมการใช้ EV รอบใหม่ของภาครัฐ ซึ่งจะช่วยหนุนให้รถยนต์นั่ง BEV ยังคงมีราคาที่แข่งขันได้ (2) การเปิดตัวรถยนต์นั่งไฟฟ้าโมเดลใหม่ ทั้งรถยนต์นั่งไฟฟ้าในกลุ่ม B- และ C- Segment ที่มีราคาต่ำกว่า 1.1 ล้านบาท และรถยนต์ SUV พรีเมียมไฟฟ้า ที่มีราคาตั้งแต่ 1 ล้านบาทขึ้นไป ที่มีเทคโนโลยีทันสมัยมากขึ้น และมีระยะทางวิ่งต่อรอบการอัดประจุเพิ่มขึ้น (3) การเปิดตัวรถกระบะพรีเมียมรุ่นใหม่ ที่ตอบโจทย์ผู้บริโภคที่นิยมรถกระบะสำหรับใช้งานอเนกประสงค์และมีเทคโนโลยีทันสมัย และ (4) การขยายตัวของห่วงโซ่อุปทานที่เกี่ยวข้อง อาทิ ศูนย์ทดสอบและซ่อมบำรุงแบตเตอรี่ สถานีอัดประจุ และซัพพลายเออร์ชิ้นส่วนรถยนต์ไฟฟ้าในไทย เพื่อให้สอดคล้องกับปริมาณการผลิต EV ที่เพิ่มขึ้นของค่ายรถยนต์สัญชาติจีนที่เริ่มเดินสายการผลิตในไทยในช่วงที่ผ่านมา อย่างไรก็ตาม แบรนด์รถยนต์สัญชาติจีนยังคงเผชิญความเสี่ยงจากปัญหาด้านบริการหลังการขายที่อาจยังมีผลต่อความเชื่อมั่นของผู้บริโภค การเร่งระบายสต็อครถยนต์นั่ง BEV ในปี 2570 จากผู้ผลิตรถยนต์สัญชาติจีนที่ต้องผลิตชดเชยในสัดส่วนเพิ่มขึ้นเป็น 3 เท่าของยอดนำเข้ามาจำหน่ายในช่วงก่อนหน้า และราคาเบี้ยประกันรถยนต์ BEV ที่สูงกว่ารถยนต์ประเภทอื่นๆ
-
แบรนด์สัญชาติยุโรปและสหรัฐฯ แม้ในภาพรวมจะยังคงได้รับอานิสงส์จากกำลังซื้อที่ยังแข็งแกร่งของผู้บริโภคที่มีรายได้ในระดับกลาง-บน และข้อได้เปรียบของแบรนด์ในด้านภาพลักษณ์และความเป็นผู้นำทางเทคโนโลยี แต่ยอดขายโดยรวมยังคงเผชิญปัจจัยท้าทายจากการเข้ามาท้าชิงส่วนแบ่งตลาดจากแบรนด์รถยนต์สัญชาติจีน ซึ่งคาดว่าจะมีการเปิดตัวโมเดลใหม่เพิ่มขึ้นในกลุ่มรถยนต์นั่งและกระบะพรีเมียม ที่มีเทคโนโลยีทันสมัย (อาทิ เบาะนั่งพร้อมระบบนวด ระบบช่วยขับขี่อัจฉริยะ) และมีราคาที่ได้เปรียบโมเดล ICE พรีเมียมของค่ายรถยนต์สัญชาติยุโรป นอกจากนี้ ต้นทุนเชื้อเพลิงที่ยังอยู่ในระดับสูงจะทำให้ผู้บริโภคบางส่วนชะลอการซื้อรถยนต์ ICE สัญชาติยุโรปออกไป ซึ่งส่วนใหญ่เป็นโมเดลที่มีเครื่องยนต์ขนาดใหญ่และสิ้นเปลืองเชื้อเพลิงมากกว่าโมเดลทั่วไป
1/ รายละเอียดเพิ่มเติมสามารถอ่านได้ใน แนวโน้มธุรกิจ/อุตสาหกรรม ปี 2569-2571: อุตสาหกรรมรถยนต์
2/ โครงการ “กระบะพี่ มีคลังค้ำ” เป็นมาตรการค้ำประกันสินเชื่อเช่าซื้อรถกระบะของ บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) เพื่อช่วยผู้ประกอบการรายย่อย ผู้ประกอบอาชีพอิสระ และเกษตรกร ที่ต้องการซื้อรถกระบะเพื่อใช้ประกอบอาชีพ โดย บสย. ช่วยค้ำประกันสูงสุด 1.5 ล้านบาทต่อราย และนานสูงสุด 7 ปี (84 งวด)เพื่อลดข้อจำกัดด้านหลักประกันและเพิ่มโอกาสได้รับอนุมัติสินเชื่อจากสถาบันการเงิน (ที่มา: บสย.)
3/ รายละเอียดเพิ่มเติมสามารถอ่านได้ใน ‘EV Price War’ รถยนต์ไฟฟ้า: ลด (ราคา) ต่อ หรือพอแค่นี้
4/ ทำให้ยอดจดทะเบียนใหม่ของรถยนต์นั่ง BEV ในเดือน ม.ค. 69 เพิ่มขึ้น 228.1% YoY อยู่ที่ 40,466 คัน (ที่มา: DLT)
5/ ยอดจองรถยนต์โดยรวมในงาน Motor Show 2026 อยู่ที่ 132,951 คัน เพิ่มขึ้น 71.8% เป็นยอดจอง EV มากกว่า 80,000 คัน หรือคิดเป็นสัดส่วนมากกว่า 60% ของยอดจองรถยนต์โดยรวมภายในงาน (ที่มา: The Standard (6 เม.ย. 69) และ EV Roads (14 เม.ย. 69))
6/ ยอดจดทะเบียนใหม่ของรถยนต์นั่ง BEV ในเดือน เม.ย.-ก.ค. 69 เพิ่มขึ้น 69.5% YoY มากกว่ายอดจดทะเบียนในช่วงเดือน ก.พ.-มี.ค. 69 (ภายใต้มาตรการ EV 3.5) ที่เพิ่มขึ้น 17.7% YoY (ที่มา: DLT)
7/ แทนโครงสร้างเดิมที่กำหนดให้ทยอยปรับเพิ่มขึ้นเป็นขั้น 2% ทุกๆ 2 ปี (ที่มา: Autolifethailand (26 ก.ค. 2567))
8/ อาทิ ระบบเบรกฉุกเฉินขั้นสูง (Advanced Emergency Braking System: AEB) ระบบการดูแลภายในช่องจราจร (Lane Keeping Assistance Systems: LKAS) ระบบการตรวจจับจุดบอด (Blind Spot Detection: BSD) ระบบเตือนการชนด้านหน้าของรถ (Forward Vehicle Collision Warning Systems: FCW) ระบบเตือนการออกหรือเปลี่ยนช่องจราจร (Lane Departure Warning System: LDW) และระบบการควบคุมความเร็วของยานยนต์ (Adaptive Cruise Control: ACC) (ที่มา: BOI)
9/ อาทิ Toyota Yaris Cross, Toyota Corolla Cross, Mitsubishi XFORCE HEV
10/ อาทิ BYD Atto 3, MG S5 EV, Jaecoo 6, Geely EX5, AION UT และ Deepal S05
11/ อาทิ Jaecoo 7 และ GWM Haval H6 PHEV
12/ ที่มา: Nikkei Asia (23 ก.ค. 69)
13/ รถบรรทุกไฟฟ้ามีราคาขายที่สูงกว่ารถบรรทุก ICE ประมาณ 1.5-2 เท่า (หรือสูงกว่าเกือบ 2 ล้านบาทต่อคัน) ตลอดจนอุปสรรคจากความไม่แน่นอนของราคาขายต่อ ทำให้ต้นทุนโดยรวมของรถบรรทุกไฟฟ้ายังคงสูงกว่า ขณะที่ยานพาหนะไฟฟ้าขนาดใหญ่ไม่สามารถอัดประจุไฟฟ้าผ่านสถานีอัดประจุทั่วไปได้ เนื่องจากต้องใช้กำลังไฟฟ้าสูง และต้องการพื้นที่ขนาดใหญ่ ทำให้ต้องอัดประจุที่สถานีสำหรับรถยนต์ไฟฟ้าขนาดใหญ่โดยเฉพาะ อย่างไรก็ตาม สถานีอัดประจุสำหรับรถบรรทุกไฟฟ้าสาธารณะในปัจจุบันยังคงมีจำกัด และหากผู้ประกอบการต้องลงทุนติดตั้งเครื่องอัดประจุเอง ซึ่งมีต้นทุนติดตั้งหลายล้านบาท (ที่มา: TDRI (5 มี.ค. 69))
14/ อาทิ Toyota Hilux Travo ที่ปรับปรุงความแข็งแรงของแชสซีและเซ็ตช่วงล่างใหม่ ติดตั้งระบบช่วยขับขี่ และติดตั้งจอดิจิทัลที่ทันสมัยขึ้น (ที่มา: Toyota)
15/ ที่มา: Headlight Magazine (23 มี.ค. 69)
16/ อาทิ GWM POER SAHAR HEV (ที่มา: Autolifethailand (28 พ.ย. 67))
17/ อาทิ GEELY RIDDARA RD6 (ที่มา: Autolifethailand (1 ธ.ค. 68))
18/ สืบค้นจาก https://www.changan.co.th/th/dealer/ และ https://www.omodajaecoo.co.th/th/dealerslist เมื่อวันที่ 16 ก.ค. 69
19/ ที่มา: ประชาชาติธุรกิจ (29 ก.ค. 69)
20/ ที่มา: Autolifethailand (9 เม.ย. 69)
21/ ต่างจากกลยุทธ์ของแบรนด์รถยนต์สัญชาติญี่ปุ่นเดิมที่เน้นการขยายศูนย์บริการ ตัวแทนจำหน่าย และซัพพลายเชนที่เกี่ยวข้องในช่วงแรกที่เริ่มเปิดตลาดในไทย (ที่มา: MGR Online (3 เม.ย. 69))
22/ ที่มา: สคบ. และ CarOnline (7 ก.ค. 69)
23/ ต่างจากกลยุทธ์ของแบรนด์รถยนต์สัญชาติญี่ปุ่นเดิมที่เน้นการขยายศูนย์บริการ ตัวแทนจำหน่าย และซัพพลายเชนที่เกี่ยวข้องในช่วงแรกที่เริ่มเปิดตลาดในไทย (ที่มา: MGR Online (3 เม.ย. 69))
24/ ที่มา: สคบ. และ CarOnline (7 ก.ค. 69)
25/ ในช่วงปี 2564-2568 ยอดจดทะเบียนสะสมของกระบะที่มีอายุตั้งแต่ 11 ปีขึ้นไปเพิ่มขึ้นเฉลี่ย 3.8% ต่อปี และทำให้ในปี 2568 ประเทศไทยมียอดจดทะเบียนสะสมของกระบะที่มีอายุ 11 ปีขึ้นไปอยู่ที่ 4,878,397 คัน คิดเป็นสัดส่วน 69.9% ของยอดจดทะเบียนสะสมของรถกระบะทั้งหมด (ที่มา: DLT).
26/ กระทรวงการคลังเตรียมออกมาตรการเปลี่ยนผ่านพลังงาน เพื่อจูงใจให้คนไทยใช้รถยนต์ไฟฟ้ามากขึ้น โดยคาดว่าจะอุดหนุนผ่านสถาบันการเงินหรือบริษัทไฟแนนซ์ที่ปล่อยสินเชื่อให้กับผู้ซื้อรถยนต์ไฟฟ้า ผ่านรูปแบบการสนับสนุน ได้แก่ การให้เงินอุดหนุนโดยตรง การสนับสนุนผ่านสินเชื่อเช่าซื้อหรือให้ดอกเบี้ยอัตราพิเศษ และมาตรการทางการเงินอื่น ๆ ที่ช่วยลดภาระค่าใช้จ่ายของผู้ซื้อ (ที่มา: ฐานเศรษฐกิจ (23 มิ.ย. 69))
27/ เมื่อเทียบกับรถกระบะไฟฟ้าที่ต้องใช้เวลาในการเติมพลังงานนานกว่า ต้องวางแผนการเดินทางโดยคำนึงถึงสถานีอัดประจุ และระยะทางวิ่งต่อรอบการอัดประจุที่ยังไม่เหมาะสำหรับการวิ่งในระยะทางไกล