แนวโน้มธุรกิจ/อุตสาหกรรม ปี 2570-2572: ธุรกิจที่อยู่อาศัยในกรุงเทพฯ และปริมณฑล

ที่อยู่อาศัยในกรุงเทพฯ และปริมณฑล

แนวโน้มธุรกิจ/อุตสาหกรรม ปี 2570-2572: ธุรกิจที่อยู่อาศัยในกรุงเทพฯ และปริมณฑล

27 ตุลาคม 2569

EXECUTIVE SUMMARY


ธุรกิจที่อยู่อาศัยในกรุงเทพฯ และปริมณฑลปี 2570-2572 มีแนวโน้มขยายตัวอย่างค่อยเป็นค่อยไป โดยมีปัจจัยหนุนจาก (1) การทยอยฟื้นตัวของภาวะเศรษฐกิจ แรงขับเคลื่อนจากภาคการส่งออกและการลงทุนภาคเอกชนที่กลับมาขยายตัว ควบคู่กับการฟื้นตัวของภาคการท่องเที่ยว ช่วยหนุนการจ้างงานและกำลังซื้อให้ทยอยปรับตัวดีขึ้นตามลำดับ (2) การขยายโครงข่ายคมนาคมและรถไฟฟ้าสายใหม่เต็มระบบ โดยเฉพาะรถไฟฟ้าสายสีส้ม (ตลิ่งชัน–มีนบุรี) สายสีม่วงใต้ (เตาปูน–ราษฎร์บูรณะ) ซึ่งช่วยเปิดพื้นที่ทำเลศักยภาพใหม่และกระตุ้นการตัดสินใจซื้อที่อยู่อาศัย และ (3) อุปสงค์จากกำลังซื้อต่างชาติและกลุ่ม Expatriates ทั้งกลุ่มที่ต้องการหลีกเลี่ยงความเสี่ยงจากความผันผวนทางภูมิรัฐศาสตร์โลก ตลอดจนกลุ่มบุคลากรทักษะสูง และผู้เชี่ยวชาญต่างชาติที่เข้ามาตามการย้ายฐานการผลิตและการลงทุนในอุตสาหกรรมแห่งอนาคต ปัจจัยบวกข้างต้นจะช่วยพยุงการฟื้นตัวของตลาดที่อยู่อาศัย โดยเฉพาะกลุ่มที่อยู่อาศัยราคาระดับกลาง–บนขึ้นไปอย่างต่อเนื่อง ภาคธุรกิจยังเผชิญความท้าทายจากภาระหนี้ครัวเรือนสูงและเกณฑ์อนุมัติสินเชื่อที่เข้มงวดซึ่งขยายวงกว้างสู่กลุ่มชนชั้นกลาง รวมถึงแรงกดดันจากภูมิรัฐศาสตร์ที่กระทบต้นทุนการเงินและกำลังซื้อต่างชาติ ขณะที่ต้นทุนการพัฒนาที่ปรับตัวสูงขึ้นส่งผลให้ราคาขายปรับเพิ่มขึ้นเร็วกว่าการเติบโตของรายได้ผู้บริโภค ควบคู่กับปัจจัยเชิงโครงสร้างระยะยาวจากสังคมผู้สูงวัยและพฤติกรรมเน้นเช่ามากกว่าซื้อ ตลอดจนผลกระทบจากเหตุการณ์อุทกภัยในพื้นที่กรุงเทพฯ และปริมณฑลที่เป็นปัจจัยเร่งให้ผู้ประกอบการต้องปรับตัวยกระดับโครงสร้างเพื่อป้องกันความเสี่ยงจากอุทกภัย การออกแบบโครงสร้างรับมือการเปลี่ยนแปลงสภาพภูมิอากาศ (Climate Resilience Design) ตลอดจนการลงทุนเพิ่มในเกณฑ์มาตรฐาน ESG ซึ่งเพิ่มภาระต้นทุนดำเนินงานในระยะข้างหน้า


มุมมองวิจัยกรุงศรี


แนวโน้มธุรกิจที่อยู่อาศัยในปี 2570-2572 สรุปได้ดังนี้

  • ธุรกิจบ้านจัดสรร (ในกทม.และปริมณฑล): รายได้ของผู้ประกอบการรายใหญ่จะทรงตัวหรือเติบโตเล็กน้อย จากการเน้นพัฒนาโครงการระดับบนเพื่อตอบโจทย์กลุ่มผู้มีกำลังซื้อสูง โดยได้เปรียบทั้งด้านต้นทุนทางการเงิน และความสามารถในการระดมทุนผ่านตลาดหลักทรัพย์ฯ ควบคู่กับความยืดหยุ่นในการปรับกลยุทธ์ สร้างพันธมิตรทางธุรกิจ และความพร้อมในการพัฒนาโครงการตามมาตร ESG ซึ่งช่วยเพิ่มความสามารถในการแข่งขันในระยะยาว ด้านผู้ประกอบการรายกลาง-เล็ก มีแนวโน้มสูญเสียส่วนแบ่งตลาดจากการแข่งขันที่รุนแรง ท่ามกลางต้นทุนการก่อสร้างและการเงินที่ปรับสูงขึ้น ทั้งนี้ ผู้ประกอบการที่ขาดพันธมิตรทางธุรกิจหรือมีข้อจำกัดในการเข้าถึงแหล่งเงินทุน จะยิ่งเผชิญความท้าทายสูงและมีความเสี่ยงด้านสภาพคล่อง

  • ธุรกิจอาคารชุดพักอาศัย (ในกทม.และปริมณฑล): รายได้ของผู้ประกอบการรายใหญ่ ยังมีแนวโน้มเติบโตได้ โดยอาศัยความพร้อมด้านเงินทุนและความเชี่ยวชาญโดยเน้นพัฒนาโครงการในทำเลใจกลางเมืองและแนวรถไฟฟ้า อย่างไรก็ตาม แรงกดดันด้านการแข่งขันที่ยังรุนแรงเพื่อเร่งระบายอุปทานส่วนเกิน ส่งผลให้ผู้ประกอบการยังคงรับต้นทุนด้านการตลาดและการจัดแคมเปญส่งเสริมการขายที่สูงขึ้นและอาจกดดันความสามารถในการทำกำไร ขณะผู้ประกอบการรายกลางและเล็ก ยังเผชิญแรงกดดันสูง ส่วนใหญ่เน้นพัฒนาโครงการคอนโดมิเนียม Low-rise (สูงไม่เกิน 8 ชั้น) โซนกรุงเทพฯ รอบนอกและปริมณฑล ซึ่งต้องเผชิญการแข่งขันกับโครงการแนวราบในระดับราคาใกล้เคียงกัน ส่งผลให้ผลประกอบการมีแนวโน้มชะลอตัว


ข้อมูลพื้นฐาน
 

ธุรกิจอสังหาริมทรัพย์ถือเป็นหนึ่งในเครื่องยนต์หลักที่มีความสำคัญต่อการขับเคลื่อนเศรษฐกิจไทย เนื่องจากเป็นอุตสาหกรรมที่ช่วยกระตุ้นให้เกิดเม็ดเงินหมุนเวียนในระบบจำนวนมาก สร้างการจ้างงาน ตลอดจนเชื่อมโยงกับห่วงโซ่อุปทาน (Supply Chain) ของภาคธุรกิจอื่นอย่างกว้างขวาง อาทิ ภาคก่อสร้าง วัสดุก่อสร้าง เครื่องใช้ไฟฟ้า เฟอร์นิเจอร์และการตกแต่ง รวมถึงสถาบันการเงิน ทั้งนี้ มูลค่าของธุรกิจอสังหาริมทรัพย์และกิจกรรมทางเศรษฐกิจที่เกี่ยวข้องตลอดห่วงโซ่อุปทานคิดเป็นสัดส่วนประมาณ 7-8%1/ ของผลิตภัณฑ์มวลรวมในประเทศ (GDP) ปี 2568 

ธุรกิจอสังหาริมทรัพย์แบ่งออกได้เป็น 3 ประเภทหลักตามลักษณะการใช้ประโยชน์ ได้แก่ เพื่อการอยู่อาศัย เพื่อการพาณิชยกรรม และเพื่อการอุตสาหกรรม โดยอสังหาริมทรัพย์ประเภทที่อยู่อาศัยมีสัดส่วนมากที่สุดคิดเป็น 2 ใน 3 ของมูลค่าตลาดอสังหาริมทรัพย์ทั้งหมดของไทย (ที่มา: World Bank) ซึ่งส่วนใหญ่ตอบสนองอุปสงค์ในประเทศเป็นหลัก เนื่องจากข้อกำหนดทางกฎหมายไทยอนุญาตให้ชาวต่างชาติซื้อและถือครองกรรมสิทธิ์ที่อยู่อาศัยได้เฉพาะอาคารชุดในสัดส่วนไม่เกิน 49% ของพื้นที่ขายทั้งหมดของอาคารชุดนั้น ขณะที่การถือครองที่อยู่อาศัยประเภทบ้านเดี่ยวและทาวน์เฮ้าส์ของชาวต่างชาติยังคงอยู่ภายใต้เงื่อนไขและข้อจำกัดที่เข้มงวด

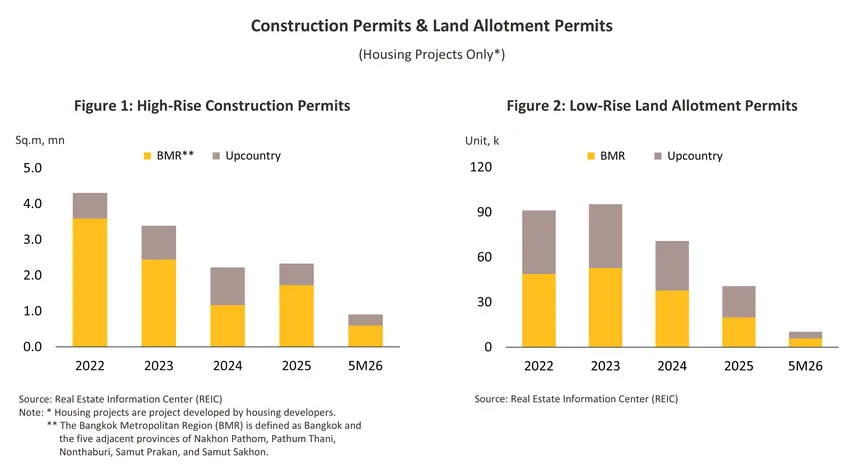
ที่ผ่านมา ตลาดที่อยู่อาศัยในกรุงเทพฯ และปริมณฑลมีสัดส่วนสูงกว่าเขตภูมิภาคมาโดยตลอด สะท้อนจากสถิติเฉลี่ย 5 ปี (ปี 2564–2568) พบว่าพื้นที่อนุญาตก่อสร้างที่อยู่อาศัยแนวสูงในกรุงเทพฯ และปริมณฑล เทียบกับภูมิภาคมีสัดส่วนเฉลี่ยอยู่ที่ 74:26 ขณะที่จำนวนยูนิตที่ได้รับอนุญาตจัดสรรที่ดินแนวราบมีสัดส่วนใกล้เคียงกันอยู่ที่ 51:49 (ภาพที่ 1 และ 2) แม้กรุงเทพฯ และปริมณฑลจะเป็นศูนย์รวมของแหล่งงาน ย่านธุรกิจ และมีความเป็นเมืองสูง (Urbanization) ซึ่งเป็นปัจจัยดึงดูดให้ผู้ประกอบการรายใหญ่เน้นพัฒนาโครงการเป็นหลัก แต่ในช่วงปี 2567–2568 ภาพรวมการขออนุญาตก่อสร้างแนวสูงและการจัดสรรที่ดินแนวราบชะลอตัวลงอย่างมีนัยสำคัญในทุกพื้นที่ สะท้อนถึงการปรับตัวของผู้ประกอบการเพื่อตอบรับกับอุปสงค์ที่ชะลอตัวลงในปัจจุบัน

housing-bmr
 

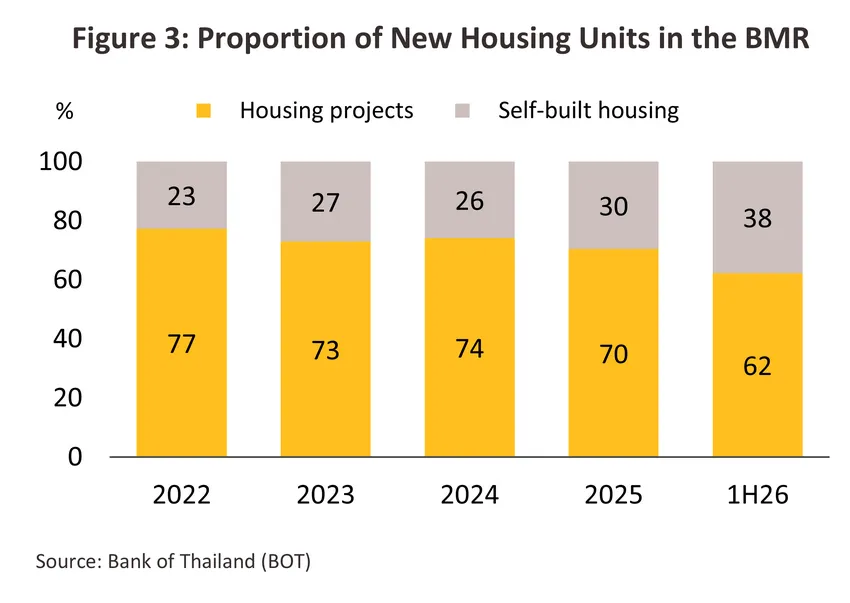
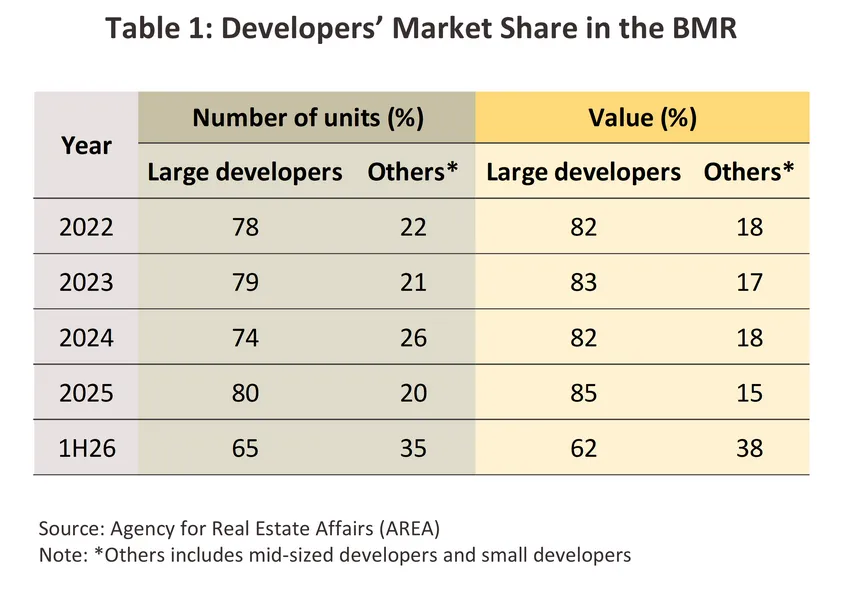
ตลาดที่อยู่อาศัยในเขตกรุงเทพฯ และปริมณฑลประกอบด้วย 2 กลุ่มหลัก ได้แก่ ที่อยู่อาศัยประเภทปลูกสร้างเอง (Self-built Housing) และโครงการที่พัฒนาโดยผู้ประกอบการ (Housing Project) (ภาพที่ 3) โดยในอดีตที่อยู่อาศัยจดทะเบียนใหม่ส่วนใหญ่กระจุกตัวอยู่ในกลุ่มโครงการที่พัฒนาโดยผู้ประกอบการในสัดส่วน 70–77% (ปี 2565–2568) แต่ในช่วงครึ่งแรกของปี 2569 สัดส่วนโครงการที่พัฒนาโดยผู้ประกอบการปรับตัวลดลงมาอยู่ที่ 62% ขณะที่สัดส่วนที่อยู่อาศัยปลูกสร้างเองขยับขึ้นมาอยู่ที่ 38% ทำให้มูลค่าการเปิดตัวโครงการใหม่มีทิศทางปรับตัวลดลงอย่างมีนัยสำคัญเฉลี่ยอยู่ที่ 2.9 แสนล้านบาทในปี 2568 (ปี 2565-2567 อยู่ที่ประมาณ 4.0-4.5 แสนล้านบาท) โดยในช่วงปี 2565–2568 ผู้ประกอบการรายใหญ่ที่จดทะเบียนในตลาดหลักทรัพย์ฯ และบริษัทในเครือยังคงครองส่วนแบ่งตลาดสูงถึง 74–80% ในด้านจำนวนยูนิต และ 82–85% ในด้านมูลค่าโครงการ (ตารางที่ 1) ในช่วงครึ่งแรกของปี 2569 สัดส่วนของผู้ประกอบการรายใหญ่ได้ลดลงมาอยู่ที่ 65% ของจำนวนยูนิต และ 62% ของมูลค่าโครงการ เนื่องจากผู้ประกอบการรายใหญ่เพิ่มความระมัดระวังและชะลอการเปิดโครงการใหม่เพื่อรักษาสภาพคล่อง อย่างไรก็ตาม รายใหญ่ยังคงได้เปรียบทั้งด้านการบริหารจัดการต้นทุน ความสามารถในการประหยัดต่อขนาด (Economies of scale) ตลอดจนความเชื่อถือในแบรนด์สินค้าจากผู้บริโภค

housing-bmr

housing-bmr  

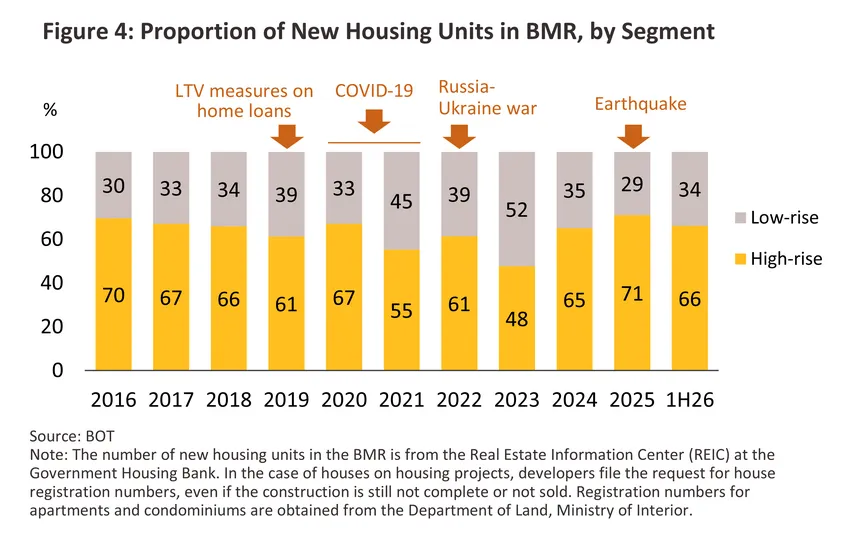
ที่อยู่อาศัยสร้างเสร็จจดทะเบียนใหม่ในเขตกรุงเทพฯ และปริมณฑล ช่วง 10 ปีที่ผ่านมา (ปี 2559–2568) ส่วนใหญ่ยังคงเป็นโครงการแนวสูง (คอนโดมิเนียม) มีสัดส่วนสูงกว่าโครงการแนวราบ (บ้านเดี่ยวและทาวน์เฮ้าส์) โดยครองส่วนแบ่งตลาดเฉลี่ย 60–70% ของจำนวนที่อยู่อาศัยจดทะเบียนใหม่2/ ทั้งหมด (ภาพที่ 4) จากปัจจัยด้านราคาที่ดินที่ปรับตัวสูงขึ้นและการขยายโครงข่ายรถไฟฟ้า โดยสัดส่วนโครงการแนวสูงเริ่มชะลอตัวลงมาอยู่ที่ 55% ในช่วงวิกฤต COVID-19 (ปี 2564) และแตะระดับต่ำสุดที่ 48% ในปี 2566 ส่งผลให้โครงการแนวราบขึ้นมามีสัดส่วนสูงกว่า (52%) เป็นครั้งแรก อย่างไรตาม โครงการแนวสูงได้กลับขึ้นมามีสัดส่วนมากกว่าและแตะระดับสูงสุดที่ 71% ในปี 2568 ผลจากการทยอยสร้างเสร็จและส่งมอบโครงการที่เริ่มดำเนินการไว้ก่อนหน้า ก่อนจะขยับลงมาอยู่ที่ 66% ในช่วงครึ่งแรกของปี 2569 ที่เหตุการณ์เชิงจิตวิทยาอย่างแผ่นดินไหวช่วงต้นปี 2568 อาจไม่ส่งผลต่ออุปทานสร้างเสร็จในทันที แต่ส่งผลกระทบต่อยอดขายและการเปิดตัวโครงการคอนโดมิเนียมใหม่ในระยะถัดไป

housing-bmr
 

สถานการณ์ที่ผ่านมา


ในปี 2569 ตลาดที่อยู่อาศัยในกรุงเทพฯ และปริมณฑลมีสัญญาณฟื้นตัวดีกว่าที่คาดการณ์ไว้ โดยในช่วงครึ่งปีแรกทั้งอุปทานใหม่และยอดขายสามารถกลับมาขยายตัวได้ในระดับสองหลักจากจุดต่ำสุดในปี 2568 แม้ความร้อนแรงดังกล่าวจะแผ่วลงในช่วงครึ่งปีหลังท่ามกลางปัจจัยกดดันที่ยังคงมีอยู่ ได้แก่ (1) เศรษฐกิจไทยที่ขยายตัวต่ำและได้รับผลกระทบจากความไม่แน่นอนทางการค้าโลก กดดันภาคการผลิตและการลงทุน (2) ภาระหนี้ครัวเรือนที่ทรงตัวในระดับสูง ส่งผลให้สถาบันการเงินยังคงความเข้มงวดในการปล่อยสินเชื่อ โดยเฉพาะกลุ่มลูกค้ารายได้ระดับปานกลาง-ล่าง3/ (3) ความผันผวนของเศรษฐกิจต่างประเทศที่ส่งผลต่อกำลังซื้อของนักลงทุนบางกลุ่ม และ (4) ผลกระทบฉับพลันจากเหตุการณ์อุทกภัยและน้ำท่วมขังในเขตกรุงเทพฯ และปริมณฑลช่วงเดือนกันยายน 2569 ซึ่งกระทบต่อบรรยากาศการลงทุน กิจกรรมการเข้าชมโครงการ และชะลอการตัดสินใจโอนกรรมสิทธิ์ชั่วคราวในพื้นที่ลุ่มต่ำช่วงปลายไตรมาส 3 อย่างไรก็ตาม ภาวะตลาดในภาพรวมยังคงเติบโตได้ โดยได้แรงหนุนจากอุปสงค์กลุ่มกำลังซื้อสูงที่มีความพร้อม ซึ่งยังคงมีความต้องการบ้านหลังที่สองและคอนโดมิเนียมระดับกลาง-บนขึ้นไป4/  ขณะที่ผู้ประกอบการเน้นกลยุทธ์ส่งเสริมการขายเพื่อระบายอุปทานคงค้างควบคู่กับอานิสงส์จากมาตรการกระตุ้นอสังหาริมทรัพย์ของภาครัฐที่ช่วยเร่งการตัดสินใจซื้อของผู้บริโภคคนไทย อาทิ การปรับลดค่าธรรมเนียมการโอนและจดจำนองเหลือ 0.01% สำหรับที่อยู่อาศัยราคาไม่เกิน 7 ล้านบาท5/ การผ่อนคลายหลักเกณฑ์ LTV6/ และการปรับลดอัตราดอกเบี้ยนโยบาย ซึ่งช่วยประคองให้ภาพรวมตลาดขยายตัวได้ดีขึ้นในบางเซกเมนต์ ภาพรวมตลาดที่อยู่อาศัยในกรุงเทพฯ และปริมณฑล สรุปได้ดังนี้

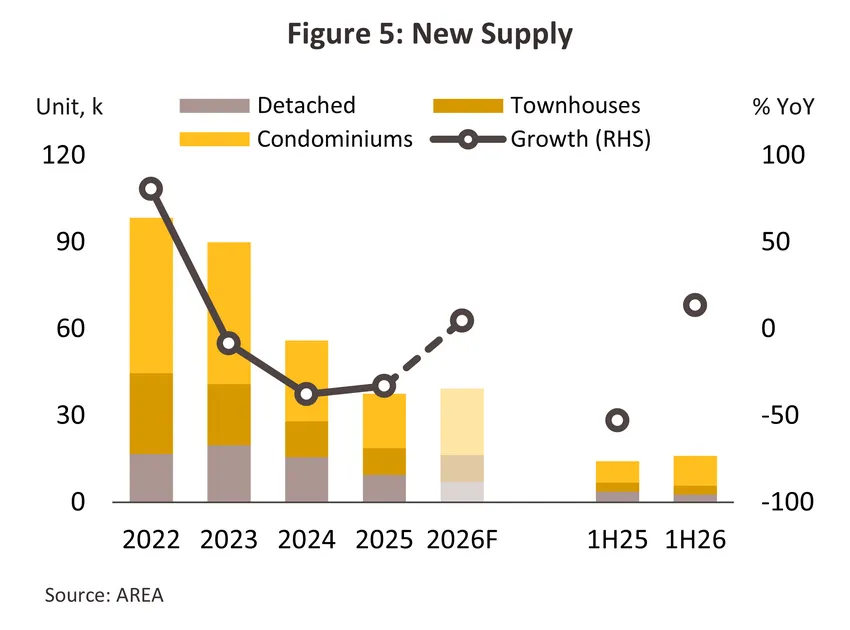
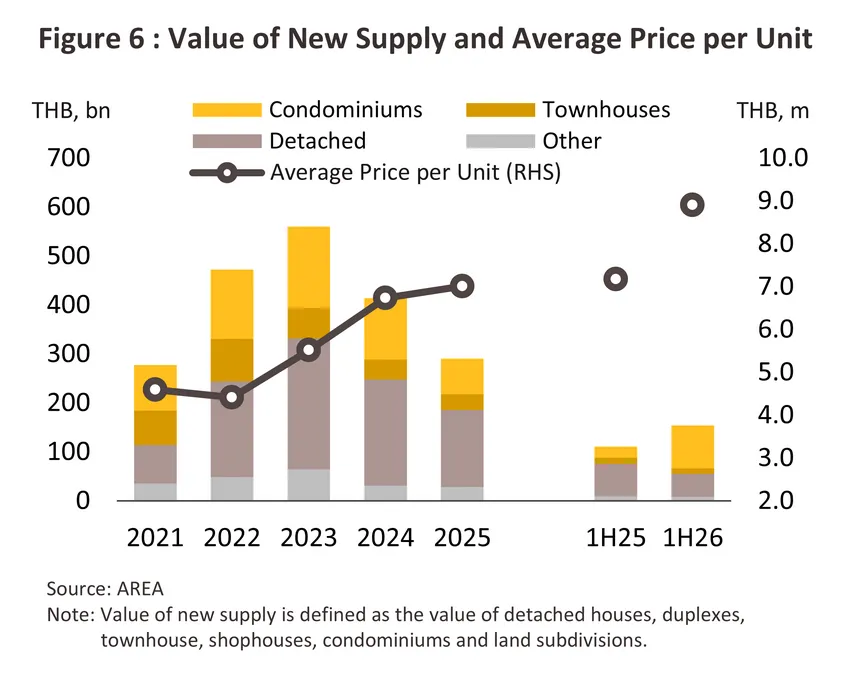
  • การเปิดขายโครงการใหม่ช่วงครึ่งแรกของปี 2569 อยู่ที่ 16,107 ยูนิต เพิ่มขึ้น 13.6% YoY (ภาพที่ 5) คิดเป็นมูลค่าโครงการรวม 1.5 แสนล้านบาท (+38.8% YoY) เป็นผลจากการปรับกลยุทธ์ของผู้ประกอบการที่มุ่งพัฒนาโครงการระดับกลาง-บนขึ้นไปเพื่อเจาะกลุ่มกำลังซื้อสูงและเข้าถึงสินเชื่อได้ดี เพื่อลดความเสี่ยงจากภาวะหนี้ครัวเรือนในกลุ่มผู้มีรายได้ปานกลาง-ล่าง (Mass Market) ช่วยหนุนให้ราคาขายเฉลี่ยต่อยูนิตปรับเพิ่มขึ้นเป็น 8.9 ล้านบาท (จาก 7.2 ล้านบาทในปี 2568) เมื่อพิจารณาแยกรายประเภท พบว่าอุปทานกระจุกตัวเฉพาะในกลุ่มคอนโดมิเนียม ซึ่งมีสัดส่วนสูงสุดถึง 65% ของยูนิตเปิดใหม่ทั้งหมด โดยมีจำนวน 10,418 ยูนิต (+40.9% YoY) และมีมูลค่าเปิดตัวใหม่เพิ่มขึ้นถึง 281.1% YoY (แตะระดับ 87,380 ล้านบาท) ขณะที่อุปทานแนวราบชะลอตัวลงต่อเนื่อง โดยทาวน์เฮ้าส์ (สัดส่วน 19%) เปิดตัวลดลงเล็กน้อยที่ 3,061 ยูนิต (-0.3% YoY) และ บ้านเดี่ยว (สัดส่วน 16%) เปิดตัวลดลงที่ 2,628 ยูนิต (-29.3% YoY) สำหรับช่วงที่เหลือของปี คาดว่าผู้ประกอบการจะทยอยเปิดโครงการใหม่เพิ่มขึ้นตามรอบฤดูกาล (Seasonal Effect) อย่างระมัดระวัง โดยเน้นกลุ่มคอนโดมิเนียมระดับหรู (Luxury)7/ ขึ้นไป ในทำเลใจกลางเมือง (CBD) ทั้งนี้ เหตุการณ์น้ำท่วมในเดือนกันยายน-ตุลาคม 2569 เป็นปัจจัยที่อาจทำให้ผู้ประกอบการทบทวนหรือชะลอการเปิดโครงการแนวราบในทำเลลุ่มต่ำ และหันมาให้ความสำคัญกับการคัดเลือกทำเลที่มีระบบระบายน้ำดีควบคู่กับการยกระดับมาตรฐานวิศวกรรมการก่อสร้าง (Climate Resilience Design) เช่น การเพิ่มระดับความสูงในการถมดินและการติดตั้งระบบจัดการน้ำในโครงการ ส่งผลให้ต้นทุนการพัฒนาโครงการปรับตัวสูงขึ้น คาดว่าภาพรวมทั้งปี 2569 จำนวนยูนิตเปิดขายใหม่มีแนวโน้มจะขยายตัวได้ที่ +4.8% YoY (แตะระดับ 39,250 ยูนิต) (ภาพที่ 5)

housing-bmr housing-bmr
 
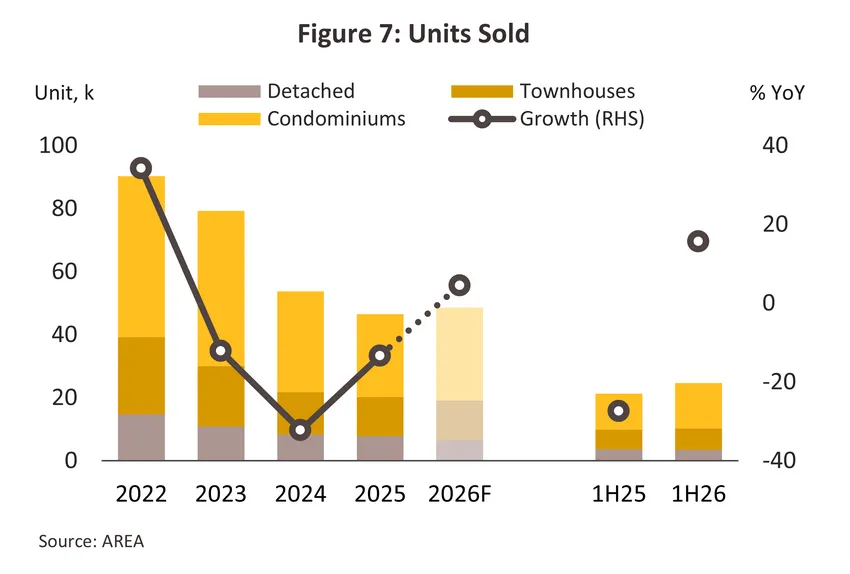
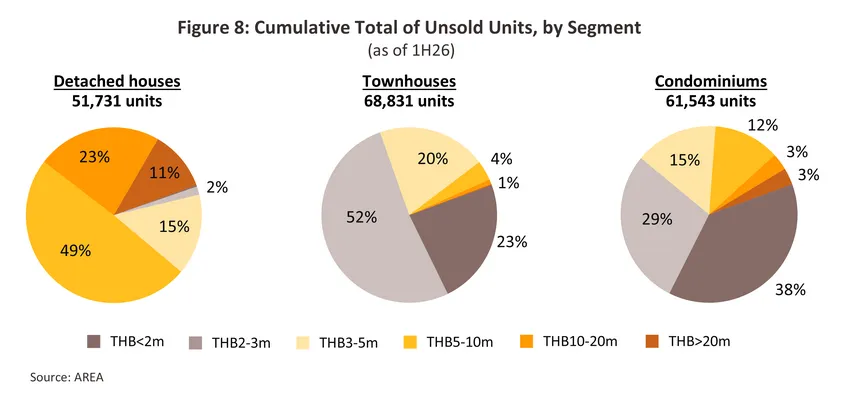
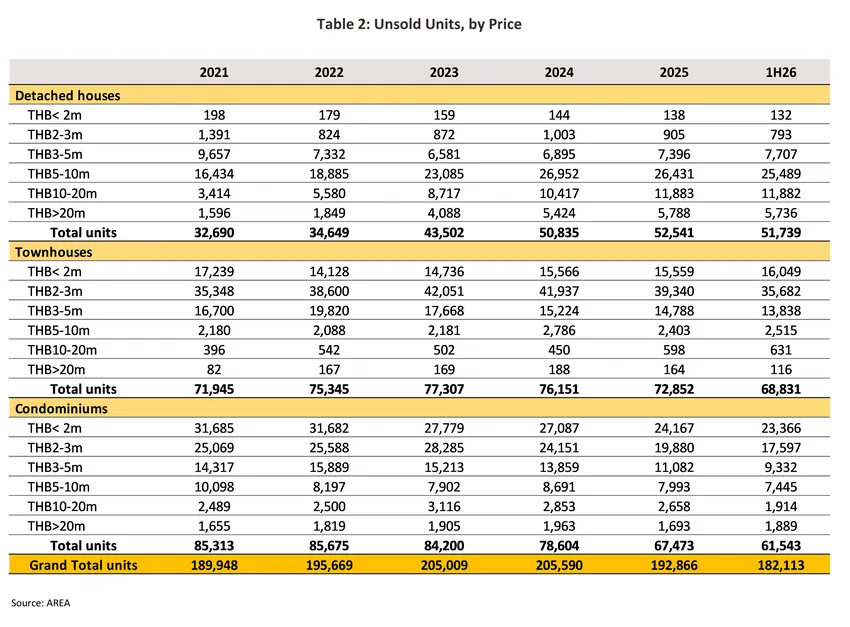
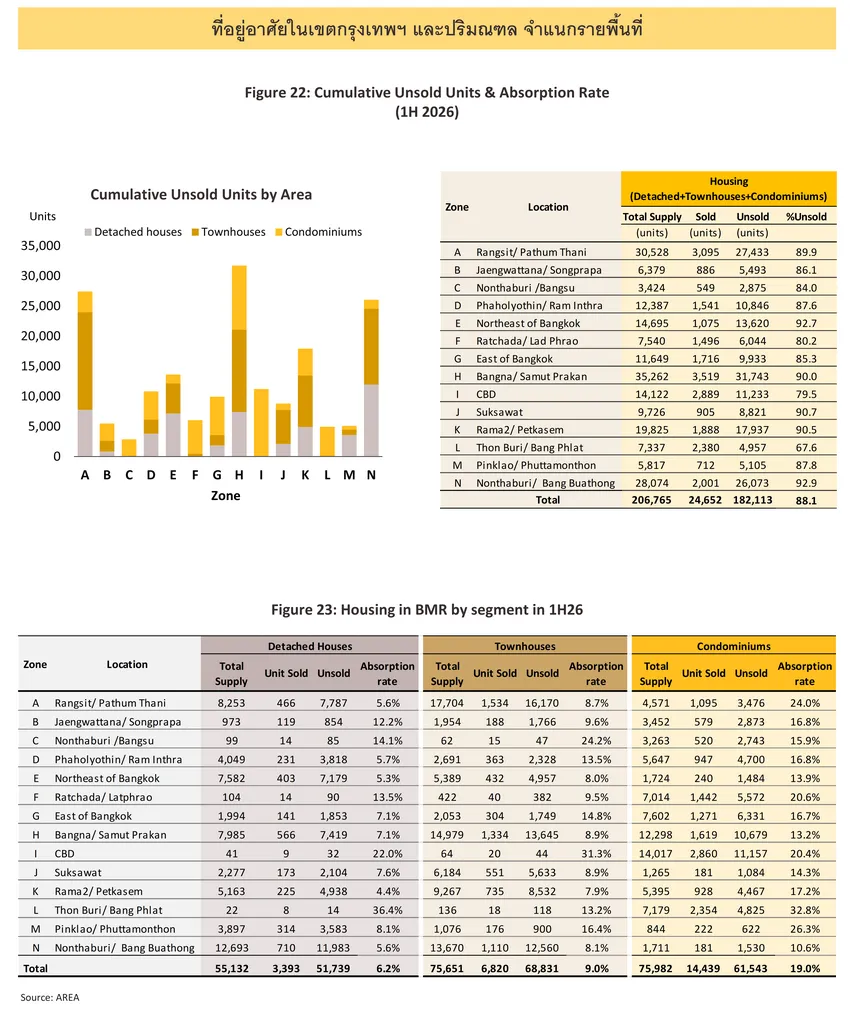
  • ยอดขายที่อยู่อาศัยช่วงครึ่งแรกของปี 2569 อยู่ที่ 24,652 ยูนิต เพิ่มขึ้น 15.6% YoY (ภาพที่ 7) แรงขับเคลื่อนสำคัญมาจาก คอนโดมิเนียมที่เติบโตอย่างมีนัยสำคัญถึง 26.5% YoY ผลจากกำลังซื้อกลุ่มผู้มีรายได้สูงและผู้ซื้อต่างชาติที่มองหาที่พำนักสำรองในโครงการระดับกลาง-บนขึ้นไป ควบคู่กับแรงหนุนจากมาตรการลดค่าธรรมเนียมการโอนและจดจำนองภาครัฐที่ขยายเวลาครอบคลุมถึงกลางปี 2570 ซึ่งช่วยกระตุ้นการตัดสินใจซื้อในกลุ่มที่ต้องการอยู่อาศัยจริง (Real demand) ขณะที่ยอดขายทาวน์เฮ้าส์กลับมาขยายตัว 8.7% YoY จากกลุ่มผู้บริโภคบางส่วนที่ปรับเปลี่ยนพฤติกรรมจากบ้านเดี่ยวที่มีราคาสูง หันมาซื้อทาวน์เฮ้าส์ในระดับราคาต่ำกว่า 3 ล้านบาท ซึ่งสอดรับกับความสามารถในการซื้อและศักยภาพในการชำระหนี้สินเชื่อ  สวนทางกับบ้านเดี่ยวที่ยอดขายหดตัว -6.6% YoY จากภาระหนี้ครัวเรือนและความเข้มงวดในการอนุมัติสินเชื่อของสถาบันการเงินในกลุ่มลูกค้าระดับปานกลาง โดยผลจากจำนวนยูนิตที่ขายได้อยู่ในระดับสูงกว่าจำนวนยูนิตที่เปิดใหม่ ส่งผลให้จำนวนยูนิตเหลือขายสะสม ณ ครึ่งแรกของปี 2569 ปรับตัวลดลง -6.5% YoY มาอยู่ที่ระดับ 182,113 ยูนิต (ตารางที่ 2) โดยสัดส่วน 51% ของยูนิตเหลือขายทั้งหมดเป็นที่อยู่อาศัยระดับราคาต่ำกว่า 3 ล้านบาท ซึ่งส่วนใหญ่เป็นทาวน์เฮ้าส์และคอนโดมิเนียม (ภาพที่ 8) สำหรับช่วงครึ่งหลังของปี อัตราการเติบโตของยอดขายมีแนวโน้มชะลอลงเมื่อเทียบกับฐานที่สูงในครึ่งปีแรก ประกอบกับเหตุการณ์อุทกภัยในเขตกรุงเทพฯ และปริมณฑล ช่วงเดือนกันยายน-ตุลาคม 2569 ที่ส่งผลกระทบชั่วคราวต่อบรรยากาศการตัดสินใจซื้อและการเข้าชมโครงการในบางทำเล แม้จะยังได้แรงหนุนจากอุปสงค์กลุ่ม Luxury และมาตรการกระตุ้นของภาครัฐอย่างต่อเนื่อง ส่งผลให้ภาพรวมทั้งปี 2569 ยอดขายที่อยู่อาศัยขยายตัวได้ที่ 4.5% YoY (แตะระดับ 48,600 ยูนิต)

housing-bmr

housing-bmr
 
housing-bmr
 
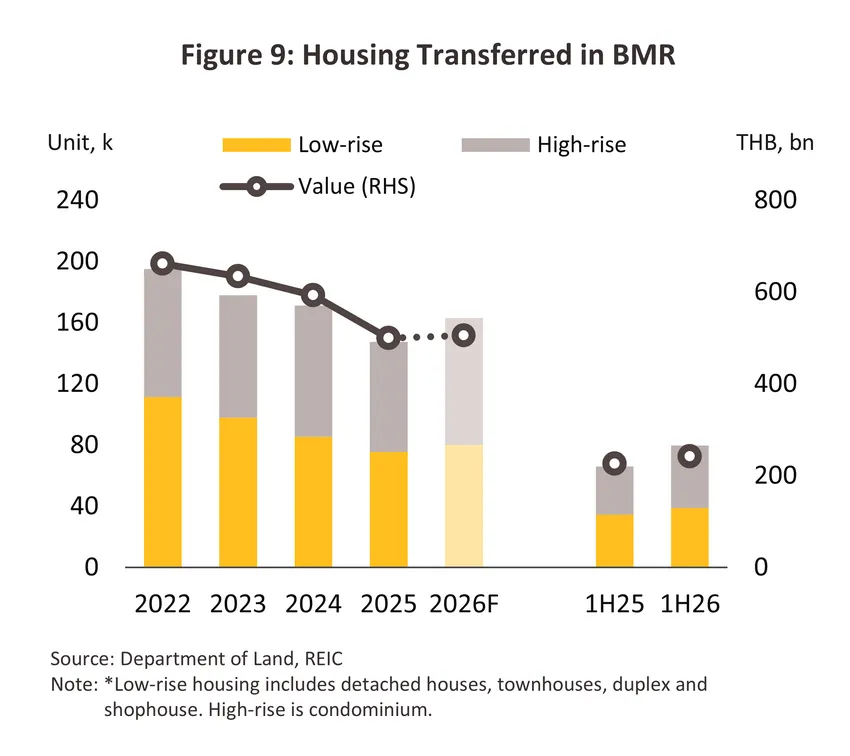
  • ยอดโอนกรรมสิทธิ์ที่อยู่อาศัยช่วงครึ่งแรกของปี 2569 อยู่ที่ 79,703 ยูนิต เพิ่มขึ้น 20.8% YoY คิดเป็นมูลค่า 241,864 ล้านบาท เพิ่มขึ้น 7.0% (ภาพที่ 9) โดยคอนโดมิเนียมมียอดโอนเพิ่มขึ้นถึง 30.4% YoY อยู่ที่ 40,976 ยูนิต คิดเป็นสัดส่วน 51% ของยอดโอนทั้งหมด ขณะที่บ้านแนวราบมียอดโอนเพิ่มขึ้น 12.1% YoY อยู่ที่ 38,727 ยูนิต คิดเป็นสัดส่วน 49% (นำโดยทาวน์เฮ้าส์ 26% บ้านเดี่ยว 15% บ้านแฝด 4% และอาคารพาณิชย์ 4%) ปัจจัยหนุนจาก (1) การทยอยส่งมอบโครงการคอนโดมิเนียมสร้างเสร็จใหม่ที่เคยเปิดขายในช่วง 1–2 ปีก่อนหน้า (2) อานิสงส์จากมาตรการกระตุ้นอสังหาริมทรัพย์ของภาครัฐ ทั้งการลดค่าธรรมเนียมการโอนและจดจำนองเหลือ 0.01% (ขยายเวลาถึงกลางปี 2570) ควบคู่กับการผ่อนปรนหลักเกณฑ์ LTV ซึ่งช่วยเร่งการตัดสินใจรับโอนฯ ในกลุ่มที่ต้องการอยู่อาศัยจริง ทั้งคอนโดมิเนียมและบ้านแนวราบระดับราคาไม่เกิน 7 ล้านบาท และ (3) แรงหนุนจากกลยุทธ์ส่งเสริมการขายและแคมเปญระบายสต็อกสร้างเสร็จพร้อมอยู่ของผู้ประกอบการ 

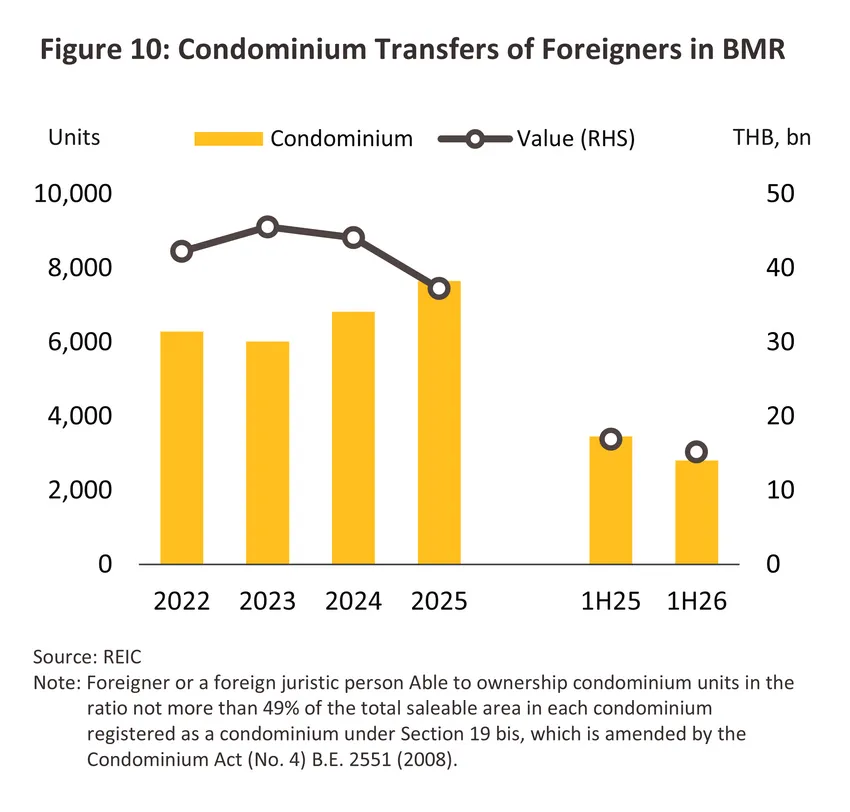
    ขณะที่การโอนกรรมสิทธิ์คอนโดมิเนียมของชาวต่างชาติในช่วงครึ่งแรกของปี 2569 อยู่ที่ 2,806 ยูนิต (-17.9% YoY) คิดเป็นมูลค่า 15,167 ล้านบาท (-10.2% YoY) (ภาพที่ 10) เป็นการชะลอตัวตามสภาวะเศรษฐกิจโลกและความตึงเครียดทางภูมิรัฐศาสตร์ที่ส่งผลต่อความเชื่อมั่นและกำลังซื้อของลูกค้าต่างชาติ แม้ยังคงได้รับแรงหนุนจากอุปสงค์ต่างชาติที่มีกำลังซื้อสูงที่ต้องการบ้านหลังที่สองเพื่อความปลอดภัย ในกลุ่มคอนโดมิเนียมระดับ Luxury ขึ้นไป โดยเฉพาะในทำเล CBD ที่ช่วยพยุงตลาดอยู่บ้าง

    สำหรับช่วงที่เหลือของปี ยอดโอนกรรมสิทธิ์ที่อยู่อาศัยโดยรวมมีแนวโน้มชะลอตัวจากครึ่งแรกของปี จากกำลังซื้อที่ยังอ่อนแอและภาระหนี้ครัวเรือนที่ยังสูง โดยมีปัจจัยซ้ำเติมจากผลกระทบของเหตุการณ์อุทกภัยในเดือนกันยายน-ตุลาคม 2569 ที่ส่งผลให้การตรวจรับมอบและการโอนกรรมสิทธิ์ในบางโครงการล่าช้า แม้จะมีผลเชิงบวกจากมาตรการกระตุ้นอสังหาริมทรัพย์ภาครัฐที่ขยายเวลาถึงกลางปี 2570 จะยังคงเป็นแรงพยุงสำคัญที่ช่วยเร่งการโอนกรรมสิทธิ์ในกลุ่มที่ต้องการอยู่อาศัยจริง ส่งผลให้ภาพรวมทั้งปี 2569 ยอดโอนกรรมสิทธิ์รวมคาดว่าจะขยายตัวได้ที่ระดับ 10.6% YoY ขณะที่มูลค่าจะเพิ่มขึ้นที่ระดับ 1.2% YoY (ภาพที่ 9) 

housing-bmr

housing-bmr
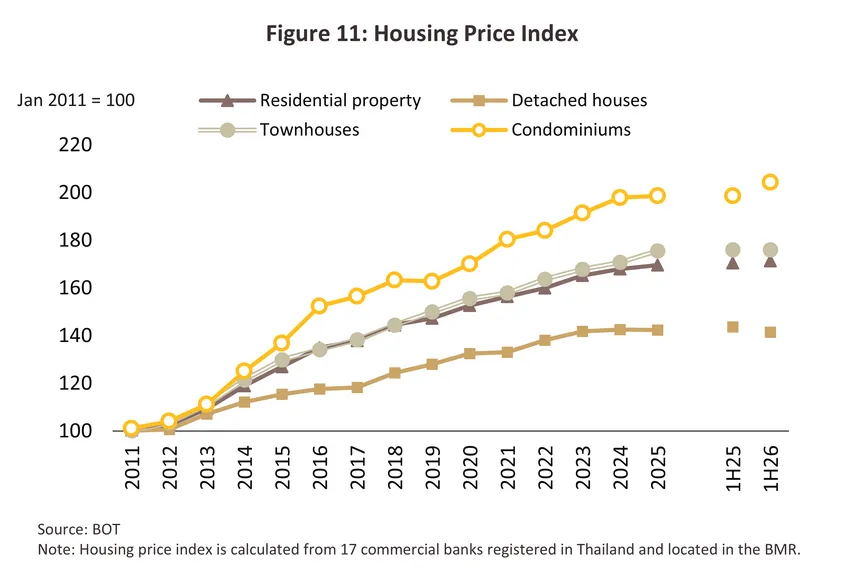
  • ดัชนีราคาที่อยู่อาศัยโดยรวมในกรุงเทพฯ และปริมณฑลในช่วงครึ่งแรกของปี 2569 ปรับตัวสูงขึ้นเล็กน้อยที่ 0.5% YoY (ภาพที่ 11) ตามทิศทางต้นทุนการพัฒนาโครงการทั้งราคาที่ดินในทำเลศักยภาพเกาะแนวรถไฟฟ้า ตลอดจนราคาวัสดุก่อสร้างและค่าจ้างแรงงานที่ปรับตัวสูงขึ้น อย่างไรก็ตาม การปรับขึ้นราคาขายจริงในตลาดยังเป็นไปอย่างจำกัด (เทียบกับดัชนีราคาวัสดุก่อสร้างที่ปรับเพิ่มขึ้น 3.7% YoY ในช่วงครึ่งแรกของปี 2569) จากภาวะการแข่งขันที่ยังสูงเพื่อการระบายสต๊อกท่ามกลางความเสี่ยงทางเศรษฐกิจและความขัดแย้งทางภูมิรัฐศาสตร์ที่กดดันกำลังซื้อและความเชื่อมั่นในการใช้จ่าย เมื่อพิจารณาแยกตามประเภท พบว่า ดัชนีราคาคอนโดมิเนียม ปรับเพิ่มขึ้นมากที่สุดที่ 2.8% YoY เป็นผลจากการเปิดตัวโครงการใหม่ที่เน้นเซกเมนต์ระดับกลาง-บนขึ้นไปถึง Luxury ซึ่งมีต้นทุนพัฒนาสูง ขณะที่ ดัชนีราคาทาวน์เฮ้าส์ ทรงตัวจากปีก่อน ส่วน ดัชนีราคาบ้านเดี่ยว ปรับลดลง -1.5% YoY เนื่องจากผู้ประกอบการยังคงแข่งขันทำโปรโมชันให้ส่วนลดเพื่อเร่งการตัดสินใจซื้อโดยเฉพาะในกลุ่มลูกค้าระดับปานกลาง สำหรับภาพรวมทั้งปี 2569 คาดว่าราคาที่อยู่อาศัยเปิดใหม่จะมีทิศทางปรับตัวสูงขึ้นตามต้นทุนที่ดินและค่าก่อสร้าง รวมถึงต้นทุนเพิ่มเติมจากการยกระดับระบบป้องกันอุทกภัยในโครงการ อย่างไรก็ดี ผู้ประกอบการในทำเลที่ได้รับผลกระทบจากน้ำท่วมจำเป็นต้องออกแคมเปญส่งเสริมการขายพิเศษ เช่น การการันตีระบบระบายน้ำ การเพิ่มเงื่อนไขเคลมประกันภัยน้ำท่วม พร้อมกับการมอบส่วนลดเพื่อเร่งระบายสต็อกคงค้าง ซึ่งกดดันให้ราคาขายเฉลี่ยจริงในตลาดยังคงเพิ่มขึ้นได้อย่างจำกัด

housing-bmr
 
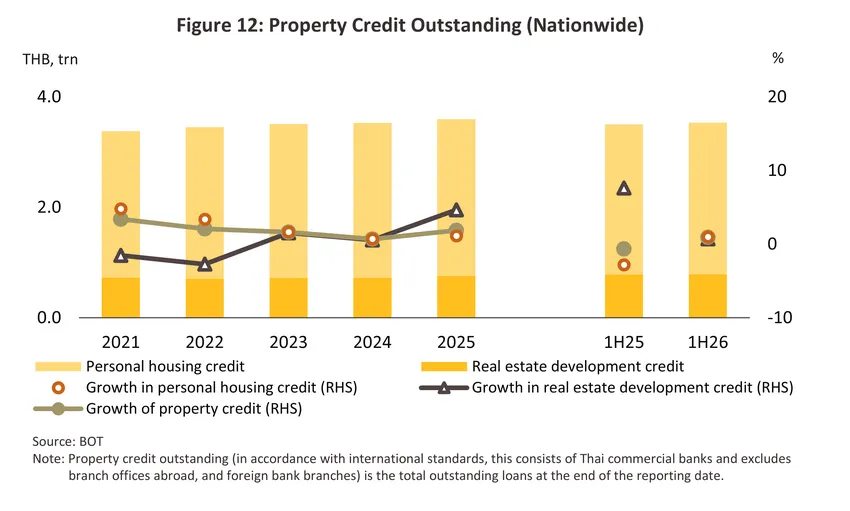
  • สินเชื่อที่อยู่อาศัยของธนาคารพาณิชย์ขยายตัวในอัตราต่ำที่ 0.9% YoY ในช่วงครึ่งแรกของปี 2569 (ภาพที่ 12) เนื่องจากสถาบันยังคงเข้มงวดด้านการปล่อยสินเชื่ออสังหาริมทรัพย์อย่างระมัดระวัง โดยมีรายละเอียดแยกตามประเภทสินเชื่อ ดังนี้

    • สินเชื่อผู้ประกอบการ (Pre-finance loans / Real Estate Development Credit) ของธนาคารพาณิชย์ ขยายตัวเพียง 0.7% YoY อยู่ที่ระดับ 789,540 ล้านบาท สะท้อนความระมัดระวังของสถาบันการเงินในการอนุมติวงเงินสินเชื่อแก่ผู้ประกอบการเพื่อพัฒนาโครงการใหม่ ขณะที่ผู้ประกอบการหันมาเน้นการพัฒนาโครงการขนาดเล็กหรือเปิดขายเป็นรายเฟส เพื่อบริหารสภาพคล่องทางการเงินให้มีความสามารถในการชำระหนี้ รวมถึงการเลือกใช้แหล่งเงินทุนภายในหรือระดมทุนผ่านตลาดทุนแทนการพึ่งพาสินเชื่อจากธนาคารพาณิชย์

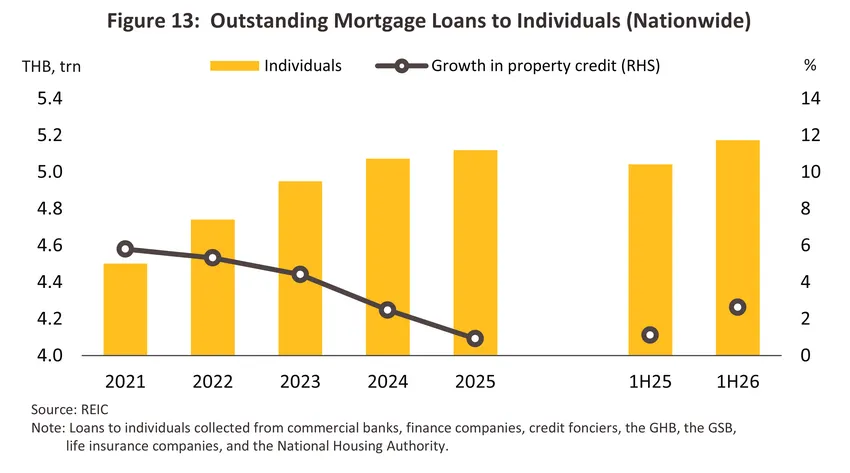
    • สินเชื่อที่อยู่อาศัยส่วนบุคคล (Post-finance loans) ของธนาคารพาณิชย์ ฟื้นตัวกลับมาเติบโตได้ที่ 1.0% YoY มีมูลค่าอยู่ที่ 2,744,781 ล้านบาท (จากที่หดตัว -2.8% YoY ในครึ่งแรกปี 2568) แต่หากพิจารณาสินเชื่อที่อยู่อาศัยส่วนบุคคลของสถาบันการเงินทั้งระบบ8/ ขยายตัว 2.6% YoY (ภาพที่ 13) แรงหนุนสำคัญจาก (1) กลุ่มลูกค้าระดับกลาง-บนซึ่งมีกำลังซื้อสูง คุณภาพเครดิตที่ดี และได้รับผลกระทบจากภาวะเศรษฐกิจอย่างจำกัด ทำให้สามารถเข้าถึงสินเชื่อบ้านราคาเกิน 7 ล้านบาทขึ้นไปได้ (2) แรงกระตุ้นจากมาตรการภาครัฐ โดยการขยายเวลาลดค่าธรรมเนียมการโอนและจดจำนองเหลือ 0.01% สำหรับที่อยู่อาศัยราคาไม่เกิน 7 ล้านบาท จนถึงวันที่ 30 มิถุนายน 2570 ช่วยเร่งการตัดสินใจรับโอนและขอสินเชื่อในกลุ่มที่ต้องการอยู่อาศัยจริง อย่างไรก็ตาม สินเชื่อส่วนบุคคลในกลุ่มที่อยู่อาศัยระดับราคาต่ำกว่า 3 ล้านบาท ยังคงถูกกดดันจากปัญหาหนี้ครัวเรือนที่ยังทรงตัวสูง บั่นทอนความสามารถในการชำระหนี้ โดยอัตราการปฏิเสธสินเชื่อส่วนบุคคลในกลุ่มที่อยู่อาศัยระดับราคาต่ำกว่า 3 ล้านบาท สูงถึง 48.1% ในช่วงครึ่งแรกปี 2569 เทียบกับอัตราการปฏิเสธสินเชื่อส่วนบุคคลในกลุ่มที่อยู่อาศัยโดยรวม ซึ่งอยู่ที่ 44.9%

housing-bmr
 
housing-bmr
 
  • สถานการณ์ที่อยู่อาศัยแยกรายประเภทปี 2569

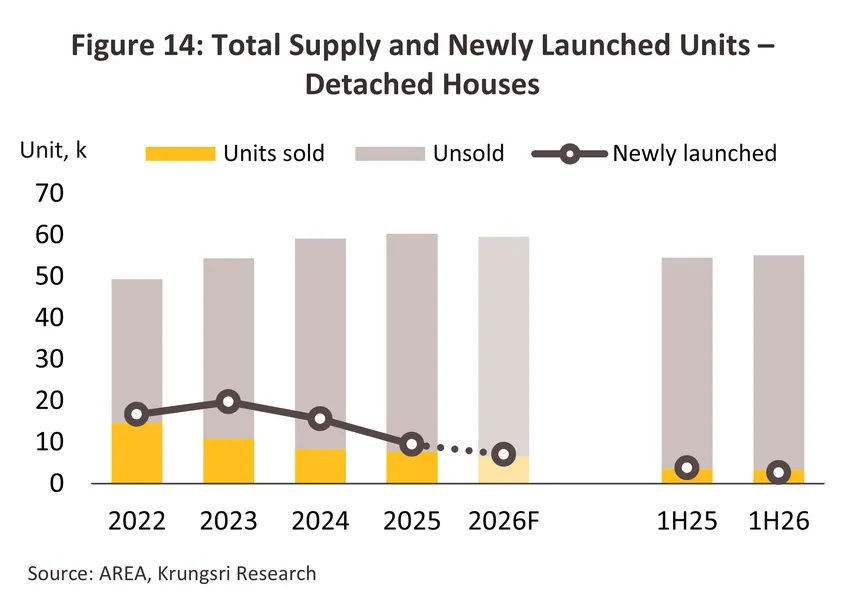
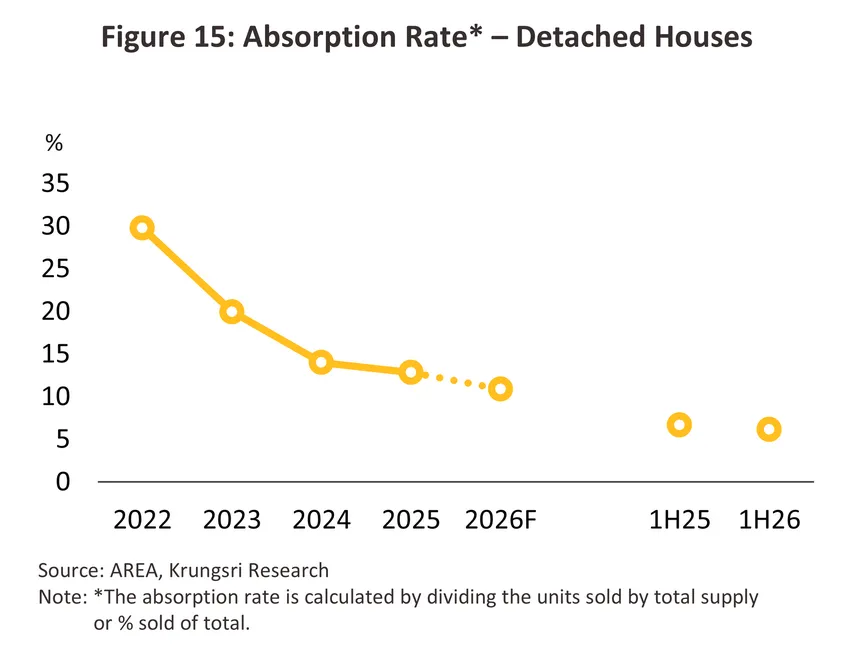
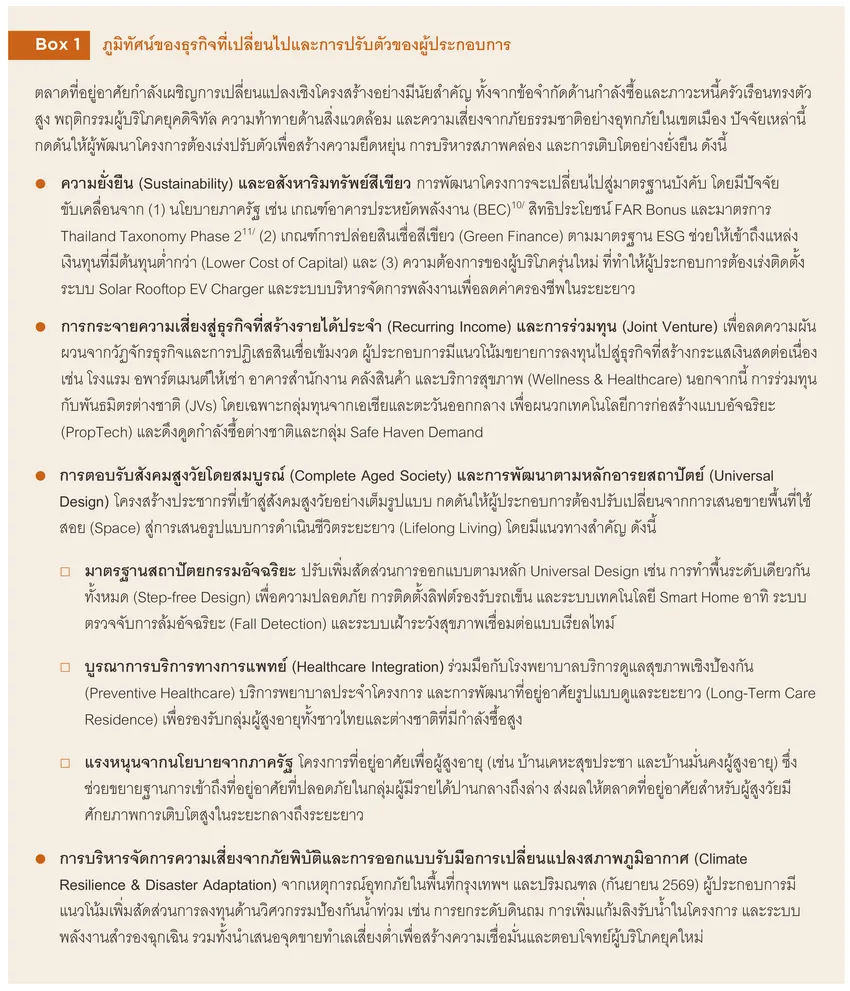
    • บ้านเดี่ยว (Detached houses): ในช่วงครึ่งแรกของปี 2569 ยูนิตเปิดขายใหม่ อยู่ที่ 2,628 ยูนิต ลดลง -29.3% YoY ผลจากผู้ประกอบการชะลอการเปิดโครงการใหม่เพื่อระบายสต็อกคงค้าง ท่ามกลางภาวะต้นทุนราคาที่ดินและค่าก่อสร้างที่ปรับตัวสูงขึ้น โดยผู้ประกอบการได้ปรับกลยุทธ์มาพัฒนาโครงการขนาดเล็กที่มียูนิตน้อยลงและมีราคาขายเฉลี่ยต่อยูนิตสูงขึ้น ด้านยูนิตขายได้มีจำนวน 3,393 ยูนิต ลดลง -6.6% YoY ซึ่งแม้จะชะลอตัวลงตามภาวะเศรษฐกิจ แต่ปริมาณยอดขายที่ยังคงสูงกว่าอุปทานเปิดใหม่ ส่งผลให้ ยูนิตเหลือขายสะสมปรับตัวลดลง -1.5% จากสิ้นปี 2568 โดยมีอัตราการดูดซับ (Absorption Rate) อยู่ที่ 6.2% สำหรับช่วงครึ่งหลังของปี คาดว่าการเปิดโครงการใหม่และยอดขายบ้านเดี่ยวจะยังคงหดตัวต่อเนื่อง เนื่องจากตลาดต้องใช้เวลาในการดูดซับอุปทานจากการเปิดโครงการใหม่ที่เร่งตัวในช่วง 2–3 ปีที่ผ่านมา ควบคู่กับการเพิ่มความเข้มงวดของสถาบันการเงินในการอนุมัติสินเชื่อบ้านระดับราคาปานกลาง (5–7 ล้านบาท) นอกจากนี้ เหตุการณ์อุทกภัยในเดือนกันยายน 2569 ยังเป็นปัจจัยซ้ำเติมที่เพิ่มแรงกดดันให้ผู้ซื้อบ้านเดี่ยวเซกเมนต์กลาง-บนเพิ่มความระมัดระวังและประเมินความเสี่ยงด้านน้ำท่วมขังรวมถึงทางน้ำผ่านในทำเลชานเมืองอย่างเข้มงวด ยอดขายในโซนที่ลุ่มต่ำจึงชะลอตัวมากขึ้น ส่งผลให้ภาพรวมทั้งปี 2569 จำนวนยูนิตเปิดขายใหม่ของบ้านเดี่ยวคาดว่าจะลดลง -25.8% YoY ขณะที่ยอดขายจะปรับตัวลดลง -15.9% YoY เมื่อเทียบกับปี 2568

      housing-bmr
      housing-bmr  

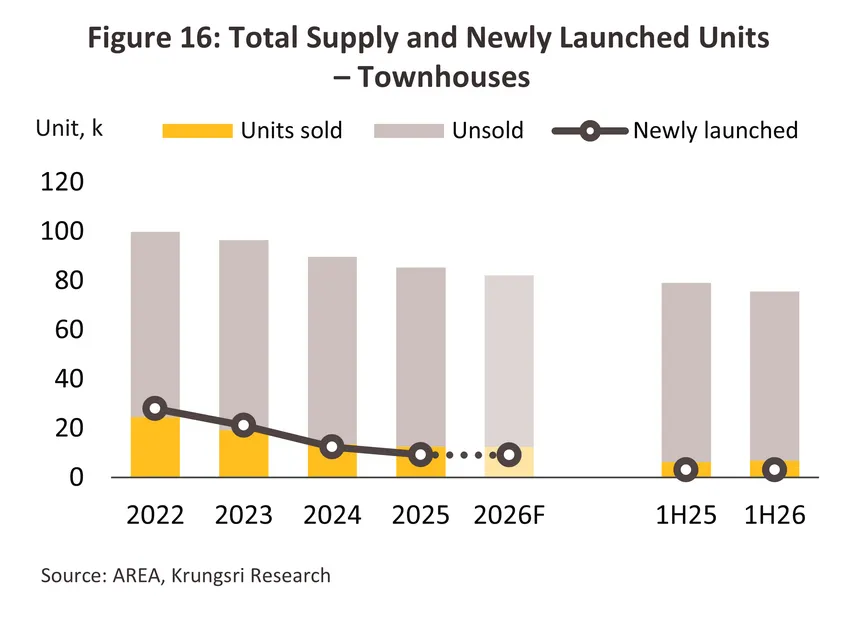
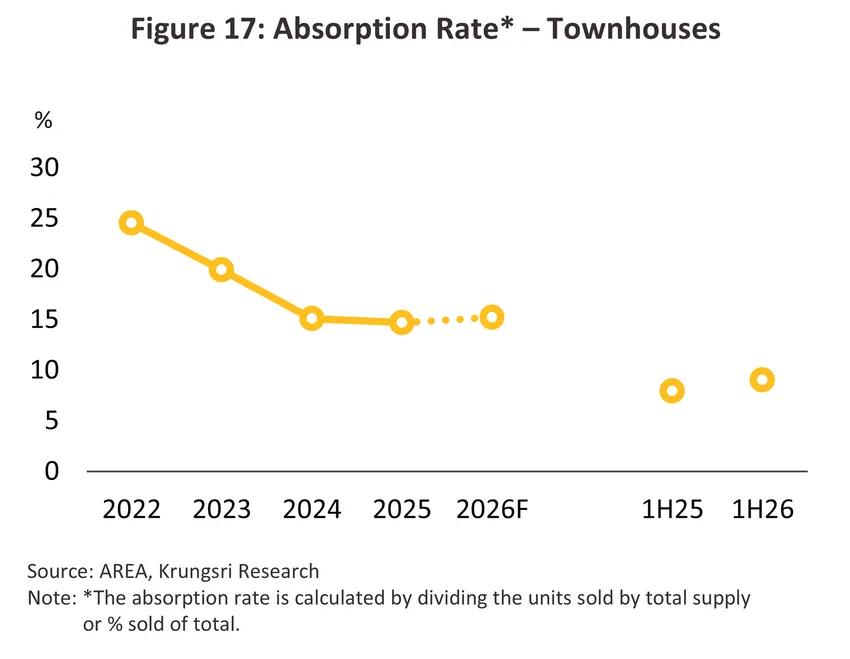
    • ทาวน์เฮ้าส์ (Townhouses): ในช่วงครึ่งแรกของปี 2569 ยูนิตเปิดขายใหม่ อยู่ที่ 3,061 ยูนิต (-0.3% YoY) เนื่องจากผู้ประกอบการยังคงเปิดโครงการใหม่อย่างระมัดระวัง ขณะที่ยูนิตขายได้เริ่มส่งสัญญาณฟื้นตัวอยู่ที่ 6,820 ยูนิต (+8.7% YoY) แรงหนุนจากการเปลี่ยนพฤติกรรมของกลุ่มผู้ซื้อจากตลาดบ้านเดี่ยวที่ขยับลงมาสู่ทาวน์เฮ้าส์ในระดับราคาที่สอดคล้องกับกำลังซื้อ (ต่ำกว่า 3 ล้านบาท) ส่งผลให้จำนวนยูนิตเหลือขายสะสม ลดลง -5.5% จากสิ้นปี 2568 มาอยู่ที่ 68,831 ยูนิต ช่วยบรรเทาภาวะอุปทานคงค้างในตลาด แม้อัตราการดูดซับ (Absorption Rate) จะยังคงอยู่ในระดับต่ำที่ 9.0% ในช่วงที่เหลือของปี คาดว่าการเปิดโครงการใหม่จะทรงตัวเท่ากับปี 2568 ขณะที่ยอดขายทาวน์เฮ้าส์มีแนวโน้มกลับมาชะลอตัวลง ผลจากฐานที่สูงในครึ่งหลังของปี 2568 ประกอบกับกลุ่มลูกค้าระดับปานกลาง-ล่างยังคงถูกกดดันจากภาระหนี้ครัวเรือนและเกณฑ์การปล่อยสินเชื่อที่เข้มงวดของสถาบันการเงิน ส่งผลให้ทั้งปี 2569 คาดว่ายอดขายทาวน์เฮ้าส์จะปรับตัวลดลง -0.4% ขณะที่จำนวนยูนิตเปิดขายใหม่จะเพิ่มขึ้นเล็กน้อยที่ 0.1% จากปี 2568

      housing-bmr

      housing-bmr  

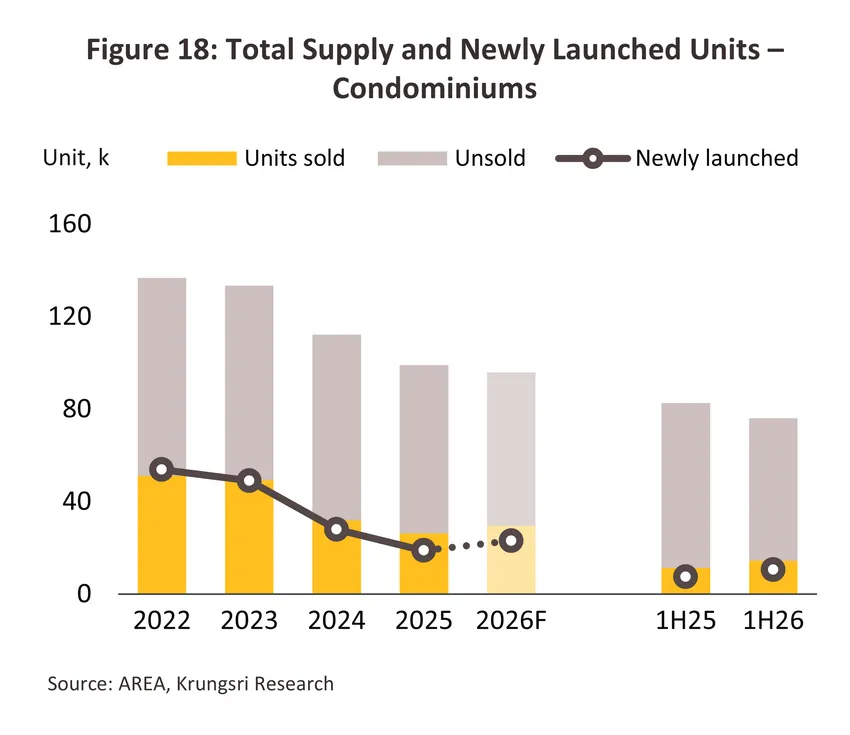
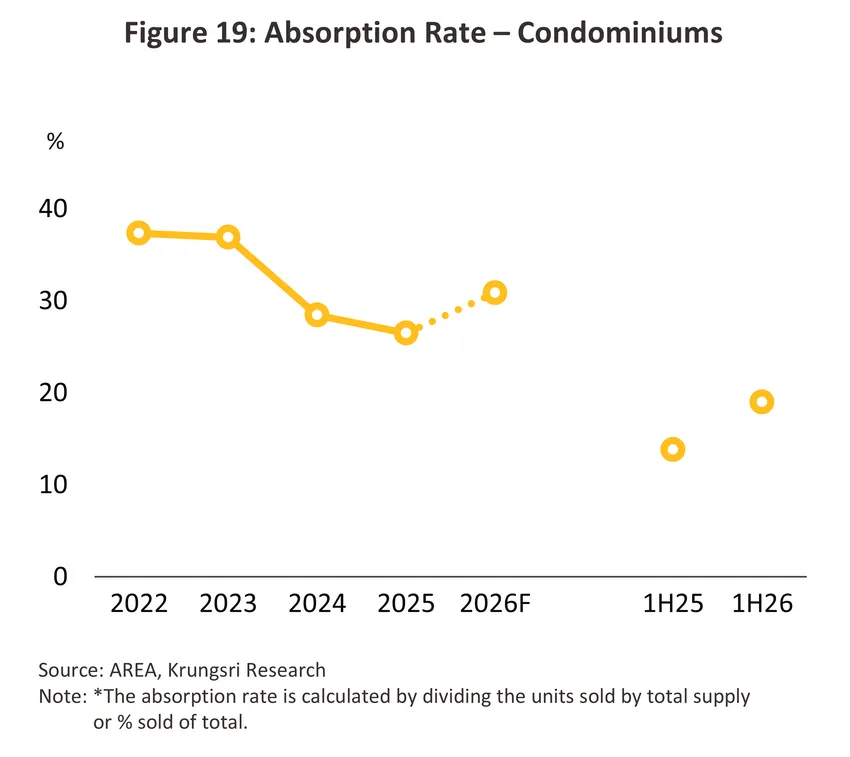
    • คอนโดมิเนียม (Condominiums): ในช่วงครึ่งแรกของปี 2569 ยูนิตเปิดขายใหม่ อยู่ที่ 10,418 ยูนิต เพิ่มขึ้นอย่างมีนัยสำคัญถึง 40.9% YoY ขณะที่ยูนิตขายได้ อยู่ที่ 14,439 ยูนิต เพิ่มขึ้น 26.5% YoY เนื่องจากผู้ประกอบการกลับมาเปิดตัวโครงการใหม่โดยเน้นตลาดบนในระดับราคา luxury ขึ้นไป ในทำเลใจกลางเมืองหรือ Prime CBD และตามแนวรถไฟฟ้าสายหลัก ซึ่งได้รับการตอบรับดีทั้งจากกลุ่มผู้ซื้อที่มีกำลังซื้อสูงในประเทศ และกลุ่มผู้ซื้อต่างชาติที่มองหาที่อยู่อาศัยหลังที่สองที่ปลอดภัย ประกอบกับอานิสงส์ของมาตรการลดค่าธรรมเนียมการโอนและจดจำนองภาครัฐที่ช่วยเร่งการตัดสินใจซื้อในกลุ่มสต็อกสร้างเสร็จพร้อมอยู่ ส่งผลให้อุปทานเหลือขายสะสมปรับตัวลดลง -15.4% จากสิ้นปี 2568 มาอยู่ที่ระดับ 61,543 ยูนิต ณ สิ้นเดือนมิถุนายน 2569 ขณะที่อัตราการดูดซับปรับตัวดีขึ้นมาอยู่ที่ 19.0% จากการเร่งระบายสต็อกคงค้างและยอดขายที่กลับมาเติบโต ส่วนหนึ่งจากอุปสงค์คงค้าง (Pent-up demand) ที่ถูกกระตุ้นจากอุปทานใหม่และมาตรการสนับสนุนของภาครัฐข้างต้น สำหรับช่วงครึ่งหลังของปี คาดว่าการเปิดโครงการใหม่และยอดขายจะขยายตัวได้ แต่อัตราการเติบโตอาจชะลอลงหลังจากมีการออกโครงการใหม่จำนวนมากไปแล้วในช่วงครึ่งปีแรก แม้ว่าสถานการณ์น้ำท่วมขังในเขตเมืองช่วงกันยายน 2569 จะส่งผลเชิงจิตวิทยาให้คอนโดมิเนียมในทำเล CBD และโครงการตามแนวรถไฟฟ้าชั้นในได้รับความสนใจมากขึ้นในด้านการเป็นที่อยู่อาศัยที่มีความปลอดภัยจากอุทกภัย แต่กำลังซื้อโดยรวมอาจยังคงเปราะบางจากความเชื่อมั่นในการใช้จ่ายที่ลดลง และอาจชะลอการตัดสินใจซื้อไปก่อน ส่งผลให้ภาพรวมทั้งปี 2569 คาดว่ายอดขายคอนโดมิเนียมจะเพิ่มขึ้น 12.8% YoY ขณะที่จำนวนยูนิตเปิดขายใหม่จะเพิ่มขึ้น 10.4% YoY เมื่อเทียบกับปี 2568

housing-bmr

housing-bmr
 

แนวโน้มอุตสาหกรรม


ปี 2570-2572 วิจัยกรุงศรีคาดว่าตลาดที่อยู่อาศัยในกรุงเทพฯ และปริมณฑลจะปรับดีขึ้นอย่างค่อยเป็นค่อยไป ดังนี้

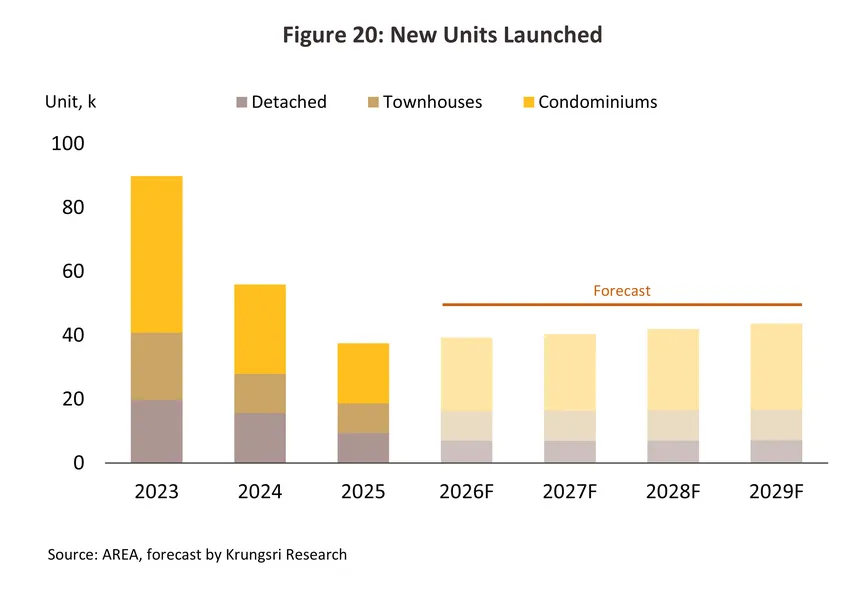
  • การเปิดตัวโครงการใหม่คาดว่าจะเพิ่มขึ้นเฉลี่ย 3.2-4.0% ต่อปี หรือประมาณ 42,000 ยูนิตต่อปี (ภาพที่ 20) คิดเป็นสัดส่วนเกือบ 40% ของช่วงก่อน COVID-19 ซึ่งมีการเปิดตัวเฉลี่ย 110,000 ยูนิตต่อปี (ปี 2560–2562) โดยผู้ประกอบการมีแนวโน้มทยอยกลับมาเปิดตัวโครงการใหม่มากขึ้นตามการฟื้นตัวอย่างค่อยเป็นค่อยไปของภาวะเศรษฐกิจ ควบคู่กับการบริหารจัดการอุปทานเหลือขายสะสมอย่างระมัดระวัง ทั้งนี้ การเปิดตัวโครงการใหม่จะยังคงกระจุกตัวในกลุ่มผู้ประกอบการรายใหญ่ที่มีฐานะการเงินแข็งแกร่ง มีความยืดหยุ่นในการปรับโครงสร้างพอร์ตสินค้า และสามารถเข้าถึงแหล่งเงินทุนได้ดีกว่า ขณะที่ผู้ประกอบการรายกลางและเล็กยังคงเผชิญความท้าทายด้านต้นทุนทางการเงินและข้อจำกัดในการแข่งขัน จึงเน้นการพัฒนาโครงการขนาดเล็กหรือร่วมทุน (Joint Venture) เพื่อกระจายความเสี่ยง สำหรับการพัฒนาโครงการใหม่จะได้แรงหนุนจากการประกาศใช้ผังเมืองรวมกรุงเทพมหานครฉบับปรับปรุงครั้งที่ 4 ซึ่งมีการปรับเพิ่มพื้นที่สีส้ม (ที่อยู่อาศัยหนาแน่นปานกลาง) และการเพิ่มอัตราส่วนพื้นที่อาคารรวมต่อพื้นที่ดิน (FAR) บริเวณแนวเส้นทางรถไฟฟ้าสายใหม่และจุดเปลี่ยนถ่ายการเดินทาง (Transit-Oriented Development: TOD) ซึ่งคาดว่าจะมีผลบังคับใช้ในช่วงปี 2570 จะเอื้อให้ผู้ประกอบการสามารถพัฒนาโครงการที่อยู่อาศัย โดยเฉพาะคอนโดมิเนียมและโครงการแนวราบรูปแบบใหม่ (อาทิ ทาวน์โฮม 3–4 ชั้น การทำโครงการขนาดเล็ก 10–30 ยูนิต) ได้อย่างมีประสิทธิภาพและคุ้มค่าต่อต้นทุนที่ดินมากยิ่งขึ้น ควบคู่ไปกับการพัฒนาโครงการในทำเลที่มีปัจจัยบวกเฉพาะตัว อาทิ ทำเลแนวโครงข่ายรถไฟฟ้าที่เปิดให้บริการเต็มรูปแบบ ทำเลใกล้แหล่งงานขนาดใหญ่ สถานศึกษา และพื้นที่ขยายตัวของเมืองตามโครงสร้างพื้นฐานภาครัฐ เพื่อรองรับกลุ่มผู้ซื้อเพื่ออยู่อาศัยจริง (Real Demand) และกลุ่มกำลังซื้อสูง

    นอกจากนี้ ผู้ประกอบการมีแนวโน้มปรับกลยุทธ์การขาย ได้แก่ (1) การพัฒนาผลิตภัณฑ์ที่ตอบโจทย์เฉพาะกลุ่ม (Niche Demand) เช่น โครงการที่เป็นมิตรกับสัตว์เลี้ยง (Pet-Friendly) โครงการเพื่อการส่งเสริมสุขภาพ (Wellness Residence) และที่อยู่อาศัยที่รองรับสังคมผู้สูงอายุ (2) การพัฒนาโครงการให้มีมาตรฐานตามเกณฑ์ความยั่งยืน (ESG Standards) อาทิ การติดตั้งระบบประหยัดพลังงาน โซลาร์รูฟท็อป และจุดชาร์จ EV เพื่อเพิ่มมูลค่าสินค้าในระยะยาว และ (3) การใช้เทคโนโลยีและแพลตฟอร์มดิจิทัลเข้ามาช่วยบริหารจัดการต้นทุน เร่งกระบวนการตัดสินใจซื้อของผู้บริโภค ตลอดจนการให้บริการหลังการขายอย่างครบวงจร

housing-bmr
 
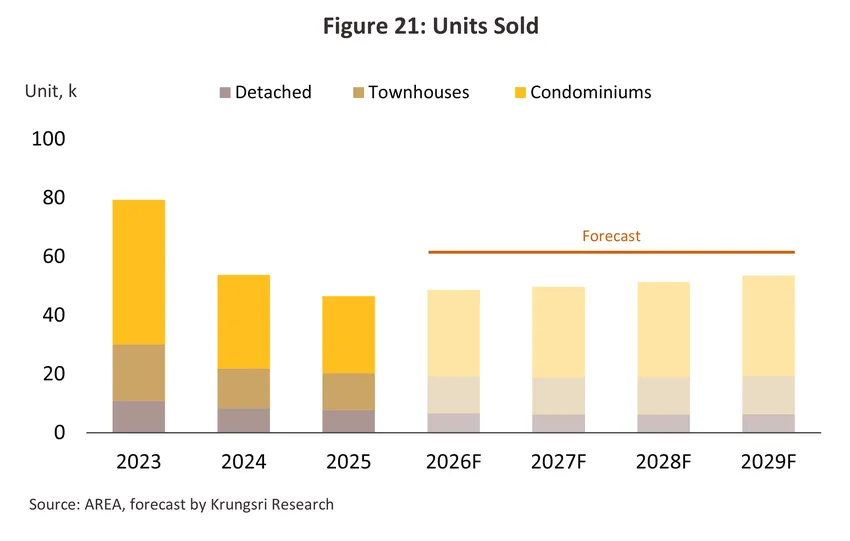
  • ยอดขายมีแนวโน้มเติบโตเฉลี่ย 2.9-3.7% ต่อปี (ภาพที่ 21) โดยมีปัจจัยสนับสนุนจาก (1) การฟื้นตัวอย่างต่อเนื่องของเศรษฐกิจไทย (คาดขยายตัวเฉลี่ย 2.0-2.3% ต่อปี) แรงขับเคลื่อนหลักมาจากภาคการส่งออกและการลงทุนภาคเอกชนที่กลับมาขยายตัว ควบคู่กับการทยอยฟื้นตัวของภาคการท่องเที่ยว โดยคาดการณ์จำนวนนักท่องเที่ยวต่างชาติจะเพิ่มขึ้นสู่ระดับ 36.5 ล้านคน ในปี 2572 แม้จะยังไม่กลับเข้าสู่ระดับก่อนเกิด COVID-19 แต่จะช่วยสร้างรายได้ หนุนการจ้างงานในภาคบริการ และช่วยให้กำลังซื้อโดยรวมทยอยฟื้นตัวดีขึ้น ตามลำดับ (2) การเปิดให้บริการโครงข่ายคมนาคมและรถไฟฟ้าสายใหม่เต็มระบบ อาทิ รถไฟฟ้าสายสีส้ม (ตลิ่งชัน–มีนบุรี) สายสีม่วงใต้ (เตาปูน–ราษฎร์บูรณะ) และโครงข่ายส่วนต่อขยายที่เชื่อมโยงกรุงเทพฯ สู่พื้นที่ปริมณฑล ซึ่งช่วยเปิดทำเลศักยภาพใหม่ๆ และกระตุ้นการตัดสินใจซื้อที่อยู่อาศัยทั้งคอนโดมิเนียมและบ้านแนวราบในทำเลตามแนวรถไฟฟ้า และ (3) อุปสงค์จากต่างชาติและการขยายตัวของกลุ่ม Expatriates ทั้งกลุ่มผู้ซื้อเพื่อเป็นบ้านหลังที่สอง กลุ่มที่หลีกเลี่ยงความเสี่ยงจากความผันผวนทางภูมิรัฐศาสตร์ กลุ่มผู้เกษียณอายุ รวมถึงกลุ่มนักลงทุนชาวต่างชาติและบุคลากรทักษะสูงที่เข้ามาทำงานตามการย้ายฐานการผลิต ซึ่งจะช่วยหนุนอุปสงค์ในกลุ่มที่อยู่อาศัยระดับกลาง-บนอย่างต่อเนื่อง โดยแนวโน้มที่อยู่อาศัยจำแนกตามแต่ละประเภท เป็นดังนี้

    • โครงการแนวราบ (บ้านเดี่ยวและทาวน์เฮ้าส์):

      • บ้านเดี่ยว – คาดว่ายอดขายจะทยอยฟื้นตัวอย่างค่อยเป็นค่อยไป ขณะที่การเปิดตัวโครงการใหม่จะยังทรงตัวถึงเพิ่มขึ้นเล็กน้อย ปัจจัยหนุนหลักมาจากกลุ่มผู้บริโภคระดับบนและกลุ่มครอบครัวขยายที่มีกำลังซื้อสูง ซึ่งยังคงให้ความสำคัญกับพื้นที่ใช้สอยขนาดใหญ่ และความเป็นส่วนตัว โดยผู้พัฒนาโครงการมีแนวโน้มให้ความสำคัญกับการพัฒนาด้านระบบความปลอดภัยเชิงโครงสร้าง โดยมีการประเมินความเสี่ยงด้านพิบัติภัย (Flood Risk Assessment) ที่เข้มงวดขึ้นหลังเหตุการณ์อุทกภัยในพื้นที่กรุงเทพฯ และปริมณฑล (กันยายน 2569) ประกอบกับการขยายตัวของโครงข่ายรถไฟฟ้าสายใหม่และทางหลวงพิเศษระหว่างเมืองที่เชื่อมต่อกรุงเทพฯ สู่จังหวัดปริมณฑล ช่วยเปิดโอกาสให้ผู้บริโภคตัดสินใจขยายไปอยู่อาศัยในเขตชานเมืองได้สะดวกยิ่งขึ้น ด้านผู้ประกอบการมีแนวโน้มเน้นการพัฒนาโครงการบ้านเดี่ยวระดับ Luxury ถึง Super Luxury (ระดับราคา 30.1–100.0 ล้านบาทต่อยูนิต) โดยอาจเน้นพัฒนาโครงการที่มีจำนวนยูนิตไม่มากเพื่อบริหารสภาพคล่อง พร้อมยกระดับเกณฑ์วิศวกรรมการออกแบบเพื่อรับมือการเปลี่ยนแปลงสภาพภูมิอากาศ (Climate Resilience Design) อาทิ การยกระดับการถมดิน การปรับปรุงระบบระบายน้ำและพื้นที่รับน้ำในโครงการ ควบคู่กับพื้นที่ใช้สอยที่ตอบโจทย์วิถีชีวิตยุคใหม่และโครงสร้างประชากรแบบครอบครัวหลายวัย (Multigenerational Home) อาทิ ห้องนอนชั้นล่างพร้อม Universal Design สำหรับผู้สูงอายุ พื้นที่รองรับเทคโนโลยีพลังงานสะอาด (Solar Rooftop และ EV Charger) และระบบรักษาความปลอดภัยอัจฉริยะ สำหรับทำเลที่มีศักยภาพการเติบโตสูงยังคงกระจุกตัวในโซนขยายตัวของเมืองที่ใกล้สิ่งอำนวยความสะดวก และมีระบบการบริหารจัดการน้ำที่มีประสิทธิภาพสูง โดยเฉพาะทำเลใกล้โรงเรียนนานาชาติชั้นนำและโรงพยาบาลเอกชน อาทิ กรุงเทพฯ ฝั่งตะวันออก (ถนนกรุงเทพกรีฑาตัดใหม่ และบางนา-กิ่งแก้ว) กรุงเทพฯ ตอนเหนือ (รามอินทรา-วัชรพล) และกรุงเทพฯ ฝั่งตะวันตก (ราชพฤกษ์-พุทธมณฑล) ซึ่งสามารถตอบสนองกลุ่มเป้าหมายที่เป็นนักธุรกิจ ผู้บริหารระดับสูง และกลุ่มทุนต่างชาติที่เข้ามาพำนักระยะยาวได้อย่างตรงจุด

      • ทาวน์เฮ้าส์ – ยอดขายมีแนวโน้มทยอยฟื้นตัว ขณะที่การเปิดตัวโครงการใหม่มีแนวโน้มเติบโตอย่างระมัดระวัง ปัจจัยหนุนการเติบโตมาจากกลุ่มผู้บริโภคที่ต้องการอยู่อาศัยจริง (Real Demand) และอุปสงค์บางส่วนที่ปรับเปลี่ยนพฤติกรรมการเลือกซื้อที่อยู่อาศัยจากบ้านเดี่ยวที่ราคาต่อยูนิตค่อนข้างสูง อย่างไรก็ตาม การเติบโตยังถูกจำกัดจากอุปทานเหลือขายสะสมที่ยังอยู่ในระดับสูง โดยเฉพาะกลุ่มทาวน์เฮ้าส์ระดับราคา 2–3 ล้านบาท (สัดส่วน 52% ของทาวน์เฮ้าส์เหลือขายทั้งหมด) ประกอบกับผลกระทบจากเหตุการณ์อุทกภัยที่ส่งผลให้ผู้บริโภคเพิ่มความระมัดระวังในการเลือกทำเล โดยเน้นโครงการที่มีระบบป้องกันน้ำท่วมและเดินทางสะดวกมากขึ้น นอกจากนี้ กลุ่มผู้ซื้อเป้าหมายหลักซึ่งเป็นผู้มีรายได้ระดับปานกลาง-ล่าง ยังคงได้รับผลกระทบจากภาระหนี้ครัวเรือนในระดับสูง และความเข้มงวดของสถาบันการเงินในการอนุมัติสินเชื่อเพื่อที่อยู่อาศัย (อัตราการปฏิเสธสินเชื่อที่อยู่อาศัยในครึ่งแรกของปี 2569 อยู่ที่ 44.9% เพิ่มขึ้นจาก 39.8% ในปี 2568)9/ ส่งผลให้การฟื้นตัวของกำลังซื้อเป็นไปอย่างจำกัด

    • คอนโดมิเนียม - คาดว่าจะยังคงเป็นเซกเมนต์หลักที่ขับเคลื่อนการเติบโตของตลาดที่อยู่อาศัยในเขตกรุงเทพฯ และปริมณฑล โดยยอดขายและอุปทานมีแนวโน้มขยายตัวเร่งขึ้นต่อเนื่อง จากปัจจัยหนุนการเติบโต ได้แก่ 

          1) ความต้องการที่อยู่อาศัยในพื้นที่กรุงเทพฯ ชั้นในและชั้นกลางที่เพิ่มขึ้นตามการขยายตัวของความเป็นเมืองและศูนย์กลางธุรกิจ ซึ่งข้อจำกัดด้านราคาที่ดินที่ปรับตัวสูงขึ้น ทำให้คอนโดมิเนียมเป็นทางเลือกที่ตอบโจทย์ด้านความคุ้มค่าและความสะดวกในการเดินทางสูงสุด สอดรับกับพฤติกรรมผู้บริโภคยุคใหม่ ตลอดจนอุปสงค์เพื่อการลงทุนปล่อยเช่าที่เติบโตตามกลุ่มผู้เช่าวัยทำงานและกลุ่ม Gen Z ที่นิยมการเช่าที่อยู่อาศัยมากกว่าการซื้อ 

         2) การประกาศใช้ผังเมืองรวมกรุงเทพมหานครฉบับปรับปรุงครั้งที่ 4 (คาดประกาศใช้ปี 2570) ซึ่งจะมีการปรับเพิ่มอัตราส่วนพื้นที่อาคารรวมต่อพื้นที่ดิน (FAR) ในเขตพื้นที่สีส้ม (ที่อยู่อาศัยหนาแน่นปานกลาง) และบริเวณจุดเปลี่ยนถ่ายการเดินทาง (TOD) ตามแนวรถไฟฟ้าสายใหม่ (อาทิ ถนนศรีนครินทร์ ถนนรามอินทรา และถนนลาดพร้าว) จะเอื้อให้ผู้ประกอบการพัฒนาโครงการคอนโดมิเนียมระดับกลางได้อย่างคุ้มค่าต่อต้นทุนที่ดินมากขึ้น 

         3) กำลังซื้อจากชาวต่างชาติ ทั้งในกลุ่มผู้ซื้อระดับ Luxury ถึง Super Luxury ย่าน Prime CBD และริมแม่น้ำเจ้าพระยา รวมถึงกลุ่มที่มองหาที่อยู่อาศัยหลังที่สองเพื่อหลีกเลี่ยงความเสี่ยงทางภูมิรัฐศาสตร์ และ 

         4) เหตุการณ์อุทกภัยในพื้นที่กรุงเทพฯ และปริมณฑลที่จะยังส่งผลเชิงจิตวิทยา ทำให้คอนโดมิเนียมในเขตเมืองชั้นในและทำเลแนวรถไฟฟ้าได้รับความสนใจในมิติด้านการเป็นที่อยู่อาศัยที่มีความปลอดภัยสูงจากภัยธรรมชาติ ซึ่งเป็นปัจจัยช่วยหนุนการตัดสินใจซื้อเพิ่มเติมนอกเหนือจากมิติด้านการเดินทางที่มีความสะดวกตามแนวส่วนต่อขยายของโครงข่ายรถไฟฟ้า 

housing-bmr

housing-bmr 
 

อย่างไรก็ตาม การเติบโตของตลาดคอนโดมิเนียมยังคงมีความแตกต่างกันในแต่ละพื้นที่ โดยโครงการในเขตกรุงเทพฯ รอบนอกยังคงเผชิญการแข่งขันที่รุนแรงและต้องใช้ระยะเวลาในการดูดซับอุปทานคงค้างเดิม (อาทิ โซนแจ้งวัฒนะ นนทบุรี และบางนา-สมุทรปราการ) เนื่องจากผู้บริโภคในบริเวณดังกล่าวยังคงนิยมเลือกซื้อโครงการแนวราบในระดับราคาใกล้เคียงกันมากกว่า ทำให้ผู้ประกอบการยังคงต้องเน้นการแข่งขันจัดแคมเปญส่งเสริมการขายเพื่อเร่งระบายสต็อกสร้างเสร็จพร้อมอยู่ควบคู่กันไป

  • ประเด็นท้าทายที่ธุรกิจต้องปรับตัวในระยะอันใกล้ ได้แก่ (1) ภาวะหนี้ครัวเรือนที่ยังสูงและมาตรฐานการปล่อยสินเชื่อที่เข้มงวด หนี้ครัวเรือนที่ยังคงทรงตัวในระดับสูงจะยังคงเป็นอุปสรรคสำคัญต่อการสร้างหนี้ผูกพันระยะยาว โดยสถาบันการเงินมีแนวโน้มเข้มงวดในการอนุมัติสินเชื่อเพื่อที่อยู่อาศัย (Rejection Rate ทรงตัวสูง) ไม่เพียงเฉพาะกลุ่มลูกค้าระดับปานกลาง-ล่าง แต่เริ่มขยายสู่กลุ่มระดับกลาง (5-7 ล้านบาท) (2) ความตึงเครียดทางภูมิรัฐศาสตร์และการแบ่งขั้วทางเศรษฐกิจโลกยังคงเป็นปัจจัยเสี่ยงภายนอกที่ต้องเฝ้าระวังอย่างใกล้ชิด เนื่องจากอาจส่งผลกระทบโดยตรงต่อความผันผวนของต้นทุนทางการเงิน กระทบความเชื่อมั่นของนักลงทุนต่างชาติ และการตัดสินใจซื้อที่อยู่อาศัยของกำลังซื้อต่างชาติในระยะข้างหน้า (3) แรงกดดันด้านต้นทุนการพัฒนาและการปรับเพิ่มขึ้นของราคาขาย ราคาที่ดินในทำเลศักยภาพตามแนวรถไฟฟ้า ต้นทุนวัสดุก่อสร้าง และค่าแรงที่ปรับตัวสูงขึ้น ส่งผลให้ราคาขายเฉลี่ยต่อยูนิตปรับเพิ่มขึ้นเร็วกว่าการเติบโตของรายได้ผู้บริโภค  (4) การเปลี่ยนแปลงโครงสร้างประชากรและการเปลี่ยนไปสู่การเช่า การเข้าสู่สังคมผู้สูงอายุโดยสมบูรณ์ (Aged Society) จะลดทอนอุปสงค์ที่อยู่อาศัยใหม่บางส่วน ขณะที่พฤติกรรมของคนรุ่นใหม่เน้นความยืดหยุ่นทางการเงิน โดยหันมาเลือกการเช่าแทนการซื้อที่อยู่อาศัยมากขึ้น และ (5) การกำกับดูแลด้านสิ่งแวดล้อมและการเข้าสู่ ESG Regulation การบังคับใช้เกณฑ์การรายงานด้านความยั่งยืน และแรงกดดันจากสถาบันการเงินในการปล่อยสินเชื่อสีเขียว (Green Finance/Green Loan) กดดันให้ผู้ประกอบการต้องลงทุนเพิ่มในกระบวนการก่อสร้างที่เป็นมิตรต่อสิ่งแวดล้อม การลดคาร์บอนฟุตพริ้นท์ และการใช้วัสดุก่อสร้างประหยัดพลังงาน และการบริหารจัดการน้ำภายในโครงการ โดยเฉพาะด้านการยกระดับโครงสร้างเพื่อป้องกันความเสี่ยงจากอุทกภัย (Climate Resilience Design) หลังเหตุการณ์น้ำท่วมในกรุงเทพฯ และปริมณฑล (กันยายน 2569) ซึ่งส่งผลกระทบต่อต้นทุนการดำเนินงานโดยตรง

housing-bmr


1/ ที่มา: กระทรวงการคลัง
2/ ที่อยู่อาศัยจดทะเบียนใหม่ (กรุงเทพฯ และปริมณฑล) รวบรวมจากข้อมูลการขอเลขที่บ้านจากสำนักงานเขตในกรุงเทพฯและปริมณฑล ในกรณีที่เป็นบ้านในโครงการจัดสรร ผู้ประกอบการจะเป็นผู้ขอเลขที่บ้าน แม้จะยังก่อสร้างไม่เสร็จ หรือยังไม่มีผู้ซื้อก็ตาม (ที่มา: ศูนย์ข้อมูลอสังหาริมทรัพย์) ส่วนข้อมูลอาคารชุดรวบรวมจากกรมที่ดิน
3/ รายได้ระดับปานกลาง-ล่าง หมายถึง ครัวเรือนที่มีรายได้รวมประมาณ 15,000–50,000 บาท/เดือน ซึ่งเป็นกลุ่มเป้าหมายหลักของที่อยู่อาศัยระดับราคาต่ำกว่า 3.0 ล้านบาทต่อยูนิต (ที่มา สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) และ ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC))
4/ คอนโดมิเนียมระดับกลาง-บนขึ้นไป (Mid-to-High End Condominium) หมายถึง โครงการคอนโดมิเนียมที่มีราคาขายเฉลี่ยตั้งแต่ 100,000 บาท/ตารางเมตรขึ้นไป หรือมีราคาขายต่อยูนิตประมาณ 3.5 ล้านบาทขึ้นไป (ที่มา CBRE Thailand และ REIC)
5/ มาตรการลดค่าธรรมเนียมจดทะเบียนสิทธิและนิติกรรมสำหรับที่อยู่อาศัยเหลือ 0.01% โดย (1) การลดค่าจดทะเบียนการโอนอสังหาริมทรัพย์จาก 2% เหลือ 0.01% และ (2) การลดค่าจดทะเบียนการจำนองอสังหาริมทรัพย์จากเดิม 1% เหลือ 0.01% สำหรับที่อยู่อาศัยสร้างใหม่และมือสองที่มีวงเงินจำนองไม่เกิน 7 ล้านบาทต่อสัญญา ทั้งนี้ ผู้มีสิทธิ์ต้องเป็นบุคคลธรรมดาสัญชาติไทย (มีผลตั้งแต่วันที่ประกาศในราชกิจจานุเบกษา โดยขยายไปจนถึงวันที่ 30 มิถุนายน 2570)
6/ อนุญาตให้กู้ได้ 100% สำหรับบ้านหลังแรกมูลค่าเกิน 10 ล้านบาท และบ้านหลังที่สองมูลค่าไม่เกิน 10 ล้านบาท (มีผล 1 พฤษภาคม 2568 - 30 มิถุนายน 2569)
7/ คอนโดมิเนียมระดับหรู หรือ Luxury ขึ้นไป หมายถึง คอนโดมิเนียมราคาขายเฉลี่ยตั้งแต่ 200,000–250,000 บาท/ตารางเมตรขึ้นไป หรือมีราคาขายต่อยูนิตเริ่มต้นตั้งแต่ 10.0 ล้านบาทขึ้นไป โดยจำแนกเป็น (1) คอนโดมิเนียมระดับ Luxury ราคาขาย 200,000–349,999 บาท/ตารางเมตร (หรือ 10.0–20.0 ล้านบาท/ยูนิต) และ (2) คอนโดมิเนียมระดับ Super/Ultra Luxury ราคาขายตั้งแต่ 350,000 บาท/ตารางเมตรขึ้นไป (ที่มา CBRE Thailand, Knight Frank และ REIC)
8/ สถาบันการเงินทั้งระบบ ประกอบด้วย ธนาคารพาณิชย์ ธนาคารอาคารสงเคราะห์ ธนาคารออมสิน ธนาคารอิสลามแห่งประเทศไทย ธนาคารเพื่อการเกษตรและสหกรณ์ บริษัทเงินทุน บริษัทเครดิตฟองซิเอร์ บริษัทประกันชีวิต การเคหะแห่งชาติ 
9/ ที่มา สมาคมธุรกิจบ้านจัดสรร ผลสำรวจภาวะสินเชื่อที่อยู่อาศัย
10/ เกณฑ์มาตรฐานอาคารด้านพลังงาน (Building Energy Code: BEC)  มีผลบังคับใช้กับอาคาร 9 ประเภท ที่มีขนาดพื้นที่รวมกันทุกชั้นในอาคารหลังเดียว ตั้งแต่ 2,000 ตารางเมตรขึ้นไป โดยมีการกำหนดมาตรฐานขั้นต่ำในการออกแบบอาคารเพื่อการอนุรักษ์พลังงาน ด้วยกันทั้งสิ้น 6 ระบบ ได้แก่  ระบบเปลือกอาคาร (OTTV, RTTV), ระบบไฟฟ้าแสงสว่าง (LPD), ระบบปรับอากาศ, อุปกรณ์ผลิตน้ำร้อน, การใช้พลังงานโดยรวมของอาคาร และ การใช้พลังงานหมุนเวียน มีผลบังคับใช้ตั้งแต่วันที่ 13 มีนาคม 2566 ภายใต้การกำกับดูแลของกรมพัฒนาพลังงานทดแทนและอนุรักษ์พลังงาน (พพ.) 
11/ Thailand Taxonomy Phase 2 คือ มาตรฐานการจัดกลุ่มกิจกรรมทางเศรษฐกิจที่คำนึงถึงสิ่งแวดล้อมของประเทศไทย ระยะที่ 2 ซึ่งขยายขอบเขตการจัดกลุ่มให้ครอบคลุม ภาคอสังหาริมทรัพย์และก่อสร้าง โดยกำหนดเกณฑ์ชี้วัดเชิงปริมาณและมาตรฐานด้านสิ่งแวดล้อมที่ชัดเจน (เช่น ระดับการลดการปล่อยก๊าซเรือนกระจก ประสิทธิภาพการใช้พลังงานในอาคาร และการใช้วัสดุก่อสร้างคาร์บอนต่ำ) เพื่อให้สถาบันการเงินและนักลงทุนใช้เป็นกรอบอ้างอิงในการปล่อยสินเชื่อสีเขียว (Green Loan) และการออกตราสารหนี้เพื่อความยั่งยืน (ESG Bonds) ซึ่งโครงการที่ผ่านเกณฑ์ดังกล่าวจะสามารถเข้าถึงแหล่งเงินทุนที่มีต้นทุนต่ำกว่าปกติ (Lower Cost of Capital) และได้รับสิทธิประโยชน์ทางภาษีหรือมาตรการสนับสนุนจากภาครัฐ

 
ย้อนกลับ
พิมพ์สิ่งที่ต้องการค้นหา