EXECUTIVE SUMMARY
อุตสาหกรรมเครื่องมือแพทย์ของไทยในช่วงปี 2569–2571 มีแนวโน้มขยายตัวตามแรงหนุนด้านอุปสงค์จากการเข้าสู่สังคมผู้สูงอายุ การขยายตัวของผู้ป่วยโรคไม่ติดต่อเรื้อรัง (NCDs) กระแสการดูแลสุขภาพเชิงป้องกัน และการเติบโตของการลงทุนด้านสาธารณสุขและการขยายสิทธิการรักษา รวมถึงด้านอุปทานจากนโยบายภาครัฐในการส่งเสริมการลงทุนและการพัฒนาอุตสาหกรรมการแพทย์ครบวงจร อย่างไรก็ตาม การเติบโตในปี 2569 ยังเผชิญปัจจัยท้าทายจากปัญหาความขัดแย้งในตะวันออกกลางที่อาจกระทบห่วงโซ่อุปทานและต้นทุนการผลิต รวมถึงภาวะเศรษฐกิจที่ยังเปราะบางซึ่งกดดันกำลังซื้อและการใช้จ่ายด้านสุขภาพของผู้บริโภค โดยคาดว่าการจำหน่ายเครื่องมือแพทย์จะขยายตัว 5.0-6.0% ในปี 2569 และเร่งขึ้นเป็น 6.0–7.0% ในปี 2570-2571 ขณะที่การผลิตและการส่งออกจะหดตัวในปี 2569 จากภาวะเศรษฐกิจโลกชะลอตัว ความไม่แน่นอนทางภูมิรัฐศาสตร์และนโยบายการค้า ก่อนจะกลับมาเติบโตเฉลี่ย 2.8–3.8% และ 2.5-3.5% ตามลำดับ ในปี 2570-2571 ตามการฟื้นตัวของเศรษฐกิจประเทศคู่ค้า การปรับตัวของผู้ผลิตในการกระจายตลาดและพัฒนาผลิตภัณฑ์ และการเพิ่มประสิทธิภาพและการยกระดับมาตรฐานการผลิตเพื่อเพิ่มความสามารถในการแข่งขัน โดยไทยยังคงมีบทบาทเป็นฐานการผลิตและส่งออกเครื่องมือแพทย์ประเภทวัสดุสิ้นเปลืองที่สำคัญของภูมิภาค แม้ปัจจุบันไทยยังต้องพึ่งพาการนำเข้าเครื่องมือแพทย์เทคโนโลยีขั้นสูงเป็นส่วนใหญ่ แต่การลงทุนใหม่ในเครื่องมือแพทย์เทคโนโลยีขั้นสูงและชิ้นส่วนเครื่องมือแพทย์ที่มากขึ้น สะท้อนทิศทางการยกระดับอุตสาหกรรมไปสู่ผลิตภัณฑ์ที่มีมูลค่าเพิ่มสูงขึ้นในระยะต่อไป
มุมมองวิจัยกรุงศรี
วิจัยกรุงศรีประเมินผลประกอบการของอุตสาหกรรม ดังนี้
-
ผู้ผลิตเครื่องมือแพทย์: รายได้ทยอยเติบโตต่อเนื่อง ตามความต้องการใช้เครื่องมือแพทย์ในประเทศที่เพิ่มขึ้น โดยได้รับแรงหนุนจากการเข้าสู่สังคมผู้สูงอายุ การเพิ่มขึ้นของผู้ป่วยโรคไม่ติดต่อเรื้อรัง (NCDs) การลงทุนของโรงพยาบาลภาครัฐและเอกชน รวมถึงการขยายศูนย์การแพทย์เฉพาะทางและศูนย์ดูแลสุขภาพ อย่างไรก็ตาม ผู้ประกอบการยังเผชิญปัจจัยท้าทายจากการแข่งขันที่รุนแรงขึ้น โดยเฉพาะจากผู้ผลิตต่างประเทศและสินค้านำเข้าราคาต่ำ ขณะที่ผู้ผลิตที่พึ่งพาตลาดส่งออกยังได้รับผลกระทบจากเศรษฐกิจโลกที่ชะลอตัว ความไม่แน่นอนของนโยบายการค้า และการพึ่งพาการนำเข้าวัตถุดิบและชิ้นส่วนเทคโนโลยีขั้นสูง ซึ่งอาจส่งผลกดดันด้านต้นทุนและความสามารถในการทำกำไร
-
ผู้จำหน่ายเครื่องมือแพทย์ (ผู้ค้าส่ง/ค้าปลีก): รายได้มีแนวโน้มเติบโตอย่างค่อยเป็นค่อยไป ตามความต้องการใช้วัสดุสิ้นเปลืองทางการแพทย์และอุปกรณ์ดูแลสุขภาพที่เพิ่มขึ้น จากการขยายตัวของสถานพยาบาล การดูแลผู้สูงอายุ และกระแสการดูแลสุขภาพเชิงป้องกัน อย่างไรก็ตาม การแข่งขันยังอยู่ในระดับสูงจากผู้จำหน่ายที่มีจำนวนมาก รวมถึงผู้ผลิตและผู้นำเข้าที่ขยายช่องทางจำหน่ายโดยตรงผ่านแพลตฟอร์มออนไลน์และการขายให้สถานพยาบาล ส่งผลให้การแข่งขันด้านราคามีแนวโน้มรุนแรงขึ้น
-
ผู้นำเข้าเครื่องมือแพทย์: ผลประกอบการมีแนวโน้มเติบโตดี เนื่องจากส่วนใหญ่เป็นผู้ประกอบการรายใหญ่ที่นำเข้าเครื่องมือแพทย์ที่มีนวัตกรรมและเทคโนโลยีขั้นสูงเพื่อจำหน่ายแก่สถานพยาบาล การขยายตัวของการเปิดศูนย์การแพทย์เฉพาะทาง และความต้องการรักษาโรคที่มีความซับซ้อนมากขึ้น เป็นปัจจัยสนับสนุนความต้องการอย่างต่อเนื่อ
ข้อมูลพื้นฐาน
อุตสาหกรรมเครื่องมือแพทย์ครอบคลุมทั้งเครื่องมือแพทย์และอุปกรณ์ทางการแพทย์1/ มีมูลค่าตลาดประมาณ 1.1% ของ GDP2/ และมีทิศทางการเติบโตต่อเนื่องตามการเพิ่มขึ้นของจำนวนผู้ป่วย ผู้สูงอายุ และการขยายตัวของธุรกิจบริการสุขภาพของไทย สามารถจำแนกตามลักษณะการใช้งานได้เป็น 3 กลุ่ม ได้แก่
1) กลุ่มวัสดุสิ้นเปลืองทางการแพทย์3/ (Single-use Devices) เป็นผลิตภัณฑ์เพื่อการรักษาพยาบาลทั่วไป ใช้เทคโนโลยีการผลิตไม่ซับซ้อน มักเป็นการใช้ครั้งเดียวหรือใช้แล้วทิ้ง อาทิ หลอดฉีดยา เข็มฉีดยา สายยาง หลอดสวน แกนสอด ถุงมือยาง/ถุงมือยางทางการแพทย์ อุปกรณ์และเครื่องใช้อื่นๆ ทางทันตกรรม อุปกรณ์และเครื่องใช้อื่นๆ ที่เกี่ยวกับนัยน์ตา และวัสดุ/เนื้อเยื่อฝังในร่างกายที่ย่อยสลายได้
2) กลุ่มครุภัณฑ์ทางการแพทย์ (Durable Medical Devices) เป็นผลิตภัณฑ์ทางการแพทย์ที่มีลักษณะคงทนถาวร มีอายุการใช้งานไม่ต่ำกว่า 1 ปี ตัวอย่างผลิตภัณฑ์ เช่น หีบและชุดปฐมพยาบาล รถเข็นผู้ป่วย เตียงคนไข้ อุปกรณ์และเครื่องใช้ทางวิทยาศาสตร์การแพทย์ ศัลยกรรม ทันตกรรม เครื่องวินิจฉัยโรคด้วยไฟฟ้า และเครื่องเอกซเรย์ (X-Ray) เป็นต้น
3) กลุ่มน้ำยาและชุดวินิจฉัยโรค (Reagents and Test Kits) ได้แก่ ผลิตภัณฑ์น้ำยาเพื่อใช้เตรียมหรือเก็บตัวอย่าง (Sample collection) จากร่างกาย (อาทิ น้ำยาทดสอบกรุ๊ปเลือด และชุดน้ำยาล้างไต) ชุดตรวจวินิจฉัยโรคเพื่อการเฝ้าระวังการเกิดโรค (เช่น โรคที่เกี่ยวกับหลอดเลือดหัวใจ) ชุดทดสอบการตั้งครรภ์ ชุดตรวจการติดเชื้อ HIV และชุดตรวจสารปนเปื้อนในอาหาร
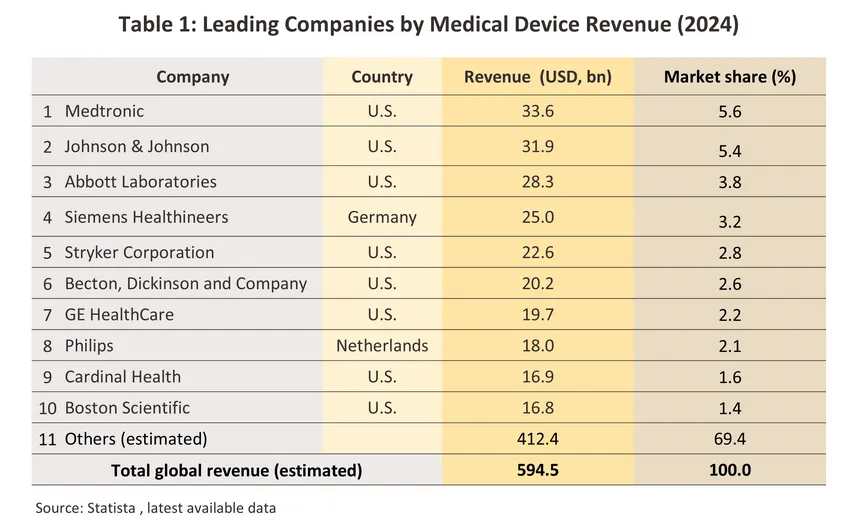
ประเทศผู้ผลิตเครื่องมือแพทย์ที่สำคัญของโลก ได้แก่ สหรัฐฯ เป็นประเทศผู้ผลิตรายใหญ่ที่มีรายได้จากการจำหน่ายเครื่องมือแพทย์สูงสุดในโลก (ตารางที่ 1) โดยมีฐานการผลิตกระจายอยู่ในภูมิภาคต่างๆ ส่วนใหญ่เป็นการผลิตกลุ่มผลิตภัณฑ์ที่มีมูลค่าสูง อาทิ เครื่องวินิจฉัยโรคด้วยไฟฟ้า (Electromechanical Medical Devices) เครื่องมือแพทย์ที่ใช้ในการศัลยกรรมกระดูก (Orthopedic and Fracture Devices) เครื่องเอกซเรย์ (X-ray Devices) และเครื่องมือทางทันตกรรม เยอรมนี และเนเธอร์แลนด์ เป็นประเทศผู้ผลิตที่ได้รับการยอมรับทั้งด้านคุณภาพและการพัฒนาคิดค้นเทคโนโลยี โดยเฉพาะเยอรมนีที่มีการปรับกระบวนการผลิตด้วยนวัตกรรมใหม่ๆ อย่างต่อเนื่อง ส่วนในเอเชีย ญี่ปุ่น จัดเป็นประเทศที่มีศักยภาพในการผลิตเครื่องมือแพทย์ และเป็นศูนย์กลางนวัตกรรมด้านเทคโนโลยีที่ทันสมัยซึ่งได้รับการยอมรับจากทั่วโลก ด้านจีนและอาเซียน การผลิตส่วนใหญ่เป็นผลิตภัณฑ์กลุ่มวัสดุสิ้นเปลือง โดยเฉพาะจีนได้มีการยกระดับการผลิตไปสู่กลุ่มผลิตภัณฑ์ทางการแพทย์ที่มีเทคโนโลยีและมูลค่าเพิ่มสูงมากขึ้น
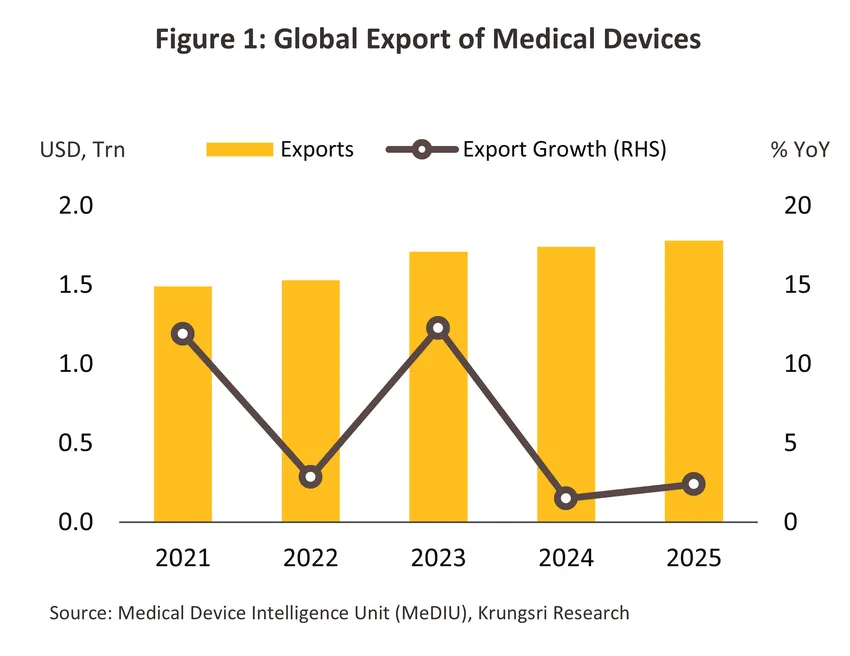
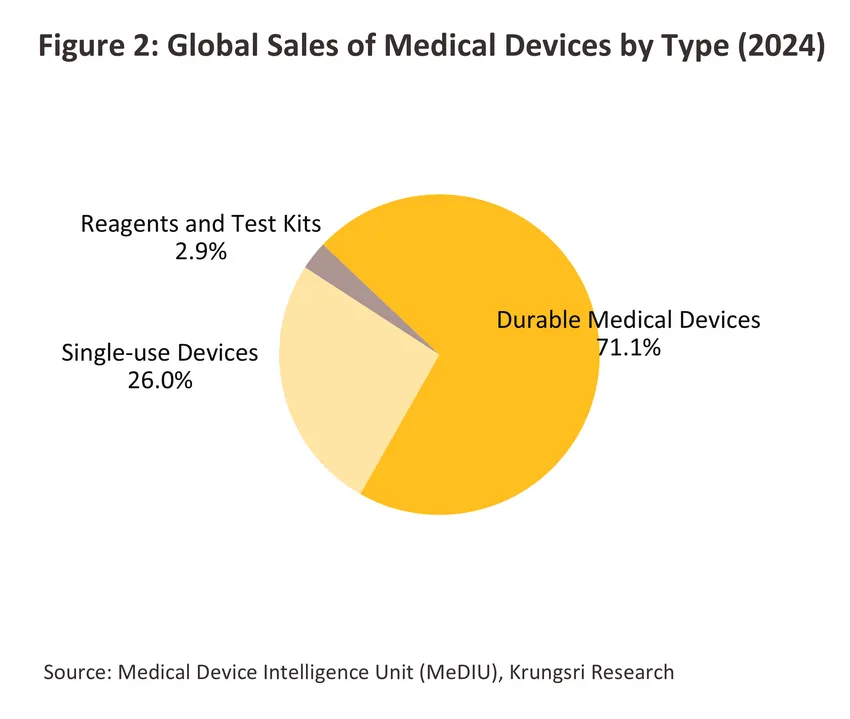
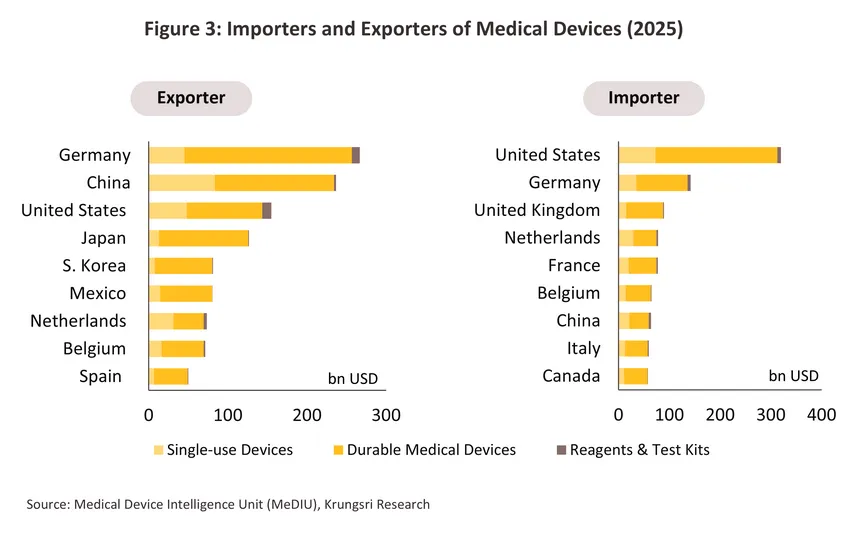
ปี 2568 มูลค่าส่งออกโดยรวมของเครื่องมือและอุปกรณ์การแพทย์ในตลาดโลกเติบโตที่ 2.4% เมื่อเทียบกับปี 2567 (ภาพที่ 1) จากการเพิ่มขึ้นของจำนวนผู้สูงอายุ จำนวนผู้ป่วยโรคไม่ติดต่อเรื้อรัง และบริการทางการแพทย์ โดย กลุ่มครุภัณฑ์ทางการแพทย์ (สัดส่วน 71.1% ของมูลค่าส่งออกทั้งหมดของโลก) (ภาพที่ 2) เติบโต 2.2% กลุ่มวัสดุสิ้นเปลืองทางการแพทย์ (สัดส่วน 26.0%) เติบโต 3.2% และกลุ่มน้ำยาและชุดวินิจฉัยโรค (สัดส่วน 2.9%) เติบโต 1.3% โดยผู้ส่งออกเครื่องมือแพทย์รายใหญ่ของโลก (ภาพที่ 3) ได้แก่ เยอรมนี (สัดส่วน 14.9% ของมูลค่าส่งออกทั้งหมดของโลก) ส่วนใหญ่เป็นการส่งออกผลิตภัณฑ์ในกลุ่มครุภัณฑ์ทางการแพทย์ รองลงมา คือ จีน (สัดส่วน 13.3%) สหรัฐฯ (8.7%) และญี่ปุ่น (7.1%) ซึ่ง 4 ประเทศนี้มีมูลค่าส่งออกรวมกันคิดเป็นสัดส่วน 44.0% ของมูลค่าส่งออกเครื่องมือแพทย์ทั่วโลก ด้านผู้นำเข้าเครื่องมือแพทย์รายใหญ่ คือ สหรัฐฯ (สัดส่วน 18.0% ของมูลค่านำเข้าทั้งหมดของโลก) เน้นนำเข้าครุภัณฑ์ทางการแพทย์ รองลงมา คือ เยอรมนี (8.0%) อังกฤษ (5.0%) และเนเธอร์แลนด์ (4.4%) โดยไทยเป็นประเทศผู้ส่งออกเครื่องมือแพทย์ลำดับที่ 22 ของโลก (สัดส่วน 1.0% ของมูลค่าส่งออกทั้งหมดของโลก) ส่วนใหญ่เน้นส่งออกในกลุ่มวัสดุสิ้นเปลืองทางการแพทย์ และเป็นผู้นำเข้าลำดับที่ 33 ของโลก (สัดส่วน 0.6% ของมูลค่านำเข้าทั้งหมดของโลก) ส่วนใหญ่นำเข้าในกลุ่มวัสดุสิ้นเปลืองทางการแพทย์ และครุภัณฑ์ทางการแพทย์
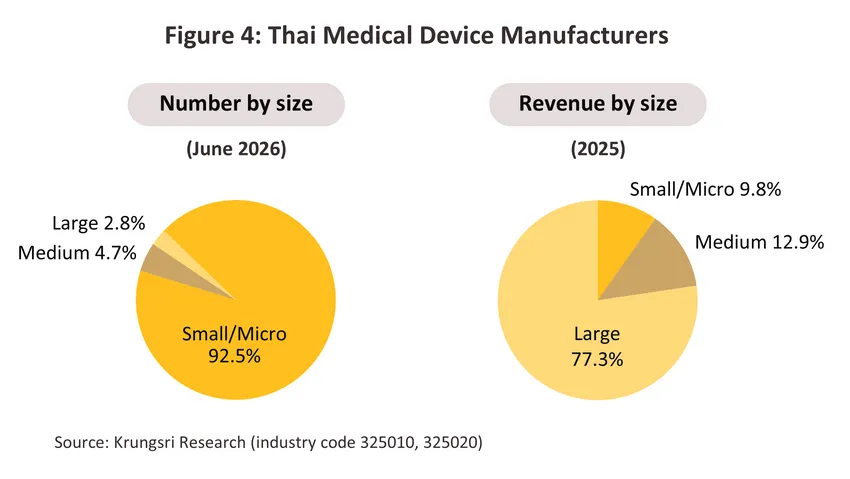
ผู้ผลิตเครื่องมือและอุปกรณ์การแพทย์4/ที่จดทะเบียนกับกรมพัฒนาธุรกิจการค้ามีจำนวน 1,124 ราย5/ (ข้อมูล ณ มิถุนายน 2569) แบ่งเป็นผู้ผลิตรายเล็กและรายย่อย โดยมีสัดส่วนสูงถึงประมาณ 92.5% แต่มีส่วนแบ่งรายได้เพียง 9.8% ของรายได้ทั้งหมด (ปี 2568) ขณะที่ผู้ผลิตรายใหญ่และรายกลางมีสัดส่วนประมาณ 7.5% แต่มีส่วนแบ่งรายได้รวมกันสูงถึง 90.2% ของรายได้ทั้งหมด (ภาพที่ 4) โดยผู้ผลิตรายใหญ่ส่วนมากเป็นบริษัทข้ามชาติที่มีสำนักงานในประเทศไทย (Multinational companies: MNCs)
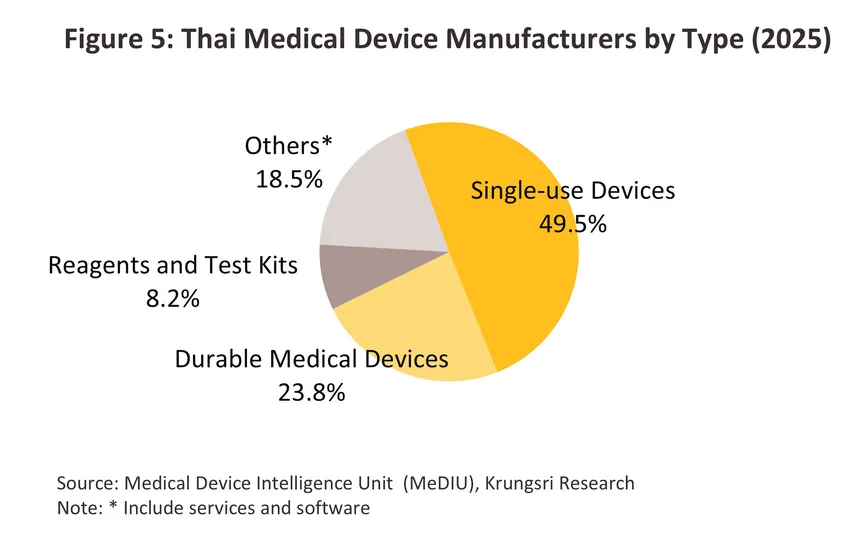
เครื่องมือแพทย์ที่ผลิตในไทยส่วนใหญ่มีความซับซ้อนทางนวัตกรรมและเทคโนโลยีไม่สูงนัก โดยเป็นการผลิตอุปกรณ์ขั้นพื้นฐานที่เน้นใช้วัตถุดิบในประเทศเป็นหลัก (ได้แก่ ยาง และพลาสติก) มีสัดส่วนการผลิตเพื่อส่งออกประมาณ 91.9%6/ ของมูลค่าการผลิตเครื่องมือแพทย์ในประเทศทั้งหมด เช่น ถุงมือยาง และเข็มฉีดยา ซึ่งไม่ต้องใช้เทคโนโลยีขั้นสูง ขณะที่กลุ่มครุภัณฑ์การแพทย์และกลุ่มน้ำยาและชุดตรวจวินิจฉัยโรคต้องใช้ความรู้เชิงเทคนิคและการรับรองคุณภาพตามมาตรฐานสากล อย่างไรก็ตาม ไทยมีการพัฒนาเทคโนโลยีทางการแพทย์ขั้นสูงบางประเภทบ้างแล้ว อาทิ หุ่นยนต์ดินสอสำหรับดูแลผู้สูงอายุ โดยการผลิตเครื่องมือแพทย์จำแนกตามกลุ่มผลิตภัณฑ์ (ภาพที่ 5) สรุปได้ดังนี้
1) กลุ่มวัสดุสิ้นเปลืองทางการแพทย์ จำนวนผู้ประกอบการคิดเป็นสัดส่วน 49.5%7/ ของจำนวนผู้ประกอบการเครื่องมือแพทย์ทั้งหมด โดยผลิตภัณฑ์ที่ไทยมีศักยภาพการผลิตสูงและแข่งขันได้ดีในตลาดโลก คือ ถุงมือยาง/ถุงมือยางทางการแพทย์ เนื่องจากไทยเป็นผู้ผลิตยางพารา (วัตถุดิบหลักในการผลิต) รายใหญ่ของโลก อีกทั้งยังใช้เทคโนโลยีการผลิตไม่ซับซ้อน ถุงมือยางที่ผลิตได้จะเน้นตลาดส่งออกเป็นสัดส่วนสูงถึง 91.1%8/ ของปริมาณการจำหน่ายทั้งหมด สำหรับผลิตภัณฑ์ที่ไทยมีศักยภาพการผลิตรองลงมา คือ หลอดสวนและหลอดฉีดยา ซึ่งใช้พลาสติกที่ได้จากอุตสาหกรรมปิโตรเคมีเป็นส่วนประกอบสำคัญในการผลิต ผู้ผลิตหลักของกลุ่มนี้ อาทิ Infus Medical (ผลิตเข็มเจาะ ชุดฉีดยา และชุดให้เลือด) บริษัท Shun Thai Rubber Gloves และ Thai Rubber Latex (ผลิตถุงมือยาง) และบริษัท Bever Medical Industry (ผลิตสายสวนปัสสาวะและชุดน้ำเกลือ) ส่วนบริษัทข้ามชาติ อาทิ Cardinal Health (ผลิตถุงมือยาง) Ansell (ผลิตถุงมือยาง) และ Quasar Medical (ผลิตสายออกซิเจน)
2) กลุ่มครุภัณฑ์ทางการแพทย์ จำนวนผู้ประกอบการมีสัดส่วน 23.8%7/ ของจำนวนผู้ประกอบการทั้งหมด ผลิตภัณฑ์ที่ผลิตและส่งออกส่วนใหญ่เป็นครุภัณฑ์ในการเคลื่อนย้ายผู้ป่วย เช่น เตียงผู้ป่วย เตียงตรวจ และรถเข็นผู้ป่วย นอกจากนี้ ยังมีหุ่นยนต์บางประเภท เช่น หุ่นยนต์ดินสอ
3) กลุ่มน้ำยาและชุดวินิจฉัยโรค จำนวนผู้ประกอบการมีสัดส่วน 8.2%7/ ของจำนวนผู้ประกอบการทั้งหมด ส่วนใหญ่เป็นการร่วมทุนกับบริษัทต่างชาติ โดยผลิตภัณฑ์สำคัญในกลุ่มนี้ อาทิ น้ำยาตรวจโรคเบาหวาน โรคไต โรคตับอักเสบ น้ำยาตรวจการตั้งครรภ์ และอุปกรณ์ตรวจหาเชื้อ COVID-19 (ATK)
4) กลุ่มอื่นๆ (อาทิ การผลิตชิ้นส่วนเครื่องมือแพทย์ การบริการและซอฟแวร์) จำนวนผู้ประกอบการมีสัดส่วนรวมกัน 18.5%7/ ของจำนวนผู้ประกอบการทั้งหมด ผลิตภัณฑ์สำคัญในกลุ่มนี้ ได้แก่ เครื่องวัดอุณหภูมิ (แบบกล้อง/สแกน) ชุด PPE กล้องเอ็กซเรย์ปอด ชุดหน้ากากป้องกันระบบทางเดินหายใจ การติดตั้งและดูแลหลังการขาย (ซ่อมบำรุง)
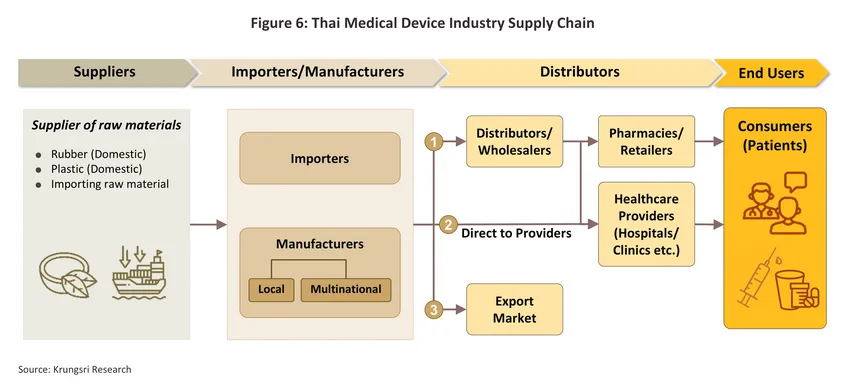
ผู้ผลิตและผู้นำเข้ามีช่องทางการจำหน่ายเครื่องมือและอุปกรณ์การแพทย์ (ภาพที่ 6) ดังนี้
1) จำหน่ายต่อให้กับบริษัทตัวแทนจัดจำหน่าย/ร้านค้าทั้งที่เป็นบริษัทในเครือและร้านค้าทั่วไป เพื่อกระจายสินค้าต่อไปยังกลุ่มลูกค้าเป้าหมายในประเทศ ผู้ประกอบการในธุรกิจนี้มักเป็นผู้ที่มีความรู้หรืออยู่ในวงการด้านการรักษาสุขภาพ ทำให้มีช่องทางการจำหน่ายกว้างขวาง
2) จำหน่ายโดยตรงกับโรงพยาบาลหรือสถานพยาบาลของรัฐและเอกชน โดยการจำหน่ายแก่สถานพยาบาลภาครัฐจะเป็นไปตามนโยบายจัดซื้อจัดจ้างของภาครัฐผ่านตลาดอิเล็กทรอนิกส์ (Electronic Market: e-market) หรือวิธีประกวดราคา (Electronic Bidding: e-bidding) ขณะที่โรงพยาบาลเอกชนจะดำเนินการผ่านกระบวนการจัดซื้อภายในของแต่ละโรงพยาบาล ซึ่งอาจใช้การประมูล การเปรียบเทียบราคา หรือการเจรจาต่อรองกับผู้จำหน่ายตามนโยบายของแต่ละแห่ง
3) จำหน่ายในตลาดต่างประเทศ ส่วนใหญ่เป็นเครื่องมือแพทย์ประเภทวัสดุสิ้นเปลือง โดยผลิตภัณฑ์ส่งออกที่สำคัญ คือ ถุงมือยางและถุงมือยางที่ใช้ทางการแพทย์ มีตลาดส่งออกหลัก ได้แก่ สหรัฐฯ ญี่ปุ่น และเยอรมนี
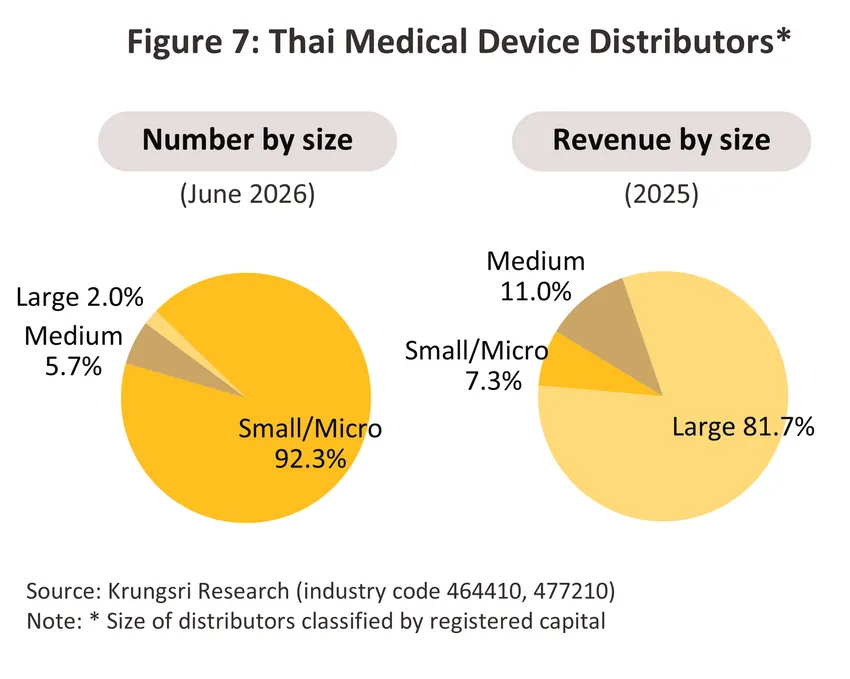
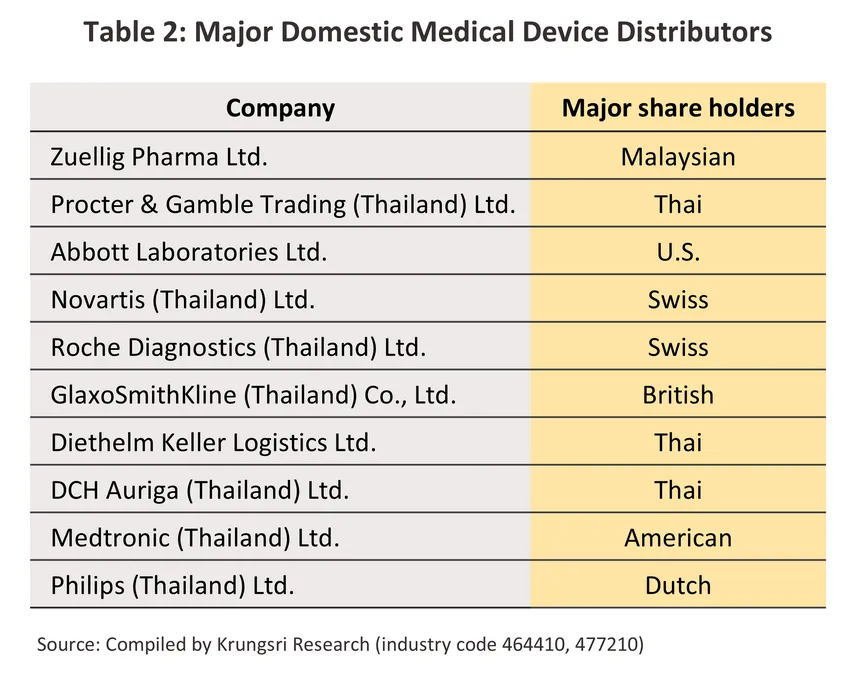
ตัวแทนจำหน่ายเครื่องมือและอุปกรณ์การแพทย์มีทั้งประเภทขายส่งและขายปลีก ซึ่งการแข่งขันค่อนข้างรุนแรง จากผู้ประกอบการที่มีจำนวนมากถึง 14,993 ราย9/ ขณะที่สินค้าส่วนใหญ่มีลักษณะใกล้เคียงกัน ผู้บริโภคจึงสามารถเลือกใช้ผลิตภัณฑ์จากตัวแทนจำหน่ายรายอื่นทดแทนได้ง่าย โดยส่วนใหญ่เป็นผู้ประกอบการรายเล็กและรายย่อยคิดเป็นสัดส่วนสูงประมาณ 92.2% ของจำนวนผู้ประกอบการตัวแทนจำหน่ายทั้งหมด เนื่องจากการเข้าสู่ธุรกิจโดยจดทะเบียนเป็นผู้ประกอบการจำหน่ายเครื่องมือแพทย์ในประเทศทำได้ไม่ยากนัก (Low barrier to entry)) แต่ส่วนแบ่งรายได้ของกลุ่มนี้คิดเป็นสัดส่วนเพียง 7.3% ของรายได้จากการจำหน่ายในธุรกิจนี้ทั้งหมด (ปี 2568) ขณะที่จำนวนผู้ประกอบการรายกลางและรายใหญ่มีสัดส่วนรวมกันเพียง 7.7% แต่มีส่วนแบ่งรายได้รวมกันถึง 92.7% (ภาพที่ 7) โดยผู้ประกอบการรายใหญ่ ได้แก่ บริษัท Zuellig Pharma บริษัท Procter & Gamble Trading (Thailand) และบริษัท Abbott Laboratories (ตารางที่ 2)
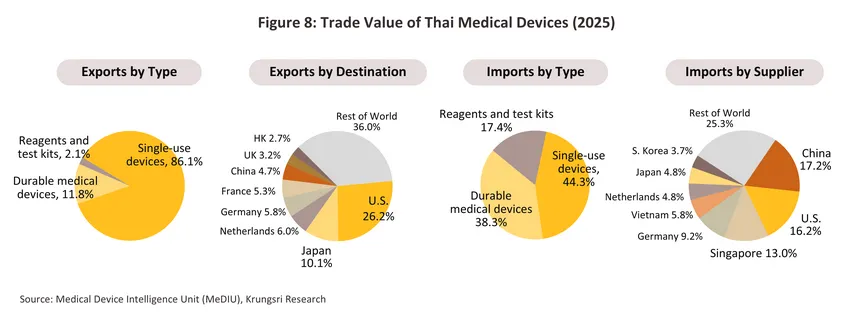
การส่งออกเครื่องมือแพทย์ของไทยส่วนใหญ่อยู่ในกลุ่มวัสดุสิ้นเปลือง สัดส่วนราว 86.1% ของมูลค่าส่งออกทั้งหมดของไทยในปี 2568 อาทิ ถุงมือยาง/ถุงมือยางทางการแพทย์ หลอดสวนและหลอด/เข็มฉีดยา และอุปกรณ์ทำแผล โดยตลาดส่งออกหลัก ได้แก่ สหรัฐฯ ญี่ปุ่น เนเธอร์แลนด์เยอรมนี และฝรั่งเศส ซึ่งมีสัดส่วนรวมกัน 53.4% ของมูลค่าส่งออกเครื่องมือแพทย์ทั้งหมด ผู้ประกอบการที่ผลิตและส่งออกส่วนใหญ่เป็นบริษัทข้ามชาติ อาทิ ญี่ปุ่น สหรัฐฯ และฝรั่งเศส ที่เข้ามาลงทุนในไทยเพื่อเป็นฐานการผลิตและส่งออกสู่ภูมิภาคอื่น สำหรับผลิตภัณฑ์นำเข้าส่วนใหญ่เป็นกลุ่มวัสดุสิ้นเปลืองทางการแพทย์และกลุ่มครุภัณฑ์ที่ใช้เทคโนโลยีซับซ้อน ซึ่งมีสัดส่วนรวมกัน 82.6% ของมูลค่านำเข้าเครื่องมือแพทย์ทั้งหมดของไทยในปี 2568 อาทิ เครื่องอัลตราซาวน์ เครื่องเอ็กซเรย์ เครื่องตรวจวัดคลื่นหัวใจ เครื่องวินิจฉัยโรคด้วยไฟฟ้า อุปกรณ์ทางจักษุ และอุปกรณ์วินิจฉัยหรือรักษาด้วยรังสี โดยเป็นการนำเข้าจากจีน สหรัฐฯ สิงคโปร์ เยอรมนี และเวียดนาม (ภาพที่ 8)
สถานการณ์ที่ผ่านมา
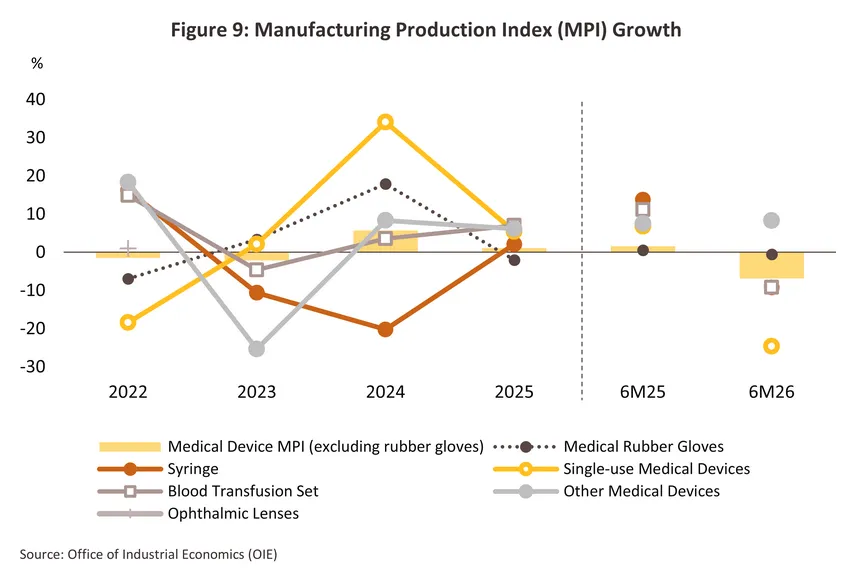
การผลิตเครื่องมือแพทย์ปี 2568 เพิ่มขึ้นต่อเนื่อง สะท้อนจากดัชนีการผลิตเครื่องมือและอุปกรณ์ทางการแพทย์ (Medical device MPI) โดยรวมเพิ่มขึ้นเฉลี่ย 1.1% (ภาพที่ 9) ส่วนใหญ่มาจากการเพิ่มขึ้นของการผลิตกลุ่มชุดถ่ายเลือด และให้น้ำเกลือ (+7.0%) กลุ่มเข็มฉีดยา (+2.1%) กลุ่มอุปกรณ์การแพทย์ประเภทใช้แล้วทิ้ง (เช่น ผ้าปิดปาก หมวกและเสื้อคลุม) (+5.4%) และกลุ่มอุปกรณ์เครื่องมือแพทย์อื่นๆ (+6.1%) ตามความต้องการในประเทศและส่งออกที่เพิ่มขึ้น รวมถึงความได้เปรียบด้านต้นทุนวัตถุดิบที่มาจากห่วงโซ่อุปทานปิโตรเคมีและพลาสติกในประเทศ การส่งเสริมการลงทุนจากภาครัฐ และการลงทุนด้านเทคโนโลยีเพื่อพัฒนาระบบการผลิตของผู้ประกอบการให้เป็นไปตามมาตรฐานสากลอย่างต่อเนื่อง ขณะที่ดัชนีการผลิตถุงมือยางการแพทย์ลดลง -2.0% จากแรงกดดันในการแข่งขันด้านราคาที่สูงขึ้นในตลาดโลก โดยเฉพาะจากผู้ผลิตจีนที่เร่งขยายตลาดไปยังประเทศอื่นๆ นอกสหรัฐฯ จากผลของมาตรการด้านภาษีของสหรัฐฯ ประกอบกับเหตุการณ์อุทกภัยในพื้นที่ภาคใต้ที่ส่งผลกระทบต่ออุปทานวัตถุดิบยางพาราและห่วงโซ่การผลิตของผู้ผลิตบางส่วนชั่วคราว
ในช่วงครึ่งแรกของปี 2569 การผลิตเครื่องมือแพทย์มีทิศทางหดตัว สะท้อนจากดัชนีผลผลิตการผลิตเครื่องมือและอุปกรณ์ทางการแพทย์ โดยรวมเฉลี่ยลดลง -6.9% YoY จากการผลิตที่ลดลงในกลุ่มชุดถ่ายเลือด และให้น้ำเกลือ (-9.2% YoY) กลุ่มเข็มฉีดยา (-9.2% YoY) กลุ่มอุปกรณ์การแพทย์ประเภทใช้แล้วทิ้ง (เช่น ผ้าปิดปาก หมวกและเสื้อคลุม) (-24.6% YoY) และกลุ่มเลนส์สายตา (-5.1% YoY) ส่วนหนึ่งเป็นผลของความขัดแย้งในตะวันออกกลางที่ทำให้ต้นทุนวัตถุดิบและค่าขนส่งเพิ่มสูงขึ้น ผู้ผลิตจึงเพิ่มความระมัดระวังในการวางแผนการผลิต โดยบางส่วนชะลอการผลิตออกไปก่อน ขณะที่ ดัชนีการผลิตถุงมือยางการแพทย์หดตัวเล็กน้อยที่ -0.5% YoY ตามการชะลอคำสั่งซื้อจากผลกระทบของภาวะเศรษฐกิจที่ซบเซาและค่าครองชีพที่ปรับตัวสูงขึ้น ขณะที่ตลาดต่างประเทศยังเผชิญแรงกดดันจากการแข่งขันด้านราคาอย่างต่อเนื่อง ทำให้ผู้ผลิตต้องควบคุมปริมาณการผลิตเพื่อป้องกันสินค้าค้างสต๊อกและความเสี่ยงด้านต้นทุน
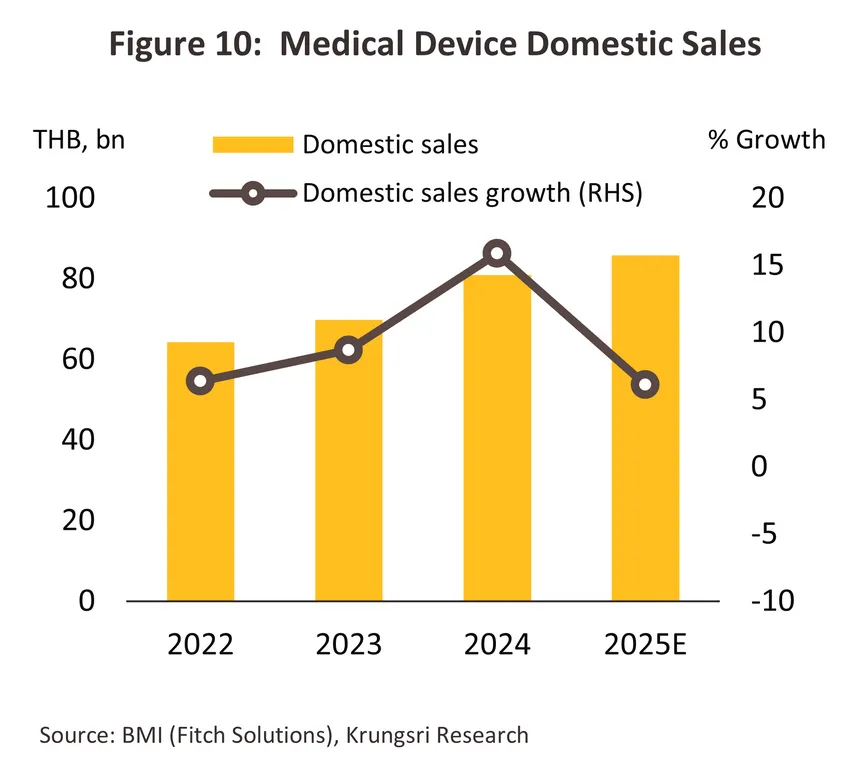
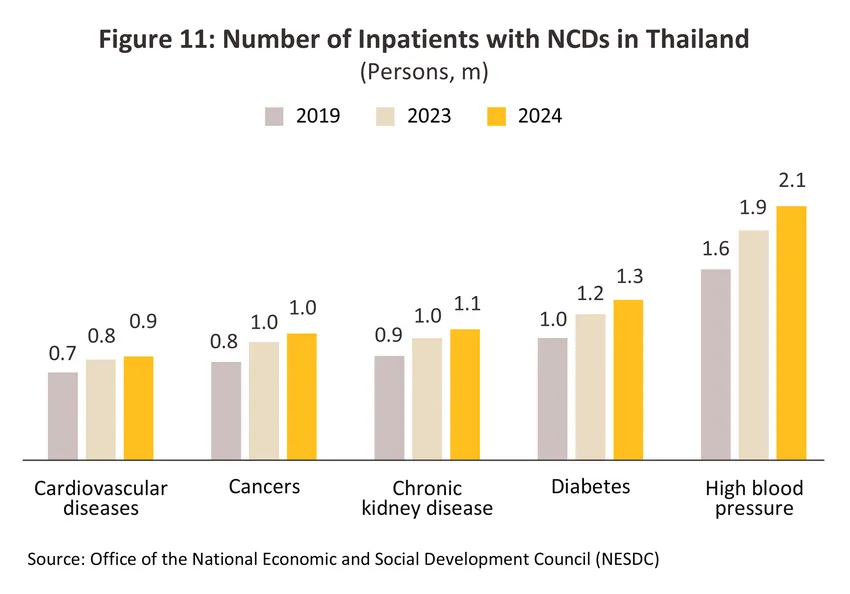
การใช้เครื่องมือแพทย์ในประเทศปี 2568 ยังคงมีทิศทางขยายตัวต่อเนื่อง สะท้อนจากมูลค่าจำหน่ายเครื่องมือแพทย์ที่เติบโต 6.1% จากปี 256710/ (ภาพที่ 10) แม้เป็นการเติบโตในอัตราที่ชะลอลงจากปี 2567 สอดคล้องกับทิศทางภาวะเศรษฐกิจและการบริโภคในภาคเอกชน โดยเมื่อพิจารณาอัตราการเติบโตแยกตามรายกลุ่มผลิตภัณฑ์ พบว่า ความต้องการสินค้าในกลุ่มวัสดุสิ้นเปลืองทางการแพทย์เติบโตกว่า 6.4% ตามการขยายตัวของบริการสาธารณสุขและความต้องการดูแลด้านสุขอนามัยที่เพิ่มขึ้นอย่างต่อเนื่อง สอดคล้องกับการเพิ่มขึ้นของจำนวนผู้ป่วยด้วยโรคทั่วไปที่เข้ารับการรักษาในโรงพยาบาล11/ กลุ่มเครื่องตรวจวินิจฉัยทางการแพทย์ด้วยภาพ (อาทิ เครื่อง X-ray เครื่อง MRI เครื่อง Ultrasound และ CT Scan) เติบโต 6.0% จากการลงทุนขยายพื้นที่ให้บริการทางการแพทย์ที่เพิ่มขึ้น และการขยายบริการเฉพาะทางเพื่อรองรับการรักษาที่ซับซ้อน สอดคล้องกับการเพิ่มขึ้นอย่างต่อเนื่องของโรคไม่ติดต่อเรื้อรัง (NCDs) (ภาพที่ 11) ซึ่งสนับสนุนความต้องการอุปกรณ์ทางการแพทย์ โดยเฉพาะอุปกรณ์ที่มีเทคโนโลยีทันสมัย กลุ่มเครื่องมือทางทันตกรรมขยายตัว 6.4% จากการเติบโตของการท่องเที่ยวเชิงทันตกรรม (Dental Tourism) และการขยายเครือข่ายบริการทันตกรรมในระบบบัตรทอง ซึ่งช่วยเพิ่มอัตราการเข้าถึงบริการของประชาชน ทำให้มีการลงทุนเครื่องมือและอุปกรณ์ทางทันตกรรมเพิ่มขึ้น และกลุ่มออร์โธปิดิกส์และอวัวะเทียมเติบโต 7.9% โดยได้รับแรงสนับสนุนจากการเข้าสู่สังคมผู้สูงอายุ ส่งผลให้จำนวนผู้ป่วยโรคกระดูกและข้อเพิ่มขึ้น หนุนให้เกิดความต้องการใช้อุปกรณ์ออร์โธปิดิกส์ และอวัยวะเทียมสูงขึ้น
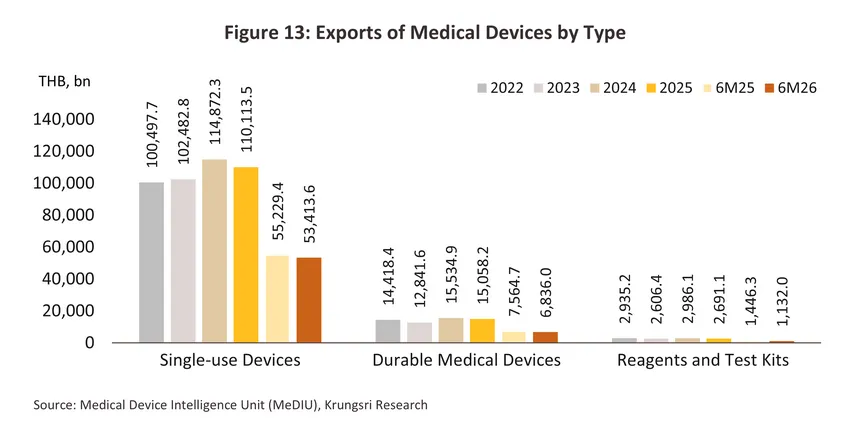
การส่งออกเครื่องมือแพทย์ปี 2568 มีทิศทางหดตัว โดยมีมูลค่าอยู่ที่ 1.3 แสนล้านบาท ลดลง -4.1% จากปี 256712/ (ภาพที่ 12-13) โดยกลุ่มวัสดุสิ้นเปลืองทางการแพทย์ (สัดส่วน 86.1% ของมูลค่าส่งออกเครื่องมือแพทย์ทั้งหมด) ลดลง -4.1% ท่ามกลางแรงกดดันด้านการแข่งขันที่สูงจากคู่แข่งที่เป็นผู้ผลิตรายใหญ่ อาทิ จีน และมาเลเซีย โดยเฉพาะตลาดถุงมือยางการแพทย์ (สัดส่วน 21.7% ของมูลค่าส่งออกเครื่องมือแพทย์ทั้งหมด) ซึ่งมีมูลค่าส่งออกลดลง -14.2% จากการนำเข้าที่ลดลงของตลาด อาทิ เนเธอร์แลนด์ (-46.9%) บราซิล (-33.0%) และญี่ปุ่น (-30.5%) กลุ่มครุภัณฑ์ (สัดส่วน 11.8%) หดตัว -3.1% ตามการหดตัวของกลุ่มผลิตภัณฑ์ อาทิ Electro Mechanical Medical Devices และ Diagnostic and Therapeutic Radiation Devices13/ จากภาวะเศรษฐกิจโลกที่ยังมีความไม่แน่นอน และการเร่งลงทุนในปีก่อนหน้าของประเทศคู่ค้า ทำให้ชะลอการนำเข้าจากไทย และกลุ่มน้ำยาและชุดวินิจฉัยโรค (สัดส่วน 2.1%) หดตัว -9.9% จากตลาด อาทิ จีน (-14.0%) แทนซาเนีย (-17.9%) และแอฟริกาใต้ (-35.8%) จากความต้องการชุดตรวจวินิจฉัยที่ลดลงหลังสถานการณ์การระบาดของโรค COVID-19 ทั่วโลกคลี่คลาย รวมถึงการเพิ่มกำลังการผลิตภายในประเทศโดยเฉพาะจีน ทำให้ความต้องการสินค้านำเข้าจากไทยลดลง
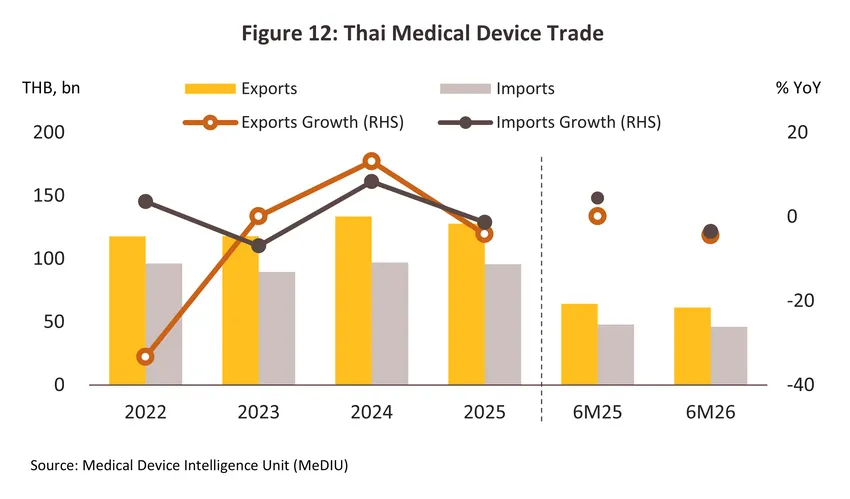
การนำเข้าเครื่องมือแพทย์ปี 2568 มีทิศทางหดตัว โดยมีมูลค่าอยู่ที่12/ 9.6 หมื่นล้านบาท ลดลง -1.4% จากปี 2567 (ภาพที่ 12 และ 14) โดยกลุ่มวัสดุสิ้นเปลือง (สัดส่วน 44.3% ของมูลค่านำเข้าเครื่องมือแพทย์ทั้งหมด) เพิ่มขึ้น 1.5% จากการขยายตัวของบริการสาธารณสุขและความต้องการดูแลด้านสุขอนามัยที่เพิ่มขึ้น ขณะที่ กลุ่มครุภัณฑ์ (สัดส่วน 38.3%) ลดลง -1.0% จากการชะลอการจัดซื้อเครื่องมือแพทย์มูลค่าสูงหลังจากมีการเร่งลงทุนไปในปีก่อนหน้าโดยเฉพาะเครื่องมือแพทย์มูลค่าสูง อาทิ เครื่องวินิจฉัยและเครื่องมือแพทย์สำหรับการรักษา และ กลุ่มน้ำยาและชุดวินิจฉัยโรค (สัดส่วน 17.4%) หดตัว -8.5% สอดคล้องกับความต้องการชุดตรวจ COVID-19 ที่ปรับลดลง หลังตลาดกลับเข้าสู่ภาวะปกติ (Market Normalization) โดยกลุ่มผลิตภัณฑ์ที่มีการนำเข้าลดลง อาทิ Electro Mechanical Medical Devices และ In Vitro Diagnostic Devices (IVD)
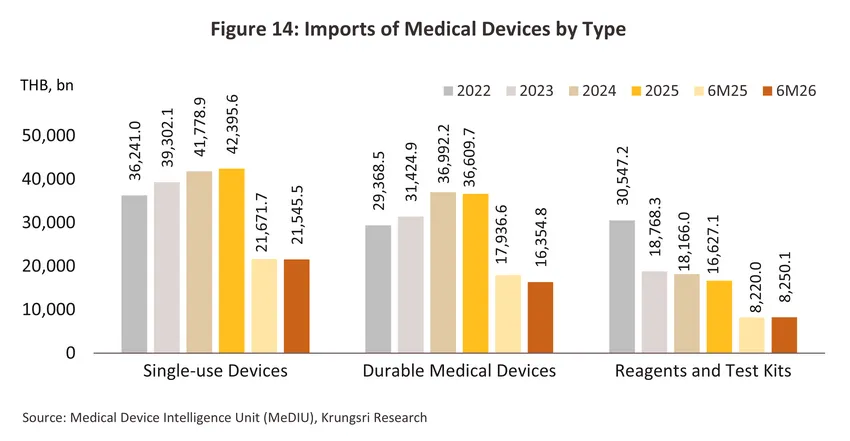
ในช่วงครึ่งแรกของปี 2569 มูลค่าการส่งออกลดลง -4.5% YoY โดย กลุ่มวัสดุสิ้นเปลือง (สัดส่วน 87.0% ของมูลค่าส่งออกเครื่องมือแพทย์ทั้งหมดของไทย) ลดลง -3.3% YoY กลุ่มครุภัณฑ์ (สัดส่วน 11.1%) ลดลง -9.6% YoY และ กลุ่มน้ำยาและชุดวินิจฉัยโรค (สัดส่วน 1.8%) ลดลง -21.7% YoY โดยมีปัจจัยฉุดจาก (1) แรงกดดันในการแข่งขันด้านราคาโดยเฉพาะกลุ่มวัสดุสิ้นเปลืองทางการแพทย์ซึ่งเป็นกลุ่มส่งออกหลักของไทยกับผู้ผลิตคู่แข่งรายใหญ่ อาทิ จีน และมาเลเซีย (2) ผลจากสงครามตะวันออกกลางที่บั่นทอนกำลังซื้อในตลาดโลกและเป็นอุปสรรคต่อระบบโลจิสติกส์ด้านการส่งออก (Logistic disruption) ในบางช่วง (3) ผลของการเร่งสั่งซื้อในช่วงก่อนหน้า (Front-loading) ท่ามกลางความไม่แน่นอนของมาตรการภาษีสหรัฐฯ และ (4) นโยบายจัดซื้อภาครัฐของจีนที่หนุนการใช้เครื่องมือแพทย์ที่ผลิตในประเทศมากขึ้น จำกัดความต้องการนำเข้าจากไทย ขณะที่มูลค่าการนำเข้าลดลง -3.5% YoY โดย กลุ่มวัสดุสิ้นเปลือง (สัดส่วน 46.7% ของมูลค่านำเข้าเครื่องมือแพทย์ทั้งหมดของไทย) ลดลง -0.6% YoY และ กลุ่มครุภัณฑ์ (สัดส่วน 35.4%) ลดลง -8.8% YoY โดยมีปัจจัยฉุดจาก (1) การชะลอการลงทุนในครุภัณฑ์ทางการแพทย์ จากความไม่แน่นอนทางเศรษฐกิจ และการเร่งลงทุนในช่วงก่อนหน้า และ (2) การปรับปรุงระบบบริหารสินค้าคงคลังในกลุ่มวัสดุสิ้นเปลืองของผู้ผลิตบางรายเพื่อเพิ่มประสิทธิภาพในการระบายสต๊อก ทำให้มีการชะลอการสั่งซื้อจากต่างประเทศ ขณะที่ กลุ่มน้ำยาและชุดวินิจฉัยโรค (สัดส่วน 17.8%) ขยายตัวที่ 0.4% YoY ตามความต้องการตรวจวินิจฉัยและคัดกรองโรคจากการเข้าสู่สังคมผู้สูงอายุและการเพิ่มขึ้นของผู้ป่วย NCDs
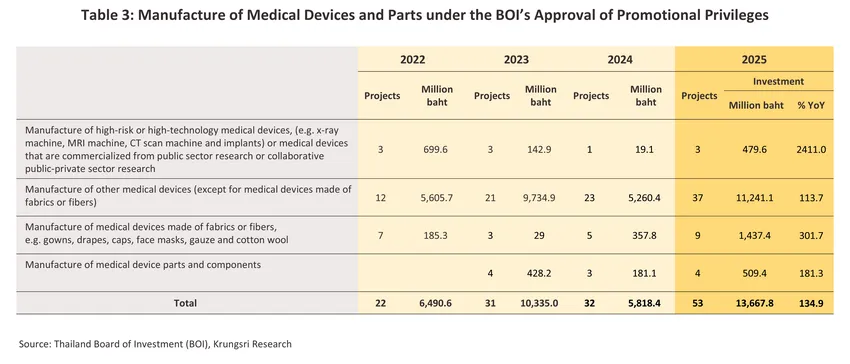
การลงทุนในอุตสาหกรรมเครื่องมือแพทย์ปี 2568 มีโครงการที่ได้รับอนุมัติส่งเสริมการลงทุน 53 โครงการ มูลค่าเงินลงทุน 13,667.8 ล้านบาท (ตารางที่ 3) เพิ่มขึ้น 134.9% เทียบกับมูลค่า 5,818.4 ล้านบาท ในปี 2568 สะท้อนการฟื้นตัวของความสนใจลงทุนในอุตสาหกรรมเครื่องมือแพทย์จากปีที่ผ่านมา รองรับแนวโน้มความต้องการจากธุรกิจโรงพยาบาลที่แข่งขันลงทุนในด้านเครื่องมือแพทย์ที่มีความก้าวหน้าทางเทคโนโลยีสูงขึ้นภายใต้กระแสการรักษาสุขภาพเชิงป้องกันมากขึ้น และนโยบายภาครัฐที่ยังคงสนับสนุนอุตสาหกรรมเครื่องมือแพทย์เป็นหนึ่งในอุตสาหกรรมยุทธศาสตร์เป้าหมาย โดยแบ่งการลงทุนรายหมวดที่สำคัญ ได้เป็น (1) การลงทุนหมวดเครื่องมือแพทย์ที่มีความเสี่ยงสูงหรือใช้เทคโนโลยีขั้นสูง (สัดส่วน 3.5% ของมูลค่าลงทุนในโครงการที่ได้รับอนุมัติทั้งหมดข้างต้นในปี 2568) โดยมีมูลค่าเพิ่มขึ้น 2,411.0% สะท้อนทิศทางการลงทุนที่มุ่งสู่เครื่องมือแพทย์ที่มีมูลค่าเพิ่มสูงและใช้เทคโนโลยีขั้นสูงมากขึ้น สอดคล้องกับแนวโน้มการยกระดับอุตสาหกรรมเครื่องมือแพทย์ของไทยสู่การผลิตผลิตภัณฑ์ที่มีนวัตกรรมและมูลค่าเพิ่มสูง (2) การลงทุนหมวดเครื่องมือแพทย์ชนิดอื่นๆ (สัดส่วน 82.2%) โดยมีมูลค่าเพิ่มขึ้น 113.7% สะท้อนการลงทุนต่อเนื่องในการผลิตเครื่องมือแพทย์ทั่วไปและวัสดุสิ้นเปลืองทางการแพทย์ เพื่อตอบสนองความต้องการของตลาดทั้งในและต่างประเทศ รวมถึงการใช้ประเทศไทยเป็นฐานการผลิตเพื่อการส่งออกของผู้ประกอบการ (3) การลงทุนผลิตเครื่องมือแพทย์จากผ้าหรือเส้นใยชนิดต่างๆ (สัดส่วน 10.5%) มีมูลค่าเพิ่มขึ้น 301.7% เป็นการลงทุนที่ขยายตัวต่อเนื่องอยู่ในกลุ่มหน้ากากอนามัย เสื้อกาวน์ ผ้าคลุมผ่าตัด และวัสดุปิดแผล ซึ่งประเทศไทยมีความได้เปรียบด้านห่วงโซ่อุปทานของอุตสาหกรรมสิ่งทอและการผลิต Non-woven Fabric รวมทั้งมีศักยภาพในการผลิตเพื่อรองรับตลาดส่งออก และ (4) การลงทุนหมวดชิ้นส่วนเครื่องมือแพทย์ (สัดส่วน 3.7%) มีมูลค่าเพิ่มขึ้น 181.3% สะท้อนทิศทางการลงทุนที่ก้าวสู่ระดับต้นน้ำมากขึ้น เพื่อรองรับการขยายตัวของอุตสาหกรรมเครื่องมือแพทย์ที่จะหนุนให้ไทยมีฐานการผลิตในห่วงโซ่อุปทานครบวงจรมากขึ้น ส่วนใหญ่ยังคงเน้นการลงทุนผลิตอุปกรณ์และชิ้นส่วนที่ไทยมีศักยภาพในการผลิตและพัฒนาต่อยอดภายในประเทศ อาทิ ชิ้นส่วนสายสวน (Catheter Components) ชิ้นส่วนพลาสติกทางการแพทย์ และชิ้นส่วนสำหรับอุปกรณ์ทางการแพทย์แบบใช้ครั้งเดียว ซึ่งเป็นผลิตภัณฑ์ที่ไทยมีความเชี่ยวชาญด้านการผลิตและสามารถต่อยอดจากห่วงโซ่อุปทานเดิมของอุตสาหกรรมพลาสติก ยาง และวัสดุทางการแพทย์ได้
แนวโน้มอุตสาหกรรม
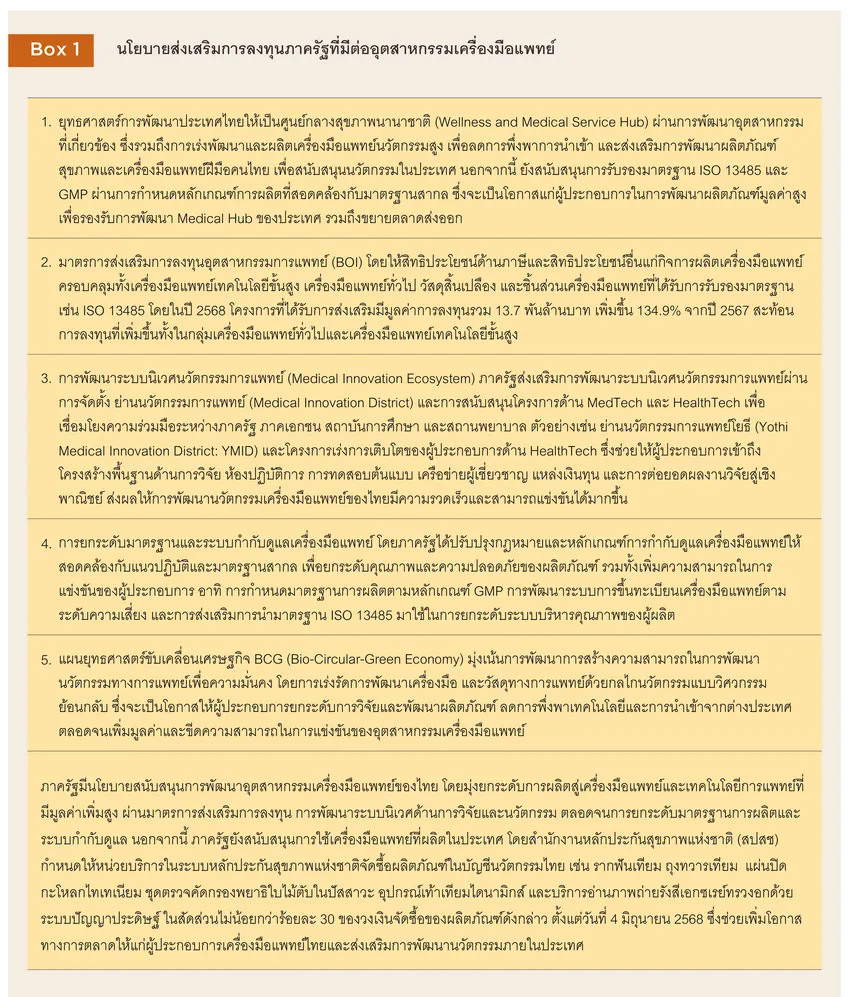
ในปี 2569 ปริมาณการผลิตเครื่องมือแพทย์ คาดว่าจะหดตัว -2.0% ถึง -3.0% (ภาพที่ 15) เนื่องจากผู้ผลิตเพิ่มความระมัดระวังในการวางแผนการผลิต และชะลอการผลิตบางส่วนออกไปก่อน ภายใต้แรงกดดันทั้งด้านต้นทุนวัตถุดิบเพิ่มสูงขึ้น กำลังซื้อที่อ่อนแอลงจากผลกระทบของภาวะเศรษฐกิจที่ซบเซาและค่าครองชีพที่ปรับตัวสูงขึ้น ส่งผลให้โรงพยาบาลเพิ่มความระมัดระวังในการสั่งซื้อ ขณะที่ตลาดต่างประเทศยังเผชิญแรงกดดันจากการแข่งขันด้านราคาอย่างต่อเนื่อง และความเสี่ยงด้านระบบโลจิสติกส์จากสถานการณ์ความขัดแย้งตะวันออกกลางที่ยังคงยืดเยื้อ ทำให้ผู้ผลิตเน้นการระบายสินค้าคงคลังในช่วงที่ตลาดยังอยู่ในภาวะไม่แน่นอนและคาดการณ์ได้ยาก อย่างไรก็ตาม การผลิตบางผลิตภัณฑ์ที่ยังขยายตัวได้ส่วนใหญ่เป็นกลุ่มวัสดุสิ้นเปลืองทางการแพทย์ที่ไทยมีศักยภาพในการผลิตและความพร้อมด้านแหล่งวัตถุดิบ โดยเฉพาะถุงมือยางทางการแพทย์ ซึ่งคาดว่าปริมาณการผลิตจะเพิ่มขึ้น 1.0-2.0% ในปี 2569 จากแรงหนุนของคำสั่งซื้อเพื่อการสะสมสินค้าคงคลัง (Restocking) ในตลาดส่งออกหลักของไทย อาทิ สหรัฐฯ ญี่ปุ่น และยุโรป หลังจากผู้ซื้อทยอยระบายสินค้าคงคลังในช่วงก่อนหน้า ส่งผลให้การผลิตมีแนวโน้มฟื้นตัวในช่วงครึ่งหลังของปี แม้ว่าปริมาณการผลิตจะยังหดตัวเล็กน้อยที่ -0.5% YoY ในช่วงครึ่งแรกของปี 2569 สำหรับปี 2570-2571 ปริมาณการผลิตเครื่องมือแพทย์ และถุงมือยางทางการแพทย์ คาดว่าจะเติบโตในอัตราสูงขึ้นที่ 2.8-3.8% ต่อปี และ 3.0-4.0% ต่อปี ตามลำดับ (ภาพที่ 15) เนื่องจาก (1) ภาวะเศรษฐกิจที่ทยอยฟื้นตัวซึ่งจะเอื้อให้ประชาชนมีกำลังซื้อเพิ่มขึ้นในการเข้ารับบริการรักษาในโรงพยาบาลมากขึ้น รวมทั้งการใช้อุปกรณ์ป้องกันโรคต่างๆ หนุนให้ความต้องการใช้เครื่องมือแพทย์เพิ่มขึ้นทั้งในและต่างประเทศ (2) การขยายตัวของธุรกิจบริการสุขภาพ ทั้งโรงพยาบาลเอกชน คลินิกเฉพาะทาง ศูนย์ดูแลผู้สูงอายุ และการท่องเที่ยวเชิงสุขภาพ (Medical & Wellness Tourism) ซึ่งจะสนับสนุนการลงทุนซื้อเครื่องมือแพทย์และความต้องการใช้ผลิตภัณฑ์ใช้แล้วทิ้งมากขึ้น และ (3) นโยบายส่งเสริมการลงทุนภาครัฐ (Box 1) ที่จะดึงดูดการลงทุนผลิตเครื่องมือแพทย์ในประเทศเพิ่มขึ้น โดยเฉพาะการลงทุนในเครื่องมือแพทย์ขั้นสูงและการพัฒนาฐานการผลิตภายในประเทศ ซึ่งจะช่วยเพิ่มศักยภาพการผลิต รองรับความต้องการทั้งในและต่างประเทศ และเสริมความสามารถในการแข่งขันของอุตสาหกรรมเครื่องมือแพทย์โดยรวมของไทย
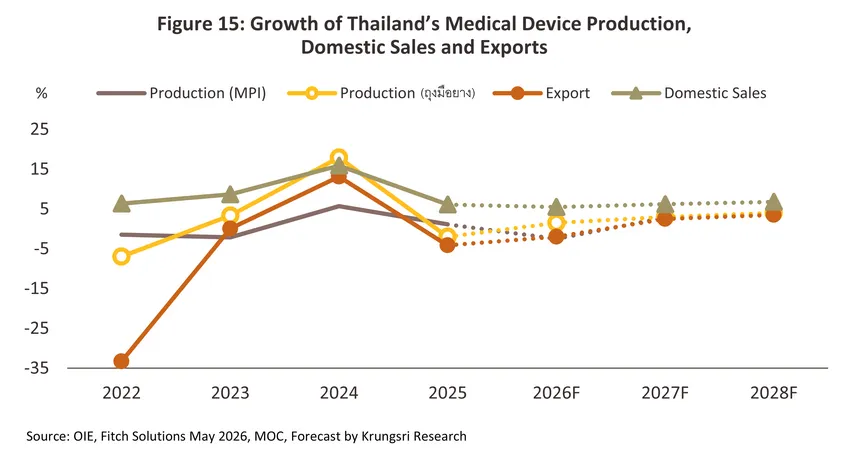
การใช้เครื่องมือแพทย์ในประเทศปี 2569 มีแนวโน้มเติบโตต่อเนื่อง โดยคาดว่ามูลค่าจำหน่ายเครื่องมือแพทย์ในประเทศจะขยายตัว 5.0-6.0% จากปัจจัยหนุน อาทิ (1) การเพิ่มขึ้นของจำนวนผู้ป่วยโรคไม่ติดต่อเรื้อรัง (NCDs) ที่จะสนับสนุนการใช้เครื่องมือวินิจฉัย ติดตามอาการ และรักษาโรค (2) การเพิ่มขึ้นของจำนวนผู้สูงอายุที่จะสนับสนุนการใช้อุปกรณ์ฟื้นฟูสมรรถภาพ ติดตามสุขภาพ และการดูแลระยะยาว และ (3) กระแสการดูแลสุขภาพเชิงป้องกัน ที่จะหนุนความต้องการใช้อุปกรณ์ตรวจคัดกรองและป้องกันโรค อย่างไรก็ตาม ปัจจัยท้าทายที่ส่งผลให้อัตราการเติบโตชะลอลงเล็กน้อยจากปี 2568 (+6.1% ในปี 2568) ได้แก่ (1) ภาวะเศรษฐกิจและกำลังซื้อที่ชะลอตัว ทำให้ผู้บริโภคระมัดระวังการใช้จ่ายมากขึ้น โดยอาจเลื่อนการรักษาที่ไม่จำเป็นออกไป และ (2) การชะลอการเดินทางเข้ามารักษาของนักท่องเที่ยวหรือผู้ป่วยต่างชาติ โดยเฉพาะกลุ่มลูกค้าตะวันออกกลางซึ่งเป็นตลาดหลักของธุรกิจโรงพยาบาลในไทย จากผลของความกังวลด้านความปลอดภัยในการเดินทาง และต้นทุนค่าเดินทางที่สูงขึ้น โดยในช่วงปี 2570-2571 คาดว่ามูลค่าจำหน่ายเครื่องมือแพทย์ในประเทศจะเติบโตเพิ่มขึ้นที่ 6.0-7.0% ต่อปี จากผลของภาวะเศรษฐกิจและกำลังซื้อที่จะทยอยฟื้นตัว เอื้อต่อการเพิ่มขึ้นของความต้องการใช้บริการทางการแพทย์เพื่อดูแลสุขภาพมากขึ้น รวมถึงปัจจัยหนุนเชิงโครงสร้าง ดังนี้
-
การเพิ่มขึ้นของจำนวนผู้สูงอายุ โดยประเทศไทยมีจำนวนผู้สูงอายุเพิ่มขึ้นต่อเนื่อง และมีแนวโน้มจะเข้าสู่ “สังคมสูงวัยแบบสุดยอด” (Super Aged Society) ภายในปี 2577 หรือจะมีประชากรอายุ 60 ปีขึ้นไปมากกว่า 28% ของประชากรทั้งหมด14/ โดยการเพิ่มขึ้นของผู้สูงอายุ จะสนับสนุนความต้องการเครื่องมือแพทย์สำหรับการตรวจรักษา และการใช้เทคโนโลยีดูแลผู้สูงอายุ (AgeTech) ในการดูแลสุขภาพที่บ้าน (Home Healthcare) นอกจากนี้ แนวโน้มอายุเฉลี่ยของคนไทยที่คาดว่าจะยืนยาวขึ้น15/ ยังทำให้ระยะเวลาการรักษาและการดูแลสุขภาพยาวนานขึ้น ส่งผลให้ความต้องการเครื่องมือแพทย์เพิ่มขึ้นอย่างต่อเนื่อง
-
การเพิ่มขึ้นของผู้ป่วยโรคไม่ติดต่อเรื้อรัง (NCDs) ประเทศไทยมีจำนวนผู้ป่วยโรคไม่ติดต่อเรื้อรังเพิ่มขึ้นต่อเนื่อง โดยเฉพาะโรคความดันโลหิตสูง (เพิ่มขึ้นปีละ 2 แสนคน) โรคเบาหวาน (1-2 แสนคนต่อปี) โรคไตเรื้อรัง โรคมะเร็ง และโรคหัวใจและหลอดเลือด แนวโน้มดังกล่าวสนับสนุนการใช้เครื่องมือแพทย์ในการตรวจรักษา นอกจากนี้ ปัญหามลพิษทางอากาศ16/ โรคติดต่อสำคัญที่ต้องเฝ้าระวัง และความเสี่ยงจากโรคติดต่ออุบัติใหม่17/ อุบัติซ้ำ รวมถึง โรคที่เกิดจากการเปลี่ยนแปลงสภาพภูมิอากาศ ยังเป็นปัจจัยสนับสนุนทิศทางการขยายตัวของความต้องการใช้เครื่องมือแพทย์อย่างต่อเนื่อง
-
การเติบโตของการท่องเที่ยวเชิงสุขภาพ (Medical and Wellness Tourism) แม้ในปี 2569 การเติบโตของการท่องเที่ยวเชิงสุขภาพอาจชะลอลงจากปัญหาความขัดแย้งในตะวันออกกลาง แต่ในระยะถัดไปคาดว่าตลาดการท่องเที่ยวเชิงสุขภาพจะยังคงเติบโต โดย Grand View Research ประเมินตลาดการท่องเที่ยวเชิงการแพทย์ของไทยมีมูลค่าประมาณ 2.6 พันล้านดอลลาร์ ในปี 2566 และคาดว่าจะเติบโตเฉลี่ย 10.5% ต่อปี ระหว่างปี 2024 ถึง 203018/ โดยประเทศไทยเป็นหนึ่งในจุดหมายปลายทางด้านการรักษาพยาบาลสำหรับชาวต่างชาติที่มีจุดเด่นทั้งด้านมาตรฐานการรักษา และค่าบริการที่สามารถแข่งขันได้
-
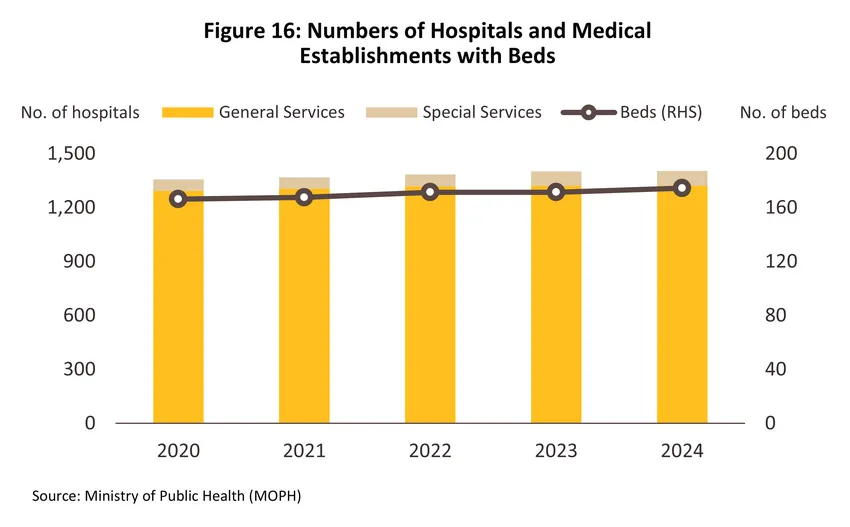
การเติบโตของการลงทุนด้านสาธารณสุขและการขยายสิทธิการรักษา การลงทุนสร้างโรงพยาบาลใหม่ของภาครัฐและเอกชนมีแนวโน้มเพิ่มขึ้นต่อเนื่อง (ภาพที่ 16) ในช่วงที่ผ่านมา ภาครัฐมีการลงทุนพัฒนาโครงการศูนย์การแพทย์ขนาดใหญ่หลายแห่ง อาทิ สถาบันการแพทย์ศิริราชนานาชาติ (บางโพ) โครงการอาคารโรงพยาบาลรามาธิบดีและย่านนวัตกรรมโยธี และศูนย์สุขภาพนานาชาติอันดามัน ขณะที่ภาคเอกชนโดยเฉพาะกลุ่มโรงพยาบาลขนาดใหญ่มีการลงทุนสร้างโรงพยาบาลและศูนย์การแพทย์เฉพาะทางเพิ่มขึ้นในพื้นที่ที่มีศักยภาพทางเศรษฐกิจและการท่องเที่ยว ปัจจัยดังกล่าวสนับสนุนการลงทุนในเครื่องมือแพทย์ นอกจากนี้ การขยายสิทธิการรักษาภาครัฐทั้งจากระบบหลักประกันสุขภาพถ้วนหน้าและระบบประกันสังคม ยังสนับสนุนการเข้าถึงบริการทางการแพทย์และการใช้เครื่องมือแพทย์ในประเทศอย่างต่อเนื่อง
มูลค่าส่งออกปี 2569 คาดว่าจะหดตัว -1.5% ถึง -2.5% (ภาพที่ 15) จากแรงกดดันด้านการแข่งขันที่สูงในตลาดโลก ความไม่แน่นอนของมาตรการทางการค้า และภาวะเศรษฐกิจโลกชะลอตัวที่กดดันคำสั่งซื้อจากประเทศคู่ค้า อย่างไรก็ตาม การส่งออกมีแนวโน้มฟื้นตัวดีขึ้นในช่วงครึ่งปีหลัง (จากที่หดตัว -4.5% ในช่วงครึ่งแรกของปี 2569) หลังจากผ่านจุดสูงสุดของวิกฤติความขัดแย้งตะวันออกกลางในช่วงไตรมาสสองของปี 2569 ที่อาจหนุนให้กำลังซื้อของประเทศคู่ค้าและสถานการณ์ด้านการขนส่งเริ่มทยอยปรับตัวดีขึ้นในช่วงครึ่งหลังของปี แม้ว่าเหตุการณ์ไม่สงบจะยังคงเกิดขึ้นเป็นระยะ ขณะที่ในช่วงปี 2570 – 2571 มูลค่าส่งออกคาดว่าจะกลับมาเติบโตเฉลี่ย 2.5-3.5% ต่อปี (ภาพที่ 15) ตามทิศทางภาวะเศรษฐกิจโลกที่มีแนวโน้มทยอยฟื้นตัว และความต้องการวัสดุสิ้นเปลืองทางการแพทย์ซึ่งเป็นสินค้าส่งออกหลักของไทยที่มีศักยภาพในการเติบโต โดย The Business Research Company คาดว่า ตลาดวัสดุสิ้นเปลืองทางการแพทย์ของโลกระหว่างปี 2568-2573 จะเติบโตเฉลี่ย 11.2% ต่อปี โดยมีปัจจัยขับเคลื่อนจากการเพิ่มขึ้นของผู้ป่วยโรคไม่ติดต่อเรื้อรัง (NCDs) การเข้าสู่สังคมสูงวัยและความต้องการดูแลสุขภาพที่บ้าน การให้ความสำคัญกับการป้องกันการติดเชื้อ อีกทั้งแรงหนุนจากความร่วมมือทางเศรษฐกิจของกลุ่มอาเซียนและ RCEP รวมถึงการขยายการลงทุนในการผลิตเครื่องมือแพทย์ และการยกระดับมาตรฐานการผลิตให้สอดคล้องกับมาตรฐานสากลมากขึ้น จะช่วยเพิ่มโอกาสในการส่งออกของไทย อย่างไรก็ตาม การแข่งขันด้านราคาที่รุนแรงจากผู้ผลิตรายใหญ่โดยเฉพาะจีนและมาเลเซีย และความไม่แน่นอนของนโยบายการค้าระหว่างประเทศยังเป็นปัจจัยกดดันการส่งออก19/
แนวโน้มอุตสาหกรรมเครื่องมือแพทย์ของไทยยังคงเผชิญปัจจัยท้าทายที่สำคัญ ได้แก่
1) การแข่งขันจากผู้ผลิตต่างประเทศและบริษัทข้ามชาติ ผู้ประกอบการไทยส่วนใหญ่เป็น SMEs ที่มีข้อจำกัดด้านเงินลงทุนเทคโนโลยี การวิจัยพัฒนา (R&D) และเครือข่ายตลาด การแข่งขันกับผู้ผลิตต่างประเทศและบริษัทข้ามชาติที่มีศักยภาพสูงในการพัฒนาผลิตภัณฑ์สู่ตลาดอย่างต่อเนื่อง ส่งผลให้ผู้ประกอบการไทยเผชิญแรงกดดันในการแข่งขันทั้งด้านราคา คุณภาพ และนวัตกรรม
2) ผู้ผลิตไทยยังเผชิญข้อจำกัดในการขยายตลาดเครื่องมือแพทย์เทคโนโลยีสูง โรงพยาบาลทั้งภาครัฐและเอกชนยังนิยมใช้เครื่องมือแพทย์นำเข้า โดยเฉพาะเครื่องมือที่มีเทคโนโลยีสูง ส่งผลให้ผู้ประกอบการไทยยังคงขยายตลาดภายในประเทศได้ยาก
3) การพึ่งพาวัตถุดิบและชิ้นส่วนจากต่างประเทศ ผู้ผลิตเครื่องมือแพทย์ไทยยังพึ่งพาการนำเข้าวัตถุดิบและชิ้นส่วนจากต่างประเทศ เช่น เม็ดพลาสติก ท่อโลหะ หากเกิดกรณีการหยุดชะงักของห่วงโซ่อุปทานโลก (Supply Chain Disruption) หรือการขาดแคลนวัตถุดิบในประเทศผู้ผลิต อาจกระทบต่อความต่อเนื่องของการผลิต และเพิ่มต้นทุนการผลิตของผู้ประกอบการ
4) การปฏิบัติตามมาตรฐานและข้อกำหนดด้านกฎระเบียบที่เข้มงวดของต่างประเทศ เช่น ข้อกำหนดขององค์การอาหารและยาสหรัฐฯ (USFDA) และกฎหมายว่าด้วยเครื่องมือแพทย์ของสหภาพยุโรป (EU MDR) ในการส่งออกเครื่องมือแพทย์ ส่งผลให้ผู้ประกอบการต้องลงทุนในการพัฒนาระบบคุณภาพและการรับรองมาตรฐานมากขึ้น เพื่อรองรับความต้องการของตลาดโลกที่ให้ความสำคัญกับคุณภาพ ความปลอดภัย และมาตรฐานของผลิตภัณฑ์มากขึ้น
5) ข้อกำหนดด้านสิ่งแวดล้อมและความยั่งยืนที่เข้มงวดขึ้น อาทิ สหภาพยุโรปมีการออกกฎหมายว่าด้วยบรรจุภัณฑ์และขยะบรรจุภัณฑ์ (Packaging and Packaging Waste Regulation: PPWR) ที่ผู้ส่งออกจะต้องปรับการออกแบบบรรจุภัณฑ์ การเลือกใช้วัสดุ และการจัดทำข้อมูลด้านสิ่งแวดล้อมให้เป็นไปตามข้อกำหนด รวมถึง กฎหมายว่าด้วยผลิตภัณฑ์ปลอดการตัดไม้ทำลายป่า (EU Deforestation Regulation: EUDR) ที่ผู้ส่งออกที่ใช้ยางธรรมชาติเป็นวัตถุดิบต้องจัดทำระบบตรวจสอบย้อนกลับของแหล่งที่มาวัตถุดิบและปฏิบัติตามกฎหมายดังกล่าว ทำให้ผู้ประกอบการต้องมีการคำนึงถึงผลกระทบด้านสิ่งแวดล้อมมากขึ้นในการพัฒนาผลิตภัณฑ์ รวมถึงยังมีต้นทุนในการปฏิบัติตามกฎระเบียบ ซึ่งอาจส่งผลต่อความสามารถในการแข่งขัน และหากไม่สามารถปฎิบัติตามได้ก็อาจเพิ่มความเสี่ยงต่อการสูญเสียส่วนแบ่งตลาด
1/ เครื่องมือแพทย์ หมายถึง เครื่องใช้ ผลิตภัณฑ์หรือวัตถุสำหรับใช้ในการประกอบวิชาชีพเวชกรรม การประกอบวิชาชีพพยาบาลและการผดุงครรภ์ หรือเครื่องใช้ให้เกิดผลแก่สุขภาพ โครงสร้างของร่างกายมนุษย์ เช่น เครื่องเอกซเรย์ เครื่องอัลตราซาวน์ ชุดน้ำยาตรวจวินิจฉัยโรค และเครื่องมือทันตกรรม เป็นต้น ส่วนอุปกรณ์ทางการแพทย์ หมายถึง อุปกรณ์ผ่าตัดและอุปกรณ์อื่นๆ อาทิ มีดผ่าตัด เครื่องวัดปรอท รวมถึงวัสดุที่ใช้ทางการแพทย์ เช่น ถุงมือยางทางการแพทย์ และผ้าก๊อซ เป็นต้น
2/ คำนวณจากมูลค่าการจำหน่ายเครื่องมือแพทย์ในประเทศและส่งออกต่อ GDP เฉลี่ยปี 2565-2568
3/ จำแนกเป็น (1) วัสดุใช้ภายนอกร่างกาย เช่น ถุงมือยางสำหรับการตรวจโรคและศัลยกรรม และเข็มฉีดยา (2) วัสดุสอดใส่เข้าร่างกายชั่วคราว (ระยะเวลา 6-12 ชั่วโมง) เช่น สายน้ำเกลือ สายให้อาหารทางจมูก และไหมเย็บแผลชนิดละลาย และ (3) วัสดุฝังในร่างกายมนุษย์ (Implant devices) ทั้งหมดหรือบางส่วน เพื่อทดแทนอวัยวะส่วนที่ขาดหายหรือบกพร่อง (ส่วนใหญ่เป็นเนื้อเยื่อ) หรือวัสดุที่ใช้ศัลยกรรมกระดูก หรือใช้แทนเยื่อบุหรือพื้นผิวดวงตา
4/ อยู่ภายใต้พระราชบัญญัติเครื่องมือแพทย์ พ.ศ. 2551 โดยมีกองควบคุมเครื่องมือแพทย์ สำนักงานคณะกรรมการอาหารและยา (อย.) เป็นหน่วยงานกำกับดูแลและรับผิดชอบในการออกใบอนุญาตเพื่อผลิต/จำหน่าย/นำเข้าเครื่องมือแพทย์ที่ได้มาตรฐานตามที่สำนักงานมาตรฐานผลิตภัณฑ์อุตสาหกรรม (สมอ.) กำหนด เพื่อให้ผลิตภัณฑ์มีมาตรฐานเดียวกัน ซึ่งจะเพิ่มศักยภาพการแข่งขันทางการค้าให้เป็นที่ยอมรับทั้งในประเทศและตลาดส่งออก
5/ รวมผู้ผลิตเครื่องมือแพทย์และอุปกรณ์ทางทันตกรรม
6/ ข้อมูลปี 2568 ที่มา: สำนักงานเศรษฐกิจอุตสาหกรรม และวิจัยกรุงศรี
7/ ที่มา: Medical Device Intelligent Unite
8/ ที่มา: สำนักงานเศรษฐกิจอุตสาหกรรม
9/ ข้อมูลปี 2569 ที่มา กรมพัฒนาธุรกิจการค้า
10/ ที่มา: Fitch Solutions
11/ ปีงบประมาณ 2568 มีผู้ป่วยในที่ใช้บริการสาธารณสุขใน 13 เขตสุขภาพทั่วประเทศรวม 8.3 ล้านคน เพิ่มขึ้น 3.4% จากงบฯ ปี 2567
12/ ที่มา: Medical Device Intelligent Unite
13/ Electro Mechanical Medical Devices คือ เครื่องมืออุปกรณ์ไฟฟ้าทางการแพทย์ (ต้องใช้กำลังไฟฟ้าในการทำงาน) เช่น เครื่องวัดและติดตามระดับออกซิเจนในเลือด (Oximetry Monitor) และเครื่องช่วยหายใจ (Ventilator) Diagnostic and Therapeutic Radiation Devices คือ เครื่องมืออุปกรณ์วิจัยฉัยหรือรักษาด้วยรังสี เช่น เครื่องเอกซเรย์ (X-ray Machine) และเครื่องฉายรังสีรักษา (Radiotherapy Machine)
14/ ที่มา: สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ
15/ อายุคาดเฉลี่ยของคนไทยเพิ่มขึ้นจาก 71 ปี ในปี 2000 เป็น 75.3 ในปี 2021 (ที่มา WHO)
16/ ปี 2568 ประเทศไทยมีค่าเฉลี่ยฝุ่น PM2.5 สูงกว่าค่ามาตรฐานของ WHO 3.8 เท่า (ที่มา: 2025 World Air Quality Report)
17/ โรคติดต่ออุบัติใหม่ คือ (1) โรคติดต่อชนิดใหม่ที่ไม่เคยเกิดขึ้นมาก่อนและต้องใช้เวลาในการวิจัยโรคใหม่เพื่อหาวิธีการรักษา เป็นโรคติดต่อที่เกิดจากเชื้อใหม่ (New infectious disease) (2) โรคติดต่อที่พบในพื้นที่ใหม่ (New geographical areas) (3) โรคติดต่ออุบัติซํ้า (Re-emerging infectious disease) เช่น โรคซาร์ส (SARS) โรคเมอร์ (MERS) และโรคไข้หวัดนก (ปี 2567 พบการระบาดในกัมพูชาและเกาหลีใต้) และ (4) เชื้อก่อโรคที่ดื้อต่อยาต้านจุลชีพ (Antimicrobial resistant organism)
18/ ที่มา Grand View Horizon เมษายน 2568
19/ อาทิ สหรัฐฯ จะเรียกเก็บภาษี เรื่องการป้องกันการใช้แรงงานถูกบังคับในห่วงโซ่อุปทานที่ 12.5% ขณะที่มาเลเซียซึ่งเป็นคู่แข่งสำคัญของไทยถูกเสนอให้จัดเก็บที่ 10% การถูกเรียกจัดเก็บในอัตราที่สูงกว่าอาจทำให้เสียเปรียบด้านการแข่งขันในตลาดสหรัฐฯ อย่างไรก็ตาม ยังมีความไม่แน่นอนของการพิจารณาภาษีอื่นๆ ในอนาคต