EXECUTIVE SUMMARY
ในช่วงปี 2570-2572 การผลิตและส่งออกชิ้นส่วนอิเล็กทรอนิกส์ของไทยมีแนวโน้มขยายตัวต่อเนื่อง โดยคาดว่า (1) อุตสาหกรรมแผงวงจรรวม จะมีการผลิตและมูลค่าส่งออกเพิ่มขึ้นเฉลี่ย 2.6-3.6% และ 4.6-5.6% ต่อปี ตามลำดับ และ (2) อุตสาหกรรมฮาร์ดดิสก์ไดรฟ์ จะมีการผลิตและมูลค่าส่งออกเพิ่มขึ้นเฉลี่ย 5.5-6.5% และ 6.7-7.7% ต่อปี ตามลำดับ โดยมีปัจจัยหนุนจาก (1) อุปสงค์โลกที่ขยายตัวตามความต้องการชิ้นส่วนอิเล็กทรอนิกส์และอุปกรณ์จัดเก็บข้อมูลของอุตสาหกรรมปลายน้ำที่พึ่งพาเทคโนโลยีสมัยใหม่ ทั้งธุรกิจดาต้าเซ็นเตอร์ AI เทคโนโลยีสารสนเทศและโทรคมนาคม เครื่องใช้ไฟฟ้า และยานยนต์ไฟฟ้า (2) การลงทุนของผู้ผลิตชิ้นส่วนอิเล็กทรอนิกส์ในไทย เพื่อเพิ่มกำลังการผลิตและยกระดับขีดความสามารถทางเทคโนโลยี และ (3) การเติบโตของตลาดในประเทศ ซึ่งได้อานิสงส์จากการลงทุนของผู้ผลิตในห่วงโซ่อุปทานปลายน้ำของไทยในช่วงที่ผ่านมา อาทิ ธุรกิจดาต้าเซ็นเตอร์ เครื่องใช้ไฟฟ้าอัจฉริยะ อุตสาหกรรม PCB และยานยนต์ไฟฟ้า อย่างไรก็ดี ผู้ผลิตชิ้นส่วนอิเล็กทรอนิกส์ไทยยังต้องเผชิญความเสี่ยงที่อาจจำกัดการเติบโตด้านการผลิตและการส่งออก ทั้งจากสถานการณ์ความไม่สงบในตะวันออกกลางที่อาจกระทบห่วงโซ่อุปทานของอุตสาหกรรมในด้านต้นทุนการผลิตและการขาดแคลนวัตถุดิบ ความไม่แน่นอนของมาตรการภาษีจากสหรัฐฯ ซึ่งเป็นตลาดส่งออกหลักของไทย ตลอดจนการแข่งขันในตลาดโลกที่ทวีความรุนแรงขึ้น โดยเฉพาะจากคู่แข่งในกลุ่มประเทศอาเซียน
มุมมองวิจัยกรุงศรี
อุตสาหกรรมอิเล็กทรอนิกส์ยังมีแนวโน้มขยายตัวต่อเนื่อง จากแรงหนุนทั้งด้านอุปสงค์ของอุตสาหกรรมปลายน้ำที่เกี่ยวข้องกับเทคโนโลยีดิจิทัล และด้านอุปทานจากการลงทุนที่เพิ่มขึ้นในอุตสาหกรรมอิเล็กทรอนิกส์ขั้นสูง ซึ่งช่วยยกระดับศักยภาพการผลิตและเสริมความเชื่อมโยงของห่วงโซ่อุปทานในประเทศ
-
ผู้ผลิตแผงวงจรรวม (Integrated Circuit: IC) จะได้รับอานิสงส์จาก (1) การขยายตัวของอุตสาหกรรมดาต้าเซ็นเตอร์และ AI ทั่วโลก (2) การเติบโตของการผลิตยานยนต์ไฟฟ้าทั้งในและต่างประเทศ ที่ใช้ชิปต่อคันสูงกว่ารถสันดาป และ (3) การขยายตัวของห่วงโซ่อุปทานในประเทศ จากการส่งเสริมการลงทุนในหลายอุตสาหกรรมตั้งแต่ต้นน้ำถึงปลายน้ำ อาทิ ดาต้าเซ็นเตอร์ PCB HDD และเครื่องใช้ไฟฟ้าอัจฉริยะ
-
ผู้ผลิตฮาร์ดดิสก์ไดรฟ์ (Hard Disk Drive: HDD) จะได้รับอานิสงส์จาก (1) การขยายตัวต่อเนื่องของธุรกิจดาต้าเซ็นเตอร์และคลาวด์ทั่วโลกตามการใช้งาน AI ที่เพิ่มขึ้น (2) การเติบโตของห่วงโซ่การผลิตในประเทศ ครอบคลุมตั้งแต่ต้นน้ำถึงกลางน้ำอย่างเซมิคอนดักเตอร์และ PCB ไปจนถึงปลายน้ำอย่างดาต้าเซ็นเตอร์ ซึ่งช่วยเสริมความพร้อมของฐานการผลิต และ (3) การขยายการลงทุนด้านการผลิต HDD ในช่วงที่ผ่านมา เพื่อเพิ่มกำลังการผลิตและพัฒนาเทคโนโลยีให้มีความจุต่อหน่วยสูงขึ้น รับส่งข้อมูลไวขึ้น และต้นทุนต่อหน่วยถูกลง รองรับความต้องการจัดเก็บข้อมูลที่เพิ่มขึ้นในระยะยาว
ข้อมูลพื้นฐาน
อุตสาหกรรมอิเล็กทรอนิกส์เป็นอุตสาหกรรมที่เน้นการผลิตเพื่อส่งออกเป็นหลัก1/ และมีมูลค่าส่งออกสูงเป็นอันดับ 1 ของไทย อยู่ที่ 42.5 พันล้านดอลลาร์สหรัฐ หรือ 1.4 ล้านล้านบาท คิดเป็นสัดส่วนถึง 12.5% ของมูลค่าการส่งออกสินค้าทั้งหมดของไทย ในปี 2568 โดยในช่วงปี 2564-2568 มูลค่าการส่งออกสินค้าในกลุ่มอิเล็กทรอนิกส์ของไทยเติบโตเฉลี่ยสูงถึง 11.2% CAGR (Compound Annual Growth Rate)
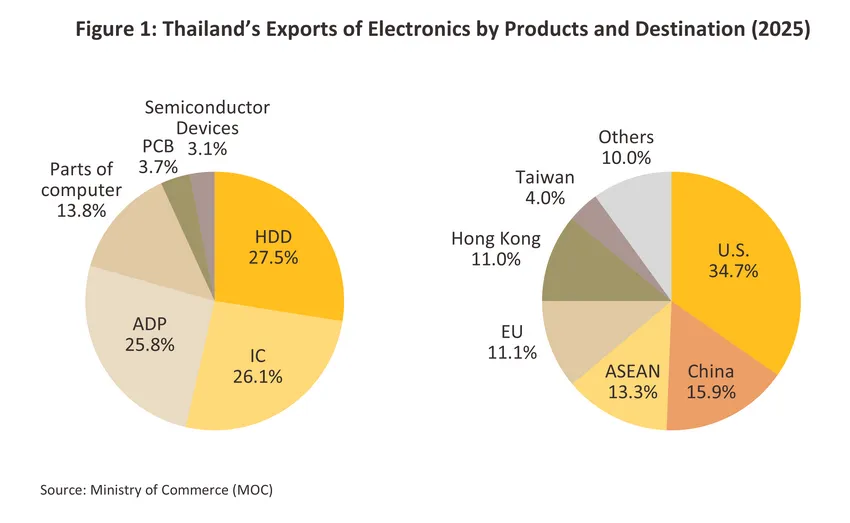
หากแบ่งการส่งออกตามรายสินค้า (ภาพที่ 1) พบว่า การส่งออกฮาร์ดดิสก์ไดรฟ์2/ (Hard Disk Drive: HDD) มีสัดส่วนสูงสุดที่ 27.5% ของมูลค่าการส่งออกสินค้าอิเล็กทรอนิกส์ทั้งหมดของไทย รองลงมาได้แก่ แผงวงจรรวม3/ (Integrated Circuit: IC) 26.1%, เครื่องประมวลผลข้อมูลอัตโนมัติ4/ (Automatic Data Processing Machines: ADP) 25.8%, ส่วนประกอบและอุปกรณ์ประกอบคอมพิวเตอร์5/ 13.8%, แผงวงจรพิมพ์6/ (Printed Circuit Board: PCB) 3.7%, และ เซมิคอนดักเตอร์7/ 3.1% โดยตลาดส่งออกสำคัญของไทย ได้แก่ สหรัฐฯ (34.7% ของมูลค่าส่งออกสินค้าในกลุ่มอิเล็กทรอนิกส์ทั้งหมดของไทย) จีน (15.9%) อาเซียน (13.3%) สหภาพยุโรป (11.1%) ฮ่องกง (11.0%) และไต้หวัน (4.0%)
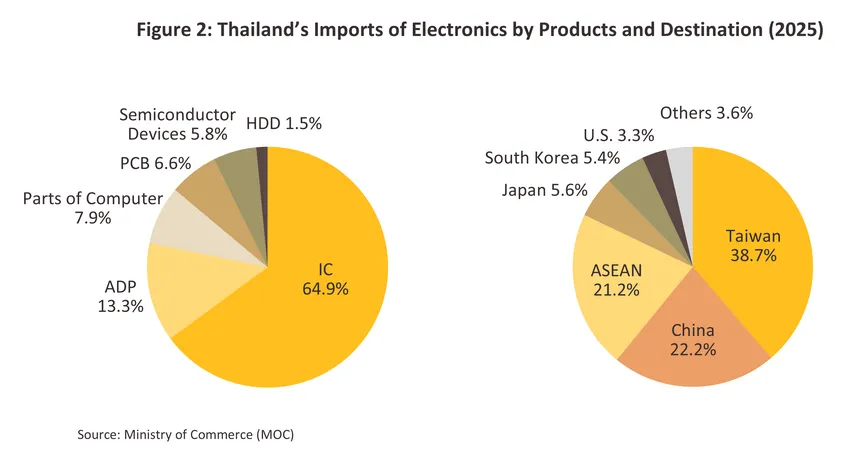
หากแบ่งการนำเข้าตามรายสินค้า (ภาพที่ 2) พบว่า การนำเข้า IC มีสัดส่วนสูงสุดถึง 64.9% ของมูลค่าการนำเข้าสินค้าอิเล็กทรอนิกส์ทั้งหมดของไทย รองลงมาได้แก่ เครื่องประมวลผลข้อมูลอัตโนมัติ 13.3%, ส่วนประกอบและอุปกรณ์ประกอบคอมพิวเตอร์ 7.9%, PCB 6.6%, เซมิคอนดักเตอร์ 5.8% และ HDD 1.5% ขณะที่การนำเข้าในปี 2568 มีมูลค่า 53.5 พันล้านดอลลาร์สหรัฐ หรือ 1.8 ล้านล้านบาท คิดเป็นสัดส่วนกว่า 15.6% ของมูลค่าการนำเข้าทั้งหมดของไทย โดยในช่วงปี 2564-2568 มูลค่าการนำเข้าสินค้าอิเล็กทรอนิกส์ของไทยเติบโต 21.0% CAGR โดยประเทศที่เป็นแหล่งนำเข้าสำคัญของไทย ได้แก่ ไต้หวัน (38.7% ของมูลค่านำเข้าสินค้าในกลุ่มอิเล็กทรอนิกส์ทั้งหมดของไทย) จีน (22.2%) อาเซียน (21.2%) ญี่ปุ่น (5.6%) เกาหลีใต้ (5.4%) และสหรัฐฯ (3.3%)
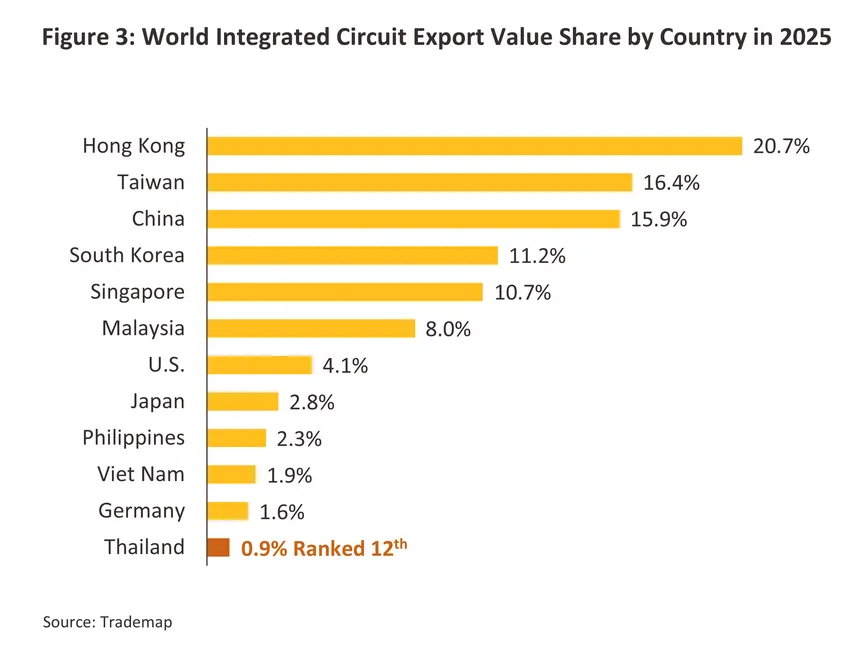
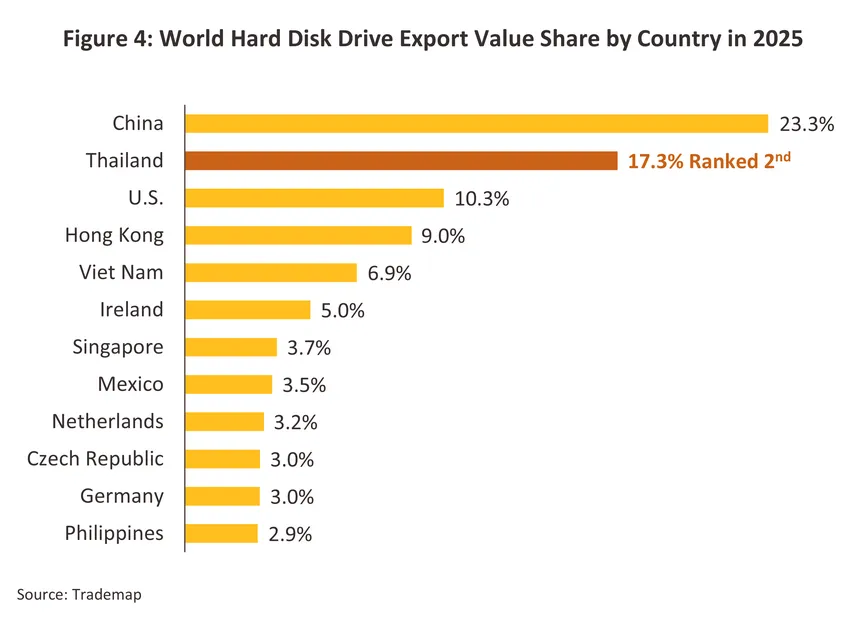
หากเปรียบเทียบการส่งออกของไทยในเวทีโลก (ภาพที่ 3-4) โดยเน้นการพิจารณาสินค้าในกลุ่มอิเล็กทรอนิกส์ที่ไทยส่งออกมากที่สุด 2 อันดับแรก ได้แก่ IC และ HDD พบว่า แม้ไทยเป็นหนึ่งในฐานการผลิต IC ที่สำคัญของโลก ด้วยมูลค่าการส่งออกใหญ่เป็นอันดับ 12 ของโลก แต่มีส่วนแบ่งเพียง 0.9% ของมูลค่าการส่งออก IC ทั้งหมดของโลกในปี 2568 ขณะที่ไทยเป็นผู้ส่งออก HDD รายใหญ่อันดับ 2 ของโลก คิดเป็นสัดส่วน 17.3% ของมูลค่าการส่งออก HDD ทั่วโลก เป็นรองเพียงแค่จีน ที่มีส่วนแบ่ง 23.3% จึงนับว่า ประเทศไทยเป็นฐานการผลิตเพื่อส่งออกที่สำคัญของโลกสำหรับ HDD เด่นชัดกว่า IC
สำหรับการผลิตเพื่อจำหน่ายในประเทศยังคงมีสัดส่วนน้อย ส่วนใหญ่นำไปประกอบกับชิ้นส่วนอื่นเพื่อผลิตต่อเป็นสินค้าขั้นสุดท้าย เช่น อุปกรณ์สื่อสาร อุปกรณ์ในรถยนต์ เครื่องใช้ไฟฟ้าและสำนักงาน เครื่องมือทางการแพทย์ และอุปกรณ์เพื่อใช้ในอุตสาหกรรมต่างๆ เป็นต้น
ในช่วงที่ผ่านมา ภาครัฐสนับสนุนการลงทุนในอุตสาหกรรมอิเล็กทรอนิกส์อย่างต่อเนื่องและได้กำหนดให้เป็นหนึ่งในอุตสาหกรรมเป้าหมายกลุ่ม S-curve ภายใต้นโยบาย Thailand 4.0 ตั้งแต่ปี 2559 และยกระดับอุตสาหกรรมอิเล็กทรอนิกส์ให้เป็น “อุตสาหกรรมยุทธศาสตร์” ของคณะกรรมการส่งเสริมการลงทุน (Board of Investment: BOI) โดยให้สิทธิประโยชน์ทางภาษีเพื่อดึงดูดการลงทุนในอุตสาหกรรมอิเล็กทรอนิกส์อัจฉริยะซึ่งใช้เทคโนโลยีขั้นสูงในเชิงรุกนับตั้งแต่ปี 2564 เป็นต้นมา อีกปัจจัยหนุนที่สำคัญมาจากเหตุการณ์ตึงเครียดทางภูมิรัฐศาสตร์ที่ขยายวงกว้างทำให้นักลงทุนต้องการย้ายฐานการผลิตมายังอาเซียน รวมทั้งไทยมากขึ้นเพื่อกระจายความเสี่ยง
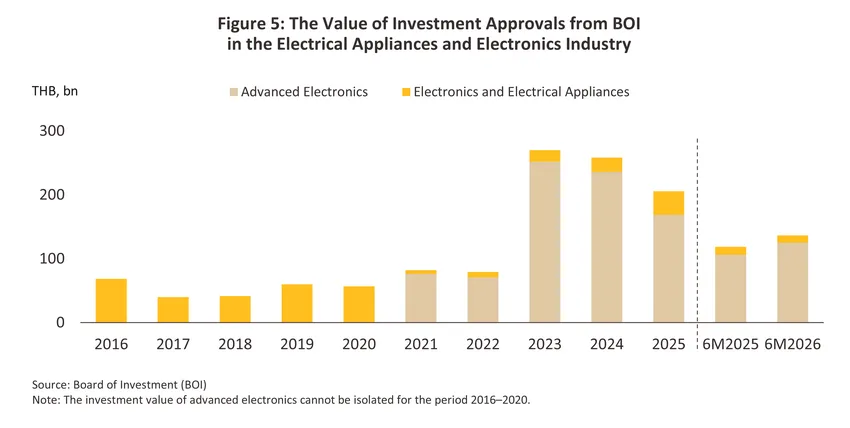
โดยครึ่งปีแรกของปี 2569 มูลค่าการอนุมัติส่งเสริมการลงทุนในอุตสาหกรรมอิเล็กทรอนิกส์และเครื่องใช้ไฟฟ้าอยู่ที่ 136.37 พันล้านบาท เพิ่มขึ้น 14.8% YoY จากช่วงเดียวกันของปี 2568 (ภาพที่ 5) ส่วนใหญ่เป็นการเข้ามาลงทุนในกลุ่มเป้าหมายที่เป็นอิเล็กทรอนิกส์ขั้นสูง (Advanced Electronics) มูลค่ารวม 125.17 พันล้านบาท (สัดส่วน 91.8% ของการลงทุนในอุตสาหกรรมอิเล็กทรอนิกส์ทั้งหมดในไทย) เพิ่มขึ้น 17.9% YoY จากช่วงเดียวกันของปี 2568 ระยะแห่งการเปลี่ยนผ่านที่กำลังเกิดขึ้นในปัจจุบัน จึงนับเป็นช่วงแห่งการพัฒนาโครงสร้างการผลิตของไทยในการเคลื่อนตัวเข้าสู่ระดับต้นน้ำของห่วงโซ่อุปทานในกลุ่มอุตสาหกรรมอิเล็กทรอนิกส์มากขึ้น เพื่อรองรับอุตสาหกรรมสมัยใหม่ประเภทอื่นๆ ที่เป็นอุตสาหกรรมเป้าหมายของภาครัฐ ซึ่งส่วนใหญ่ต้องอาศัยอุตสาหกรรมอิเล็กทรอนิกส์ในฐานะเป็นอุตสาหกรรมต้นน้ำที่สำคัญ อาทิ ยานยนต์ไฟฟ้า ดาต้าเซ็นเตอร์ และการแพทย์ครบวงจร
โครงสร้างการส่งออกสำหรับอุตสาหกรรมอิเล็กทรอนิกส์ของไทย จำแนกตามผลิตภัณฑ์หลักได้ดังนี้
อุตสาหกรรมแผงวงจรรวม (Integrated Circuit: IC)
-
Semiconductor Industry Association (SIA) และ World Semiconductor Trade Statistics (WSTS) ได้จำแนกกลุ่มสินค้าเซมิคอนดักเตอร์ตามสัดส่วนของความต้องการใช้งานในอุตสาหกรรมปลายน้ำ พบว่า ในปี 2568 ความต้องการใช้ส่วนใหญ่กระจุกตัวอยู่ในกลุ่มคอมพิวเตอร์ส่วนบุคคลและปัญญาประดิษฐ์ (PC, Computers, and AI) คิดเป็นสัดส่วนสูงถึง 45.5% ของความต้องการเซมิคอนดักเตอร์ทั่วโลก รองลงมาได้แก่ การสื่อสาร (28.7%) ยานยนต์ (10.9%) เครื่องใช้ไฟฟ้า (7.0%) การใช้งานในภาคอุตสาหกรรม (7.0%) และภาครัฐ (0.9%) โดยการเติบโตของยอดขายเซมิคอนดักเตอร์ทั่วโลกมีปัจจัยขับเคลื่อนจาก
-
การเติบโตของธุรกิจ Computing และ Communication จากความก้าวหน้าของเทคโนโลยี AI, Machine Learning, Neural Network และ Data Analytics ที่มีการพัฒนาอย่างรวดเร็วในช่วงที่ผ่านมา ทำให้อุปสงค์ต่อเซมิคอนดักเตอร์ขั้นสูงเพิ่มขึ้น โดยเฉพาะเซมิคอนดักเตอร์ประเภท Memory ที่มี density, capacity, speed และ bandwidth สูง
-
การเติบโตของอุตสาหกรรมยานยนต์ไฟฟ้า (Electric Vehicle: EV) ที่ต้องใช้จำนวนอุปกรณ์เซมิคอนดักเตอร์ในกระบวนการผลิตมากกว่ารถยนต์เครื่องยนต์สันดาปภายใน (ICE) โดย EV 1 คันมีมูลค่าของเซมิคอนดักเตอร์ที่ใช้ในการผลิตสูงกว่ารถยนต์ ICE ประมาณ 6 เท่า ซึ่งเซมิคอนดักเตอร์ส่วนใหญ่ถูกนำมาติดตั้งในระบบขับเคลื่อนมอเตอร์ และระบบจัดการแบตเตอรี่ (อาทิ Inverter, DC-DC Converter, On-board charger และ Battery Management System (BMS))
-
อุตสาหกรรมแผงวงจรรวมเป็นหนึ่งในอุตสาหกรรมเป้าหมายเชิงรุกที่ดึงดูดการลงทุนจากต่างชาติ สะท้อนจากมูลค่าการอนุมัติการส่งเสริมการลงทุนในอุตสาหกรรมอิเล็กทรอนิกส์อัจฉริยะที่เพิ่มขึ้นโดยเฉลี่ยในอัตรา 22.0% ต่อปี ในช่วงปี 2565-2568 นอกจากเป็นผลของนโยบายส่งเสริมการลงทุนแล้ว อุตสาหกรรมนี้ยังมีศักยภาพในการเติบโตเพื่อรองรับความต้องการใช้ในอุตสาหกรรมเป้าหมายอื่นๆ ที่มีการลงทุนเพิ่มขึ้นในช่วงที่ผ่านมา โดยเฉพาะอุตสาหกรรมสมัยใหม่ที่เน้นการใช้เทคโนโลยีขั้นสูง อาทิ อุตสาหกรรมการผลิตแบบอัตโนมัติ การแพทย์ ยานยนต์สมัยใหม่ อย่างไรก็ตาม การผลิตในไทยยังคงขาดแคลนสินแร่ที่เป็นวัตถุดิบสำคัญและการพัฒนาเทคโนโลยีในขั้นต้นน้ำที่ต้องใช้เงินทุนในการวิจัยและพัฒนา ทำให้ไทยยังต้องเน้นการผลิตขั้นกลางน้ำและปลายน้ำของห่วงโซ่อุปทานโลกในช่วงที่ผ่านมา นโยบายภาครัฐที่สนับสนุนการลงทุนข้างต้นจึงมีความจำเป็นต่อการพัฒนาเซมิคอนดักเตอร์ขั้นสูงของไทยในอนาคต
-
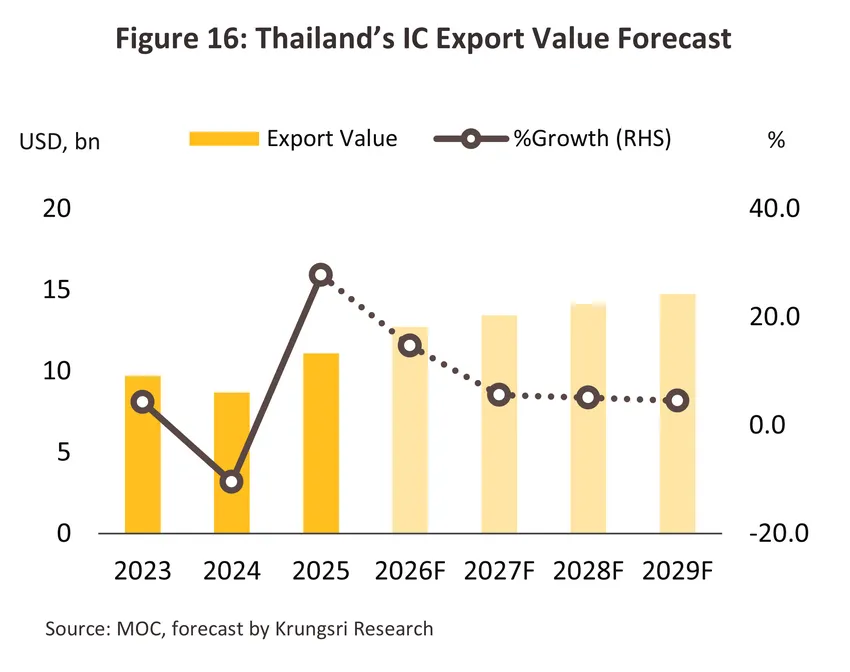
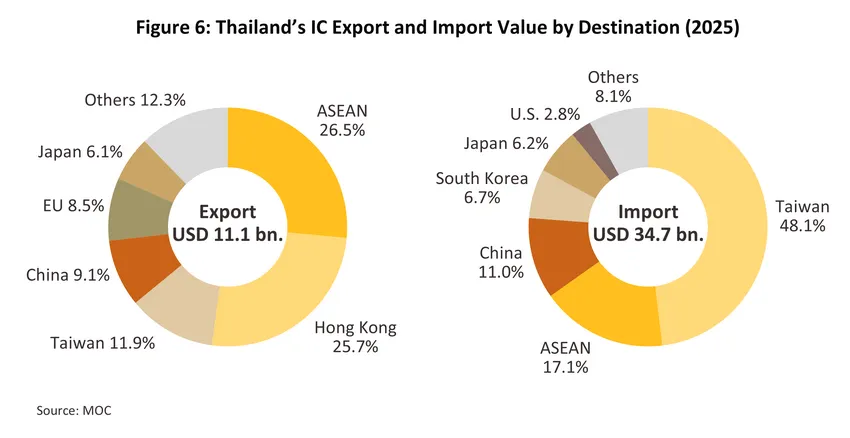
การส่งออกในปี 2568 มีมูลค่า 11.1 พันล้านดอลลาร์สหรัฐ ส่วนใหญ่ส่งออกไปกลุ่มประเทศอาเซียน คิดเป็นสัดส่วน 26.5% ของมูลค่าการส่งออก IC ทั้งหมดของไทย เนื่องจากอาเซียนเป็นฐานการผลิตอิเล็กทรอนิกส์และเซมิคอนดักเตอร์ที่สำคัญของโลก ซึ่งมีความต้องการใช้ IC เพื่อกระบวนการผลิต/ประกอบต่อและส่งออกเพิ่มขึ้น ในขณะที่การนำเข้ามีมูลค่าสูงถึง 34.7 พันล้านดอลลาร์สหรัฐ โดยนำเข้าจากประเทศไต้หวันเป็นหลัก คิดเป็นสัดส่วนกว่า 48.1% ของมูลค่าการนำเข้า IC (ภาพที่ 6) เนื่องจากไต้หวันเป็นฐานการผลิตเซมิคอนดักเตอร์ขั้นสูงชั้นนำของโลก โดยเฉพาะด้าน advanced foundry และ advanced packaging ขณะที่ไทยยังพึ่งพา IC นำเข้าขั้นสูงสำหรับการผลิตและส่งออก
อุตสาหกรรมฮาร์ดดิสก์ไดรฟ์ (Hard Disk Drive: HDD)
-
อุตสาหกรรม HDD แปรผันตามทิศทางการเติบโตของอุตสาหกรรมอิเล็กทรอนิกส์ การจัดเก็บและการประมวลผลข้อมูล ในปัจจุบัน HDD ถูกใช้งานมากขึ้นในศูนย์ข้อมูล (Data Center) ตามการพัฒนาเทคโนโลยี AI ซึ่งเป็นเทคโนโลยีที่ต้องการการจัดเก็บข้อมูลจำนวนมาก นอกจากนี้ อุปกรณ์อิเล็กทรอนิกส์สมัยใหม่มีความอัจฉริยะมากขึ้น สามารถประมวลผล จัดเก็บข้อมูล และเชื่อมต่อออนไลน์ได้ ทำให้มีความต้องการใช้อุปกรณ์จัดเก็บข้อมูลเพิ่มขึ้นจำนวนมาก
-
ผู้เล่นหลักในตลาดโลก ได้แก่ Seagate, Western Digital และ Toshiba โดยปัจจุบันผู้ผลิตกำลังให้ความสำคัญกับการพัฒนา HDD ให้มีประสิทธิภาพมากขึ้น เช่น การบันทึกข้อมูลแม่เหล็กแบบใช้ความร้อนช่วย (Heat-Assisted Magnetic Recording: HAMR) ที่ทำให้อุปกรณ์จัดเก็บข้อมูลมีขนาดเล็กลง เป็นต้น โดยผู้ผลิตรายใหญ่ของไทย ได้แก่ บริษัท เวสเทิร์น ดิจิทัล สตอเรจ เทคโนโลยีส์ (ประเทศไทย) จำกัด และบริษัท ซีเกท เทคโนโลยี (ประเทศไทย) จำกัด
-
ผลกระทบจาก Solid-State Drive (SSD) ในช่วงที่ผ่านมา ตลาด HDD ทั่วโลกเผชิญแรงกดดันจากการถูกแทนที่ด้วย SSD ซึ่งมีข้อได้เปรียบด้านความทนทาน ความเร็วในการรับส่งข้อมูล และการประหยัดพลังงาน อย่างไรก็ดี ราคาต่อหน่วยของ SSD ที่อยู่ในระดับสูงกว่า HDD ทำให้ HDD ยังคงได้เปรียบด้านต้นทุนต่อความจุและความสามารถในการจัดเก็บข้อมูลในปริมาณมาก
-
การลงทุนในประเทศมีทิศทางเพิ่มขึ้น รองรับความต้องการใช้ HDD ที่มีแนวโน้มขยายตัวในอนาคต หลังจากที่ตลาดอยู่ในทิศทางขาลงต่อเนื่องในช่วงที่ผ่านมา โดยเป็นการลงทุนของผู้ผลิต HDD รายใหญ่ อาทิ บริษัท ซีเกท เทคโนโลยี (ประเทศไทย) จำกัด และบริษัท เวสเทิร์น ดิจิทัล สตอเรจ เทคโนโลยีส์ (ประเทศไทย) จำกัด เพื่อขยายกำลังการผลิตในประเทศและพัฒนาเทคโนโลยี HDD ให้ทันสมัย มีความจุมากขึ้น และขนาดเล็กลง เพื่อให้สามารถแข่งขันกับ SSD ซึ่งยังมีราคาแพงกว่าได้ โดยเน้นการใช้ในธุรกิจ Data Center ที่กำลังขยายตัว สะท้อนถึงศักยภาพของสินค้ากลุ่มนี้ของไทยที่ยังมีโอกาสกลับมาเติบโต
-
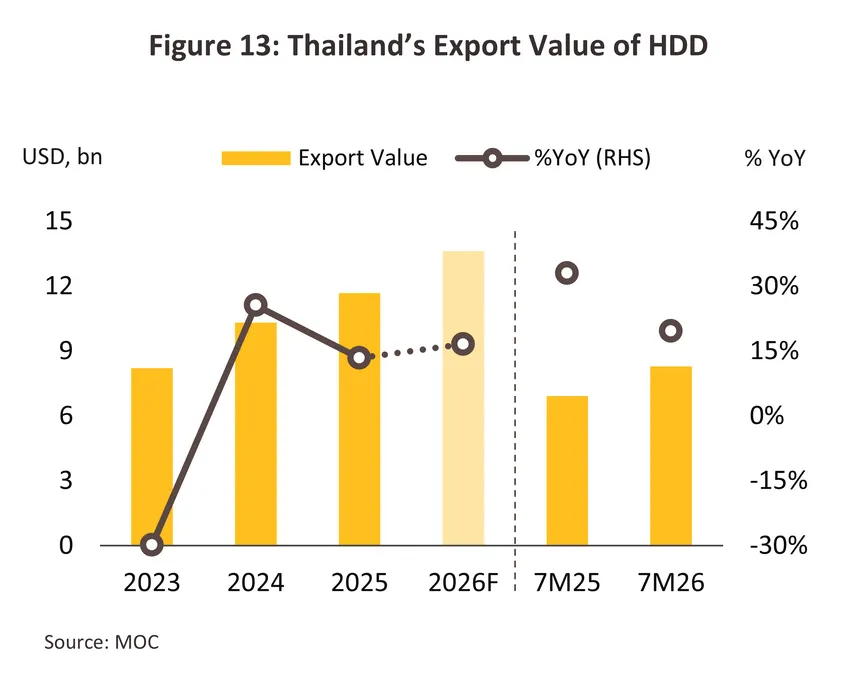
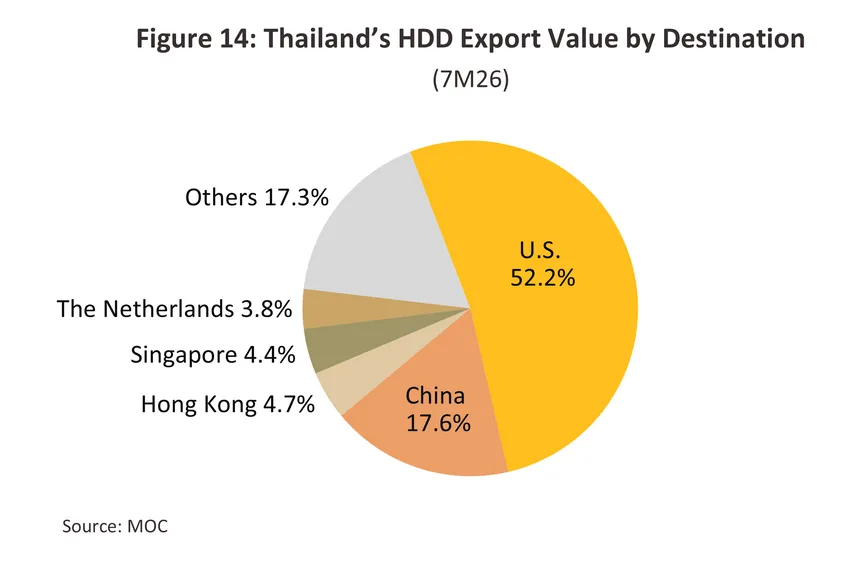
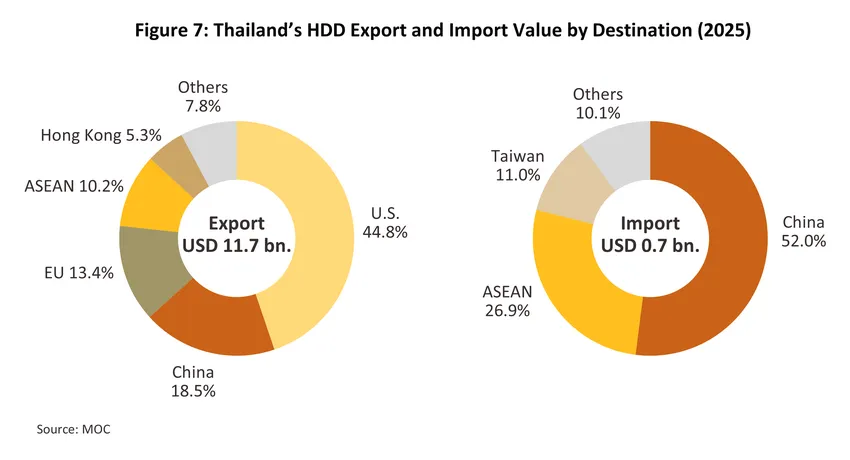
ในปี 2568 ไทยส่งออก HDD คิดเป็นมูลค่า 11.7 พันล้านดอลลาร์สหรัฐ โดยมีสหรัฐอเมริกาเป็นตลาดหลัก คิดเป็นสัดส่วน 44.8% ของมูลค่าการส่งออก HDD ทั้งหมดของไทย ขณะที่ไทยนำเข้า HDD เพียง 0.7 พันล้านดอลลาร์สหรัฐ โดยนำเข้าจากจีนเป็นหลัก คิดเป็นสัดส่วน 52.0% ของมูลค่าการนำเข้า HDD ทั้งหมดของไทย (ภาพที่ 7) เนื่องจากจีนเป็นฐานการผลิตอุปกรณ์จัดเก็บข้อมูลและ HDD รายใหญ่ที่สุดของโลกที่ยังคงได้เปรียบในด้านต้นทุนการผลิตจากการประหยัดต่อขนาด
สถานการณ์ที่ผ่านมา
อุตสาหกรรมแผงวงจรรวม (Integrated Circuit: IC)
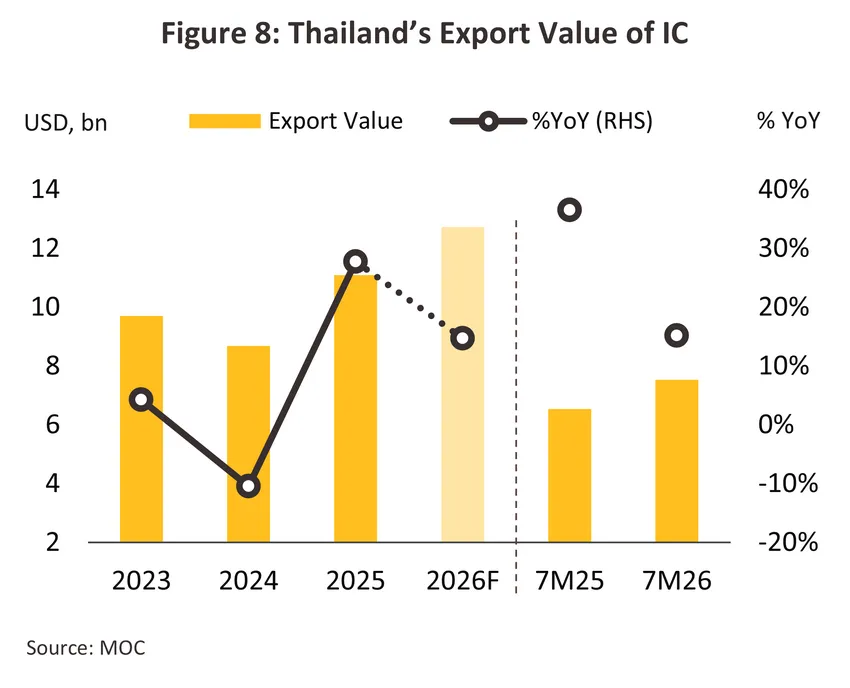
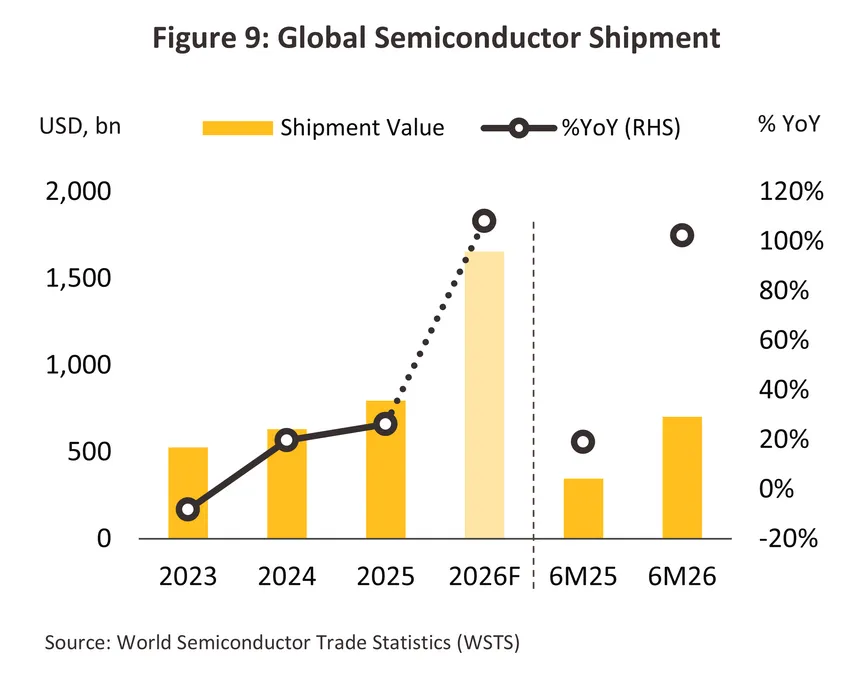
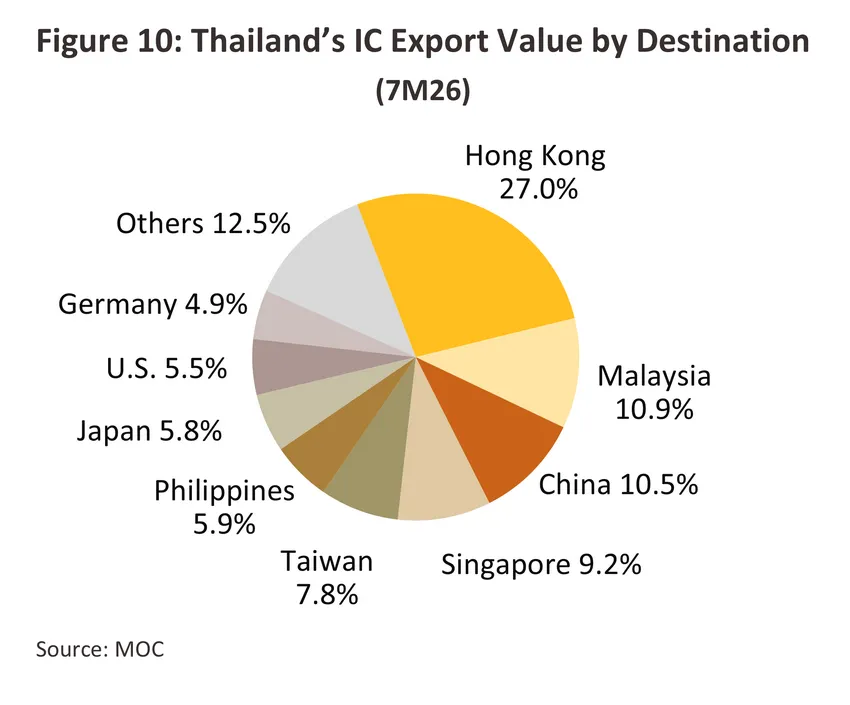
ในช่วง 7 เดือนแรกของปี 2569 มูลค่าการส่งออกของสินค้า IC ของไทยเพิ่มขึ้น 15.1% YoY โดยมีมูลค่า 7.5 พันล้านดอลลาร์สหรัฐ (ภาพที่ 8) สอดคล้องกับข้อมูลยอดขายเซมิคอนดักเตอร์ทั่วโลกในช่วง 6 เดือนแรกของปี 2569 ที่เติบโต 102.3% YoY โดย WSTS ประมาณการว่ายอดขาย IC ทั่วโลกทั้งปี 2569 จะขยายตัวถึง 108.1% (ภาพที่ 9) โดยตลาดส่งออก IC หลักของไทย 3 อันดับแรก ได้แก่ ฮ่องกง มาเลเซีย และจีน ตามลำดับ (ภาพที่ 10) ซึ่งมูลค่าการส่งออกสินค้า IC ที่เพิ่มขึ้นเป็นผลจากปัจจัยหนุน ได้แก่
-
การเติบโตของยอดขายเครื่องใช้ไฟฟ้าและอุปกรณ์สารสนเทศทั่วโลก มีปัจจัยหนุนจากการเข้าสู่รอบใหม่ของการเปลี่ยนเครื่องใช้ไฟฟ้า โทรศัพท์มือถือ และ Notebook/PC ประกอบกับการเปิดตัวอุปกรณ์รุ่นใหม่ที่สามารถรองรับเทคโนโลยี AI ได้อย่างมีประสิทธิภาพมากขึ้น อย่างไรก็ตาม มีปัจจัยกดดันจากยอดขายโทรศัพท์มือถือที่มีแนวโน้มหดตัวในปี 2569 เนื่องจากชิปประเภท Memory มีราคาสูงขึ้นและขาดแคลน ส่งผลให้ราคาขายโดยเฉลี่ยของโทรศัพท์มือถือทั่วโลกอาจเพิ่มขึ้นกว่า 20.7% ขณะที่กำลังซื้อทั่วโลกมีทิศทางอ่อนแอลงจากภาวะเศรษฐกิจที่ชะลอตัวและค่าครองชีพที่สูงขึ้น ส่วนหนึ่งจากผลกระทบของสงครามตะวันออกกลาง โดยยอดขายโทรศัพท์โดยรวมทั้งโลกใน 3 เดือนแรกของปี 2569 หดตัว -4.2% YoY และคาดว่าทั้งปี 2569 จะหดตัว -13.9%8/
-
การลงทุนที่เพิ่มขึ้นในอุตสาหกรรมดาต้าเซ็นเตอร์ เพื่อรองรับการประมวลผลของ Generative AI ทำให้มีความต้องการใช้ชิปขั้นสูงประเภท Logic และ Memory เพิ่มขึ้นอย่างมาก แม้ไทยจะไม่ได้ผลิตชิปประเภทนี้โดยตรงแต่ไทยได้ประโยชน์ทางอ้อมจากการส่งออกชิปประเภทอื่นๆ ที่จำเป็นในดาต้าเซ็นเตอร์ โดย Gartner คาดว่ามูลค่าการลงทุนในโครงสร้างพื้นฐานที่เกี่ยวข้องกับ AI ทั่วโลกในปี 2569 จะอยู่ที่ 2.59 ล้านล้านดอลลาร์สหรัฐ หรือเพิ่มขึ้น 47.0%9/ ขณะที่มูลค่าการลงทุนด้านไอทีในดาต้าเซ็นเตอร์ทั่วโลกจะอยู่ที่ 822 พันล้านดอลลาร์สหรัฐ หรือเพิ่มขึ้น 62.5%
-
การผลิตรถยนต์ไฟฟ้าทั่วโลกที่เพิ่มขึ้นอย่างต่อเนื่อง ตามนโยบายขับเคลื่อนการใช้ EV เพื่อบรรลุเป้าหมายการลดการปล่อยก๊าซคาร์บอนในภาคขนส่งทั่วโลก โดยยอดขายรถยนต์ BEV (Battery Electric Vehicle) ทั่วโลกในช่วง 6 เดือนแรกของปี 2569 อยู่ที่ 7.6 ล้านคัน ขยายตัว 19.2% YoY ซึ่งรถยนต์ประเภทนี้ใช้จำนวนและมูลค่าชิปในการผลิตมากกว่ารถยนต์เครื่องยนต์สันดาปภายใน โดยเฉพาะชิปประเภท Power semiconductor, Logic และเซนเซอร์ต่างๆ
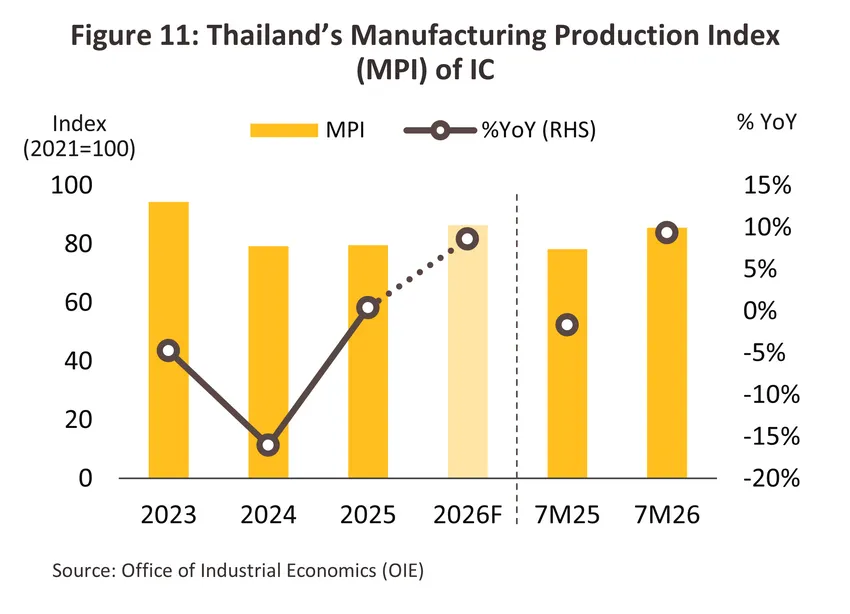
ดัชนีการผลิตภาคอุตสาหกรรม (MPI) หมวดสินค้า IC ของไทยขยายตัว 9.3% YoY ในช่วง 7 เดือนแรกปี 2569 (ภาพที่ 11) จากการผลิตเพื่อสะสมสต็อก (Restocking) โดยดัชนีสินค้าคงคลังหดตัว -8.1% YoY ในช่วงเดียวกัน นอกจากนี้ยังได้รับแรงหนุนจากการส่งออกที่ขยายตัวตามความต้องการสินค้าอิเล็กทรอนิกส์ในตลาดโลก โดยเฉพาะกลุ่มที่เกี่ยวข้องกับเทคโนโลยีดิจิทัลและการประมวลผลข้อมูล
ในช่วงเดียวกัน ไทยมีการนำเข้า IC เพิ่มขึ้นมาก โดยเฉพาะจากไต้หวันและเกาหลีใต้ที่ขยายตัวกว่า 279.9% YoY และ 196.7% YoY ตามลำดับ จากความต้องการใช้งานชิปประเภท Logic และ Memory ที่เพิ่มขึ้น ตามการขยายตัวอย่างต่อเนื่องของการลงทุนในอุตสาหกรรมดาต้าเซ็นเตอร์และการนำเข้ามาผลิตตามความต้องการส่งออกที่เพิ่มขึ้น
อุตสาหกรรมฮาร์ดดิสก์ไดรฟ์ (Hard Disk Drive: HDD)
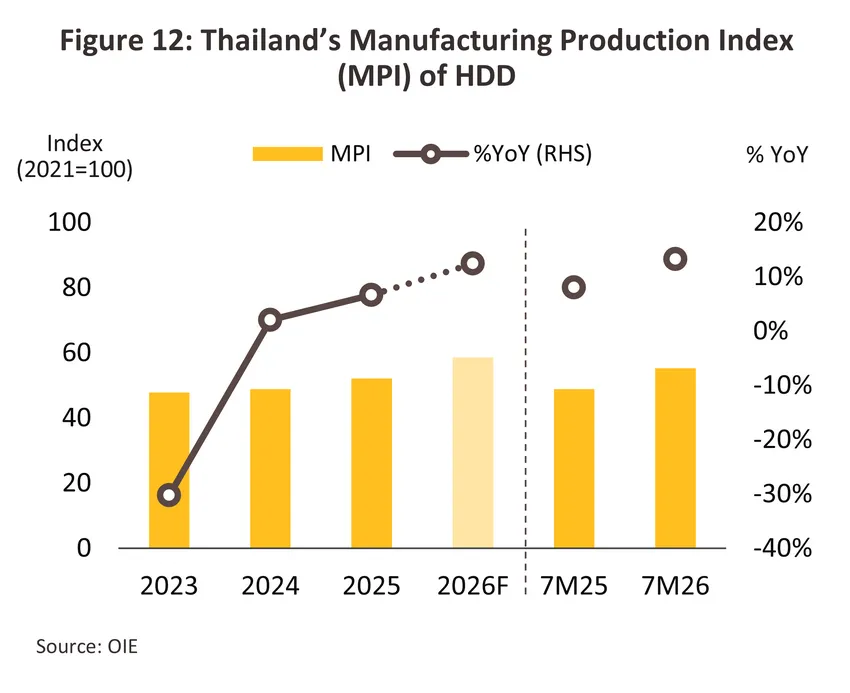
ดัชนีการผลิตของ HDD ในช่วง 7 เดือนแรกปี 2569 เพิ่มขึ้น 13.2% YoY (ภาพที่ 12) สอดคล้องกับมูลค่าการส่งออกในช่วงเดียวกันที่เพิ่มขึ้น 19.6% YoY อยู่ที่ 8.3 พันล้านดอลลาร์สหรัฐ (ภาพที่ 13) โดยตลาดส่งออกหลักสำหรับ HDD ของไทย 3 อันดับแรก ได้แก่ สหรัฐฯ จีน และฮ่องกง ตามลำดับ (ภาพที่ 14) ปัจจัยหลักที่หนุนการฟื้นตัวของการผลิต HDD ในช่วงที่ผ่านมา ได้แก่
-
การเติบโตต่อเนื่องของธุรกิจดาต้าเซ็นเตอร์และคลาวด์ โดยได้รับแรงหนุนหลักจากการพัฒนาเทคโนโลยี AI ที่จำเป็นต้องใช้หน่วยความจุขนาดใหญ่ในการจัดเก็บข้อมูลปริมาณมหาศาล ประกอบกับการที่ภาคธุรกิจปรับตัวเข้าสู่การดำเนินงานบนโครงสร้างพื้นฐานด้านไอทีผ่านระบบคลาวด์มากขึ้น ทั้งนี้ ในปี 2569 คาดว่าความต้องการความจุจัดเก็บข้อมูลที่เกิดจากการสร้างโครงสร้างพื้นฐานด้าน AI จะเพิ่มขึ้นราว 363 เอกซะไบต์ หรือคิดเป็นประมาณ 18% ของยอดจัดส่ง HDD ทั้งหมด10/ สอดคล้องกับรายงานสถานการณ์ตลาดของWestern Digital ผู้ผลิต HDD รายใหญ่ของโลก ที่เปิดเผยว่ายอดจอง HDD เพิ่มขึ้นเต็มกำลังการผลิตในปี 2569 เป็นผลจากการก่อสร้างดาต้าเซ็นเตอร์ที่ขยายตัวอย่างมากโดยเฉพาะในสหรัฐอเมริกา11/ หนุนให้ความต้องการ HDD ทั่วโลกกำลังเพิ่มขึ้นอย่างมีนัยสำคัญ
-
ข้อได้เปรียบในด้านขนาดความจุและต้นทุนต่อหน่วย ปัจจุบันราคาเฉลี่ยของ HDD ความจุสูงอยู่ที่ราว 15 ดอลลาร์สหรัฐต่อความจุ 1 เทราไบต์ ซึ่งต่ำกว่าราคาเฉลี่ยของ NAND flash memory (หน่วยความจำแฟลชสำหรับ SSD) ที่ 262 ดอลลาร์สหรัฐต่อความจุ 1 เทราไบต์ (Bloomberg Intelligence) หรือคิดเป็นส่วนต่างราคากว่า 17 เท่า (เพิ่มขึ้นจาก 7 เท่าในปี 2568) โดยราคา NAND ปรับตัวสูงขึ้นจากภาวะกำลังการผลิตที่ยังคงตึงตัว ซึ่งคาดว่าภาวะตึงตัวจะยังคงเกิดขึ้นต่อเนื่องไปจนถึงช่วงปลายปี 2570 ส่งผลให้ HDD ยังคงรักษาความได้เปรียบด้านต้นทุนไว้ได้ นอกจากนี้ ผู้ผลิต HDD ยังคงลงทุนพัฒนาเทคโนโลยีอย่างต่อเนื่อง เพื่อผลิต HDD รุ่นใหม่ที่มีความจุในการจัดเก็บข้อมูลสูงขึ้นและบันทึกข้อมูลได้รวดเร็วขึ้น ทำให้ HDD ยังคงได้รับความนิยมสูงในธุรกิจดาต้าเซ็นเตอร์ทั่วโลก โดย Bloomberg Intelligence ประเมินว่า ความต้องการใช้ HDD ทั่วโลกจะเพิ่มขึ้นถึง 31.0% ในปี 2569 ทั้งนี้ ดาต้าเซ็นเตอร์ที่รองรับการประมวลผลด้าน AI มีความต้องการความจุในการจัดเก็บข้อมูลต่อกำลังการผลิต 1 กิกะวัตต์ อยู่ที่ราว 60–70 เอกซะไบต์ แบ่งเป็น SSD ที่ 10–20 เอกซะไบต์ และ HDD ที่ 40–60 เอกซะไบต์ (Solidigm) สะท้อนว่า HDD ยังคงเป็นองค์ประกอบสำคัญในการก่อสร้างดาต้าเซ็นเตอร์ที่รองรับการประมวลผลด้าน AI
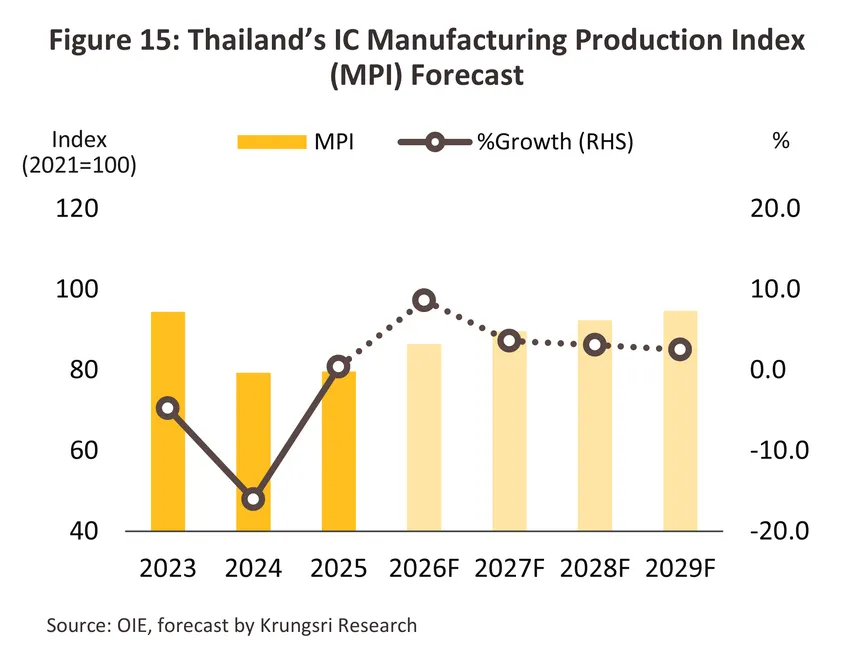
ในช่วงที่เหลือของปี อุตสาหกรรมอิเล็กทรอนิกส์ของไทยน่าจะยังคงได้รับอานิสงส์จากปัจจัยข้างต้น โดยเฉพาะการลงทุนต่อเนื่องในธุรกิจดาต้าเซ็นเตอร์และ AI ทั่วโลก การผลิตยานยนต์ EV รอบการเปลี่ยนเครื่องใช้ไฟฟ้า อุปกรณ์สารสนเทศ ทำให้การส่งออกอุปกรณ์อิเล็กทรอนิกส์ของไทยมีทิศทางขยายตัว โดยคาดว่าในปี 2569 มูลค่าส่งออก IC จะเพิ่มขึ้น 14.2-15.2% สอดคล้องกับปริมาณการผลิตที่จะขยายตัว 8.1-9.1% ขณะที่ ปริมาณการผลิตและมูลค่าส่งออก HDD โดยรวมจะเพิ่มขึ้น 11.9-12.9% และ 16.1-17.1% ตามลำดับ
แนวโน้มอุตสาหกรรม
อุตสาหกรรมแผงวงจรรวม (Integrated Circuit: IC)
ในปี 2570-2572 คาดว่าดัชนีการผลิต IC จะขยายตัว 2.6-3.6% ต่อปี (ภาพที่ 15) ขณะที่มูลค่าส่งออก IC คาดว่าจะเติบโต 4.6-5.6% ต่อปี (ภาพที่ 16) โดยมีปัจจัยหนุนจาก
-
การขยายตัวของอุตสาหกรรมดาต้าเซ็นเตอร์และ AI ทั่วโลก แม้ไทยจะยังไม่ได้รับประโยชน์โดยตรงมากนัก เนื่องจากยังไม่สามารถผลิตชิปประมวลผลขั้นสูงที่ใช้สำหรับการพัฒนาและฝึกโมเดล AI ได้เอง เช่น GPU และหน่วยความจำแบนด์วิดท์สูง (HBM) แต่ไทยได้รับประโยชน์ทางอ้อมในฐานะฐานผลิตและประกอบชิ้นส่วนประเภทอื่นที่จำเป็นต่อการทำงานของดาต้าเซ็นเตอร์ โดยเฉพาะชิป Analog และ Power Management ที่ผลิตบนเทคโนโลยี mature node ซึ่งไทยมีศักยภาพในการผลิต ทั้งนี้ SIA ร่วมกับ Deloitte ประเมินว่า มูลค่าตลาดดาต้าเซ็นเตอร์โลกที่ใช้ประมวลผล AI จะเติบโตกว่า 88.8% ต่อปี ในช่วง 2565-257112/ ขณะที่โครงการดาต้าเซ็นเตอร์ในไทยที่ได้รับอนุมัติส่งเสริมการลงทุนระหว่างปี 2567 – มีนาคม 2569 มีจำนวน 42 โครงการ คิดเป็นกำลังประมวลผล (IT Load) รวม 3,400 เมกะวัตต์ มูลค่าเงินลงทุนรวมกว่า 750,000 ล้านบาท สะท้อนว่าการขยายตัวของอุตสาหกรรมดาต้าเซ็นเตอร์ทั้งในไทยและทั่วโลกเพื่อรองรับการประมวลผลด้าน AI และคลาวด์ จะเป็นแรงส่งหลักที่จะหนุนให้การส่งออกและการผลิต IC ของไทยเติบโตต่อเนื่องในระยะข้างหน้า
-
การขยายตัวของการผลิตยานยนต์ไฟฟ้าทั้งในระดับโลกและในประเทศ รถยนต์ไฟฟ้ามีปริมาณการใช้ชิปต่อคันสูงกว่ารถยนต์สันดาป โดยเฉพาะ 3 ระบบหลัก ได้แก่ ระบบจัดการพลังงาน ระบบช่วยขับขี่และขับขี่อัตโนมัติ (ADAS) และระบบสาระบันเทิง (Infotainment) ส่งผลให้มูลค่าชิปต่อคันมีแนวโน้มเพิ่มขึ้นต่อเนื่องตามการเปลี่ยนผ่านสู่ยานยนต์ไฟฟ้า โดย Bloomberg Intelligence คาดว่า ยอดขายรถยนต์ BEV ทั่วโลกจะเติบโตเฉลี่ย 11% (CAGR) ในช่วงปี 2569–2572 โดยยอดผลิตรถยนต์ BEV ในไทยมีแนวโน้มขยายตัวได้ในอัตราที่สูงกว่าค่าเฉลี่ยของโลก เนื่องจากผู้ผลิตต้องดำเนินการผลิตชดเชยในอัตรา 2–3 เท่าของยอดนำเข้ามาจำหน่ายในช่วงก่อนหน้า ภายในปี 2569–2570 ตามเงื่อนไขมาตรการส่งเสริมของภาครัฐ ซึ่งคาดว่าจะหนุนปริมาณการผลิตรถยนต์นั่ง BEV ให้ยังคงเพิ่มขึ้นในอัตราเร่งในช่วงปี 2569–257013/ การเติบโตของทั้งอุปสงค์ปลายทางในระดับโลกและฐานการผลิตในประเทศจึงเป็นแรงส่งสำคัญต่อความต้องการชิปยานยนต์ที่ไทยมีศักยภาพในการผลิต
-
การขยายตัวของห่วงโซ่อุปทานที่เกี่ยวข้องภายในประเทศ จากการส่งเสริมการลงทุนที่เพิ่มขึ้นในช่วงที่ผ่านมา ครอบคลุมหลายอุตสาหกรรมที่เกี่ยวข้องตั้งแต่ต้นน้ำจนถึงปลายน้ำ อาทิ ดาต้าเซ็นเตอร์ วัตถุดิบและการผลิต PCB การผลิต HDD ตลอดจนการผลิตเครื่องใช้ไฟฟ้าและอิเล็กทรอนิกส์อัจฉริยะ ซึ่งล้วนสร้างอุปสงค์ต่อแผงวงจรรวมที่ผลิตในประเทศ โดย BOI ได้ออกมาตรการส่งเสริมการใช้ชิ้นส่วนในประเทศ (Local content) มากขึ้น โดยเฉพาะในอุตสาหกรรมดาต้าเซ็นเตอร์ ควบคู่กับการส่งเสริมการเชื่อมโยงห่วงโซ่อุปทานภายในประเทศ ซึ่งจะช่วยให้ผู้ผลิตในประเทศได้รับอานิสงส์เพิ่มขึ้น นอกจากนี้ ภาครัฐยังมีนโยบายเสริมศักยภาพของอุตสาหกรรมเซมิคอนดักเตอร์ของไทยในเชิงโครงสร้าง ผ่านการจัดตั้งคณะกรรมการนโยบายอุตสาหกรรมเซมิคอนดักเตอร์และอิเล็กทรอนิกส์ขั้นสูงแห่งชาติ ซึ่งตั้งเป้าหมายในการดึงดูดการลงทุนในอุตสาหกรรมนี้รวม 2.5 ล้านล้านบาท พัฒนาบุคลากรทักษะสูง และผลักดันให้เกิดการพัฒนาชิป Made in Thailand ภายในปี 2593 โดยเน้นส่งเสริมการผลิต 5 กลุ่มเซมิคอนดักเตอร์ที่ไทยมีฐานอุตสาหกรรมรองรับและมีศักยภาพสูงในการต่อยอด ได้แก่ Power, Sensor, Photonics, Analog และ Discrete ซึ่งล้วนอยู่ในกลุ่ม mature node หรือชิปที่ใช้เทคโนโลยีการผลิตที่เป็นที่ยอมรับแล้วและมีการซื้อขายในวงกว้างในตลาดโลก ซึ่งคาดว่าจะเป็นการต่อยอดจากขีดความสามารถที่ไทยมีอยู่เดิมและช่วยยกระดับความสามารถในการแข่งขันของไทยในเวทีโลกได้ดีขึ้น
อย่างไรก็ตาม การผลิตและส่งออก IC ของไทยอาจเผชิญปัจจัยความเสี่ยงที่จำกัดอัตราการเติบโต ได้แก่
1) ความไม่แน่นอนของมาตรการทางภาษีสหรัฐฯ แม้มาตรา 301 กรณีแรงงานบังคับ (forced labor) อาจส่งผลต่อไทยไม่มากนัก เนื่องจากคู่ค้าหลักของสหรัฐฯ ที่เป็นคู่แข่งของไทยต่างก็เผชิญมาตรการทางภาษีในระดับใกล้เคียงกัน แต่การสอบสวนกรณีกำลังการผลิตส่วนเกินเชิงโครงสร้าง (structural excess capacity) ซึ่งสหรัฐฯ เริ่มดำเนินการในเดือนมีนาคม 2569 และยังอยู่ระหว่างการพิจารณา ครอบคลุมไทยและประเทศคู่ค้าบางกลุ่ม หากนำไปสู่การกำหนดมาตรการที่แตกต่างกันตามประเทศหรือสินค้า และไทยอยู่ในฐานะที่เสียเปรียบ อาจเพิ่มต้นทุนและลดความสามารถในการแข่งขันของสินค้าอิเล็กทรอนิกส์ไทยในตลาดสหรัฐฯ
2) ความตึงเครียดทางภูมิรัฐศาสตร์ในตะวันออกกลางอาจกระทบห่วงโซ่อุปทานการผลิตชิป หากมีการปิดช่องแคบฮอร์มุซเป็นเวลานาน ซึ่งจะส่งผลต่อต้นทุนวัตถุดิบและสารเคมีบริสุทธิ์ที่ใช้ในกระบวนการผลิต
3) แนวโน้มการแข่งขันในตลาดโลกที่รุนแรงขึ้น จากการที่คู่แข่งในอาเซียนเร่งลงทุนและยกระดับขีดความสามารถด้านเซมิคอนดักเตอร์อย่างต่อเนื่อง
อุตสาหกรรมฮาร์ดดิสก์ไดรฟ์ (Hard Disk Drive: HDD)
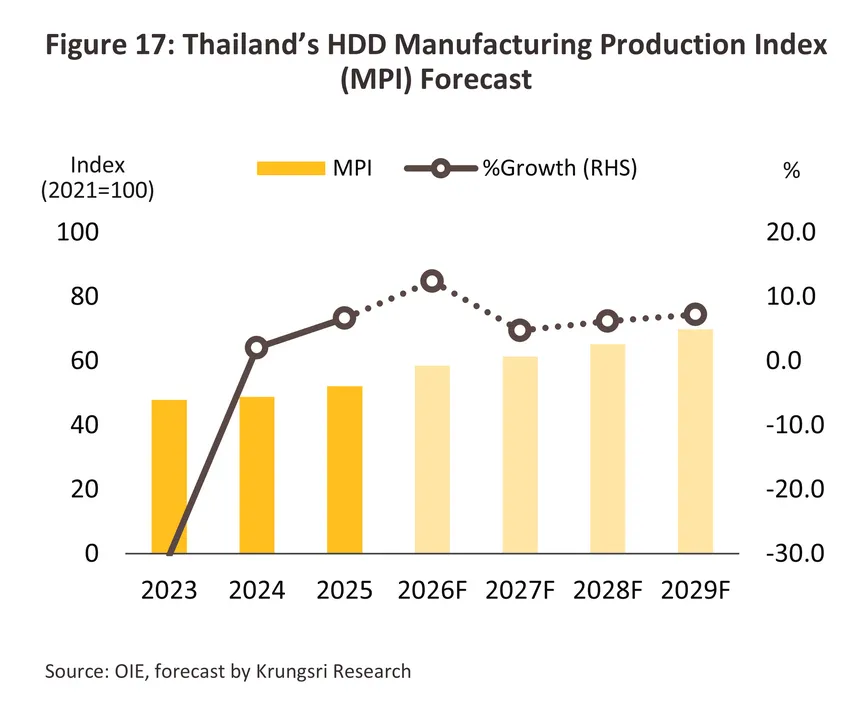
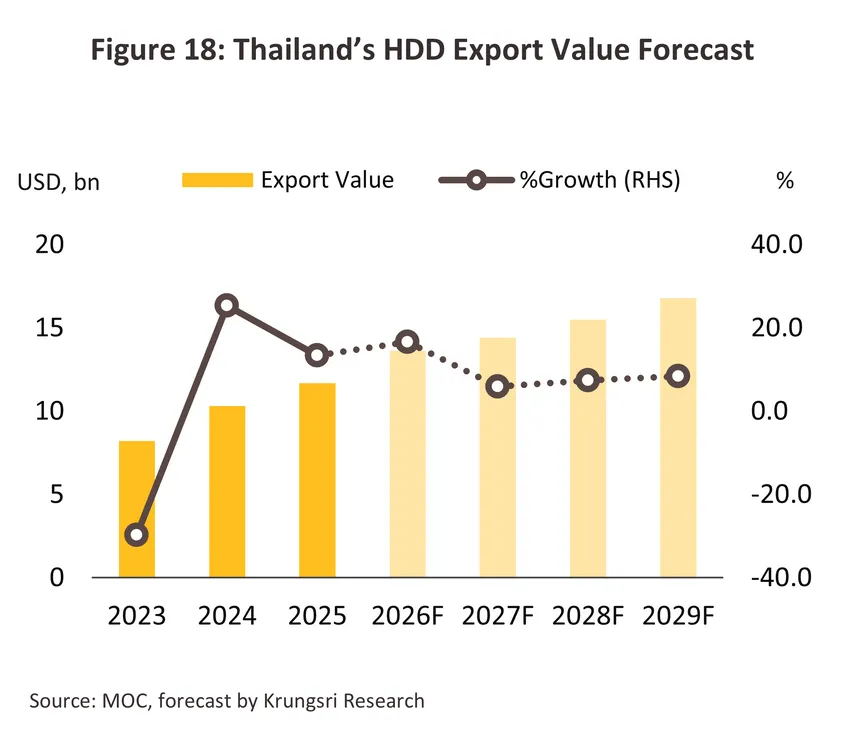
ในช่วงปี 2570-2572 คาดว่าการผลิต HDD จะเพิ่มขึ้นเฉลี่ย 5.5-6.5% ต่อปี (ภาพที่ 17) สอดคล้องกับมูลค่าส่งออกที่คาดว่าจะขยายตัว 6.7-7.7% ต่อปี (ภาพที่ 18) จากปัจจัยหนุน ได้แก่
-
การขยายตัวต่อเนื่องของธุรกิจดาต้าเซ็นเตอร์และคลาวด์ทั่วโลก โดยมีแรงหนุนจากการใช้งาน AI ที่เพิ่มขึ้น ส่งผลให้ความต้องการพื้นที่จัดเก็บข้อมูลปรับตัวสูงขึ้นตามไปด้วย โดยเฉพาะการนำโมเดล AI มาใช้งานจริง (Inference) ซึ่งเป็นปัจจัยหนุนอุปสงค์ HDD ในเชิงโครงสร้าง เนื่องจากกระบวนการทำงานแต่ละครั้งจะสร้างข้อมูลใหม่ที่ต้องจัดเก็บในระยะยาว ทั้งประวัติการใช้งาน ข้อมูลเพื่อการกำกับดูแล และข้อมูลสำหรับฝึกโมเดลรุ่นถัดไป ประกอบกับในยุค AI ข้อมูลจะไม่ถูกลบทิ้งเนื่องจากยังมีมูลค่าต่อการพัฒนาโมเดลในอนาคต ซึ่งแตกต่างจากอดีตที่มีการลบข้อมูลที่ผ่านมานานแล้วเพื่อควบคุมต้นทุนด้านพื้นที่จัดเก็บที่มีอยู่อย่างจำกัด นอกจากนี้ อุปสงค์ของ HDD ยังมีลักษณะสะสมต่อเนื่องตามปริมาณการใช้งาน แม้การก่อสร้างดาต้าเซ็นเตอร์แห่งใหม่จะชะลอลง แต่ดาต้าเซ็นเตอร์ที่เปิดใช้งานอยู่เดิมก็ยังสร้างข้อมูลและความต้องการจัดเก็บเพิ่มขึ้นอย่างต่อเนื่อง ทำให้อุปสงค์ HDD มีเสถียรภาพและผันผวนน้อยกว่าอุปกรณ์ประมวลผลอย่างชิป ที่เป็นไปตามวัฏจักรการลงทุน จึงมีแนวโน้มที่ HDD ซึ่งเป็นอุปกรณ์จัดเก็บข้อมูลที่มีเสถียรภาพและมีต้นทุนต่อความจุต่ำ จะมีอุปสงค์รองรับเพิ่มขึ้นอย่างต่อเนื่องในระยะข้างหน้า
-
การเติบโตของห่วงโซ่การผลิตที่เกี่ยวข้องในประเทศ โดยเฉพาะในห่วงโซ่การผลิตขั้นปลายน้ำอย่างธุรกิจดาต้าเซ็นเตอร์และบริการดิจิทัลซึ่งมีการขยายการลงทุนในไทยอย่างต่อเนื่อง (ดังที่กล่าวมาในส่วนของแนวโน้มของอุตสาหกรรม IC) ขณะที่ในห่วงโซ่การผลิตขั้นต้นน้ำถึงกลางน้ำ ผู้ผลิต HDD จะได้รับอานิสงส์จากการขยายการลงทุนในกลุ่มชิ้นส่วนอิเล็กทรอนิกส์ที่เป็นปัจจัยการผลิตสำคัญ อาทิ เซมิคอนดักเตอร์และ PCB ที่มีมูลค่าเพิ่มสูงขึ้น ซึ่งจะช่วยรองรับการผลิต HDD ประสิทธิภาพสูง ซึ่งช่วยยกระดับขีดความสามารถในการแข่งขันของอุตสาหกรรม HDD ไทยและสนับสนุนแนวโน้มการส่งออกในระยะข้างหน้า
-
การขยายการลงทุนด้านการผลิต HDD ในช่วงที่ผ่านมา ทั้งการเพิ่มกำลังการผลิตและการพัฒนาเทคโนโลยีให้ HDD มีความจุต่อหน่วยสูงขึ้น รับส่งข้อมูลได้รวดเร็วขึ้น และมีต้นทุนต่อหน่วยลดลง ส่งผลให้ไทยมีศักยภาพในการผลิต HDD ประสิทธิภาพสูงในปริมาณมาก เพื่อรองรับอุปสงค์ HDD ที่มีแนวโน้มเพิ่มขึ้นทั่วโลก ทั้งนี้ ในเดือนมีนาคม 2569 BOI ได้อนุมัติโครงการลงทุนใหม่ของ Western Digital มูลค่าราว 2.3 พันล้านบาท เพื่อจัดตั้งศูนย์วิจัยและพัฒนา (R&D) ในไทย ซึ่งมุ่งเน้นการพัฒนาเทคโนโลยี HAMR (Heat-Assisted Magnetic Recording) สะท้อนถึงบทบาทของไทยในการผลิต HDD ที่มีมูลค่าเพิ่มสูงขึ้นและตอบสนองต่ออุปสงค์โลกได้มากขึ้น
ส่วนแนวโน้มของปัจจัยที่อาจกดดันด้านการผลิตและส่งออก HDD ยังคงมาจากความขัดแย้งในตะวันออกกลางซึ่งอาจเพิ่มต้นทุนโลจิสติกส์ และเกิดภาวะผันผวนต่อห่วงโซ่อุปทานอิเล็กทรอนิกส์โลกเป็นระยะ ตลอดจนความไม่แน่นอนของมาตรการภาษีของสหรัฐฯ ที่อาจส่งผลต่ออุปสงค์ในการนำเข้าของตลาดสหรัฐฯ ปัจจัยเสี่ยงจากภาวะไม่แน่นอนดังกล่าวอาจมีผลให้ผู้ประกอบการบางส่วนที่อยู่ในห่วงโซ่อุปทานอิเล็กทรอนิกส์ชะลอการตัดสินใจลงทุนเพื่อรอความชัดเจน แต่คาดว่าจะเป็นผลกระทบในระยะสั้น มากกว่าการเปลี่ยนแปลงทิศทางการขยายตัวของอุตสาหกรรมในระยะยาว เนื่องจากอุปสงค์ต่อ HDD เพื่อการจัดเก็บข้อมูลขนาดใหญ่ยังมีแนวโน้มเติบโตตามการใช้งาน AI ดาต้าเซ็นเตอร์ และบริการคลาวด์ทั่วโลก
1/ อ้างอิงฐานข้อมูลจากสำนักงานเศรษฐกิจอุตสาหกรรม วิจัยกรุงศรีประเมินว่าสัดส่วนมูลค่าการผลิตเพื่อส่งออกอยู่ที่ราว 75-80%
2/ HS Code: 8471.70
3/ HS Code: 8542
4/ HS Code: 8471 (excluding 8471.70)
5/ HS Code: 8473
6/ HS Code: 8534
7/ HS Code: 8541 (excluding 8541.42-43)
8/ ที่มา: International Data Corporation (IDC) (26 พ.ค. 69)
9/ ที่มา: Gartner (19 พ.ค. 69)
10/ ที่มา: Forbes (30 พ.ค. 69)
11/ ที่มา: Yahoo Finance (30 พ.ค. 69)
12/ ที่มา: SIA (1 มิ.ย. 69)
13/ ที่มา: Krungsri Research (2 ธ.ค. 68)