EXECUTIVE SUMMARY
ในช่วงปี 2570-2572 แนวโน้มปริมาณการจำหน่ายอาหารพร้อมทานในประเทศคาดว่าจะเติบโตโดยเฉลี่ย 2.8-3.8% ต่อปี โดยมีปัจจัยหนุนจาก (1) วิถีชีวิตของผู้บริโภคที่เร่งรีบ ส่งผลให้ความต้องการอาหารพร้อมทานที่สะดวกต่อการจัดเตรียมและเก็บรักษาได้นานเพิ่มขึ้น (2) การพัฒนาผลิตภัณฑ์ใหม่ที่ตอบโจทย์ความต้องการเฉพาะกลุ่ม รวมถึงการขยายสินค้าสู่กลุ่มสินค้าระดับพรีเมียม (3) การเพิ่มขึ้นของสาขาร้านสะดวกซื้อที่ช่วยเพิ่มช่องทางการจำหน่าย และ (4) กำลังซื้อภายในประเทศที่มีแนวโน้มทยอยฟื้นตัวตามทิศทางเศรษฐกิจ อย่างไรก็ตาม ตลาดยังเผชิญแรงกดดันจากกระแสการบริโภคเพื่อสุขภาพที่ผู้บริโภคหันมารับประทานผลิตภัณฑ์ที่ผ่านการแปรรูปน้อย มีโซเดียมต่ำ และมีคุณค่าทางโภชนาการมากขึ้น ขณะที่การแข่งขันจากอาหารปรุงสดและอาหารเพื่อสุขภาพมีแนวโน้มรุนแรงขึ้น นอกจากนี้ ต้นทุนการผลิตที่เพิ่มขึ้น ทั้งจากค่าเชื้อเพลิงและค่าบรรจุภัณฑ์ ซึ่งได้รับผลกระทบจากวิกฤตในตะวันออกกลางที่มีความไม่แน่นอน รวมถึงราคาวัตถุดิบ ซึ่งผันผวนจากการเปลี่ยนแปลงสภาพภูมิอากาศ จะกดดันความสามารถในการทำกำไรของผู้ผลิต
ขณะที่ปริมาณส่งออกคาดว่าจะเติบโตโดยเฉลี่ย 2.4-3.4% ต่อปี โดยจะทยอยฟื้นตัวตามแนวโน้มของภาวะกำลังซื้อในประเทศคู่ค้า และความต้องการอาหารพร้อมทานของผู้บริโภคในเมืองใหญ่ทั่วโลกที่น่าจะกระเตื้องขึ้น รวมถึงโอกาสขยายตลาดส่งออกใหม่ไปยังประเทศที่ไทยมีข้อตกลงทางการค้าเสรี (FTAs) อย่างไรก็ตาม อัตราการเติบโตของการส่งออกอาจถูกจำกัดจาก (1) ความขัดแย้งบริเวณชายแดนไทย-กัมพูชาที่ยืดเยื้อ และกระแสต่อต้านสินค้าไทยที่ยังเกิดขึ้นต่อเนื่อง (2) ปัญหาทางภูมิรัฐศาสตร์ในหลายพื้นที่ของโลกที่ส่งผลต่อต้นทุน ทั้งด้านวัตถุดิบนำเข้าและด้านโลจิสติกส์ (3) มาตรการภาษีนำเข้าของสหรัฐอเมริกา ที่อาจบั่นทอนความต้องการของผู้บริโภคในตลาดสหรัฐฯ (4) กระแสรักสุขภาพที่จะลดทอนความต้องการอาหารแปรรูปและอาหารพร้อมทาน และ (5) ข้อกำหนดด้านโภชนาการและสิ่งแวดล้อมที่เข้มงวดขึ้นและส่งผลต่อต้นทุนด้านกระบวนการผลิต
มุมมองวิจัยกรุงศรี
-
ผู้ผลิตบะหมี่กึ่งสำเร็จรูป: แนวโน้มรายได้ยังคงเติบโตได้ จากจุดแข็งของผลิตภัณฑ์ที่มีราคาเข้าถึงได้ง่ายและสอดคล้องกับความต้องการของกลุ่มผู้บริโภคที่อ่อนไหวต่อราคาในช่วงเศรษฐกิจชะลอตัว ประกอบกับการพัฒนาผลิตภัณฑ์ใหม่ และการดำเนินกลยุทธ์การตลาดเชิงรุกของผู้ประกอบการ ท่ามกลางการแข่งขันในอุตสาหกรรมที่รุนแรง อย่างไรก็ตาม อัตราการเติบโตด้านผลประกอบการอาจถูกจำกัดจาก (1) การปิดด่านชายแดนไทย-กัมพูชาที่อาจยังส่งผลต่อการส่งออกไปกัมพูชา (2) ปัญหาทางภูมิรัฐศาสตร์ในหลายพื้นที่ของโลก ที่ส่งผลต่อต้นทุนการผลิต เช่น ข้าวสาลี และบรรจุภัณฑ์พลาสติก และ (3) มาตรการของภาครัฐและกระแสการลดบริโภคโซเดียม ทำให้ผู้ผลิตต้องปรับสูตรการผลิต ซึ่งมีต้นทุนในการปรับตัว ทั้งด้านการลงทุนวิจัยและพัฒนา การจัดหาวัตถุดิบทดแทน และการปรับปรุงกระบวนการผลิต
-
ผู้ผลิตอาหารสำเร็จรูปแช่เย็นและแช่แข็ง: วิถีชีวิตที่เร่งรีบ การขยายตัวของร้านสะดวกซื้อ และการพัฒนาผลิตภัณฑ์ที่หลากหลาย เพื่อตอบโจทย์ความต้องการเฉพาะกลุ่มช่วยหนุนอุปสงค์ต่ออาหารสำเร็จรูปแช่เย็นและแช่แข็งให้ยังคงเติบโต อย่างไรก็ตาม ปัจจัยท้าทายผลประกอบการทางธุรกิจ ได้แก่ (1) การแข่งขันจากร้านอาหารและบริการส่งอาหารปรุงสดที่มีแนวโน้มรุนแรงขึ้น (2) ต้นทุนบรรจุภัณฑ์พลาสติกที่ยังผันผวนตามราคาเชื้อเพลิง (3) กระแสการลดบริโภคโซเดียม และ (4) มาตรการภาษีนำเข้าของสหรัฐฯ ที่อาจส่งผลต่อการส่งออกไปยังตลาดสหรัฐฯ ซึ่งเป็นตลาดส่งออกที่สำคัญ
-
ผู้ผลิตซีเรียลพร้อมทาน: แนวโน้มรายได้ยังเติบโตต่อเนื่อง จากการขยายช่องทางจำหน่ายผ่านพาณิชย์อิเล็กทรอนิกส์ และการเติบโตในกลุ่มผลิตภัณฑ์ที่เน้นจุดเด่นด้านคุณค่าทางโภชนาการ เช่น โปรตีนสูง ใยอาหารสูง หรือใช้วัตถุดิบจากธรรมชาติ อย่างไรก็ตาม ผลประกอบการอาจถูกกดดันจากราคาธัญพืชที่มีแนวโน้มปรับตัวสูงขึ้นท่ามกลางความเสี่ยงด้านการเปลี่ยนแปลงสภาพภูมิอากาศที่รุนแรง รวมถึงความเสี่ยงจากมาตรการภาษีของสหรัฐฯ ที่อาจกระทบต่อความต้องการนำเข้าของตลาดสหรัฐฯ
-
ผู้ผลิตซุปพร้อมทาน: ตลาดเผชิญแรงกดดันจากกลุ่มผู้บริโภคเป้าหมายที่ยังจำกัดเฉพาะกลุ่ม อีกทั้งต้องแข่งขันกับอาหารปรุงสด รวมถึงอาหารพร้อมทานประเภทอื่น ขณะเดียวกัน กระแสรักสุขภาพและนโยบายลดการบริโภคโซเดียมทั้งในประเทศและต่างประเทศจะกดดันความต้องการของตลาด โดยเฉพาะตลาดส่งออก ทำให้ภาพรวมยังเติบโตได้ยาก นอกจากนี้ ผู้ผลิตยังได้รับผลกระทบจากต้นทุนวัตถุดิบ เช่น น้ำซุป ครีมเทียม เครื่องปรุงรส และต้นทุนบรรจุภัณฑ์ที่ปรับสูงขึ้น
ข้อมูลพื้นฐาน
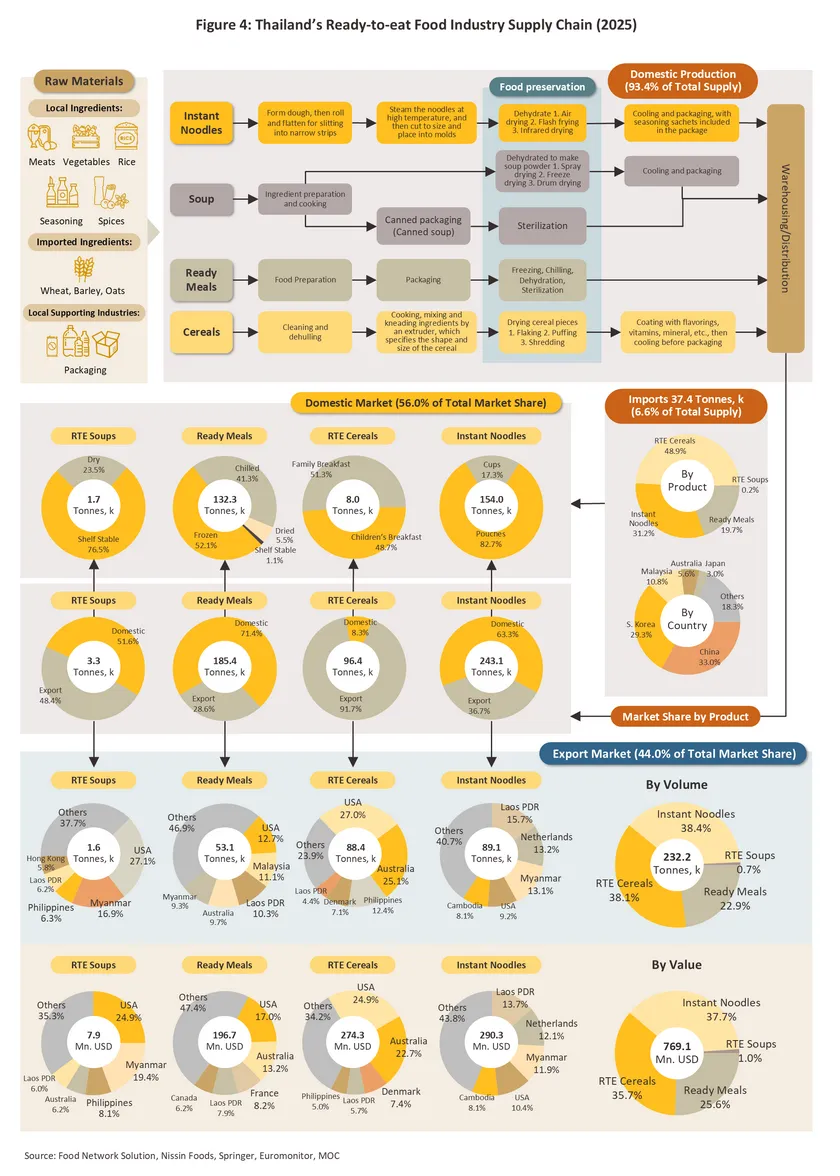
อาหารพร้อมทาน (Ready-to-eat Food) คือ อาหารที่ผ่านการเตรียมหรือปรุงล่วงหน้า และแปรรูปให้อยู่ในรูปแบบที่พร้อมรับประทานได้สะดวก เมื่อจะนำมารับประทานสามารถใช้วิธีผ่านความร้อนเพื่อให้อาหารดูสดใหม่ อีกทั้งยังสะดวกรวดเร็วและง่ายต่อการรับประทาน โดยในปี 2568 อุตสาหกรรมอาหารพร้อมทานมีปริมาณการจำหน่ายในประเทศและส่งออกรวมกัน 528.2 พันตัน และมีมูลค่า 2.5 พันล้านดอลลาร์สหรัฐ แบ่งเป็นปริมาณการจำหน่ายในประเทศ 296.0 พันตัน คิดเป็นสัดส่วน 56.0% ของปริมาณการจำหน่ายในประเทศและส่งออกอาหารพร้อมทานทั้งหมด รวมมูลค่า 1.8 พันล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 69.6% ของมูลค่าการจำหน่ายในประเทศและส่งออกอาหารพร้อมทานทั้งหมด (ภาพที่ 1) โดยอาหารพร้อมทานที่จำหน่ายในประเทศจำแนกเป็น 2 ประเภท ได้แก่
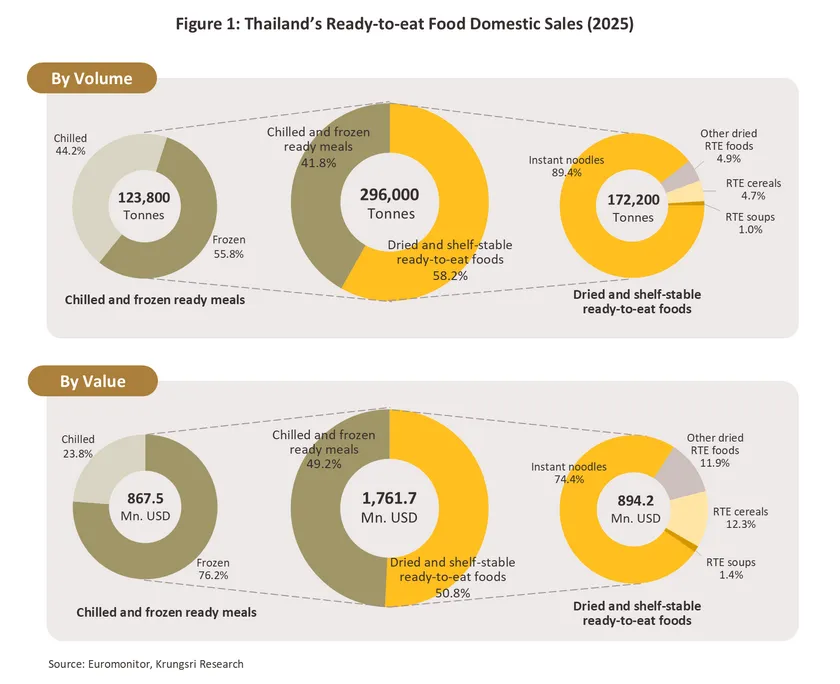
สำหรับปริมาณและมูลค่าการจำหน่ายในประเทศ รวมทั้งผู้ผลิตและผู้จำหน่ายรายสำคัญของอุตสาหกรรมอาหารพร้อมทานของไทยในปี 2568 สามารถจำแนกตามผลิตภัณฑ์ 5/ ได้ดังนี้
-
บะหมี่กึ่งสำเร็จรูป: ปริมาณและมูลค่าการจำหน่ายบะหมี่กึ่งสำเร็จรูปในประเทศอยู่ที่ 154.0 พันตัน และ 665.0 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 63.3% และ 69.6% ของปริมาณและมูลค่าการจำหน่ายและส่งออกบะหมี่กึ่งสำเร็จรูปทั้งหมดของไทย6/ ตามลำดับ เน้นตลาดเป้าหมายที่เป็นผู้บริโภคกลุ่มใหญ่ที่ให้ความสำคัญกับความคุ้มค่า ราคาเข้าถึงได้ และความสะดวกในการบริโภค (Mass market) โดยผู้ผลิตและจำหน่ายบะหมี่กึ่งสำเร็จรูปที่สำคัญประกอบด้วย บมจ. ไทยเพรซิเดนท์ฟูดส์ (แบรนด์มาม่า) บจก. โรงงานผลิตภัณฑ์อาหารไทย (แบรนด์ไวไว) บจก. อายิโนะโมะโต๊ะ (ประเทศไทย) (แบรนด์ยำยำ) บจก. ซัมยัง ฟู้ดส์ (แบรนด์ซัมยัง) บจก. นงชิม (แบรนด์นงชิม) และ บจก. นิสชิน ฟูดส์ (ไทยแลนด์) (แบรนด์นิสชิน) ผู้ผลิตกลุ่มนี้มีส่วนแบ่งตลาดรวมกันมากกว่า 95.5% ของมูลค่าตลาดบะหมี่กึ่งสำเร็จรูปของไทย
-
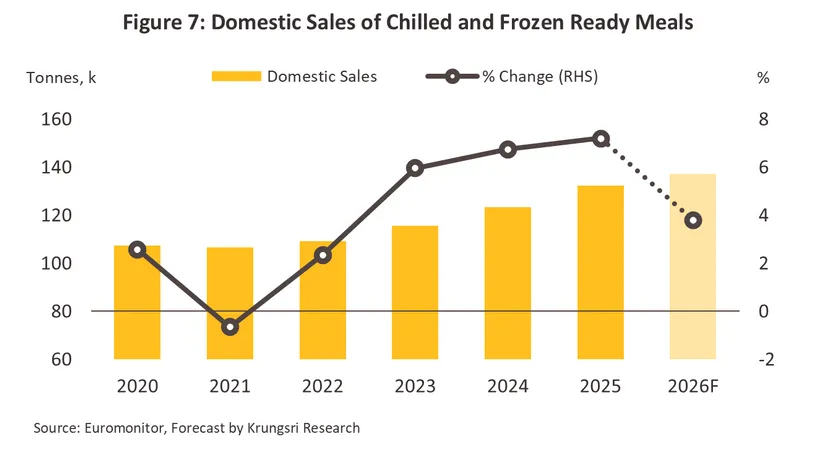
อาหารสำเร็จรูปแช่เย็นและแช่แข็ง: ปริมาณและมูลค่าการจำหน่ายอาหารสำเร็จรูปแช่เย็นและแช่แข็งในประเทศอยู่ที่ 132.3 พันตัน และ 974.2 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 71.4% และ 83.2% ของปริมาณและมูลค่าการจำหน่ายและส่งออกอาหารสำเร็จรูปแช่เย็นและแช่แข็งทั้งหมดของไทย6/ ตามลำดับ เน้นรองรับตลาดกลุ่มผู้บริโภคในเขตเมืองและกลุ่มวัยทำงานที่มีวิถีชีวิตเร่งรีบ และต้องการอาหารที่สะดวกพร้อมคุณภาพใกล้เคียงอาหารปรุงสด โดยผู้ผลิตและผู้จำหน่ายอาหารสำเร็จรูปที่สำคัญประกอบด้วย เครือเจริญโภคภัณฑ์ (แบรนด์อีซี่โก เซเว่นเฟรช อีซี่ช้อยส์ ซีพี เจด ดราก้อน) บมจ. สุรพลฟู้ดส์ (แบรนด์สุรพลฟู้ดส์) กลุ่มยูนิลีเวอร์ ประเทศไทย (แบรนด์คนอร์) บมจ. เอส แอนด์ พี ซินดิเคท (แบรนด์ควิกมีล) และ บมจ. ไทย อกริ ฟู้ดส์ (แบรนด์ลิตเติ้ลเชฟ) ผู้ผลิตกลุ่มนี้มีส่วนแบ่งตลาดรวมกันมากกว่า 84.9% ของมูลค่าตลาดอาหารสำเร็จรูปแช่เย็นและแช่แข็งของไทย โดยผู้นำตลาดส่วนใหญ่มีช่องทางจำหน่ายในเครือของตัวเองทำให้เข้าถึงผู้บริโภคได้ง่าย พร้อมความได้เปรียบจากการประหยัดต่อขนาด (Economies of scale) ทำให้สามารถจำหน่ายในราคาที่ใกล้เคียงกับอาหารทั่วไปตามท้องตลาด รวมถึงมีโปรโมชันต่างๆ เพื่อดึงดูดผู้บริโภค
-
ซีเรียลพร้อมทาน: ปริมาณและมูลค่าการจำหน่ายซีเรียลพร้อมทานในประเทศอยู่ที่ 8.0 พันตัน และ 110.0 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 8.3% และ 28.6% ของปริมาณและมูลค่าการจำหน่ายและส่งออกซีเรียลพร้อมทานทั้งหมดของไทย6/ ตามลำดับ เน้นตลาดกลุ่มผู้บริโภคที่ใส่ใจสุขภาพ รวมถึงผู้บริโภคที่ต้องการอาหารเช้าหรืออาหารว่างที่มีคุณค่าทางโภชนาการ โดยผู้ผลิตและผู้จำหน่ายซีเรียลพร้อมทานที่สำคัญประกอบด้วย บจก. บรันช์ไทม์ (แบรนด์ไดมอนด์ เกรนส์) บจก. เนสท์เล่ (ประเทศไทย) (แบรนด์โกโก้ครั้นช์ ฟิตเนสส์ ไมโล และฮันนี่สตาร์ส) บจก. เคลลาโนวา (ประเทศไทย) (แบรนด์เคลล็อกส์) และ บจก. ยูโรเปี้ยน สแนค ฟู้ด (แบรนด์คอปป) ผู้ผลิตกลุ่มนี้มีส่วนแบ่งตลาดรวมกันมากกว่า 77.6% ของมูลค่าตลาดซีเรียลพร้อมทานของไทย โดยผลิตภัณฑ์ซีเรียลพร้อมทานส่วนใหญ่ทำมาจากวัตถุดิบหลากหลาย เช่น ข้าวโพด (Cornflakes) ข้าวสาลี (Wheat flakes) ข้าวโอ๊ต (Oatmeal) ข้าว (Rice Cereal) กราโนล่า (Granola)
-
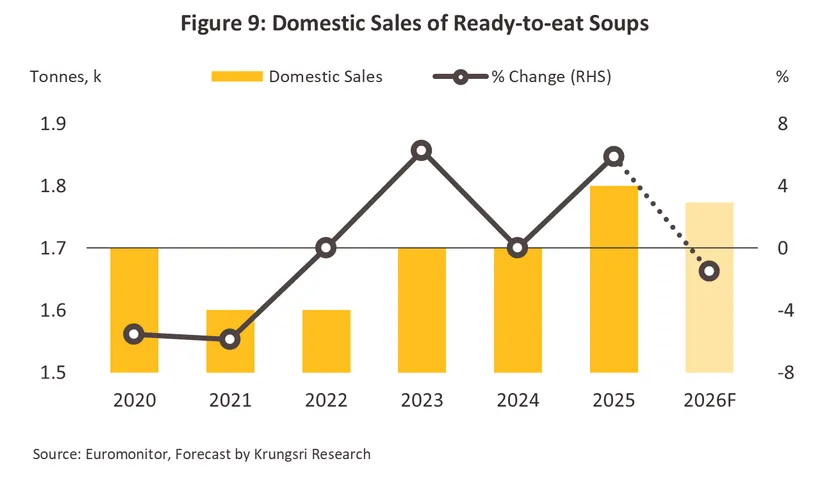
ซุปพร้อมทาน: ปริมาณและมูลค่าการจำหน่ายซุปพร้อมทานในประเทศอยู่ที่ 1.7 พันตัน และ 12.5 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 51.6% และ 61.4% ของปริมาณและมูลค่าการจำหน่ายและส่งออกซุปพร้อมทานทั้งหมดของไทย6/ ตามลำดับ เน้นตลาดเฉพาะกลุ่มที่มีกำลังซื้อและต้องการความสะดวกและผลิตภัณฑ์ที่มีลักษณะเฉพาะ ตลอดจนผู้บริโภคที่นิยมอาหารสไตล์ตะวันตก โดยผู้ผลิตและผู้จำหน่ายซุปพร้อมทานที่สำคัญประกอบด้วย บจก. ซีโน-แปซิฟิค เทรดดิ้ง (ประเทศไทย) (แบรนด์แคมป์เบลล์) บจก. จิมสกรุ๊ป (แบรนด์เลดี้แอนนา) และ บจก. ริเวอร์แคว อินเตอร์เนชั่นแนล อุตสาหกรรมอาหาร (แบรนด์ริเวอร์แคว) ผู้ผลิตกลุ่มนี้มีส่วนแบ่งตลาดรวมกันมากกว่า 53.2% ของมูลค่าตลาดซุปพร้อมทานทั้งหมดของไทย
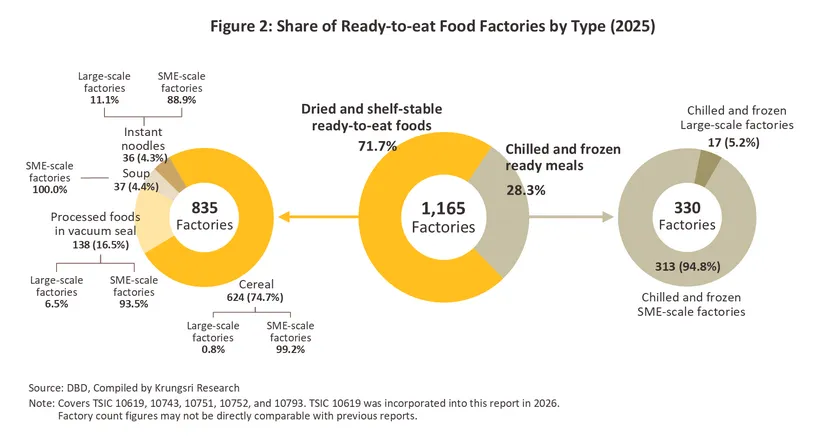
ในปี 2568 อุตสาหกรรมอาหารพร้อมทาน7/ ในไทยมีผู้ประกอบการที่จดทะเบียนกับกรมพัฒนาธุรกิจการค้าและยังดำเนินการอยู่จำนวน 1,165 แห่ง ส่วนใหญ่เป็นโรงงานขนาดกลาง-เล็ก (SMEs) 1,130 แห่ง ที่เหลือ 35 แห่งเป็นโรงงานขนาดใหญ่ เมื่อพิจารณาตามประเภทธุรกิจพบว่า (1) โรงงานผลิตอาหารพร้อมทานแบบแห้งและแบบเก็บรักษาได้นาน (Dried and shelf-stable ready-to-eat foods) มีจำนวน 835 แห่ง คิดเป็นสัดส่วน 71.7% ของจำนวนผู้ผลิตอาหารพร้อมทานทั้งหมด โดยโรงงานผลิตอาหารพร้อมทานแบบแห้งและแบบเก็บรักษาได้นานเป็นโรงงานขนาดกลาง-เล็ก (SMEs) 817 แห่ง และโรงงานขนาดใหญ่ 18 แห่ง โดยจำแนกตามประเภทผลิตภัณฑ์ได้เป็นผู้ผลิตผลิตภัณฑ์อื่นๆ จากเมล็ดธัญพืช 624 แห่ง ผู้ผลิตอาหารปรุงสำเร็จบรรจุในภาชนะปิดสนิทโดยวิธีสุญญากาศจำนวน 138 แห่ง ตามด้วยผู้ผลิตน้ำซุปและอาหารพิเศษ 37 แห่ง และผู้ผลิตอาหารจำพวกแป้งชนิดสำเร็จรูปและกึ่งสำเร็จรูป 36 แห่ง และ (2) โรงงานผลิตอาหารสำเร็จรูปแช่เย็นและแช่แข็ง (Chilled and frozen ready meals) 330 แห่ง คิดเป็นสัดส่วน 28.3% ของจำนวนผู้ผลิตอาหารพร้อมทานทั้งหมด โดยโรงงานผลิตอาหารสำเร็จรูปแช่เย็น-แช่แข็งเป็นโรงงานขนาดกลาง-เล็ก (SMEs) 313 แห่ง และโรงงานขนาดใหญ่ 17 แห่ง (ภาพที่ 2)
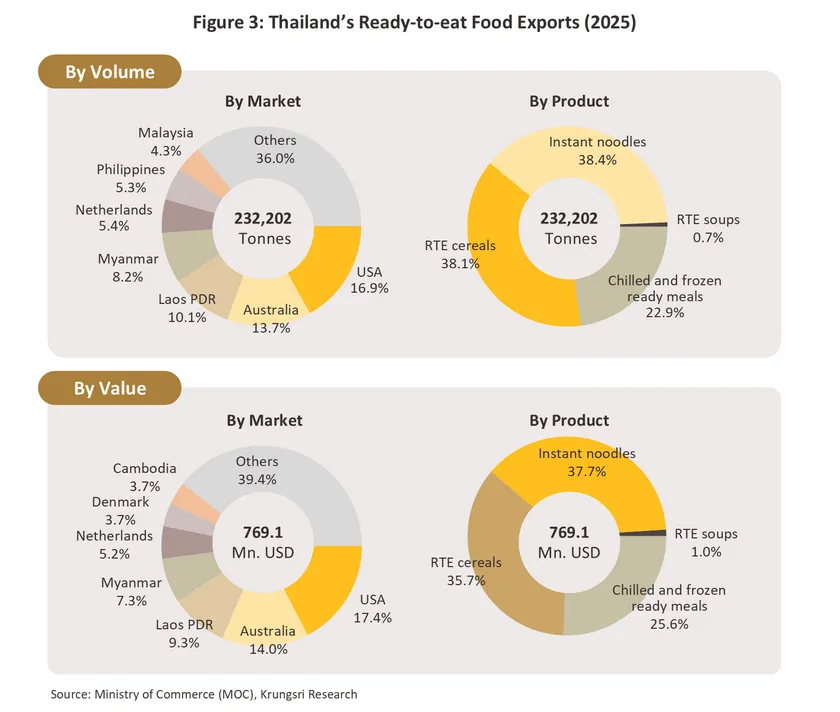
ในปี 2568 ปริมาณส่งออกอาหารพร้อมทานโดยรวมอยู่ที่ 232.2 พันตัน คิดเป็นสัดส่วน 44.0% ของปริมาณการจำหน่ายในประเทศและส่งออกอาหารพร้อมทานทั้งหมด6/ โดยมีมูลค่า 769.1 ล้านดอลลาร์สหรัฐ สัดส่วน 30.4% ของมูลค่าการจำหน่ายในประเทศและส่งออกอาหารพร้อมทานทั้งหมด6/ (ภาพที่ 3) โดยสหรัฐฯ เป็นคู่ค้าหลัก มีสัดส่วน 16.9% ของปริมาณส่งออกอาหารพร้อมทานทั้งหมด ตามด้วยออสเตรเลีย (13.7%) สปป.ลาว (10.1%) เมียนมา (8.2%) และเนเธอร์แลนด์ (5.4%) โดยสามารถจำแนกตามผลิตภัณฑ์ ดังนี้
-
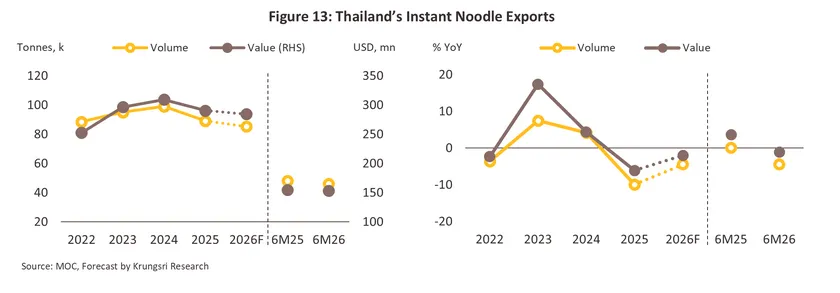
บะหมี่กึ่งสำเร็จรูป8/: มีปริมาณและมูลค่าส่งออกอยู่ที่ 89.1 พันตัน และ 290.3 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 38.4% ในเชิงปริมาณ และ 37.7% ในเชิงมูลค่าของการส่งออกอาหารพร้อมทาน ตามลำดับ โดยประเทศ สปป.ลาว เป็นคู่ค้าหลักมีสัดส่วน 15.7% ของปริมาณส่งออกผลิตภัณฑ์บะหมี่กึ่งสำเร็จรูป รองลงมาได้แก่ เนเธอร์แลนด์ (13.2%) เมียนมา (13.1%) สหรัฐฯ (9.2%) และกัมพูชา (8.1%) ตามลำดับ
-
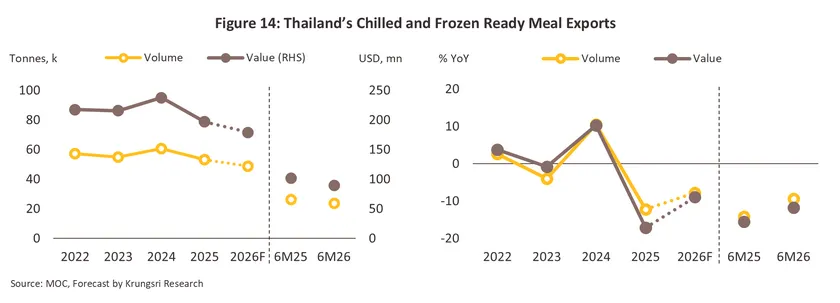
อาหารสำเร็จรูปแช่เย็นและแช่แข็ง9/: มีปริมาณและมูลค่าส่งออกอยู่ที่ 53.1 พันตัน และ 196.7 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 22.9% ในเชิงปริมาณ และ 25.6% ในเชิงมูลค่า ของการส่งออกอาหารพร้อมทาน ตามลำดับ โดยประเทศสหรัฐฯ เป็นคู่ค้าหลักมีสัดส่วน 12.7% ของปริมาณส่งออกอาหารสำเร็จรูปแช่เย็นและแช่แข็ง รองลงมาได้แก่ มาเลเซีย (11.1%) สปป.ลาว (10.3%) ออสเตรเลีย (9.7%) และเมียนมา (9.3%) ตามลำดับ
-
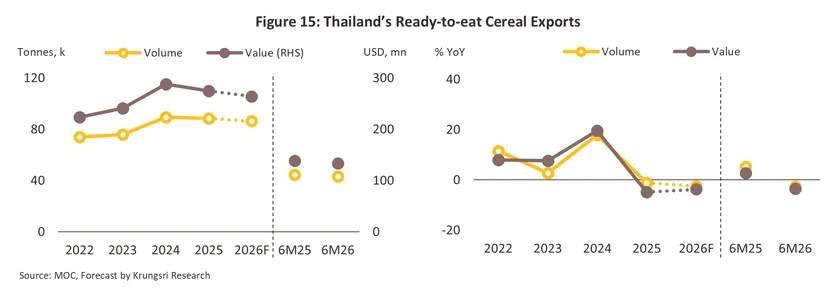
ซีเรียลพร้อมทาน10/: มีปริมาณและมูลค่าส่งออกอยู่ที่ 88.4 พันตัน และ 274.3 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 38.1% ในเชิงปริมาณ และ 35.7% ในเชิงมูลค่าของการส่งออกอาหารพร้อมทาน ตามลำดับ โดยประเทศสหรัฐฯ เป็นคู่ค้าหลักมีสัดส่วน 27.0% ของปริมาณส่งออกซีเรียลพร้อมทาน รองลงมาได้แก่ ออสเตรเลีย (25.1%) ฟิลิปปินส์ (12.4%) เดนมาร์ก (7.1%) และ สปป.ลาว (4.4%) ตามลำดับ
-
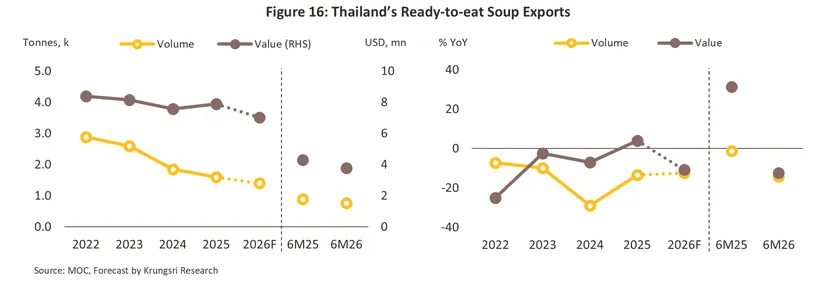
ซุปพร้อมทาน11/: มีปริมาณและมูลค่าส่งออกอยู่ที่ 1.6 พันตัน และ 7.9 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 0.7% ในเชิงปริมาณ และ 1.0% ในเชิงมูลค่าของการส่งออกอาหารพร้อมทาน ตามลำดับ โดยประเทศสหรัฐฯ เป็นคู่ค้าหลักมีสัดส่วน 27.1% ของปริมาณส่งออกซุปพร้อมทาน รองลงมาได้แก่ เมียนมา (16.9%) ฟิลิปปินส์ (6.3%) สปป.ลาว (6.2%) และฮ่องกง (5.8%) ตามลำดับ
สถานการณ์ที่ผ่านมา
การจำหน่ายผลิตภัณฑ์อาหารพร้อมทานในประเทศ
ปี 2568 ปริมาณการจำหน่ายผลิตภัณฑ์อาหารพร้อมทานในประเทศอยู่ที่ 296.0 พันตัน ขยายตัว 4.8% คิดเป็นมูลค่า 1,761.7 ล้านดอลลาร์สหรัฐ ขยายตัว 11.8% (ภาพที่ 5) โดยการเติบโตได้รับแรงหนุนจากวิถีชีวิตที่เร่งรีบของผู้บริโภคซึ่งมองหาอาหารที่สะดวกและรวดเร็ว ประกอบกับอาหารพร้อมทานมีจำหน่ายทั่วไปตามร้านสะดวกซื้อในราคาใกล้เคียงกับอาหารปรุงสด จึงตอบโจทย์ผู้บริโภคได้ดี โดยเฉพาะจำนวนครัวเรือนขนาดเล็กที่เพิ่มมากขึ้นในเขตเมือง นอกจากนี้ ผู้ผลิตยังแข่งขันทำตลาดเพื่อเจาะกลุ่มผู้บริโภคยุคใหม่ผ่าน (1) การพัฒนาผลิตภัณฑ์ที่เน้นสุขภาพโดยใช้วัตถุดิบคุณภาพพร้อมบรรจุภัณฑ์ทันสมัย (Premiumization) โดยเฉพาะการเน้นสูตรเพื่อสุขภาพและโปรตีนสูง (2) การขยายช่องทางจำหน่ายผ่านโซเชียลมีเดียและพาณิชย์อิเล็กทรอนิกส์ (E-Commerce) และ (3) การจัดโปรโมชันแถมหรือลดราคาสินค้า โดยปริมาณการจำหน่ายในประเทศปี 2569 คาดว่าจะขยายตัวในอัตราชะลอลงที่ 2.5-3.5% จากผลกระทบของความขัดแย้งในตะวันออกกลางที่ส่งผลให้ภาวะเศรษฐกิจชะลอตัว ท่ามกลางค่าครองชีพที่สูงขึ้นตามทิศทางราคาน้ำมัน กดดันกำลังซื้อและบั่นทอนความเชื่อมั่นในการใช้จ่ายของผู้บริโภค แม้จะยังคงมีปัจจัยหนุนการเติบโตจาก (1) ลักษณะของผลิตภัณฑ์ที่ราคายังคงเข้าถึงได้ (2) ช่องทางหาซื้อได้สะดวก ทั้งจากการขยายสาขาของร้านสะดวกซื้อและช่องทางจำหน่ายผ่านพาณิชย์อิเล็กทรอนิกส์ (E-Commerce) ซึ่งสอดคล้องกับวิถีชีวิตของผู้บริโภคที่เร่งรีบและเน้นความสะดวกมากขึ้น (3) การพัฒนาระบบโลจิสติกส์แบบควบคุมอุณหภูมิ (Cold Chain) ของผู้ประกอบการร้านสะดวกซื้อ ที่เอื้อต่อการเก็บรักษาคุณภาพสินค้า และ (4) นโยบายกระตุ้นเศรษฐกิจของภาครัฐที่ช่วยบรรเทาผลกระทบด้านกำลังซื้อ โดยจำแนกรายผลิตภัณฑ์ ได้ดังนี้
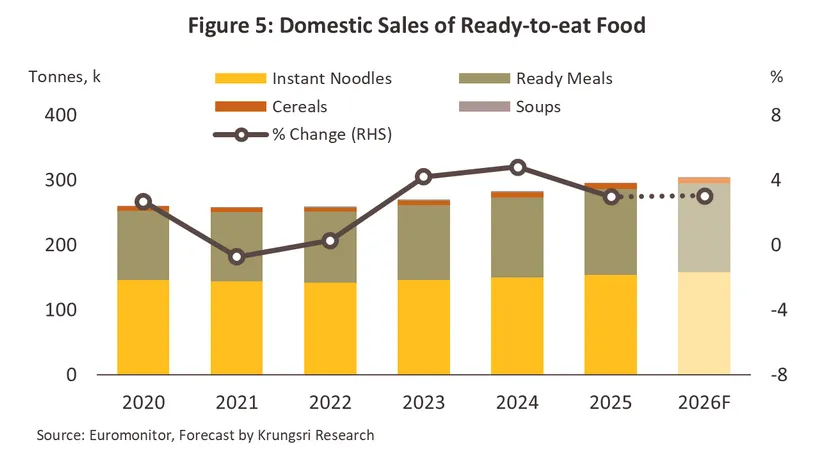
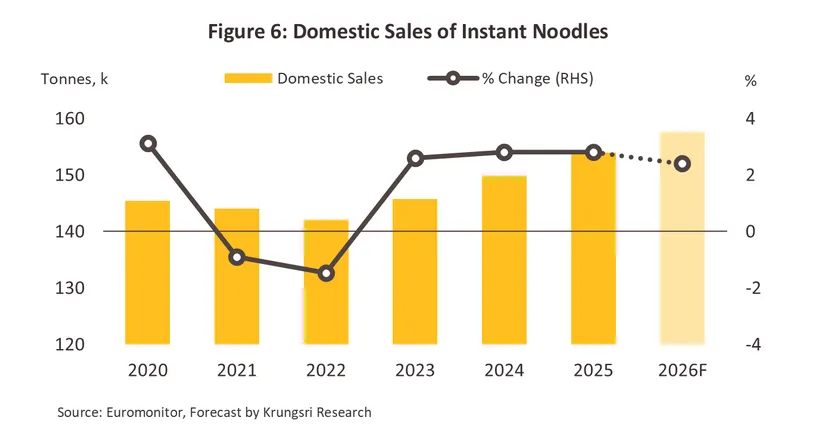
- บะหมี่กึ่งสำเร็จรูป: ในปี 2568 ปริมาณการจำหน่ายบะหมี่กึ่งสำเร็จรูปในประเทศอยู่ที่ 154.0 พันตัน ขยายตัว 2.8% แบ่งเป็นการจำหน่ายบะหมี่กึ่งสำเร็จรูปในรูปแบบซอง คิดเป็นสัดส่วน 82.7% ของปริมาณการจำหน่ายบะหมี่กึ่งสำเร็จรูปทั้งหมด ที่เหลือ 17.3% อยู่ในรูปแบบถ้วย ส่วนมูลค่าการจำหน่ายในประเทศอยู่ที่ 665.0 ล้านดอลลาร์สหรัฐ ขยายตัว 8.2% (ภาพที่ 6) มีแรงหนุนหลักจาก (1) ราคาของผลิตภัณฑ์ที่เข้าถึงได้ง่ายและใช้ทดแทนอาหารปรุงสดได้ในยามเร่งรีบ (2) กลยุทธ์การทำตลาดที่เข้าถึงกลุ่มเป้าหมายได้อย่างมีประสิทธิภาพมากขึ้นพร้อมกับการใช้พรีเซนเตอร์เพื่อสร้างภาพลักษณ์ทันสมัยและดึงดูดผู้บริโภครุ่นใหม่ และ (3) การเปิดตัวของผลิตภัณฑ์รสชาติที่แปลกใหม่อย่างต่อเนื่อง ตอบโจทย์ความต้องการที่หลากหลายของผู้บริโภค ทำให้บะหมี่กึ่งสำเร็จรูปเป็นผลิตภัณฑ์อาหารที่ยังคงได้รับความนิยมจากผู้บริโภคชาวไทย สะท้อนจากปริมาณการบริโภคบะหมี่กึ่งสำเร็จรูปโดยรวมของไทยสูงเป็นอันดับ 8 ของโลก และสูงเป็นอันดับ 3 หากเทียบหน่วยบริโภคต่อประชากร12/ ส่วนในปี 2569 คาดว่าปริมาณการจำหน่ายจะยังคงขยายตัวในอัตราใกล้เคียงกับ ปี 2568 ที่ 1.9-2.9% ท่ามกลางภาวะเศรษฐกิจและกำลังซื้อภายในประเทศที่ชะลอตัว ส่งผลให้ผู้บริโภคระมัดระวังในการใช้จ่ายและหันมาให้ความสำคัญกับผลิตภัณฑ์อาหารที่ราคาประหยัดมากขึ้น โดยเฉพาะบะหมี่กึ่งสำเร็จรูปแบบซองที่มีราคาเข้าถึงได้ง่าย แม้ว่าอุปสงค์ต่อบะหมี่กึ่งสำเร็จรูปกลุ่มพรีเมียม (Premium instant noodles) ซึ่งมีระดับราคาจำหน่ายที่สูงกว่าอาจชะลอตัวลง
-
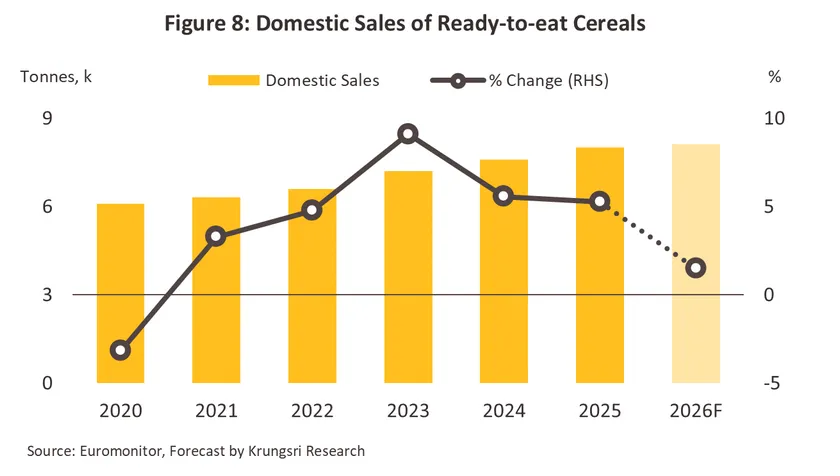
ซีเรียลพร้อมทาน: ในปี 2568 ปริมาณการจำหน่ายซีเรียลพร้อมทานในประเทศอยู่ที่ 8.0 พันตัน ขยายตัว 5.3% และคิดเป็นมูลค่า 110.0 ล้านดอลลาร์สหรัฐ ขยายตัว 13.8% (ภาพที่ 8) จาก (1) กระแสการเน้นอาหารเพื่อสุขภาพ ทำให้ผู้บริโภคมองหาอาหารเช้าที่มีประโยชน์ต่อร่างกายและเก็บรักษาได้นาน (2) วิถีชีวิตที่เร่งรีบ โดยเฉพาะกลุ่มผู้บริโภคในเขตเมือง ส่งผลให้ผู้บริโภคเน้นรับประทานอาหารที่สะดวกและประหยัดเวลามากขึ้น (3) ผู้ผลิตมีการพัฒนาผลิตภัณฑ์ซีเรียลพร้อมทานอย่างต่อเนื่องเพื่อแข่งขันกับอาหารพร้อมทานรูปแบบอื่น โดยเน้นการเข้าถึงตลาดกลุ่มรักสุขภาพ และการปรับผลิตภัณฑ์ในระยะหลังที่เน้นขนาดเล็กพกพาสะดวก เหมาะเป็นอาหารว่างหรืออาหารมื้อเดียว ซึ่งตอบโจทย์ผู้บริโภคมากขึ้น และ (4) ผู้ผลิตใช้ช่องทางจำหน่ายผ่านออนไลน์หลากหลายแพลตฟอร์มเพื่อเข้าถึงผู้บริโภคโดยตรง สำหรับปี 2569 คาดว่าปริมาณการจำหน่ายในประเทศจะชะลอตัวโดยขยายตัวเพียง 1.0-2.0% เนื่องจากราคาสินค้าที่ยังค่อนข้างสูง ซึ่งมักอ่อนไหวต่อกำลังซื้อที่อ่อนแอลงภายใต้แรงกดดันด้านค่าครองชีพ ผู้บริโภคส่วนใหญ่จึงให้ความสำคัญกับอาหารที่ให้ความอิ่มท้องและความคุ้มค่ามากกว่า อีกทั้งยังต้องเผชิญกับการแข่งขันจากอาหารเช้าทางเลือกอื่นๆ เช่น ข้าวกล่อง อาหารปรุงสำเร็จ ขนมปังหรือแซนด์วิช รวมถึงเครื่องดื่มที่ให้พลังงานหรือโปรตีนสูง ซึ่งเป็นทางเลือกด้านสุขภาพที่มีความสะดวกและอาจตอบโจทย์ผู้บริโภคในเรื่องความคุ้มค่ามากกว่า อย่างไรก็ตาม ตลาดซีเรียลพร้อมทานเพื่อสุขภาพ ที่เน้นจุดเด่นด้านวัตถุดิบคุณภาพและบรรจุภัณฑ์ที่ทันสมัย คาดว่าจะยังคงได้รับความนิยมในกลุ่มผู้บริโภคที่มีกำลังซื้อสูง และมีศักยภาพการขยายตัวได้ดีเมื่อเทียบกับภาพรวมตลาด ซึ่งปัจจุบันกลุ่มสินค้าพรีเมียมและเพื่อสุขภาพนี้ ขยายตัวอย่างต่อเนื่องและมีสัดส่วนประมาณ 37.5% ของตลาดซีเรียลพร้อมทานทั้งหมด (ที่มา: Euromonitor, 2568)
การส่งออกผลิตภัณฑ์อาหารพร้อมทาน
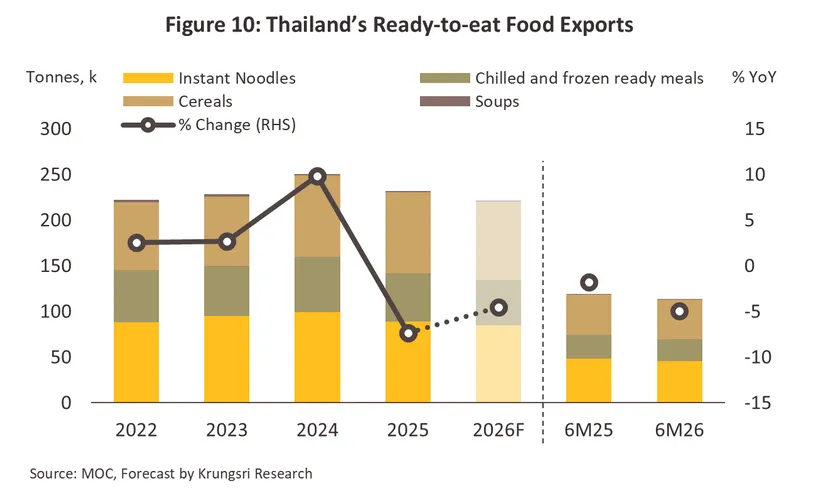
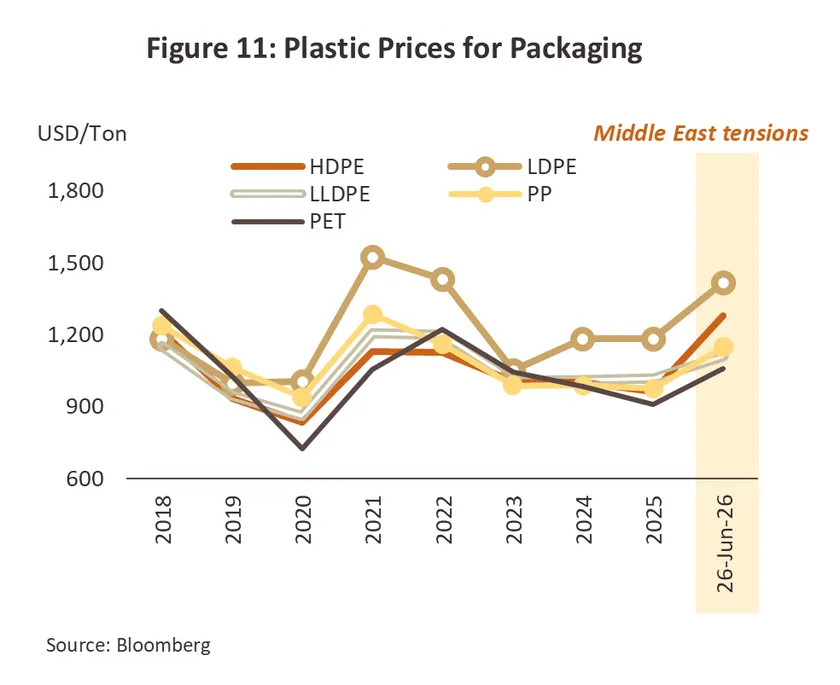
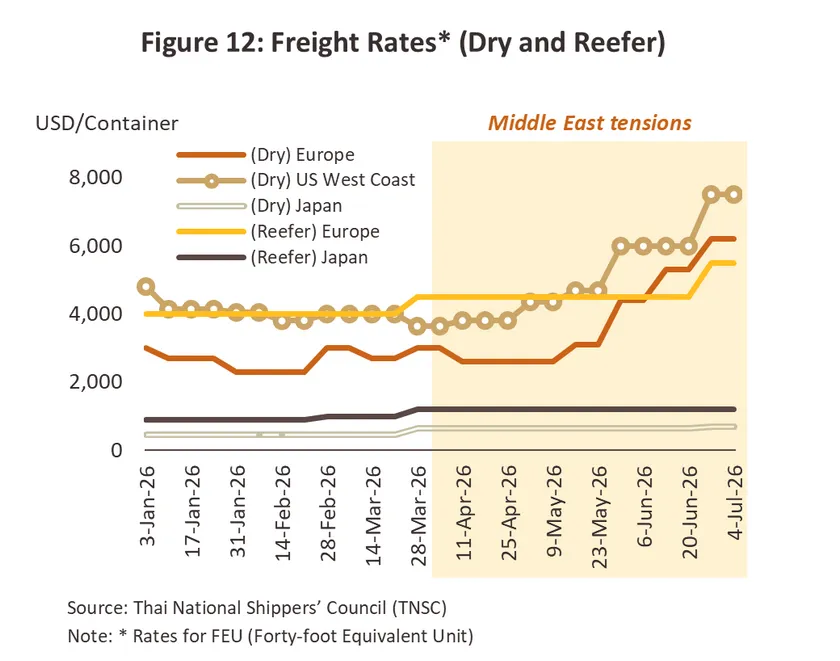
ปี 2568 การส่งออกผลิตภัณฑ์อาหารพร้อมทานโดยรวมอยู่ที่ 232.2 พันตัน หดตัว -7.4% และมีมูลค่า 769.1 ล้านดอลลาร์สหรัฐ หดตัว -8.7% (ภาพที่ 10) ผลจาก (1) มาตรการภาษีนำเข้าของสหรัฐฯ ที่ส่งผลต่อความต้องการนำเข้าและกดดันกำลังซื้อของผู้บริโภคในสหรัฐฯ ซึ่งเป็นตลาดส่งออกสำคัญอันดับ 1 ของไทย (ภาพที่ 3) และ (2) ความขัดแย้งและการปิดด่านชายแดนไทย-กัมพูชา ทำให้การค้าชายแดนหยุดชะงัก ประกอบกับกระแสต่อต้านสินค้าไทยในกัมพูชาที่ทำให้คำสั่งซื้อสินค้าไทยลดลงต่อเนื่อง ส่งผลกระทบโดยตรงต่อการส่งออกบะหมี่กึ่งสำเร็จรูป ซึ่งกัมพูชาเป็นตลาดหลัก นอกจากนี้ ในบางผลิตภัณฑ์ เช่น ซุปพร้อมทาน ยังเผชิญผลกระทบจากกระแสรักสุขภาพและนโยบายลดการบริโภคอาหารที่มีโซเดียมสูงในตลาดส่งออกหลัก เช่น ออสเตรเลีย และเกาหลีใต้ ส่วนการส่งออกอาหารพร้อมทานใน 6 เดือนแรกของปี 2569 ยังคงหดตัวที่ -5.0% YoY ในเชิงปริมาณ และ -4.8% YoY ในเชิงมูลค่า โดยปัจจัยกดดันหลักจากสถานการณ์ความขัดแย้งในตะวันออกกลาง ซึ่งผลักดันราคาพลังงานให้เพิ่มสูงขึ้น สร้างแรงกดดันเงินเฟ้อในหลายประเทศทั่วโลก และส่งผลต่อกำลังซื้อผู้บริโภคในตลาดต่างประเทศ เช่น ตลาดสหรัฐฯ และตลาดยุโรป อีกทั้งยังเพิ่มต้นทุนการดำเนินธุรกิจแก่ทั้งผู้ผลิตและผู้ส่งออกอาหารพร้อมทานจากราคาบรรจุภัณฑ์พลาสติกที่ปรับขึ้นตามราคาเม็ดพลาสติก รวมถึงค่าระวางเรือและค่าขนส่งที่ปรับตัวสูงขึ้นตามความเสี่ยงในการเดินเรือ (ภาพที่ 11 และ 12) นอกจากนี้ ปัญหาชายแดนไทย-กัมพูชาที่ยืดเยื้อ ยังคงทำให้การส่งออกของไทยไปตลาดกัมพูชาหดตัวต่อเนื่อง อย่างไรก็ตาม คาดว่าการส่งออกตลอดทั้งปี 2569 จะชะลอลงมาอยู่ที่ -4.0% ถึง -5.0% ทั้งในเชิงปริมาณและเชิงมูลค่า โดยความกังวลด้านความมั่นคงทางอาหารในหลายประเทศท่ามกลางความไม่แน่นอนของความขัดแย้งทางภูมิรัฐศาสตร์ในหลายพื้นที่ของโลก อาจช่วยให้หลายประเทศหันมานำเข้าผลิตภัณฑ์อาหารพร้อมทานจากไทยมากขึ้นเพื่อเพิ่มความมั่นคงทางอาหาร โดยเฉพาะผลิตภัณฑ์อาหารพร้อมทานแบบแห้งและแบบเก็บรักษาได้นาน
แนวโน้มอุตสาหกรรม
ในช่วงปี 2570-2572 คาดว่าแนวโน้มปริมาณการจำหน่ายอาหารพร้อมทานในประเทศจะเติบโตโดยเฉลี่ย 2.8-3.8% ต่อปี (ภาพที่ 17) ปัจจัยสนับสนุนการเติบโตของอุตสาหกรรมโดยรวม ได้แก่ (1) วิถีชีวิตที่เร่งรีบส่งผลให้ผู้บริโภคให้ความสำคัญกับอาหารที่สะดวกต่อการจัดเตรียมและสามารถเก็บรักษาได้เป็นเวลานาน (2) การพัฒนาผลิตภัณฑ์ใหม่ที่ตอบโจทย์ความต้องการเฉพาะกลุ่ม รวมถึงการขยายสู่กลุ่มอาหารพร้อมทานระดับพรีเมียมที่ช่วยเพิ่มมูลค่า และช่วยยกระดับภาพลักษณ์และสร้างประสบการณ์ใหม่ในตัวสินค้า (3) การขยายตัวของร้านสะดวกซื้อ ที่เพิ่มช่องทางเข้าถึงผู้บริโภคมากขึ้น และ (4) กำลังซื้อภายในประเทศที่คาดว่าจะทยอยฟื้นตัวเป็นลำดับ ตามภาวะเศรษฐกิจและการลงทุนที่มีแนวโน้มกระเตื้องขึ้น ซึ่งจะช่วยหนุนความเชื่อมั่นในการจับจ่าย
อย่างไรก็ตาม ตลาดยังเผชิญแรงกดดันจาก (1) กระแสการบริโภคเพื่อสุขภาพของผู้บริโภคที่ลดการบริโภคอาหารที่มีโซเดียมสูง โดยผู้บริโภคบางส่วนอาจมองว่าอาหารพร้อมทานมีสารปรุงแต่งและโซเดียมสูง13/ ทำให้หันไปเลือกซื้ออาหารปรุงสดแทน (2) ภาครัฐอาจปรับใช้เกณฑ์มาตรฐานปริมาณโซเดียมในอาหารเพื่อกำหนดเพดานโซเดียมสูงสุด ซึ่งจะเป็นปัจจัยท้าทายให้ผู้ประกอบการต้องเร่งลงทุนด้านการวิจัยและพัฒนาเพื่อปรับสูตรผลิตภัณฑ์ให้มีปริมาณโซเดียมลดลง (3) การแข่งขันในตลาดที่มีแนวโน้มทวีความรุนแรงขึ้น ทั้งจากคู่แข่งภายในอุตสาหกรรมอาหารพร้อมทานที่พัฒนาผลิตภัณฑ์หลากหลายเพิ่มขึ้น รวมถึงการเพิ่มจำนวนร้านอาหารประเภทปรุงสดและอาหารเพื่อสุขภาพที่เป็นอีกทางเลือกของผู้บริโภค เนื่องจากธุรกิจร้านอาหารมีผู้เล่นรายใหม่ๆ เข้าสู่ตลาดได้ง่าย (4) ราคาวัตถุดิบที่มีความผันผวนจากผลกระทบของสภาพภูมิอากาศที่มีแนวโน้มแปรปรวนรุนแรงมากขึ้น และ (5) ความไม่แน่นอนของสถานการณ์ความขัดแย้งในตะวันออกกลางที่อาจยืดเยื้อและยังคงส่งผลต่อราคาพลังงานและการขนส่ง ทำให้ต้นทุนการผลิตยังมีแนวโน้มทรงตัวอยู่ในระดับสูง และการบริหารต้นทุนทำได้ยากขึ้น
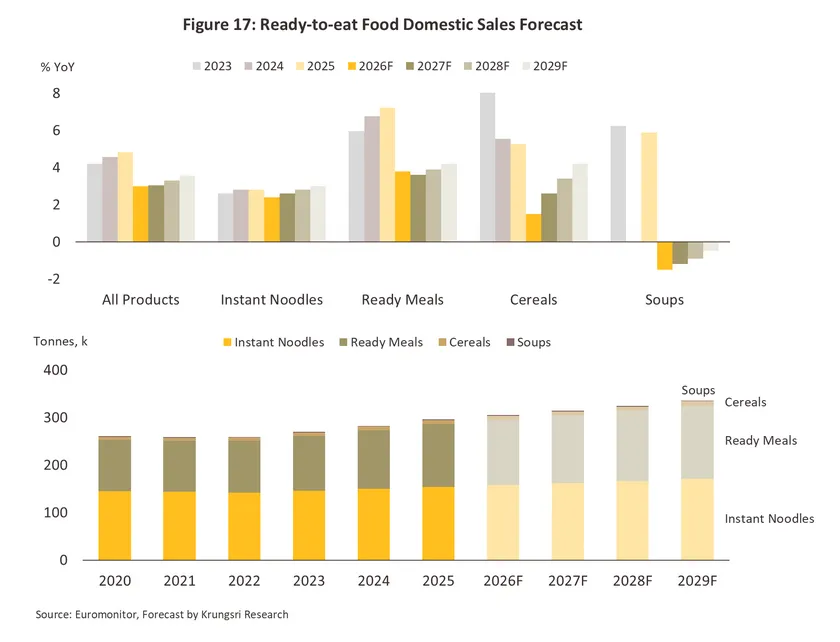
เมื่อพิจารณาแนวโน้มการเติบโตของตลาดในประเทศรายผลิตภัณฑ์ วิจัยกรุงศรีคาดว่าอัตราการเติบโตของแต่ละผลิตภัณฑ์แตกต่างกันตามศักยภาพของตลาดและพฤติกรรมผู้บริโภค โดยกลุ่มอาหารสำเร็จรูปแช่เย็นและแช่แข็ง รวมถึงซีเรียลพร้อมทาน มีแนวโน้มเป็นแรงขับเคลื่อนหลักที่มีอัตราการเติบโตสูงกว่าค่าเฉลี่ยของตลาด จากการตอบโจทย์ผู้บริโภคที่มองหาความสะดวกควบคู่กับคุณค่าทางโภชนาการ การพัฒนาผลิตภัณฑ์ใหม่ที่ตอบโจทย์ผู้บริโภคเฉพาะกลุ่ม เช่น สูตรโปรตีนสูง โซเดียมต่ำ น้ำตาลต่ำ และอาหารฟังก์ชัน (Functional Food) รวมถึงการขยายสู่กลุ่มสินค้าพรีเมียม ขณะที่บะหมี่กึ่งสำเร็จรูปมีแนวโน้มเติบโตในระดับปานกลาง จาภาวะตลาดที่เข้าสู่ระยะอิ่มตัว ส่วนซุปพร้อมทานมีแนวโน้มหดตัวเล็กน้อยจากฐานผู้บริโภคที่มีขนาดเล็กและการแข่งขันกับซุปปรุงสด ทำให้คาดว่า (1) บะหมี่กึ่งสำเร็จรูป มีแนวโน้มขยายตัว 2.3-3.3% ต่อปี (2) อาหารสำเร็จรูปแช่เย็นและแช่แข็ง ขยายตัว 3.4-4.4% ต่อปี (3) ซีเรียลพร้อมทาน ขยายตัว 2.9-3.9% ต่อปี และ (4) ซุปพร้อมทาน หดตัวเล็กน้อยที่ -0.4% ถึง -1.4% ต่อปี
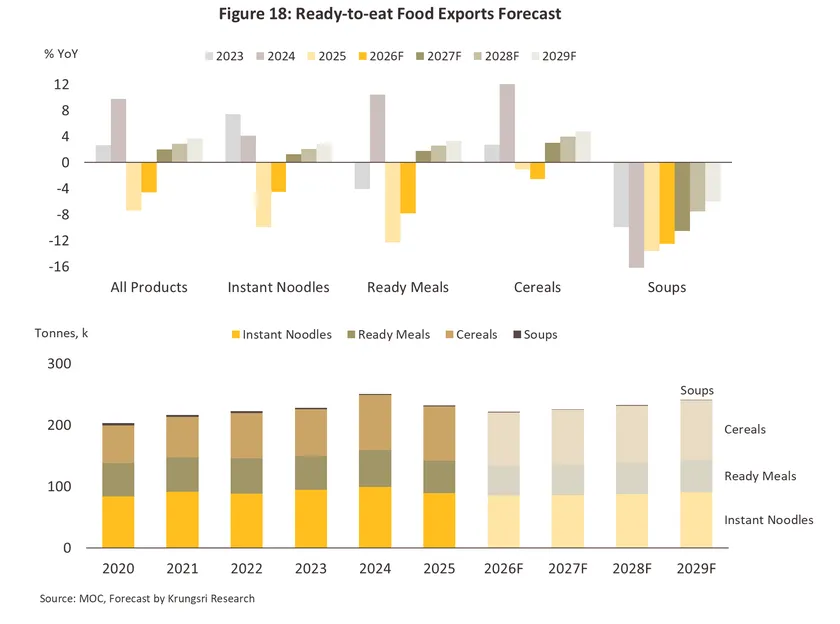
ส่วนแนวโน้มปริมาณส่งออกอาหารพร้อมทานในช่วงปี 2570-2572 คาดว่าจะเติบโตโดยเฉลี่ย 2.4-3.4% ต่อปี (ภาพที่ 18) โดยปัจจัยสนับสนุนการส่งออก ได้แก่ (1) วิถีชีวิตเร่งรีบที่เพิ่มความต้องการสินค้าอาหารพร้อมทาน โดยเฉพาะผู้บริโภคในเมืองใหญ่ (2) แนวโน้มการขยายช่องทางตลาดใหม่ โดยเฉพาะในประเทศ/กลุ่มประเทศที่เพิ่งมีข้อตกลงทางการค้าเสรีกับไทย (FTAs) เช่น สมาคมการค้าเสรีแห่งยุโรป14/ รวมถึงในประเทศที่ไทยอยู่ระหว่างเร่งดำเนินการเจรจาข้อตกลงทางการค้าเสรีให้แล้วเสร็จ เช่น สหภาพยุโรป แคนาดา สหรัฐอาหรับเอมิเรตส์ เป็นต้น15/ ซึ่งผู้บริโภคในประเทศเหล่านี้มีความนิยมในรสชาติอาหารไทย และในเมืองใหญ่มีการจำหน่ายผลิตภัณฑ์อาหารไทยตามซูเปอร์มาร์เก็ตในราคาที่ยังเข้าถึงได้ง่าย โดยรายงาน Mordor Intelligence ประเมินว่าตลาดอาหารไทย (Thai cuisine) ทั่วโลกจะเติบโตในช่วงปี 2568-2573 ประมาณ 8.4% ต่อปี (CAGR) (3) ศักยภาพของประเทศไทยในฐานะครัวของโลก จากข้อได้เปรียบด้านทรัพยากรและวัตถุดิบทางการเกษตร ซึ่งสนับสนุนการพัฒนาผลิตภัณฑ์อาหารที่มีความหลากหลายและคุณภาพสูง และ (4) ความกังวลด้านความมั่นคงทางอาหารในหลายประเทศ ซึ่งอาจสนับสนุนให้ไทยส่งออกอาหารพร้อมทานแบบแห้งและแบบเก็บรักษาได้นานเพิ่มขึ้น
อย่างไรก็ตาม ผู้ส่งออกอาหารพร้อมทานจะเผชิญแรงกดดันจากปัจจัยท้าทายที่สำคัญ ได้แก่ (1) ปัญหาความขัดแย้งบริเวณชายแดนไทย-กัมพูชาที่ยืดเยื้อ ส่งผลให้การปิดด่านการค้าชายแดนและกระแสการรณรงค์ต่อต้านสินค้าจากไทยในกัมพูชายังคงเกิดขึ้น และกดดันให้การส่งออกไปยังกัมพูชายังมีแนวโน้มหดตัวต่อเนื่อง (2) ปัญหาทางภูมิรัฐศาสตร์ในหลายพื้นที่ของโลก ทำให้แนวโน้มต้นทุนด้านการผลิตและโลจิสติกส์ยังทรงตัวสูง (3) มาตรการภาษีนำเข้าของสหรัฐฯ ที่จะส่งผลต่อความต้องการนำเข้าของตลาดสหรัฐฯ (4) กระแสการบริโภคเพื่อสุขภาพของผู้บริโภคในประเทศคู่ค้าที่อาจจำกัดการเติบโตของอุปสงค์ต่ออาหารพร้อมทานในระยะข้างหน้า และ (5) มาตรฐานด้านโภชนาการอาหาร ความปลอดภัยของบรรจุภัณฑ์ และข้อกำหนดด้านสิ่งแวดล้อมในประเทศคู่ค้าที่เข้มงวดขึ้น เช่น การเลือกใช้บรรจุภัณฑ์ที่สอดคล้องตามกฎระเบียบด้านบรรจุภัณฑ์ของสหภาพยุโรป (Packaging and Packaging Waste Regulation: PPWR)16/ เป็นต้น ซึ่งจะเพิ่มต้นทุนและบังคับให้ผู้ประกอบการไทยต้องปรับตัวให้สอดคล้องกับกฎระเบียบและมาตรฐานสากล
วิจัยกรุงศรีคาดว่า แรงขับเคลื่อนการเติบโตของการส่งออกส่วนใหญ่จะมาจากซีเรียลพร้อมทานจากกระแสรักสุขภาพและการพัฒนาผลิตภัณฑ์มูลค่าเพิ่ม ท่ามกลางกำลังซื้อที่ทยอยฟื้นตัว ตามด้วยอาหารสำเร็จรูปแช่เย็นและแช่แข็งที่ยังเติบโตได้จากสังคมเมืองที่เร่งรีบ แม้เผชิญแรงกดดันด้านต้นทุนพลังงานและการขนส่ง ขณะที่บะหมี่กึ่งสำเร็จรูปจะเติบโตในอัตราไม่สูงนักจากปัญหาการค้าชายแดนที่ยังยืดเยื้อ ส่วนซุปพร้อมทานยังมีแนวโน้มหดตัวจากการรณรงค์ลดการบริโภคโซเดียมในประเทศคู่ค้า โดย (1) บะหมี่กึ่งสำเร็จรูป มีแนวโน้มขยายตัว 1.6-2.6% ต่อปี (2) อาหารสำเร็จรูปแช่เย็นและแช่แข็ง ขยายตัว 2.1-3.1% ต่อปี (3) ซีเรียลพร้อมทาน ขยายตัว 3.4-4.4% ต่อปี สำหรับ (4) ซุปพร้อมทาน คาดว่าจะหดตัว -7.5% ถึง -8.5% ต่อปี
ปัจจัยท้าทายต่อทิศทางการเติบโต
-
ความขัดแย้งและการปิดด่านชายแดนไทย-กัมพูชา กดดันการส่งออกอาหารพร้อมทานของไทยอย่างมีนัยสำคัญ อีกทั้งกระแสต่อต้านสินค้าไทยทำให้ผู้บริโภคกัมพูชาบางส่วนหันไปเลือกบริโภคสินค้าจากประเทศคู่แข่งมากขึ้น นอกจากนี้ มาตรการควบคุมชายแดนยังเป็นการเพิ่มต้นทุนโลจิสติกส์ เนื่องจากผู้ส่งออกไทยต้องปรับเส้นทางขนส่งผ่านประเทศที่สาม (สปป.ลาว) ก่อนเข้าสู่กัมพูชา
-
ปัญหาทางภูมิรัฐศาสตร์ในหลายพื้นที่ของโลก อาทิ สถานการณ์ในภูมิภาคตะวันออกกลาง รวมถึงสงครามรัสเซีย-ยูเครน ที่ยังคงยืดเยื้อ ส่งผลให้ระดับราคาพลังงานยังมีทิศทางผันผวน เพิ่มต้นทุนด้านโลจิสติกส์ อีกทั้งยังส่งผลต่อการเพิ่มขึ้นของต้นทุนการผลิตจากวัตถุดิบนำเข้า เช่น ข้าวสาลี และบรรจุภัณฑ์พลาสติก เป็นต้น นอกจากนี้ ค่าครองชีพที่เพิ่มขึ้นยังส่งผลให้กำลังซื้อของผู้บริโภคทั้งในประเทศและต่างประเทศฟื้นตัวได้จำกัด อย่างไรก็ดี ปัญหาความขัดแย้งดังกล่าวอาจสร้างความกังวลด้านความมั่นคงทางอาหารในหลายประเทศ ซึ่งจะส่งผลเชิงบวกให้ไทยสามารถส่งออกอาหารพร้อมทานได้มากขึ้น โดยเฉพาะอาหารพร้อมทานแบบแห้งและแบบเก็บรักษาได้นาน
-
มาตรการภาษีสินค้านำเข้าของสหรัฐฯ ภายใต้มาตรา 301 (Section 301) แห่งกฎหมายการค้า ปี 2517 (Trade Act of 1974)17/ ทำให้การส่งออกสินค้าอาหารพร้อมทานของไทยยังเผชิญความเสี่ยงที่จะได้รับผลกระทบโดยตรง เนื่องจากตลาดสหรัฐฯ เป็นตลาดส่งออกหลัก ภาษีนำเข้าที่เพิ่มขึ้นจะทำให้ราคาสินค้าไทยปรับสูงขึ้น ลดทอนความต้องการนำเข้าของผู้บริโภคในสหรัฐฯ โดยรวม ขณะที่การใช้กลยุทธ์ปรับลดราคาเพื่อรักษาส่วนแบ่งตลาดทำได้จำกัด จากต้นทุนการผลิตที่ยังอยู่ในระดับสูงทั้งค่าวัตถุดิบ บรรจุภัณฑ์ และค่าพลังงาน
-
นโยบายสนับสนุนลดการบริโภคโซเดียม (Sodium intake reduction) ทั้งในไทยและทั่วโลก มีแนวโน้มเข้มงวดขึ้น สอดคล้องกับแนวทางขององค์การอนามัยโลก (WHO) ที่สนับสนุนให้ผู้ประกอบการลดปริมาณโซเดียมในผลิตภัณฑ์ลง เพื่อลดความเสี่ยงการเกิดโรคไม่ติดต่อเรื้อรัง (NCDs) โดยปริมาณการบริโภคโซเดียมที่ WHO แนะนำต่อวันคือไม่เกิน 2,000 มิลลิกรัม หรือเทียบเท่าเกลือไม่เกิน 5 กรัมต่อวัน ขณะที่คนไทยบริโภคเฉลี่ย 3,650 มิลลิกรัมต่อคนต่อวัน18/ โดยภาครัฐไทยและหน่วยงานที่เกี่ยวข้องมีแนวโน้มจะออกมาตรการภาษีความเค็ม รวมถึงการกำหนดเพดานปริมาณโซเดียมในอาหารพร้อมทานในอนาคต ซึ่งจะเพิ่มต้นทุนแก่ผู้ผลิตอาหารพร้อมทาน19/
-
กระแสรักสุขภาพทั่วโลกที่เน้นการบริโภคอาหารที่มีประโยชน์มากขึ้น ทำให้ผู้บริโภคหันมาเลือกผลิตภัณฑ์ที่มีส่วนผสมจากธรรมชาติ ผ่านการแปรรูปน้อย และมีคุณค่าทางโภชนาการครบถ้วนหรือเจาะจงมากขึ้น เช่น โปรตีนสูงหรือใยอาหารสูง รวมถึงเลือกผลิตภัณฑ์ที่มีเครื่องหมายรับรองคุณภาพ ส่งผลให้ผู้ผลิตอาหารพร้อมทานรูปแบบดั้งเดิม ซึ่งถูกจัดอยู่ในกลุ่มอาหารแปรรูปสูง (Ultra-processed Food)20/ ต้องพัฒนาผลิตภัณฑ์ หรือปรับสูตรเพื่อเพิ่มคุณค่าทางโภชนาการ ยกระดับมาตรฐานสินค้า และจัดทำฉลากให้สอดคล้องกับความต้องการของตลาด ซึ่งล้วนเป็นต้นทุนเพิ่มเติมของผู้ประกอบการ
-
การคำนึงถึงปัจจัยด้านสิ่งแวดล้อมและความยั่งยืนมากขึ้น อาทิ สหภาพยุโรปได้ประกาศใช้กฎระเบียบบรรจุภัณฑ์ฉบับใหม่ (Packaging and Packaging Waste Regulation: PPWR)21/ ซึ่งเริ่มมีผลบังคับใช้ทั่วไปตั้งแต่วันที่ 12 สิงหาคม 2569 ก่อนทยอยเข้มงวดขึ้นเป็นลำดับจนถึงปี 2583 โดยกำหนดให้บรรจุภัณฑ์ทุกประเภทที่วางจำหน่ายในตลาดสหภาพยุโรปต้องจำกัดปริมาณสารเคมีตกค้าง อาทิ สารเคมีตลอดกาล (Per- and Polyfluoroalkyl Substances: PFAS) ตั้งแต่ปี 2569 และใช้ระบบฉลากมาตรฐานที่สหภาพยุโรปกำหนดในช่วงปี 2570-2572 รวมถึงต้องผ่านเกณฑ์ความสามารถในการรีไซเคิลไม่ต่ำกว่า 70% ของน้ำหนักตั้งแต่ปี 2573 ก่อนเพิ่มเป็นไม่ต่ำกว่า 80% ตั้งแต่ปี 2581 เป็นต้นไป นอกจากนี้ ยังกำหนดสัดส่วนวัตถุดิบรีไซเคิลขั้นต่ำในบรรจุภัณฑ์พลาสติกที่สัมผัสอาหารโดยตรง (Contact-sensitive packaging) ซึ่งครอบคลุมบรรจุภัณฑ์อาหารพร้อมทานส่วนใหญ่ ไว้ที่ 30% สำหรับบรรจุภัณฑ์ที่ใช้ PET เป็นวัสดุหลัก และ 10% สำหรับพลาสติกชนิดอื่น ตั้งแต่ปี 2573 ก่อนปรับสูงขึ้นเป็น 50% และ 25% ตามลำดับ ตั้งแต่ปี 2583 ด้วยเหตุนี้ ผู้ประกอบการจำเป็นต้องปรับบรรจุภัณฑ์และจัดเตรียมเอกสารรับรองความสอดคล้องเพื่อรักษาความสามารถในการแข่งขันและตอบโจทย์กลุ่มลูกค้ารักษ์โลกในตลาดยุโรป
-
สภาพอากาศที่มีแนวโน้มแปรปรวนมากขึ้น โดยเฉพาะปรากฏการณ์เอลนีโญกำลังแรง (Super El Niño)22/ ที่อาจเกิดขึ้นในช่วงปลายปี 2569 ถึงช่วงกลางปี 2570 ปรากฏการณ์ดังกล่าวจะเพิ่มความเสี่ยงจาก (1) ภัยแล้งและคลื่นความร้อนเกิดขึ้นบ่อยครั้งขึ้น รวมถึงปริมาณฝนในภูมิภาคเอเชียตะวันออกเฉียงใต้รวมถึงไทยต่ำกว่าปกติ 10-30% ส่งผลให้ปริมาณผลผลิตธัญพืชและสินค้าเกษตรมีทิศทางไม่แน่นอน และ (2) อุณหภูมิของน้ำทะเลมีแนวโน้มปรับสูงขึ้น ปริมาณสัตว์น้ำที่จับได้จึงมีแนวโน้มลดลง ปัจจัยเหล่านี้อาจส่งผลต่อต้นทุนวัตถุดิบและภาวะความมั่นคงของห่วงโซ่อุปทานการผลิต
1/ สเตอริไลซ์ (Sterilization) เป็นวิธีการผ่านความร้อนที่อุณหภูมิสูงกว่า 100 องศาเซลเซียส โดยจุลินทรีย์ในอาหารจะถูกกำจัดทั้งหมด ทำให้มีอายุการเก็บรักษาได้นานและเก็บไว้ที่อุณหภูมิห้องได้ (ที่มา: technosoft.eu)
2/ พาสเจอร์ไรซ์ (Pasteurization) เป็นวิธีการผ่านความร้อนที่อุณหภูมิต่ำกว่า 100 องศาเซลเซียส โดยจุลินทรีย์ในอาหารจะถูกกำจัดบางส่วน ทำให้มีอายุการเก็บรักษาได้สั้นกว่าแบบสเตอริไลซ์และต้องเก็บไว้ที่อุณหภูมิที่ต่ำ (ที่มา: technosoft.eu)
3/ Retort Pouch คือบรรจุภัณฑ์ชนิดอ่อนตัวที่มีความยืดหยุ่น โดยมีคุณสมบัติทนความร้อน กันแสงและความชื้น ต้านทานการซึมผ่าน โดยผู้บริโภคสามารถนำไปอุ่นเพื่อรับประทานได้ง่ายผ่านไมโครเวฟหรือนำไปต้มในน้ำเดือด (ที่มา: สำนักงานเศรษฐกิจอุตสาหกรรม)
4/ บรรจุภัณฑ์ที่ผู้ประกอบการนิยมใช้จะเป็น Crystallized Polyethylene Terephthalate (CPET) ซึ่งเป็นผลิตภัณฑ์ที่พัฒนามาจาก PET ซึ่งสามารถทนอุณหภูมิในช่วง -40 ถึง 220 องศาเซลเซียส และมีต้นทุนต่ำ (ที่มา: สำนักงานเศรษฐกิจอุตสาหกรรม)
5/ อ้างอิงตาม GBO (Global Brand Owner หรือ บริษัทเจ้าของแบรนด์ในระดับโลก) และ Euromonitor
6/ ปริมาณ/มูลค่าการจำหน่ายทั้งหมด รวมทั้งปริมาณ/มูลค่าการจำหน่ายในประเทศและการส่งออก
7/ อุตสาหกรรมอาหารพร้อมทานในที่นี้อ้างอิงจากประเภทของผู้ผลิต ดังนี้ (1) การผลิตอาหารปรุงสำเร็จแช่แข็ง (2) การผลิตอาหารปรุงสำเร็จบรรจุในภาชนะปิดสนิทโดยวิธีสุญญากาศ (3) การผลิตซุป น้ำซุป และอาหารพิเศษ (4) การผลิตผลิตภัณฑ์อาหารจำพวกแป้งชนิดสำเร็จรูปและกึ่งสำเร็จรูป และ (5) การผลิตผลิตภัณฑ์จากธัญพืช (ที่มา: DBD)
8/ HS Code: 19023040
9/ HS Code: 190220, 19023020, 19023030, 19023090, 190240
10/ HS Code: 1904
11/ HS Code: 21042019, 21042099
12/ ปริมาณการบริโภคบะหมี่กึ่งสำเร็จรูปของไทยสูงเป็นอันดับ 8 ของโลก (ข้อมูลสถิติ ณ ปี 2568) ด้วยจำนวน 4.2 พันล้านหน่วยบริโภค และมีอัตราการบริโภค 58.6 หน่วยบริโภคต่อคนต่อปี อยู่อันดับ 3 ของโลก รองจากเวียดนาม (81.0 หน่วยบริโภคต่อคนต่อปี) และเกาหลีใต้ (78.6 หน่วยบริโภคต่อคนต่อปี) เทียบกับการบริโภคเฉลี่ยทั้งโลกอยู่ที่ 15.1 หน่วยบริโภคต่อคนต่อปี (ที่มา: World Instant Noodles Association, World Bank Group, Krungsri Research)
13/ ที่มา: สถาบันวิจัยระบบสาธารณสุข (สวรส.), คณะแพทยศาสตร์โรงพยาบาลรามาธิบดี มหาวิทยาลัยมหิดล
14/ สมาคมการค้าเสรีแห่งยุโรป (European Free Trade Association: EFTA) ประกอบด้วยสวิตเซอร์แลนด์ นอร์เวย์ ไอซ์แลนด์ และลิกเตนสไตน์ (ที่มา: กรมเจรจาการค้าระหว่างประเทศ)
15/ ที่มา: กรมเจรจาการค้าระหว่างประเทศ
16/ PPWR กำหนดให้บรรจุภัณฑ์ทุกประเภทที่วางจำหน่ายในตลาดสหภาพยุโรปต้องจำกัดปริมาณสารเคมีตกค้าง ใช้ระบบฉลากมาตรฐานที่สหภาพยุโรปกำหนด รวมถึงผ่านเกณฑ์ความสามารถในการรีไซเคิลขั้นต่ำ และเกณฑ์สัดส่วนวัตถุดิบรีไซเคิลขั้นต่ำในบรรจุภัณฑ์พลาสติกที่สัมผัสอาหารโดยตรง (Contact-sensitive packaging) (ที่มา: กรมส่งเสริมการค้าระหว่างประเทศ, European Commission, วิจัยกรุงศรี (2569), “กฎหมายบรรจุภัณฑ์ยั่งยืนของสหภาพยุโรป: ความท้าทายใหม่ที่ธุรกิจไทยต้องเผชิญ”)
17/ ที่มา: Office of the United States Trade Representative (USTR)
18/ ที่มา: การสำรวจสุขภาพประชาชนไทยโดยการตรวจร่างกาย ครั้งที่ 7 พ.ศ. 2567-2568, คณะแพทยศาสตร์โรงพยาบาลรามาธิบดี มหาวิทยาลัยมหิดล
19/ ที่มา: มูลนิธิสาธารณสุขแห่งชาติ (National Health Foundation), สถาบันวิจัยระบบสาธารณสุข (สวรส.), กรมสรรพสามิต
20/ ที่มา: NOVA Classification (Monteiro et al., University of São Paulo) และ Food and Agriculture Organization (FAO)
21/ ที่มา: กรมส่งเสริมการค้าระหว่างประเทศ, European Commission, วิจัยกรุงศรี (2569), “กฎหมายบรรจุภัณฑ์ยั่งยืนของสหภาพยุโรป: ความท้าทายใหม่ที่ธุรกิจไทยต้องเผชิญ”
22/ ที่มา: สถาบันส่งเสริมการสอนวิทยาศาสตร์และเทคโนโลยี (สสวท.), วิจัยกรุงศรี (2569), “ซูเปอร์เอลนีโญกับความเสี่ยงภัยแล้งและน้ำท่วมแบบสุดขั้วในปี 2569-2570”