EXECUTIVE SUMMARY
อุตสาหกรรมเอทานอลมีแนวโน้มเติบโตดีขึ้นในปี 2569 โดยมีแรงหนุนจากความต้องการใช้น้ำมันแก๊สโซฮอล์ที่เพิ่มขึ้น โดยเฉพาะน้ำมัน E20 ท่ามกลางราคาน้ำมันดิบที่อยู่ในระดับสูงจากความขัดแย้งในตะวันออกกลาง ส่งผลให้ภาครัฐดำเนินมาตรการบรรเทาผลกระทบด้านพลังงานผ่านกลไกกองทุนน้ำมันเชื้อเพลิงด้วยการอุดหนุนราคาขายปลีกน้ำมัน E20 ให้ต่ำกว่าราคาของแก๊สโซฮอล์ 91 และแก๊สโซฮอล์ 95 ที่ 5 บาทต่อลิตร ดังนั้น วิจัยกรุงศรีจึงคาดว่า ความต้องการใช้เอทานอลจะขยายตัว 3.8% จากปี 2568 ส่วนช่วงปี 2570-2572 ความต้องการใช้เอทานอลมีแนวโน้มเติบโตอย่างค่อยเป็นค่อยไปที่ 1.0-2.0% ต่อปี โดยมีปัจจัยสนับสนุนจาก (1) กิจกรรมทางเศรษฐกิจและภาคท่องเที่ยวที่ทยอยฟื้นตัว (2) จำนวนยานยนต์ที่ใช้น้ำมันแก๊สโซฮอล์ยังมีสัดส่วนสูงเมื่อเทียบกับยานยนต์จดทะเบียนทั้งหมด (3) นโยบายรักษาส่วนต่างราคาขายปลีกระหว่าง E20 และ E10 (แก๊สโซฮอล์ 95) ในระดับที่จูงใจผู้บริโภค และ (4) นโยบายส่งเสริมการนำเอทานอลไปใช้ในอุตสาหกรรมอื่น อาทิ เชื้อเพลิงอากาศยานเพื่อความยั่งยืน และพลาสติกชีวภาพ
อย่างไรก็ตาม อุตสาหกรรมเอทานอลยังเผชิญปัจจัยท้าทายหลายด้าน ได้แก่ (1) ความไม่แน่นอนเชิงนโยบายในการกำหนดชนิดน้ำมันเบนซินพื้นฐานระหว่าง E10 และ E20 (2) การเติบโตของยานยนต์ไฟฟ้าที่อาจลดทอนความต้องการใช้น้ำมันเชื้อเพลิงในระยะยาว (3) ปริมาณและราคาวัตถุดิบที่ผันผวนตามการเปลี่ยนแปลงสภาพภูมิอากาศ โรคพืช และการแข่งขันแย่งใช้วัตถุดิบจากอุตสาหกรรมอื่น และ (4) ภาวะกำลังการผลิตส่วนเกินที่ยังคงกดดันการแข่งขันและความสามารถในการทำกำไรของผู้ประกอบการ
มุมมองวิจัยกรุงศรี
วิจัยกรุงศรีประเมินว่าผู้ประกอบการที่มีห่วงโซ่การผลิตเอทานอลอย่างครบวงจรตั้งแต่การผลิตจนถึงการจัดจำหน่าย จะได้เปรียบในการแข่งขัน อย่างไรก็ตาม อุปทานและราคาวัตถุดิบที่ผันผวนอาจกดดันอัตรากำไรของผู้ประกอบการ
-
ผู้ผลิตเอทานอลจากกากน้ำตาล: รายได้มีแนวโน้มทรงตัวถึงเพิ่มขึ้นเล็กน้อย จากผลผลิตอ้อยที่เพิ่มขึ้นต่อเนื่อง ประกอบกับเกษตรกรหันมาปลูกอ้อยมากขึ้นกว่าการปลูกมันสำปะหลัง ส่งผลให้ปริมาณอ้อยและกากน้ำตาลเข้าสู่ตลาดมากขึ้น ราคากากน้ำตาลที่ลดลงช่วยลดต้นทุนการผลิตเอทานอลจากกากน้ำตาลและหนุนให้มาร์จินดีขึ้น
-
ผู้ผลิตเอทานอลจากมันสำปะหลัง: รายได้มีแนวโน้มทรงตัว ขณะที่ความสามารถในการทำกำไรอาจลดลงจากต้นทุนวัตถุดิบที่สูงขึ้นทั้งราคาหัวมันสดและมันเส้น ท่ามกลางความเสี่ยงด้านผลผลิตจากภาวะเอลนีโญ การระบาดของโรคใบด่าง และการขาดแคลนท่อนพันธุ์ ซึ่งอาจทำให้อุปทานวัตถุดิบตึงตัวมากขึ้น
ข้อมูลพื้นฐาน
เอทานอล (Ethanol)1/ หรือชื่อทางเคมีว่า “เอทิลแอลกอฮอล์ (Ethyl alcohol)” ผลิตจากพืชผลเกษตรประเภทแป้งและน้ำตาล เช่น อ้อย มันสำปะหลัง กากน้ำตาล และข้าวโพด รวมทั้งวัสดุเหลือใช้จากอุตสาหกรรมเกษตร ได้แก่ เซลลูโลส (Cellulose) และ เฮมิเซลลูโลส (Hemicellulose) ด้วยกระบวนการทางเคมีให้ได้ความบริสุทธ์สูง 99.5-99.9% โดยปริมาตร สารที่ได้เป็นของเหลวใส ไม่มีสี ติดไฟง่าย และให้ค่าออกเทนสูง จึงเหมาะสำหรับใช้เป็นเชื้อเพลิงหรือเป็นส่วนผสมในเชื้อเพลิงยานพาหนะ และใช้ในกระบวนการผลิตของอุตสาหกรรมประเภทอื่น เช่น อุตสาหกรรมอาหารและเครื่องดื่ม อุตสาหกรรมยาและเวชภัณฑ์ อุตสาหกรรมเคมีภัณฑ์ และอุตสาหกรรมเครื่องสำอาง เป็นต้น
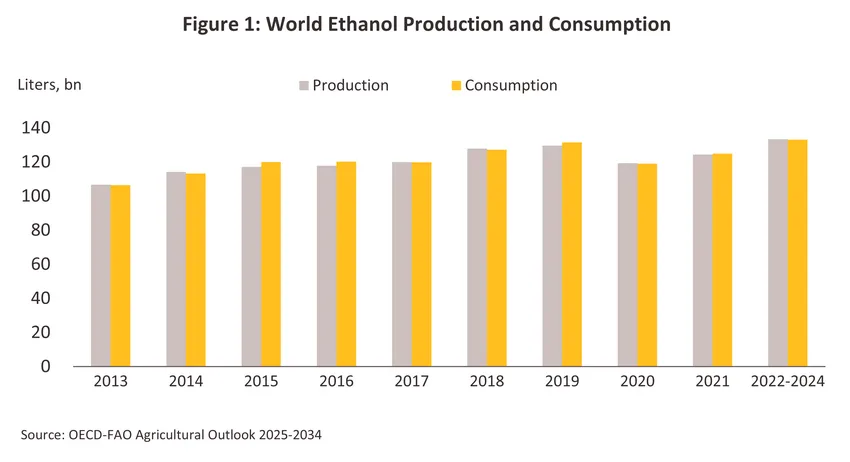
ความต้องการใช้เอทานอลในตลาดโลกทยอยฟื้นตัวหลังการแพร่ระบาดโรค COVID-19 และกลับมาสูงกว่าระดับก่อนวิกฤติ โดยเฉลี่ยอยู่ที่ 133 พันล้านลิตรในช่วงปี 2565-2567 เปรียบเทียบกับ 131 พันล้านลิตรในปี 2562 ผลจากกิจกรรมการเดินทางและขนส่งทั้งในประเทศและระหว่างประเทศที่กลับสู่ภาวะปกติ ขณะที่หลายประเทศมีนโยบายสนับสนุนการใช้เอทานอล อาทิ มาตรการกำหนดส่วนผสมขั้นต่ำของเอทานอลในน้ำมันเบนซิน และการอุดหนุนราคาขายปลีก เพื่อสร้างความมั่นคงด้านพลังงานและลดการปล่อยก๊าซเรือนกระจก ปัจจุบันสหรัฐฯ บราซิล และจีน เป็นประเทศผู้ผลิตและบริโภคเอทานอลรายใหญ่ ครองสัดส่วนรวมกันกว่า 73.5% ของปริมาณการผลิตและบริโภคของโลก (ภาพที่ 1 และภาพที่ 2) โดยวัตถุดิบหลักที่ใช้ผลิตเอทานอลมาจากข้าวโพดและอ้อย
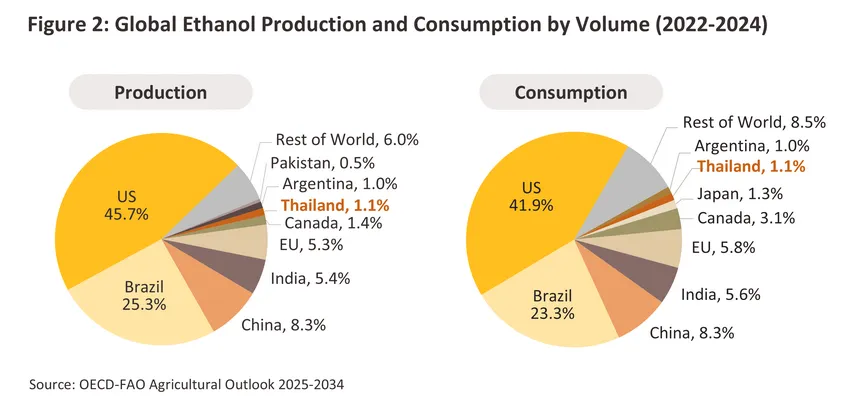
ประเทศไทยเป็นผู้ผลิตและผู้บริโภคเอทานอลลำดับที่ 7 และ 8 ของโลกตามลำดับ การผลิตส่วนใหญ่เน้นใช้สำหรับผสมน้ำมันเบนซิน2/ เพื่อให้ได้น้ำมันแก๊สโซฮอล์ (Gasohol)3/ ส่งผลให้ปริมาณการผลิตขึ้นอยู่กับความต้องการของตลาดภายในประเทศและนโยบายสนับสนุนการใช้เอทานอลของภาครัฐเป็นสำคัญ โดยนับแต่ปี 2551 ผู้ประกอบการเริ่มนำเอทานอลมาผสมกับน้ำมันเบนซินเพื่อผลิตและจำหน่ายเป็นเชื้อเพลิง ซึ่งประกอบด้วย 3 อัตราส่วน คือ 10% (E10 ชนิดแก๊สโซฮอล์ 91 และแก๊สโซฮอล์ 95) 20% (E20) และ 85% (E85) โดยปริมาณการบริโภคเอทานอลมีทิศทางเพิ่มขึ้นและอยู่ในอัตราเติบโตเฉลี่ยที่ 7.3% ต่อปี ในช่วงปี 2553-2567 อย่างไรก็ตาม การจำหน่ายเอทานอลในประเทศยังอยู่ภายใต้ข้อจำกัดด้านกฎหมาย โดยอนุญาตให้จำหน่ายเฉพาะแก่ผู้ค้าน้ำมันตาม พ.ร.บ. การค้าน้ำมันเชื้อเพลิง พ.ศ. 2543 เท่านั้น ทำให้การนำเอทานอลไปใช้ในภาคอุตสาหกรรมอื่นยังอยู่ในวงจำกัด เนื่องจากต้องผ่านขั้นตอนการแก้ไขกฎหมายและปรับกฎระเบียบที่เกี่ยวข้องของกรมสรรพสามิต กรมศุลกากร และคณะกรรมการส่งเสริมการลงทุน (BOI) เป็นต้น4/
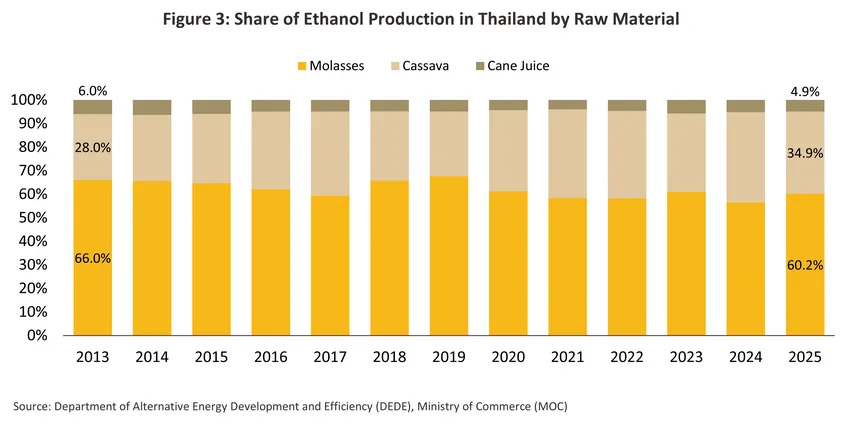
การผลิตเอทานอลของไทยใช้วัตถุดิบกากน้ำตาล มันสำปะหลัง และน้ำอ้อยเป็นวัตถุดิบหลัก โดยข้อมูลจากกรมพัฒนาพลังงานทดแทนและอนุรักษ์พลังงาน (พพ.) พบว่า ในปี 2568 การผลิตเอทานอลจากกากน้ำตาลครองสัดส่วน 60.2% ของปริมาณเอทานอลทั้งหมด ขณะที่มันสำปะหลังมีสัดส่วน 34.9% ตามด้วยน้ำอ้อยที่ 4.9% (ภาพที่ 3) แม้ว่าการเลือกใช้วัตถุดิบจะขึ้นกับราคาในแต่ละช่วงเวลา แต่ที่ผ่านมา การผลิตเอทานอลจากกากน้ำตาลมีสัดส่วนสูงกว่ามันสำปะหลังมาโดยตลอดตามความพร้อมของอุปทานวัตถุดิบ เนื่องจากผู้ผลิตเอทานอลส่วนใหญ่เป็นผู้ประกอบการที่ต่อยอดจากธุรกิจโรงงานน้ำตาล ส่วนการผลิตเอทานอลจากมันสำปะหลังมักมีปัญหาการแย่งชิงวัตถุดิบกับอุตสาหกรรมอื่น รวมถึงความไม่แน่นอนด้านต้นทุนวัตถุดิบจากมาตรการอุดหนุนหรือแทรกแซงราคาของภาครัฐเพื่อช่วยเหลือกลุ่มเกษตรในบางช่วงเวลา
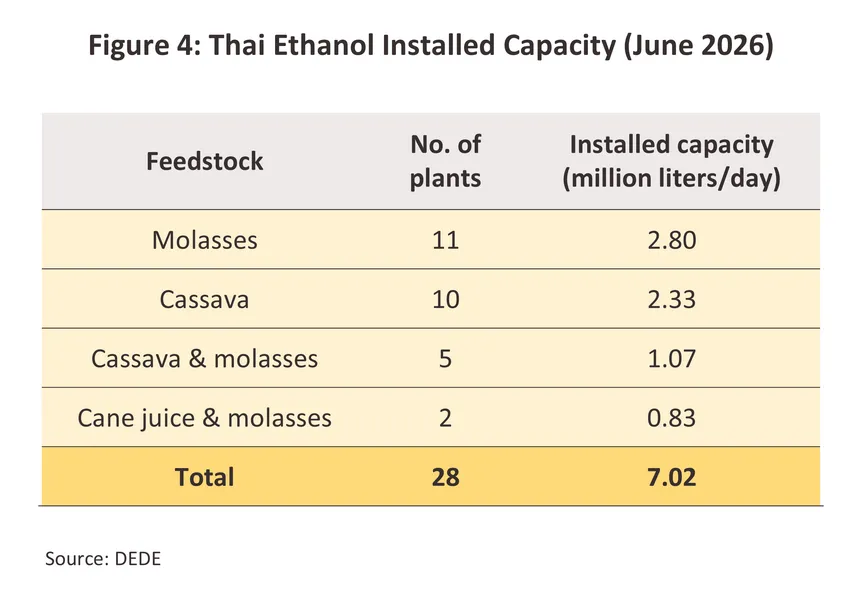
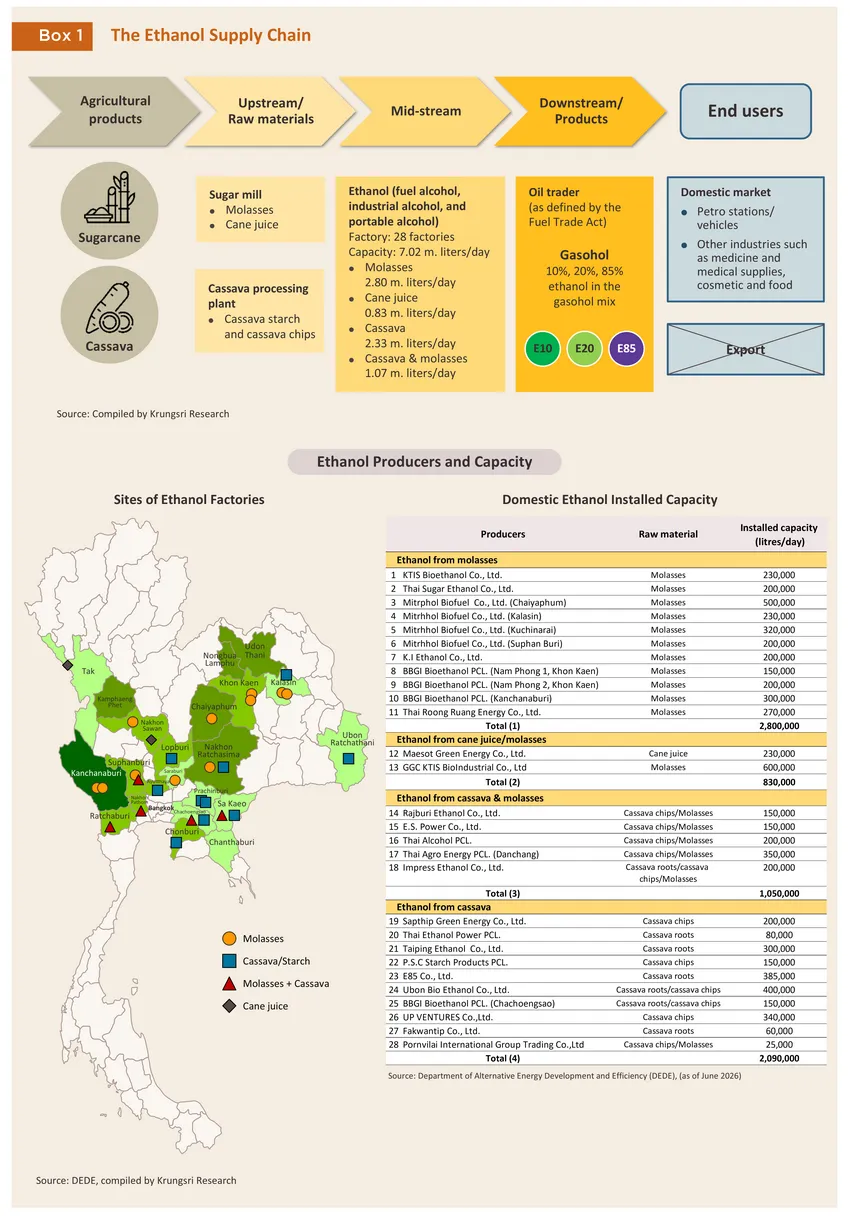
ปัจจุบัน ประเทศไทยมีโรงงานเอทานอลเพื่อใช้เป็นเชื้อเพลิงที่เดินเครื่องผลิตแล้ว 28 แห่ง กำลังการผลิตติดตั้ง 7.0 ล้านลิตรต่อวัน (ข้อมูล ณ เดือนมิถุนายน 2569) แบ่งเป็นกำลังการผลิตจากโรงงานที่ใช้วัตถุดิบจากกากน้ำตาล 11 แห่ง 2.9 ล้านลิตรต่อวัน มันสำปะหลัง 10 แห่ง 2.4 ล้านลิตรต่อวัน มันสำปะหลังและกากน้ำตาล 5 แห่ง 1.1 ล้านลิตรต่อวัน น้ำอ้อยและกากน้ำตาล 2 แห่ง 0.8 ล้านลิตรต่อวัน (ภาพที่ 4) โรงงานส่วนใหญ่ตั้งอยู่ในภาคกลางและภาคตะวันออกเฉียงเหนือ และเป็นโรงงานที่ต่อยอดจากธุรกิจโรงงานน้ำตาลและโรงงานมันสำปะหลัง (Box 1)
โครงสร้างต้นทุนการผลิตเอทานอลของไทย จำแนกตามประเภทวัตถุดิบ ได้ดังนี้
1) เอทานอลที่ผลิตจากกากน้ำตาล: ต้นทุนวัตถุดิบมีสัดส่วน 60-70% ของต้นทุนการผลิตรวม ที่เหลือเป็นต้นทุนดำเนินการ 25-35% และต้นทุนคงที่ 5%
2) เอทานอลที่ผลิตจากมันสำปะหลัง: ต้นทุนวัตถุดิบมีสัดส่วน 55-60% ของต้นทุนการผลิตรวม ต้นทุนดำเนินการ 35-40% และต้นทุนคงที่ 5% โดยต้นทุนดำเนินการมีสัดส่วนสูงกว่าเอทานอลที่ผลิตจากกากน้ำตาลเนื่องจากต้องขั้นตอนการเปลี่ยนแป้งเป็นน้ำตาลก่อนผลิตเอทานอล
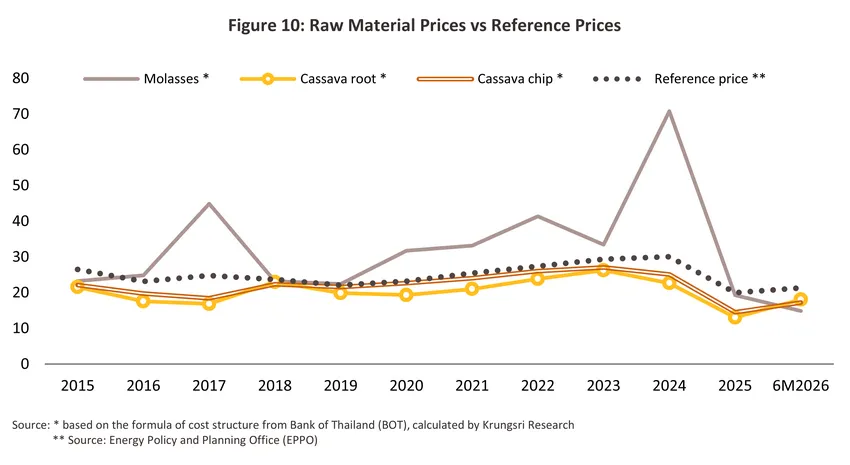
ทั้งนี้ ราคาขายเอทานอลอ้างอิง (Reference price) จะเป็นไปตามมติที่ประชุมคณะกรรมการนโยบายพลังงาน (กบง.) โดยสำนักงานนโยบายและแผนพลังงาน (สนพ.) เป็นผู้ออกประกาศราคาอ้างอิงทุกวันที่ 1 ของเดือน โดยตั้งแต่เดือนมกราคม 2555 เป็นต้นมา ราคาดังกล่าวพิจารณาจากการเปรียบเทียบราคาซื้อขายจริงที่ผู้ผลิตเอทานอลรายงานต่อกรมสรรพสามิตกับราคาที่ผู้ค้าน้ำมันตามมาตรา 7 รายงานต่อ สนพ. โดยทั่วไปจะเลือกใช้ราคาต่ำที่สุด ดังนั้น ส่วนต่างระหว่างราคาขายและต้นทุนการผลิตของผู้ผลิตเอทานอลจึงขึ้นอยู่กับทั้งราคาอ้างอิงและต้นทุนวัตถุดิบ ซึ่งแตกต่างตามสัดส่วนการใช้กากน้ำตาลและมันสำปะหลัง รวมถึงค่าการตลาดราว 1-2 บาทต่อลิตร
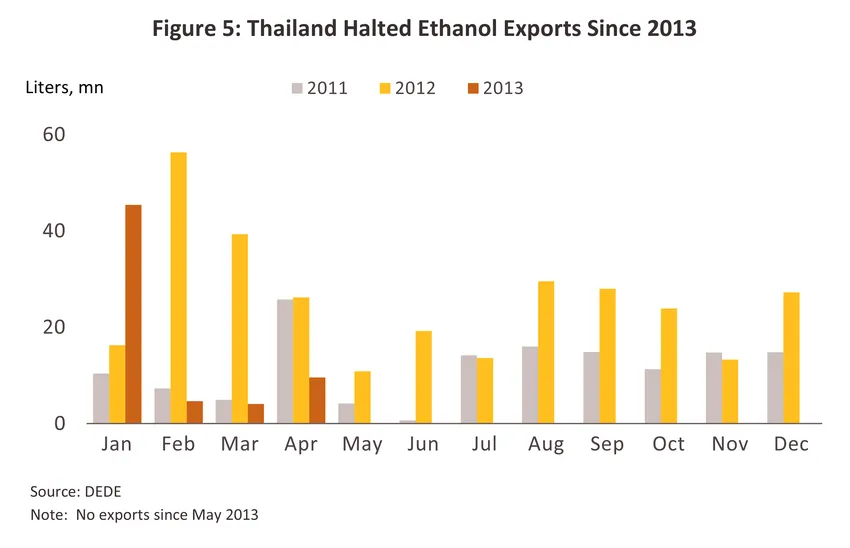
ด้านตลาดส่งออก ไทยส่งออกเอทานอลในช่วงปี 2550 ถึงปี 2554 โดยมีตลาดสำคัญ ได้แก่ ฟิลิปปินส์ ญี่ปุ่น และอังกฤษ และผู้ส่งออกต้องขออนุญาตต่ออธิบดีกรมสรรพสามิตเป็นรายกรณี อย่างไรก็ตาม ตั้งแต่เดือนพฤษภาคม 2556 เป็นต้นมา รัฐบาลได้ระงับการส่งออกเอทานอลเป็นการทั่วไป เพื่อรักษาปริมาณเอทานอลในประเทศให้เพียงพอต่อความต้องการที่เพิ่มขึ้นภายหลังการยกเลิกการจำหน่ายน้ำมันเบนซิน 91 เมื่อวันที่ 1 มกราคม 2556 (ภาพที่ 5) ทั้งนี้ กรมสรรพสามิตยังสามารถอนุญาตให้ส่งออกเป็นรายกรณี อาทิ การส่งออก 4 ล้านลิตรในเดือนมีนาคม 2557 และ 5.4 หมื่นลิตรในเดือนธันวาคม 2563 โดยพิจารณาจาก 2 ปัจจัยหลัก ได้แก่ (1) ปริมาณอุปทานส่วนเกินและปริมาณเอทานอลในประเทศ และ (2) ประเภทของเอทานอลที่ขออนุญาตส่งออก ซึ่งต้องไม่กระทบต่ออุปทานเอทานอลเชื้อเพลิงภายในประเทศ
ด้านนโยบาย ภาครัฐมีมาตรการสนับสนุนอุตสาหกรรมเอทานอลภายใต้แผนพัฒนาพลังงานทดแทนและพลังงานทางเลือก (Alternative Energy Development Plan: AEDP) ที่มีผลใช้บังคับในปัจจุบัน ได้แก่ (1) การกำหนดเป้าหมายการใช้เอทานอลในภาคขนส่งควบคู่กับการส่งเสริมการใช้น้ำมันแก๊สโซฮอล์ (2) การขยายสถานีบริการเชื้อเพลิงชีวภาพให้ครอบคลุมพื้นที่มากขึ้น และ (3) การอุดหนุนราคาผ่านกลไกกองทุนน้ำมันเชื้อเพลิง เพื่อให้แก๊สโซฮอล์ที่มีสัดส่วนเอทานอลสูง เช่น E20 มีราคาขายปลีกต่ำกว่าแก๊สโซฮอลล์ที่มีส่วนผสมของเอทานอลต่ำกว่า นอกจากนี้ ภาครัฐยังยกเว้นภาษีเอทานอลที่นำไปใช้เป็นวัตถุดิบในการผลิตน้ำมันเชื้อเพลิง นโยบายเหล่านี้มีส่วนสนับสนุนการเติบโตของอุตสาหกรรมเอทานอลในช่วงที่ผ่านมา
โครงสร้างตลาดของอุตสาหกรรมเอทานอลไทย สามารถแบ่งออกเป็น 3 กลุ่ม ได้แก่
1) เอทานอลบริสุทธิ์ มีโครงสร้างตลาดแบบผูกขาดการจำหน่าย (Monopoly market) โดยองค์การสุราเป็นผู้จำหน่ายเพียงรายเดียว ขณะเดียวกันยังเป็นตลาดผูกขาดการซื้อ (Monopsony market) เนื่องจากผู้ผลิตที่ได้รับอนุญาตไม่สามารถจำหน่ายเอทานอลบริสุทธิ์ได้โดยตรง และต้องจำหน่ายผ่านองค์การสุราซึ่งเป็นผู้รับซื้อเพียงรายเดียว โดยนำไปจำหน่ายหรือส่งออกในรูปเอทานอลบริสุทธิ์ (สุราสามทับ)
2) เอทานอลแปลงสภาพ5/ ตาม 3 สูตรที่กรมสรรพสามิตกำหนด มีโครงสร้างตลาดแบบผู้จำหน่ายน้อยราย (Oligopoly market) โดยมีผู้ผลิตและจำหน่ายรวม 12 ราย ได้แก่ องค์การสุรา และผู้ผลิตเอทานอลเพื่อการส่งออก 11 ราย และมีผู้ประกอบการภาคอุตสาหกรรมเป็นผู้ซื้อหลักเพื่อนำเอทานอลแปลงสภาพไปใช้เป็นวัตถุดิบหรือในกระบวนการผลิตสินค้า อาทิ เวชภัณฑ์ อาหาร เครื่องดื่ม เครื่องสำอาง และสารสกัดต่าง ๆ
3) เอทานอลเพื่อใช้เป็นเชื้อเพลิง เป็นโครงสร้างตลาดแบบผู้จำหน่ายกึ่งแข่งขันกึ่งผูกขาด (Monopolistic competitive market) โดยมีผู้ผลิตและจำหน่ายรวม 28 ราย ขณะที่ผู้ซื้อจำกัดอยู่ในกลุ่มผู้ค้าน้ำมันเชื้อเพลิงในประเทศ ทั้งนี้ กฎหมายยังไม่อนุญาตให้ผู้ผลิตจำหน่ายเอทานอลบริสุทธิ์ในประเทศได้โดยตรง
สถานการณ์ที่ผ่านมา
แก๊สโซฮอล์เป็นหนึ่งในน้ำมันพื้นฐานนับแต่เดือนมกราคม 2556 ภายหลังภาครัฐยกเลิกการจำหน่ายน้ำมันเบนซิน 91 ซึ่งเคยมีสัดส่วน 41% ของกลุ่มน้ำมันเบนซินทั้งหมดในช่วงก่อนหน้า ส่งผลให้ปัญหากำลังการผลิตเอทานอลส่วนเกินที่อยู่ในระดับสูงช่วงปี 2550-2555 บรรเทาลง ประกอบกับปริมาณการใช้ E20 ที่เพิ่มขึ้นต่อเนื่องตามจำนวนรถยนต์ที่รองรับเชื้อเพลิงหลากหลาย (Flexible Fuel Vehicle: FFV) ที่ออกสู่ตลาดมากขึ้น อย่างไรก็ตาม ความต้องการใช้เอทานอลในภาคขนส่งยังอยู่เพียง 3.4-3.5 ล้านลิตรต่อวัน หรือคิดเป็น 48-50% ของกำลังการผลิตรวม ท่ามกลางแรงกดดันจากการใช้รถยนต์ไฟฟ้าที่ขยายตัวและน้ำมัน E85 ที่ทยอยลดบาทลง ขณะเดียวกัน การขยายตลาดเอทานอลไปสู่อุตสาหกรรมอื่นนอกเหนือจากภาคขนส่งยังติดข้อจำกัดของกฎระเบียบด้านการผลิตและจำหน่าย ส่งผลให้ความต้องการใช้ในประเทศยังต่ำกว่าศักยภาพการผลิตอย่างมีนัยสำคัญ ทำให้อุตสาหกรรมเอทานอลยังคงเผชิญภาวะกำลังการผลิตส่วนเกินอย่างต่อเนื่อง
ในปี 2568 ความต้องการใช้น้ำมันแก๊สโซฮอล์เพิ่มขึ้น 1.2% จากปี 2567 มาอยู่ที่เฉลี่ย 31.3 ล้านลิตรต่อวัน ตามการฟื้นตัวของกิจกรรมทางเศรษฐกิจและการเดินทางภายในประเทศ โดยมีแรงหนุนจากภาคส่งออก ภาคท่องเที่ยว และการบริโภคภาคเอกชน ทั้งนี้ การใช้น้ำมัน E10 เพิ่มขึ้น 2.9% ผ่านแรงส่งหลักจากความต้องการใช้แก๊สโซฮอล์ 95 ที่เพิ่มขึ้นถึง 9.4% ขณะที่การใช้น้ำมัน E20 ลดลง -6.6% เนื่องจากผู้บริโภคยังให้ความสำคัญกับประสิทธิภาพการใช้เชื้อเพลิงและมีความกังวลต่อการใช้งานในระยะยาว แม้ E20 จะมีราคาขายปลีกที่ต่ำกว่า E10 โดยเฉลี่ย 2 บาทต่อลิตรก็ตาม อย่างไรก็ตาม คณะกรรมการบริหารกองทุนเชื้อเพลิง (กบน.) ยังคงผลักดันให้แก๊สโซฮอล์ E10 และ E20 เป็นน้ำมันเบนซินพื้นฐาน โดยทยอยลดส่วนต่างราคาขายปลีกระหว่าง E85 และ E20 ผ่านกลไกกองทุนน้ำมันเชื้อเพลิงตั้งแต่ปี 2566 ส่งผลให้ความได้เปรียบด้านราคาของ E85 ลดลงและในบางช่วงมีราคาสูงกว่า E20 จูงใจให้ผู้บริโภคบางส่วนเปลี่ยนจาก E85 มาใช้ E20 มากขึ้น อย่างไรก็ตาม การเปลี่ยนแปลงดังกล่าวยังไม่เพียงพอชดเชยการลดลงของความต้องการใช้ E20 โดยรวม ส่งผลให้ความต้องการใช้เอทานอลของปี 2568 เพิ่มขึ้น เพียง 0.3% จากปี 2567
ในช่วง 6 เดือนแรกของปี 2569 อุตสาหกรรมเอทานอลได้รับแรงหนุนระยะสั้นจากความขัดแย้งในตะวันออกกลางที่ปะทุขึ้นตั้งแต่ปลายเดือนกุมภาพันธ์ ส่งผลให้ราคาน้ำมันดิบดูไบปรับเพิ่มขึ้นและทรงตัวในระดับสูงที่ 65-138 ดอลลาร์สหรัฐต่อบาร์เรล และผลักดันราคาน้ำมันขายปลีกในประเทศปรับสูงขึ้นตาม ขณะเดียวกัน ภาครัฐได้ใช้กองทุนน้ำมันเชื้อเพลิงรักษาส่วนต่างราคา E20 ให้ต่ำกว่าแก๊สโซฮอล์ 95 ประมาณ 5 บาทต่อลิตร เพื่อจูงใจให้ผู้บริโภคหันมาใช้น้ำมันที่มีสัดส่วนเอทานอลสูงขึ้น ส่งผลให้ความต้องการใช้ E20 ฟื้นตัวสู่ระดับ 5.6 ล้านลิตรต่อวัน หลังจากหดตัวต่อเนื่องในปี 2568 ขณะที่การใช้แก๊สโซฮอล์ 95 ในช่วงดังกล่าวเพิ่มขึ้นเป็น 19.2 ล้านลิตรต่อวัน ส่งผลให้ความต้องการใช้แก๊สโซฮอลล์โดยรวมเติบโต 1.4% YoY มาอยู่ที่เฉลี่ย 31.6 ล้านลิตรต่อวัน โดยปริมาณเอทานอลที่ใช้ผสมใน E10 และ E20 ที่เพิ่มขึ้น 2.5% YoY (สู่ 2.5 ล้านลิตรต่อวัน) และ 13.1% YoY (สู่ 1.12 ล้านลิตรต่อวัน) ตามลำดับ
อย่างไรก็ตาม ปริมาณการใช้เอทานอลที่ผสมใน E85 หดตัวถึง -40% YoY เหลือเพียง 0.03 ล้านลิตรต่อวัน สะท้อนบทบาทของ E85 ที่ลดลงต่อเนื่อง ท่ามกลางข้อจำกัดด้านจำนวนรถยนต์ที่รองรับ อัตราสิ้นเปลืองเชื้อเพลิงที่สูงกว่าน้ำมันเบนซินเกรดทั่วไป รวมถึงพฤติกรรมผู้บริโภคที่หันมาใช้รถยนต์ไฟฟ้า (Electric Vehicle: EV) โดยเฉพาะรถยนต์ไฟฟ้าพลังงานแบตเตอรี่ (Battery Electric Vehicle: BEV) เพิ่มขึ้น นอกจากนี้ การปรับกลไกกองทุนน้ำมันเชื้อเพลิงจากเดิมที่ชดเชยราคา E85 ในระดับสูง มาเป็นการจัดเก็บเงินเข้ากองทุนฯ ทำให้ราคาขายปลีก E85 สูงขึ้นและส่วนต่างราคาเมื่อเทียบกับ E20 แคบลง ยิ่งลดทอนแรงจูงใจในการเลือกใช้ E85
สำหรับภาพรวมปี 2569 ความต้องการใช้เอทานอลมีแนวโน้มขยายตัวต่อเนื่อง ตามปริมาณการใช้น้ำมันแก๊สโซฮอล์ที่คาดว่าจะเพิ่มขึ้น 1.2% สอดคล้องกับทิศทางการลงทุนในภาคเอกชน รวมถึงการค้าระหว่างประเทศที่มีทิศทางขยายตัวในปี 2569 นอกจากนี้ยังมีปัจจัยสนับสนุนเชิงนโยบายจากมาตรการบรรเทาผลกระทบต่อค่าครองชีพของประชาชนผ่านกลไกกองทุนน้ำมันที่จะรักษาส่วนต่างราคาเพื่อจูงใจให้ผู้บริโภคเลือกใช้น้ำมันที่มีสัดส่วนเอทานอลสูงขึ้น ส่งผลให้ความต้องการใช้น้ำมันที่มีส่วนผสมเอทานอลมีทิศทางเพิ่มขึ้น ท่ามกลางราคาน้ำมันดิบที่อยู่ในระดับสูงจากความขัดแย้งในตะวันออกกลางที่มีแนวโน้มยืดเยื้อ โดยวิจัยกรุงศรีคาดว่าราคาน้ำมันดิบดูไบจะอยู่ที่ระดับ 85-90 เหรียญดอลลาร์สหรัฐฯ ต่อบาร์เรลในปี 2569
อย่างไรก็ตาม การเติบโตของความต้องการใช้น้ำมันแก๊สโซฮอล์และเอทานอลยังเผชิญปัจจัยฉุดรั้งหลายด้าน ได้แก่ (1) ภาคการท่องเที่ยวที่ชะลอตัว และต้นทุนการเดินทางที่ปรับสูงขึ้นตามทิศทางราคาพลังงาน โดยเฉพาะการจำกัดการส่งออกน้ำมันเครื่องบิน (Jet A-1) ของประเทศผู้ผลิตในตะวันออกกลาง ส่งผลให้ต้นทุนเชื้อเพลิงของสายการบินปรับสูงขึ้นและอาจกดดันให้จำนวนเที่ยวบินระหว่างประเทศลดลง โดยวิจัยกรุงศรีคาดว่าจำนวนนักท่องเที่ยวต่างชาติในปี 2569 จะอยู่ที่ 32.5 ล้านคน หรือหดตัว -1.4% จากปี 2568 (2) การบริโภคภาคเอกชนที่คาดว่าจะเติบโตชะลอลงที่ 2.4% จาก 2.7% ในปี 2568 ท่ามกลางแรงกดดันเชิงโครงสร้างจากภาวะหนี้ครัวเรือนที่ยังคงสูง ทำให้ผู้บริโภคระมัดระวังการใช้จ่ายสินค้าอุปโภคบริโภค (3) จำนวนรถยนต์ไฟฟ้าที่มีแนวโน้มเติบโตต่อเนื่อง โดยในช่วง 7 เดือนแรกของปี 2569 ยอดจดทะเบียนรถ BEV ใหม่สะสมอยู่ที่ 144,181 คัน (+77.8% YoY) และ (4) นโยบายค่าโดยสารร่วมในระบบรถไฟฟ้าขนส่งมวลชนในพื้นที่กรุงเทพฯและปริมณฑลในอัตราสูงสุดไม่เกิน 45 บาทต่อเที่ยว6/ ที่จูงใจให้ผู้โดยสารเดินทางด้วยระบบขนส่งสาธารณะมากขึ้น ทั้งนี้ แนวโน้มอุตสาหกรรมเอทานอลในปี 2569 สรุปได้ดังนี้
-
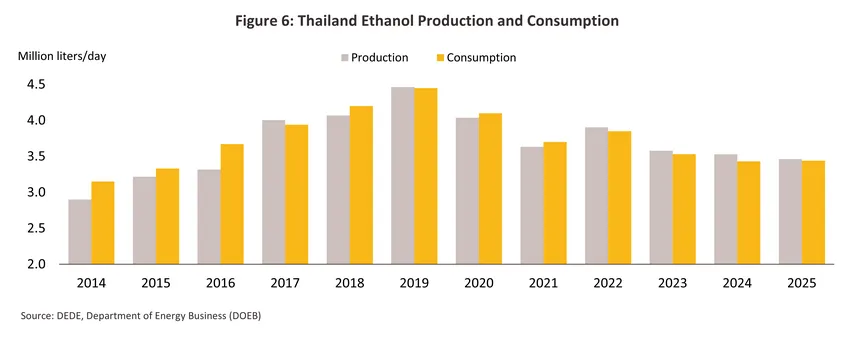
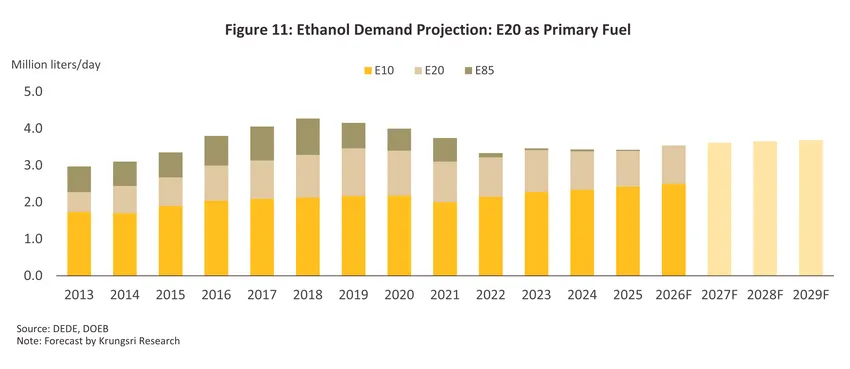
ด้านความต้องการ: ความต้องการใช้เอทานอลในปี 2569 คาดว่าจะเฉลี่ยอยู่ที่ 3.6 ล้านลิตรต่อวัน หรือเพิ่มขึ้น 3.8% เร่งขึ้นจากที่ค่อนข้างทรงตัวในปี 2568 (แต่ยังต่ำกว่าอัตราเติบโตเฉลี่ยย้อนหลัง 5 ปีก่อน COVID-19 ที่ 7.2% ต่อปี) โดยได้รับแรงหนุนจากการใช้น้ำมันเบนซินที่คาดว่าจะเพิ่มขึ้น 1.0% เฉลี่ยอยู่ที่ 32.0 ล้านลิตรต่อวัน
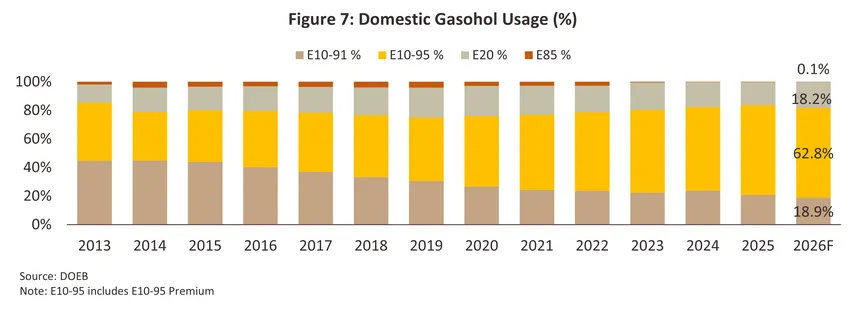
ในรายผลิตภัณฑ์ แก๊สโซฮอล์ 95 หรือ E10 (95) ที่มีสัดส่วนสูงสุดที่ 62.8% คาดว่าจะมีปริมาณการใช้เพิ่มขึ้น ขณะที่ E10 (91) ซึ่งมีสัดส่วน 18.9% มีแนวโน้มลดลง จากการที่ผู้บริโภคหันมาใช้ E10 (95) มากขึ้น เนื่องจากมีประสิทธิภาพการเผาไหม้ที่ดีกว่าในราคาขายปลีกที่ใกล้เคียงกันมาก ขณะที่ปริมาณการใช้ E20 ที่มีสัดส่วนใกล้เคียงกับ E10 (91) ที่ 18.2% คาดว่าจะมีปริมาณการใช้เพิ่มขึ้น แม้ผู้บริโภคบางส่วนยังมีข้อกังวลด้านความเข้ากันได้กับเครื่องยนต์และประสิทธิภาพการใช้เชื้อเพลิง แต่ส่วนต่างราคาขายปลีกที่ต่ำกว่า E10 ราว 5 บาทต่อลิตร จะจูงใจให้ผู้บริโภคหันมาใช้ E20 มากขึ้นท่ามกลางราคาน้ำมันสำเร็จรูปที่ยังอยู่ในระดับสูง ส่วนการใช้แก๊สโซฮอล์ E85 ที่มีสัดส่วนเพียง 0.1% คาดว่าปริมาณการใช้จะลดลงต่อเนื่อง ตามจำนวนสถานีบริการที่ทยอยลดหรือยกเลิกการจำหน่าย สอดคล้องกับความต้องการใช้ที่อยู่ในระดับต่ำ ประกอบกับทิศทางนโยบายภาครัฐที่กำหนดให้ยุติการใช้เงินกองทุนน้ำมันเชื้อเพลิงอุดหนุนราคาน้ำมันที่มีเชื้อเพลิงชีวภาพเป็นส่วนผสมภายในวันที่ 24 กันยายน 2569 ตามแนวนโยบายภายใต้แผนพัฒนาพลังงานทดแทนและพลังงานทางเลือก พ.ศ. 2561-2580 (ภาพที่ 7)
-
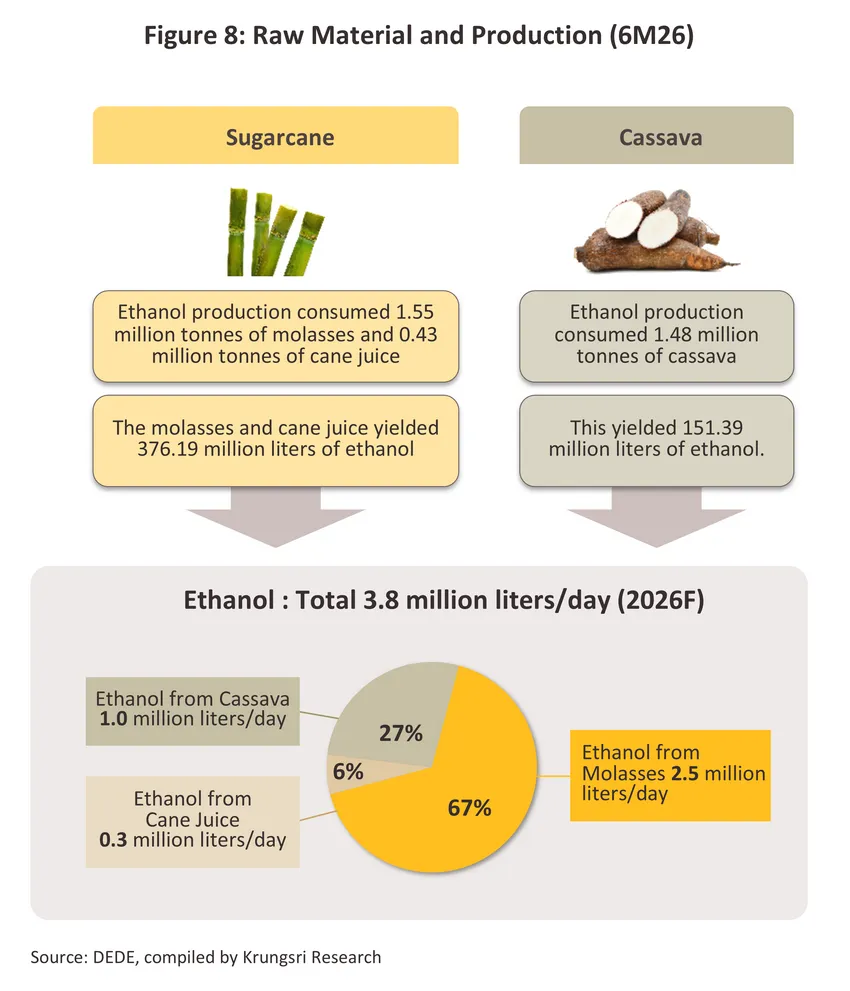
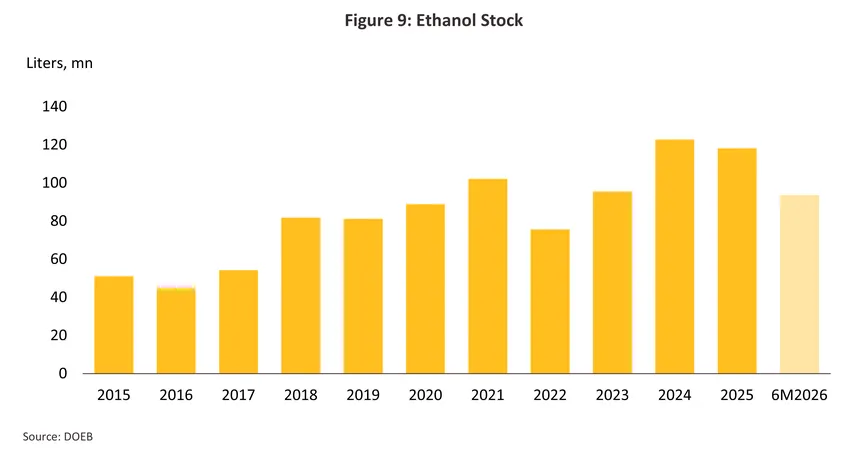
ด้านการผลิต: ปริมาณการผลิตเอทานอลในปี 2569 คาดว่าจะเฉลี่ยอยู่ที่ 3.8 ล้านลิตรต่อวัน หรือขยายตัว 8.6% ซึ่งเป็นผลจากการปรับปริมาณการผลิตให้สอดคล้องกับอุปสงค์ที่มีทิศทางฟื้นตัว โดยการผลิตเอทานอลจากกากน้ำตาล คาดว่าจะอยู่ที่ระดับเฉลี่ย 2.5 ล้านลิตรต่อวัน (สัดส่วน 66.7%) เพิ่มขึ้น 15.3% ส่วนการผลิตเอทานอลจากมันสำปะหลัง จะอยู่ที่ระดับประมาณ 1.0 ล้านลิตรต่อวัน (สัดส่วน 27.1%) ลดลง -19.1% ด้านสต็อกเอทานอลคาดว่าจะเฉลี่ยอยู่ที่ 94 ล้านลิตร ณ สิ้นปี 2569 เทียบกับระดับเฉลี่ย 118 ล้านลิตร ในปี 2568 ขณะที่อัตราการใช้กำลังผลิตเฉลี่ยที่ 54.3% จากระดับ 49% ในปี 2568
แนวโน้มอุตสาหกรรม
ความต้องการใช้เอทานอลปี 2570-2572 คาดว่าจะขยายตัวเฉลี่ยที่ 1.0-2.0% ต่อปี หรือ 3.6-3.7 ล้านลิตรต่อวัน7/ (ภาพที่ 11) โดยอัตราการเติบโตชะลอลงเทียบกับปี 2569 สอดคล้องกับคาดการณ์ราคาน้ำมันดิบที่มีแนวโน้มทรงตัวก่อนทยอยปรับลดลง ซึ่งจะลดแรงจูงใจด้านราคาของผู้บริโภคบางส่วนที่เปลี่ยนพฤติกรรมมาใช้น้ำมันที่มีส่วนผสมเอทานอลที่สูงขึ้น นอกจากนี้ นโยบายค่าโดยสารร่วมของระบบขนส่งมวลชนทางรางในพื้นที่กรุงเทพฯและปริมณฑลที่ 17-45 บาทต่อเที่ยว ซึ่งจะเริ่มบังคับใช้ตั้งแต่วันที่ 1 มกราคม 2570 มีแนวโน้มจูงใจให้ประชาชนเดินทางด้วยระบบรถไฟฟ้าขนส่งมวลชนมากขึ้น อย่างไรก็ดี อุตสาหกรรมเอทานอลมีปัจจัยสนับสนุนการเติบโตในระยะข้างหน้า ดังนี้
-
เศรษฐกิจไทยมีแนวโน้มขยายตัวที่ระดับ 2.0-2.3% ต่อปี ประกอบกับการฟื้นตัวของภาคท่องเที่ยว ซึ่งวิจัยกรุงศรีคาดว่าจำนวนนักท่องเที่ยวต่างชาติจะเพิ่มขึ้นเป็น 34.0 ล้านคนในปี 2570 และ 35.5 ล้านคนในปี 2571 ขณะที่การเดินทางท่องเที่ยวในประเทศคาดว่าจะเพิ่มขึ้นเป็น 210 และ 215 ล้านทริป ตามลำดับ โดยมีปัจจัยสนับสนุนจากมาตรการกระตุ้นการท่องเที่ยวของภาครัฐ อาทิ โครงการไทยเที่ยวไทยพลัสในรูปแบบร่วมจ่าย (Co-payment) ที่คาดว่าเริ่มเปิดให้ใช้สิทธิ์ช่วงปลายปี 2569 จะช่วยหนุนกิจกรรมในภาคการผลิต บริการขนส่งสินค้าและผู้โดยสาร รวมถึงความต้องการใช้เชื้อเพลิงให้ขยายตัว ทำให้อุปสงค์ของน้ำมันแก๊สโซฮอลล์และเอทานอลเพิ่มขึ้น
-
ฐานของยานยนต์ที่ใช้น้ำมันแก๊สโซฮอล์ยังอยู่ในระดับสูง โดยปัจจุบันยานยนต์จดทะเบียนที่สามารถใช้น้ำมันแก๊สโซฮอล์มีจำนวน 32.4 ล้านคัน8/ หรือคิดเป็น 97% ของยานยนต์จดทะเบียนที่ใช้น้ำมันเบนซินทั้งหมด และมีแนวโน้มเติบโตสอดคล้องกับยอดจำหน่ายยานยนต์เบนซินในประเทศ ซึ่งปัจจุบันยังครองสัดส่วนถึง 70.4% ของยอดจำหน่ายรถยนต์ในประเทศ แม้ยอดขายรถยนต์ไฟฟ้าใหม่จะเติบโตต่อเนื่อง สะท้อนว่าฐานรถยนต์ไฟฟ้าสะสมยังมีขนาดเล็กเมื่อเทียบกับรถยนต์เครื่องยนต์สันดาปภายใน โดยสัดส่วนยอดจดทะเบียนสะสมของ BEV และ PHEV คิดเป็นสัดส่วนเพียง 4.0% ของจำนวนยานยนต์ที่ใช้น้ำมันเบนซินจดทะเบียนสะสมทั้งหมด จึงคาดว่าการขยายตัวของรถยนต์ไฟฟ้าจะยังส่งผลจำกัดต่อความต้องการใช้น้ำมันแก๊สโซฮอล์ในช่วงปี 2570-2572
-
มาตรการรักษาส่วนต่างราคาจำหน่ายระหว่าง E20 และแก๊สโซฮอล์ 95 (E10) ในระดับที่จูงใจผู้บริโภค โดยผลการศึกษาของสถาบันยานยนต์ กระทรวงอุตสาหกรรม ระบุว่า หากภาครัฐยังคงรักษาส่วนต่างราคาขายปลีกให้น้ำมัน E20 ให้มีราคาต่ำกว่าแก๊สโซฮอล์ 95 (E10) ประมาณ 8.0-9.0% หรือราว 5-7 บาทต่อลิตร อย่างต่อเนื่อง จะช่วยจูงใจให้ผู้บริโภคที่มีรถยนต์รองรับ E20 หันมาใช้น้ำมันดังกล่าวมากขึ้น แม้ E20 จะมีอัตราการสิ้นเปลืองเชื้อเพลิงสูงกว่า E10 ราว 3.0%9/ แต่เมื่อพิจารณาส่วนต่างด้านราคาแล้ว ผู้บริโภคยังสามารถประหยัดค่าใช้จ่ายด้านเชื้อเพลิงได้ประมาณ 8.0% เมื่อเทียบกับการใช้ E10 ขณะเดียวกัน การพัฒนาสมรรถนะและเทคโนโลยีเครื่องยนต์ให้รองรับ E20 ได้ดีขึ้นในอนาคต จะช่วยลดความกังวลของผู้บริโภคและสนับสนุนการใช้ E20 ได้มากขึ้น
ในระยะต่อไป การพัฒนาเชื้อเพลิงอากาศยานเพื่อความยั่งยืน (Sustainable Aviation Fuel: SAF) มีศักยภาพเป็นแหล่งอุปสงค์ใหม่ของเอทานอล แม้ในช่วงปี 2569-2572 ภาครัฐยังคงกำหนดเป้าหมายการใช้ SAF ในสัดส่วนเพียง 1-2% ด้วยเทคโนโลยี Hydroprocessed Esters and Fatty Acids (HEFA)10/ ซึ่งไม่ได้ใช้เอทานอลเป็นวัตถุดิบหลัก แต่หลังจากนั้นในช่วงปี 2573-2575 เทคโนโลยี Alcohol-to-Jet (AtJ) ซึ่งสามารถใช้เอทานอลเป็นวัตถุดิบ มีแนวโน้มเข้ามามีบทบาทมากขึ้น11/ และเปิดโอกาสให้อุตสาหกรรมเอทานอลขยายตลาดไปสู่ภาคการบิน
ทิศทางดังกล่าวสอดคล้องกับเป้าหมายลดคาร์บอนของอุตสาหกรรมการบินโลก โดยกรอบการเปลี่ยนผ่านสู่การบินยั่งยืน “Destination 2050 – A Route to Net Zero European Aviation” กำหนดให้เที่ยวบินพาณิชย์จากสหภาพยุโรป สหราชอาณาจักร และกลุ่มประเทศสมาชิกสมาคมการค้าเสรียุโรป (EFTA) ลดการปล่อยก๊าซคาร์บอนไดออกไซด์ 55% (เทียบกับปีฐาน 2533) ภายในปี 2573 และเหลือ 0% ภายในปี 2593 อาจเปิดโอกาสให้เอทานอลถูกนำไปใช้เป็นวัตถุดิบในการผลิต SAF มากขึ้นในอนาคต
ปัจจัยท้าทายของอุตสาหกรรม ได้แก่ (1) ความไม่แน่นอนของทิศทางนโยบายเชื้อเพลิงชีวภาพ โดยเฉพาะการกำหนดชนิดน้ำมันเบนซินพื้นฐานระหว่างแก๊สโซฮอล์ E10 และ E20 หากภาครัฐกำหนดให้ E20 เป็นน้ำมันเบนซินพื้นฐาน ตาม (ร่าง) แผนปฏิบัติการน้ำมันเชื้อเพลิง ปี 2567-2580 (Oil Plan 2024)12/ ความต้องการใช้เอทานอลมีโอกาสเพิ่มขึ้นและจะช่วยบรรเทาภาวะอุปทานเอทานอลส่วนเกินได้ โดยคาดว่าปริมาณการใช้จะอยู่ในระดับสูงสุดที่ 4.7 ล้านลิตรต่อวันในปี 2570 ก่อนทยอยลดลงอยู่ที่ 4.4 และ 3.3 ล้านลิตรต่อวันในปี 2575 และ 2580 ตามลำดับ ในทางกลับกัน หาก E10 ยังคงเป็นน้ำมันเบนซินพื้นฐาน ความต้องการใช้เอทานอลจะเติบโตได้จำกัดและอาจไม่เพียงพอต่อการดูดซับกำลังการผลิตส่วนเกิน นอกจากนี้ การเตรียมยุติการใช้กองทุนน้ำมันเชื้อเพลิงอุดหนุนราคาน้ำมันที่มีเชื้อเพลิงชีวภาพเป็นส่วนผสมภายหลังสิ้นสุดมาตรการชดเชยตามพระราชบัญญัติกองทุนน้ำมันเชื้อเพลิง พ.ศ. 256213/ และนโยบายภาครัฐที่พยายามลดการใช้น้ำมันเชื้อเพลิงในภาคขนส่ง อาจเป็นข้อจำกัดต่อการเติบโตของความต้องการใช้เอทานอลในระยะข้างหน้า (2) การเปลี่ยนผ่านสู่ยานยนต์ไฟฟ้าในระยะยาว ภายใต้นโยบายของภาครัฐในการตั้งเป้าหมายด้านปริมาณผลิตยานยนต์ที่ปล่อยมลพิษเป็นศูนย์ให้ได้อย่างน้อย 30% ของปริมาณการผลิตยานยนต์ทั้งหมดในประเทศภายในปี 2573 (นโยบาย 30@30) ส่งผลให้ยอดจำหน่ายและจำนวนรถยนต์ไฟฟ้าสะสมมีแนวโน้มเพิ่มขึ้น และมีแนวโน้มทำให้ความต้องการใช้น้ำมันที่มีส่วนผสมของเอทานอลลดลงเป็นลำดับ อาจเป็นปัจจัยกดดันความต้องการใช้น้ำมันแก๊สโซฮอล์และเอทานอลในระยะต่อไป (3) ความผันผวนของปริมาณและราคาวัตถุดิบ จาก 3.1) การเปลี่ยนแปลงสภาพภูมิอากาศ ที่เพิ่มความถี่ ระยะเวลา และความรุนแรงของภาวะภัยแล้ง ส่งผลให้ผลผลิตอ้อยและกากน้ำตาลมีความเสี่ยงลดลงและอาจเผชิญภาวะอุปทานตึงตัว 3.2) การระบาดของโรคพืชในมันสำปะหลัง ส่งผลกระทบต่อปริมาณผลผลิตหัวมันดิบต่อไร่ และปริมาณวัตถุดิบที่เข้าสู่โรงงานผลิตเอทานอล 3.3) การแข่งขันแย่งวัตถุดิบกากน้ำตาลและมันสำปะหลัง เพื่อไปใช้เป็นวัตถุดิบในอุตสาหกรรมอื่นและส่งออกมากขึ้น เช่น อาหารและเครื่องดื่ม แอลกอฮอลล์ และอาหารสัตว์ นอกจากนี้ ในช่วงวัฏจักรราคาน้ำตาลขาขึ้น ราคาน้ำตาลในตลาดโลกที่ปรับสูงขึ้น จะจูงใจให้ผู้ผลิตนำอ้อยและกากน้ำตาลไปผลิตน้ำตาลสำเร็จรูปมากกว่าผลิตเอทานอลเชื้อเพลิงภายใต้ระบบแบ่งผลประโยชน์ระหว่างชาวไร่อ้อยและโรงงานน้ำตาลในสัดส่วน 70:3014/ ส่งผลให้อุปทานกากน้ำตาลสำหรับการผลิตเอทานอลตึงตัว และ (4) ภาวะกำลังการผลิตส่วนเกินของอุตสาหกรรม จากความต้องการใช้เอทานอลในประเทศที่ยังอยู่ในระดับต่ำกว่ากำลังการผลิตติดตั้งในประเทศซึ่งมีมากกว่า 7 ล้านลิตรต่อวัน โดยคาดว่าอัตราการใช้กำลังการผลิตของอุตสาหกรรมจะอยู่ในระดับเพียง 50-60% ในช่วงปี 2570-2572 ส่งผลให้การแข่งขันด้านราคายังคงอยู่ในระดับสูง และอาจกดดันความสามารถในการทำกำไรของผู้ประกอบการ โดยเฉพาะผู้ผลิตที่มีต้นทุนวัตถุดิบสูงหรือขาดความได้เปรียบด้านห่วงโซ่อุปทานครบวงจร
จากทิศทางข้างต้น ความต้องการใช้เอทานอลในช่วงปี 2570-2572 มีแนวโน้มเติบโตอย่างค่อยเป็นค่อยไปตามการฟื้นตัวของกิจกรรมทางเศรษฐกิจ การขยายตัวของภาคขนส่ง และนโยบายส่งเสริมการใช้น้ำมันแก๊สโซฮอล์ อย่างไรก็ตาม อุตสาหกรรมยังคงเผชิญภาวะกำลังการผลิตส่วนเกิน ขณะที่นโยบายภาครัฐมีเป้าหมายลดการใช้น้ำมันเชื้อเพลิงในภาคขนส่ง ยังเป็นข้อจำกัดการเติบโตและกดดันด้านการแข่งขันในอุตสาหกรรมนี้
1/ โดยทั่วไปสามารถแบ่งผลิตภัณฑ์เอทานอลออกเป็น 3 ประเภท ได้แก่ (1) เอทานอลเกรดเชื้อเพลิง ซึ่งมีความเข้มข้นเชิงปริมาตรไม่เกิน 99.5% ใช้เป็นวัตถุดิบสำหรับเชื้อเพลิงชีวภาพ (2) เอทานอลเกรดอุตสาหกรรม (Industrial alcohol) เป็นแอลกอฮอลล์ที่ไม่สามารถบริโภคได้โดยตรง ใช้เป็นวัตถุดิบหรือสารตั้งต้นในกระบวนการผลิตของอุตสาหกรรมอาหารและเครื่องดื่ม อุตสาหกรรมยาและเวชภัณฑ์ อุตสาหกรรมเคมีภัณฑ์ ฯลฯ และ (3) เอทานอลเกรดเภสัชกรรม (Extra neutral alcohol) เป็นเอทานอลที่มีความบริสุทธิ์สูงมาก สามารถใช้เป็นส่วนผสมในผลิตภัณฑ์ที่เกี่ยวข้องกับการอุปโภคและบริโภค
2/ ทดแทนสารเพิ่มค่าออกเทนในน้ำมันเบนซิน หรือ MTBE (Methyl Tertiary Butyl Ether)
3/ น้ำมันแก๊สโซฮอล์ 91 และ 95 คือ น้ำมันเชื้อเพลิงที่ได้จากการนำน้ำมันเบนซินไร้สารตะกั่วผสมกับเอทานอลในอัตราส่วน 10% ได้น้ำมันแก๊สโซฮอล์ออกเทน 91 และออกเทน 95 มีคุณสมบัติการใช้งานกับเครื่องยนต์เช่นเดียวกับน้ำมันเบนซินออกเทน 91 และเบนซินออกเทน 95
4/ มติคณะรัฐมนตรีวันที่ 13 มิถุนายน 2566 รับทราบแนวทางส่งเสริมการนำเอทานอลไปใช้ในอุตสาหกรรมอื่นนอกเหนือจากการเป็นเชื้อเพลิงชีวภาพและการผลิตสุรา โดยมุ่งเน้นอุตสาหกรรมชีวภาพ (หนึ่งในกิจการที่ BOI ให้การส่งเสริม) อย่างไรก็ตามการนำเอทานอลไปใช้ในอุตสาหกรรมอื่นจะต้องผ่านขั้นตอนจัดทำมาตรฐานการผลิตเอทานอล และมาตรฐานความยั่งยืนของการผลิตเอทานอลภายในประเทศ และต้องจัดให้มีหน่วยรับรองเพื่อกำหนดมาตรฐานความยั่งยืนดังกล่าวด้วย นอกจากนี้ภาคเอกชนจะต้องจัดทำบันทึกข้อตกลงร่วมกันระหว่างผู้ผลิตเอทานอลและผู้ใช้เอทานอล เพื่อเป็นกลไกการจัดซื้อและจัดหาเอทานอลล่วงหน้าให้เพียงพอต่อความต้องการใช้ในอุตสาหกรรมพลาสติกชีวภาพ ภายใต้มาตรฐานที่ยอมรับร่วมกัน และผู้ใช้เอทานอลจะต้องซื้อเอทานอลที่ผลิตในประเทศ หากปริมาณการผลิตในประเทศไม่เพียงพอจึงจะสามารถนำเข้าได้ ขณะที่หน่วยงานภาครัฐ ได้แก่ กระทรวงการคลัง โดยกรมสรรพสามิตและกรมศุลกากร จะพิจารณาออกมาตรการทางภาษีเพื่อสนับสนุนให้นำเอทานอลผลิตพลาสติกชีวภาพ ซึ่ง ณ ปัจจุบัน ยังอยู่ระหว่างดำเนินการ
5/ ประกาศกรมสรรพสามิต เรื่อง การยกเว้นภาษีสำหรับสุรากลั่นชนิดเอทานอลที่นำไปใช้เป็นวัตถุดิบหรือส่วนประกอบในการผลิตน้ำมันเชื้อเพลิงเพื่อใช้เป็นเชื้อเพลิง (ราชกิจจานุเบกษา เล่ม 135 ตอนพิเศษ 119 ง ณ วันที่ 24 พฤษภาคม 2561) และกำหนดสูตรการแปลงสภาพที่ได้รับอนุญาต 3 สูตรได้แก่ (1) สูตรที่ 1 แอลกอฮอล์บริสุทธิ์ 99.5 ดีกรีขึ้นไป 99.5 ส่วน แก๊สโซฮอล์ อี 10 0.5 ส่วน (2) สูตรที่ 2 แอลกอฮอล์บริสุทธิ์ 99.5 ดีกรีขึ้นไป 99.4 ส่วน และแก๊สโซฮอล์ อี 20 0.6 ส่วน และ (3) สูตรที่ 3 แอลกอฮอล์บริสุทธิ์ 99.5 ดีกรีขึ้นไป 97 ส่วน และแก๊สโซฮอล์ อี 85 3.0 ส่วน
6/ มติคณะรัฐมนตรี วันที่ 23 มิถุนายน 2569 ลงมติรับทราบมาตรการลดภาระค่าครองชีพของประชาชนผ่านอัตราค่าโดยสารร่วมในระบบรถไฟฟ้าขนส่งมวลชน โดยมีอัตราค่าแรกเข้าตามสัญญาเดิมไม่เกิน 17 บาท และอัตราค่าโดยสารสูงสุดไม่เกิน 45 บาทต่อเที่ยว โดยไม่มีการคิดค่าแรกเข้าซ้ำซ้อน โดยจะครอบคลุมโครงข่ายรถไฟฟ้าทุกสายในเขตกรุงเทพมหานครและปริมณฑล
7/ ภายใต้สมมติฐานที่ภาครัฐกำหนดนโยบายให้ E20 เป็นน้ำมันเบนซินเกรดพื้นฐาน ตามร่างแผนพัฒนาพลังงานทดแทนและพลังงานทางเลือก พ.ศ. 2565-2580 (AEDP2022)
8/ ข้อมูล ณ วันที่ 31 กรกฎาคม 2569 (กลุ่มสถิติการขนส่ง กองแผนงาน กรมการขนส่งทางบก)
9/ สาเหตุที่ E20 สิ้นเปลืองเชื้อเพลิงสูงกว่าน้ำมันเบนซิน E10 เนื่องจากเอทานอลจะใช้ปริมาณเชื้อมากกว่า E10 ประมาณ 3-7% ที่อัตราการฉีดน้ำมันเท่ากัน
10/ SAF ยังมีข้อจำกัดด้านปริมาณการผลิต เนื่องจากต้องใช้วัตถุดิบชีวมวลปริมาณมากและราคาแพงเนื่องจากกระบวนการผลิตมีค่าใช้จ่ายสูงและต้นทุนวัตถุดิบ ที่สูงกว่า Jet A-1
11/ Thailand mandates 1% SAF blend for jet fuel from January 1, 2026
12/ สมมติฐานสำคัญของ Oil Plan 2024 สรุปดังนี้ (1) ปริมาณการใช้น้ำมันภาคขนส่งมีแนวโน้มลดลงอย่างต่อเนื่อง (2) ประเทศไทยจะเจอ Oil peak demand ไม่เกินปี 2030 และ (3) อุตสาหกรรมน้ำมันเชื้อเพลิงเผชิญความท้าทายจากเป้าหมายการลดการปล่อยก๊าซ CO2 และเทคโนโลยียานยนต์ EV
13/ มาตรา 55 วรรค 1 ในบทเฉพาะกาลของพระราชบัญญัตอกองทุนน้ำมันเชื้อเพลิง พ.ศ. 2562 บัญญัติไว้ว่า “ในกรณีที่มีการจ่ายเงินชดเชยให้แก่น้ำมันเชื้อเพลิงที่มีส่วนผสมของเชื้อเพลิงชีวภาพอยู่ก่อนวันที่พระราชบัญญัตินี้ใช้บังคับ ให้ใช้จ่ายเงินกองทุนเพื่อการดำเนินการดังกล่าวต่อไปได้เป็นระยะเวลาสามปีนับแต่วันที่พระราชบัญญัตินี้ใช้บังคับ”
14/ เป็นระบบแบ่งปันผลประโยชน์ระหว่างชาวไร่อ้อยและโรงงานน้ำตาล ซึ่งมีวัตถุประสงค์เพื่อเปิดโอกาสให้ชาวไร่อ้อยและโรงงานน้ำตาลเข้ามามีส่วนร่วมในการกำหนดนโยบาย และการบริหารระบบอุตสาหกรรมอ้อยและน้ำตาลทรายในรูปแบบคณะกรรมการ ซึ่งตัวเลข “70:30” มีที่มาจากสัญญาแบ่งปันรายได้ฉบับแรกระหว่างชาวไร่อ้อยและโรงงานน้ำตาลในปี พ.ศ. 2525