Executive Summary
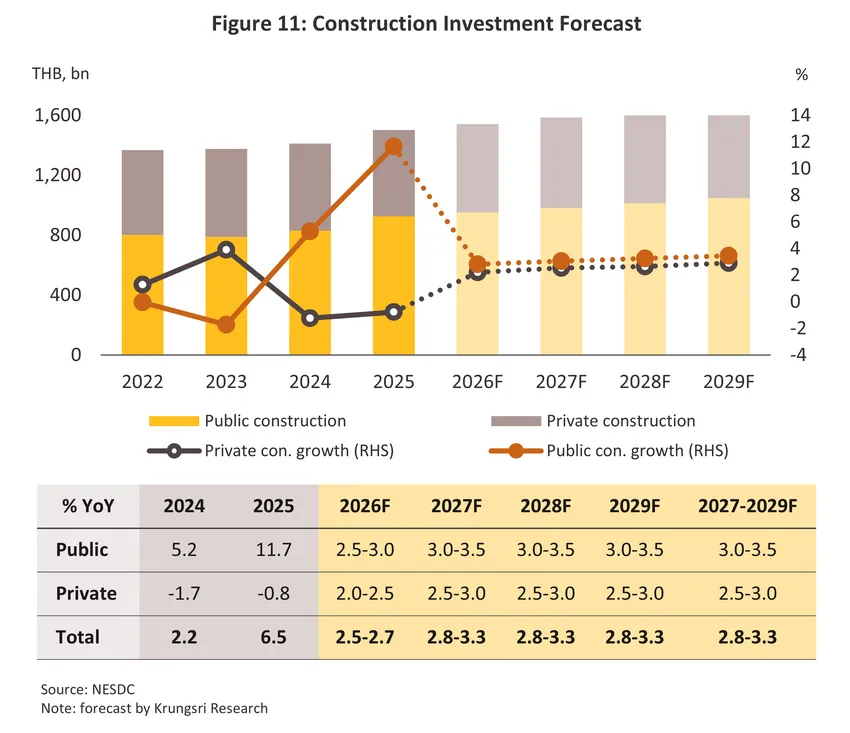
ธุรกิจรับเหมาก่อสร้างในช่วงปี 2570-2572 มีแนวโน้มเติบโตในอัตราเฉลี่ย 2.8-3.3% ต่อปี แรงขับเคลื่อนหลักมาจากการลงทุนก่อสร้างภาครัฐ ซึ่งคาดว่าจะขยายตัวเฉลี่ย 3.0-3.5% ต่อปี จากการเดินหน้าโครงการโครงสร้างพื้นฐานขนาดใหญ่ทั้งโครงการต่อเนื่องและโครงการใหม่ อาทิ ระบบราง โครงข่ายคมนาคม และสาธารณูปโภคที่เชื่อมโยงกับการพัฒนาพื้นที่เป้าหมายเชิงยุทธศาสตร์โดยเฉพาะ EEC อย่างไรก็ตาม ความล่าช้าในกระบวนการเบิกจ่ายงบประมาณ การอนุมัติโครงการ และการส่งมอบพื้นที่ อาจส่งผลต่อเงินลงทุนก่อสร้างโครงการฯ ในบางช่วง
ส่วนมูลค่าการลงทุนก่อสร้างภาคเอกชน คาดว่าจะขยายตัวเฉลี่ย 2.5-3.0% ต่อปี โดยการเติบโตส่วนใหญ่จะกระจุกตัวในบางพื้นที่ที่มีศักยภาพสูง เช่น กรุงเทพฯ และปริมณฑล พื้นที่ EEC และเมืองท่องเที่ยวสำคัญ โดยเฉพาะการก่อสร้างโรงงาน นิคมอุตสาหกรรม คลังสินค้า และ Data Center ที่ได้รับแรงหนุนจากการย้ายฐานการผลิตและการลงทุนโดยตรงจากต่างประเทศ ขณะที่การก่อสร้างที่อยู่อาศัยมีแนวโน้มฟื้นตัว อย่างค่อยเป็นค่อยไป จากการทยอยลดลงของอุปทานคงค้างในตลาด แม้ยังเผชิญข้อจำกัดด้านกำลังซื้อและสินเชื่อที่อยู่อาศัยที่ยังเข้มงวด
มุมมองวิจัยกรุงศรี
ช่วงปี 2570-2572 รายได้ของผู้รับเหมารายใหญ่มีแนวโน้มขยายตัวอย่างค่อยเป็นค่อยไป ตามการลงทุนโครงสร้างพื้นฐานของภาครัฐและโครงการลงทุนขนาดใหญ่ของภาคเอกชน ขณะที่รายได้ของผู้รับเหมา SMEs ยังมีแนวโน้มทรงตัว จากข้อจำกัดด้านสภาพคล่อง ต้นทุนที่ยังอยู่ในระดับสูง และแรงกดดันด้านการแข่งขันที่รุนแรง
-
ผู้รับเหมางานก่อสร้างรายใหญ่: รายได้มีแนวโน้มขยายตัวตามการลงทุนโครงสร้างพื้นฐานตามแผนของภาครัฐ โดยเฉพาะในช่วงปี 2571–2572 จากแรงขับเคลื่อนของโครงการขนาดใหญ่ อาทิ รถไฟฟ้า รถไฟทางคู่ มอเตอร์เวย์ โครงข่ายคมนาคมที่เชื่อมโยงกับพื้นที่ EEC และโครงการสาธารณูปโภคในพื้นที่ต่างๆ ทั่วประเทศที่คาดว่าจะมีความคืบหน้าในการลงทุนก่อสร้างมากขึ้น นอกจากนี้ การลงทุนก่อสร้างขนาดใหญ่ของภาคเอกชน โดยเฉพาะจากโครงการก่อสร้างภาคอุตสาหกรรมและพาณิชย์ที่จะยังขยายตัวรองรับการลงทุนในอุตสาหกรรมเป้าหมายในพื้นที่ยุทธศาสตร์ ขณะที่โครงการที่อยู่อาศัยจะทยอยฟื้นตัวหลังจากการชะลอการพัฒนาโครงการใหม่ในช่วงที่ผ่านมา ซึ่งจะช่วยหนุนให้มูลค่างานในมือ (Backlog) ของผู้รับเหมารายใหญ่เพิ่มขึ้น อย่างไรก็ตาม ความล่าช้าของโครงการภาครัฐ การแข่งขันประมูลงานที่รุนแรง ความผันผวนของต้นทุนวัสดุและแรงงาน การขาดแคลนแรงงานฝีมือ ตลอดจนต้นทุนทางการเงินและภาระเงินทุนหมุนเวียนที่อยู่ในระดับสูง อาจยังจำกัดการเติบโตของรายได้และกดดันความสามารถในการทำกำไร
-
ผู้รับเหมางานก่อสร้างรายกลาง-เล็ก (SMEs): รายได้มีแนวโน้มทรงตัวหรือหดตัวเล็กน้อย จากแรงกดดันด้านการแข่งขันและต้นทุนทั้งด้านวัสดุก่อสร้าง ค่าขนส่ง และค่าแรงที่ปรับเพิ่มสูงขึ้น อาจส่งผลกระทบต่อสภาพคล่องทางการเงิน และการเข้าถึงสินเชื่อที่ยากขึ้น ผู้ประกอบการบางรายที่ไม่สามารถปรับตัวได้หรือไม่มีเครือข่ายรับเหมาช่วยต่อจากรายใหญ่ อาจต้องทยอยปิดกิจการ
ข้อมูลพื้นฐาน
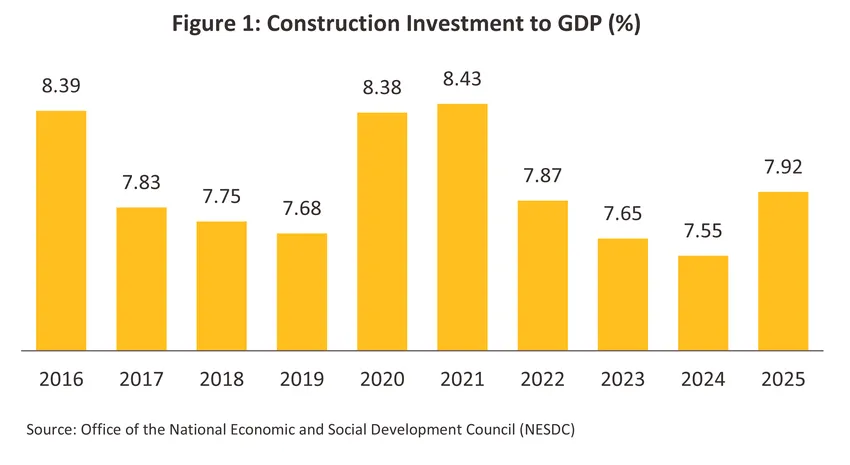
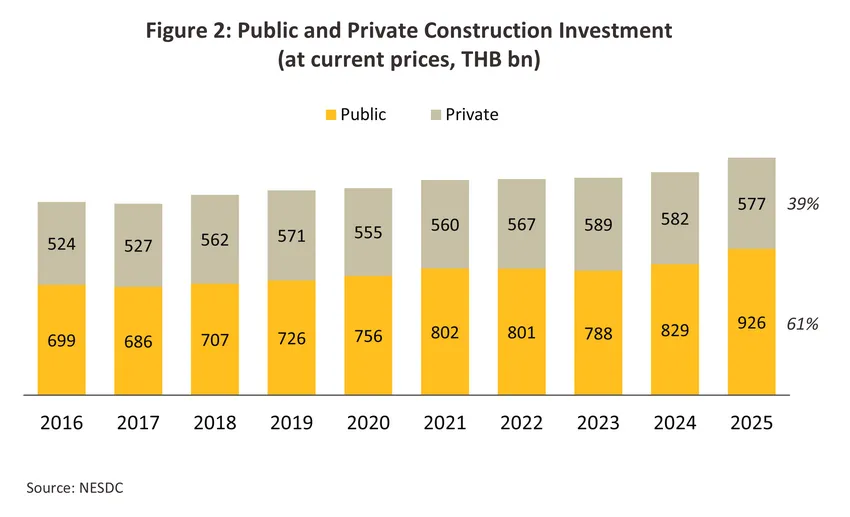
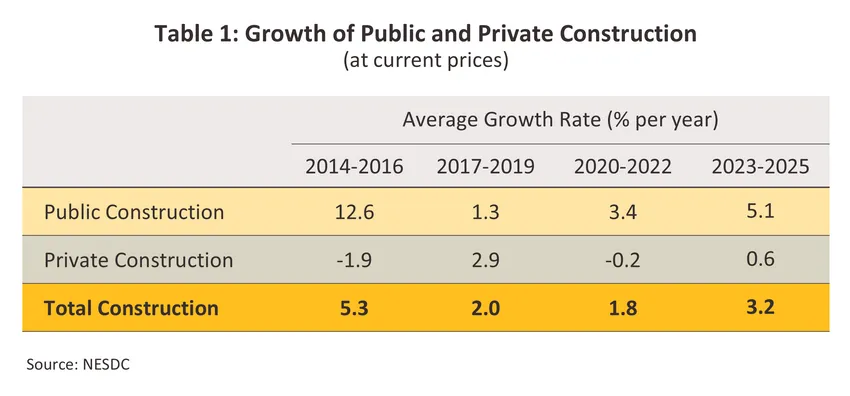
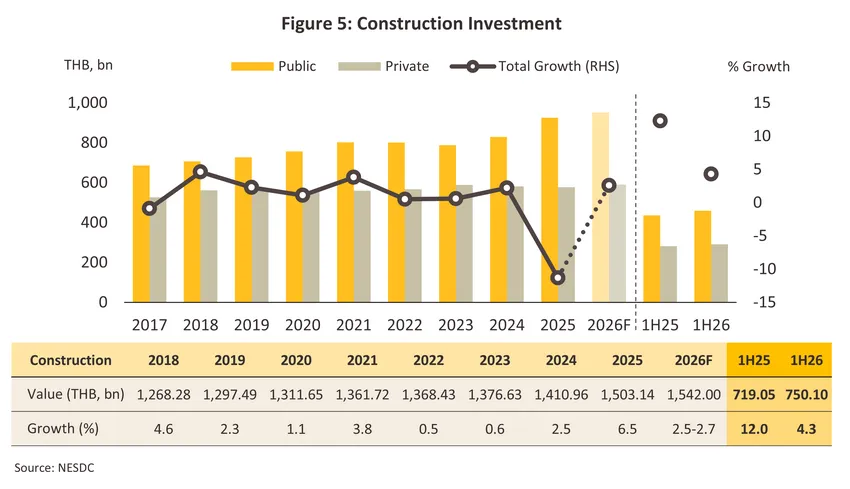
ในช่วง 10 ปีที่ผ่านมา (ปี 2559-2568) มูลค่าการลงทุนก่อสร้างโดยรวมมีสัดส่วนเฉลี่ย 7.9% ของผลิตภัณฑ์มวลรวมในประเทศ (Gross Domestic Product: GDP) (ภาพที่ 1) แบ่งออกเป็น 2 ประเภทตามลักษณะผู้ว่าจ้าง ได้แก่ งานภาครัฐและเอกชน โดยมีสัดส่วนของมูลค่าการลงทุนก่อสร้างอยู่ที่ 62:38 ในปี 2568 (ภาพที่ 2) โดยสัดส่วนมูลค่าการก่อสร้างภาครัฐมีทิศทางเพิ่มขึ้นต่อเนื่อง หลังจากที่มูลค่าการลงทุนก่อสร้างภาคเอกชน โดยเฉพาะโครงการที่อยู่อาศัยอยู่ในภาวะชะลอตัวนับจากช่วงวิกฤต COVID-19 จนถึงปัจจุบันที่ภาวะเศรษฐกิจยังรอการฟื้นตัวและหนี้ครัวเรือนยังอยู่ในระดับสูง ขณะที่มูลค่าการลงทุนก่อสร้างภาครัฐยังขยายตัวได้ (ตารางที่ 1) ส่วนหนึ่งเป็นผลจากนโยบายภาครัฐที่ยังเน้นการลงทุนก่อสร้างโครงสร้างพื้นฐานอย่างต่อเนื่อง เพื่อขับเคลื่อนการเติบโตทางเศรษฐกิจและดึงดูดการลงทุนจากต่างชาติ แม้มีหลายโครงการที่ยังล่าช้ากว่าแผนงาน จากปัญหาเสถียรภาพทางการเมืองที่ส่งผลกระทบต่อกระบวนการเบิกจ่ายงบประมาณ ปัญหาต้นทุนพลังงานที่ปรับสูงขึ้น รวมถึงปัญหาขาดแคลนแรงงานในบางช่วงเวลา โดยเฉพาะผลกระทบจากปัญหาชายแดน
-
งานก่อสร้างภาครัฐ: ส่วนใหญ่เป็นโครงการลงทุนโครงสร้างพื้นฐาน คิดเป็นสัดส่วน 83% ของมูลค่าก่อสร้างภาครัฐทั้งหมดในปี 2568 ที่เหลือเป็นโครงการก่อสร้างอาคารของหน่วยงานรัฐ (15%) และที่พักของข้าราชการ (2%) ผู้รับเหมาก่อสร้างรายใหญ่มักได้เปรียบในการรับงานภาครัฐ โดยเฉพาะงานโครงสร้างพื้นฐานขนาดใหญ่ เนื่องจากมีทั้งประสบการณ์ ความชำนาญเฉพาะด้าน ศักยภาพทางการเงิน และการพัฒนาเทคโนโลยีในงานก่อสร้างมาอย่างต่อเนื่อง ส่วนผู้รับเหมา SMEs มีโอกาสรับงานภาครัฐในลักษณะของผู้รับเหมาช่วง (Sub-contractors)
-
งานก่อสร้างภาคเอกชน: ส่วนใหญ่เป็นงานก่อสร้างที่อยู่อาศัย คิดเป็นสัดส่วนประมาณ 50% ของมูลค่าก่อสร้างภาคเอกชนทั้งหมด ที่เหลือเป็นงานก่อสร้างโรงงานอุตสาหกรรม และอาคารพาณิชยกรรม เช่น ศูนย์การค้า โรงแรม และโรงพยาบาล เป็นต้น ทิศทางงานก่อสร้างภาคเอกชนขึ้นอยู่กับภาวะเศรษฐกิจ ความเชื่อมั่นในการลงทุน เสถียรภาพการเมือง การลงทุนโครงสร้างพื้นฐาน และนโยบายกระตุ้นการลงทุนของภาครัฐ
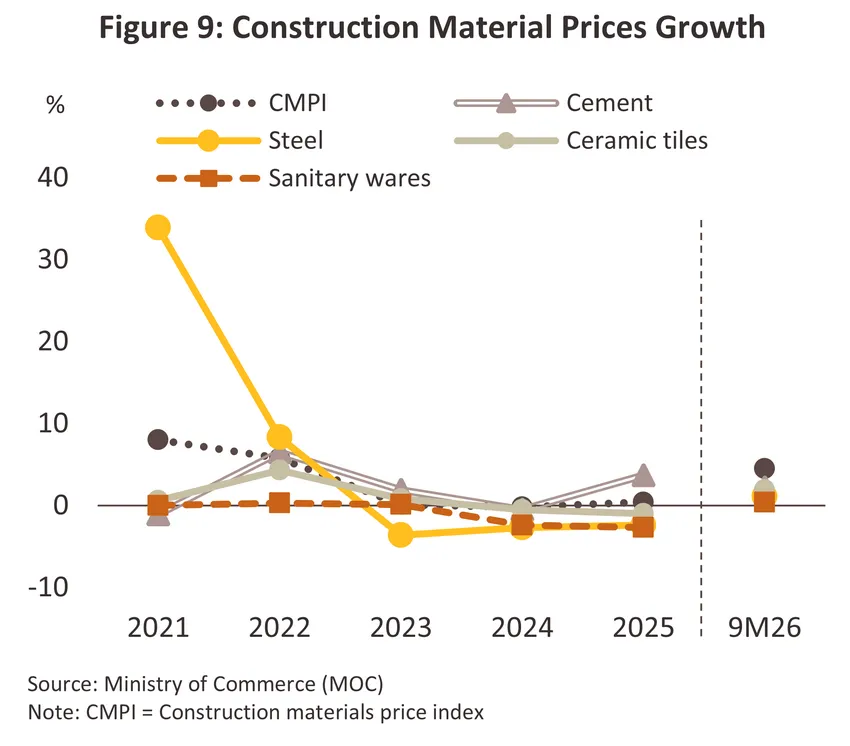
การเติบโตของมูลค่าการก่อสร้างในช่วงที่ผ่านมา ช่วงปี 2563–2565 มูลค่าการก่อสร้างโดยรวมขยายตัวเฉลี่ยเพียง 1.8% ต่อปี จากผลกระทบของ COVID-19 ที่ทำให้ตลาดอสังหาริมทรัพย์หดตัว การลงทุนภาคเอกชนชะลอตัว รวมทั้งปัญหาการขาดแคลนแรงงานที่รุนแรงขึ้น โดยมูลค่าการลงทุนก่อสร้างภาคเอกชนหดตัวเฉลี่ย -0.2% ต่อปี เป็นการลดลงของมูลค่าลงทุนทั้งในโครงการที่อยู่อาศัย (-1.2%) และไม่ใช่ที่อยู่อาศัย (-1.1%) ขณะที่มูลค่าการลงทุนก่อสร้างภาครัฐขยายตัว 3.4% จากการลงทุนในโครงสร้างพื้นฐานที่ช่วยหนุนให้ตลาดยังเติบโตได้ในอัตราต่ำ ส่วนช่วงปี 2566–2568 การก่อสร้างโดยรวมเร่งขึ้นเป็นเฉลี่ย 3.2% ต่อปีหลังจากปัญหาด้านห่วงโซ่อุปทานและข้อจำกัดที่เป็นผลกระทบจาก COVID-19 ทยอยคลี่คลายลง โดยการก่อสร้างภาครัฐเพิ่มขึ้นเฉลี่ย 5.1% ต่อปี แรงหนุนสำคัญจากการเร่งเบิกจ่ายงบประมาณและการเดินหน้าลงทุนก่อสร้างโครงสร้างพื้นฐาน โดยเฉพาะโครงการต่อเนื่องในปี 2568 หลังจากล่าช้าในช่วงปีก่อนหน้า ขณะที่ภาคเอกชนกลับมาขยายตัวเล็กน้อยเฉลี่ย 0.6% ต่อปี จากการก่อสร้างโรงงาน นิคมอุตสาหกรรม และอาคารพาณิชย์ แม้โครงการก่อสร้างที่อยู่อาศัยยังชะลอตัวจากภาวะกำลังซื้อที่อ่อนแอและหนี้ครัวเรือนที่ยังอยู่ในระดับสูง ทั้งนี้ การปรับเพิ่มขึ้นของต้นทุนก่อสร้าง ทั้งค่าแรงและวัสดุก่อสร้าง (ดัชนีราคาวัสดุก่อสร้างโดยรวมเพิ่มขึ้นโดยเฉลี่ย 0.1% ต่อปี ในช่วงปี 2566-2568) ก็มีส่วนหนุนการขยายตัวในเชิงมูลค่าของการลงทุนก่อสร้างในช่วงดังกล่าว
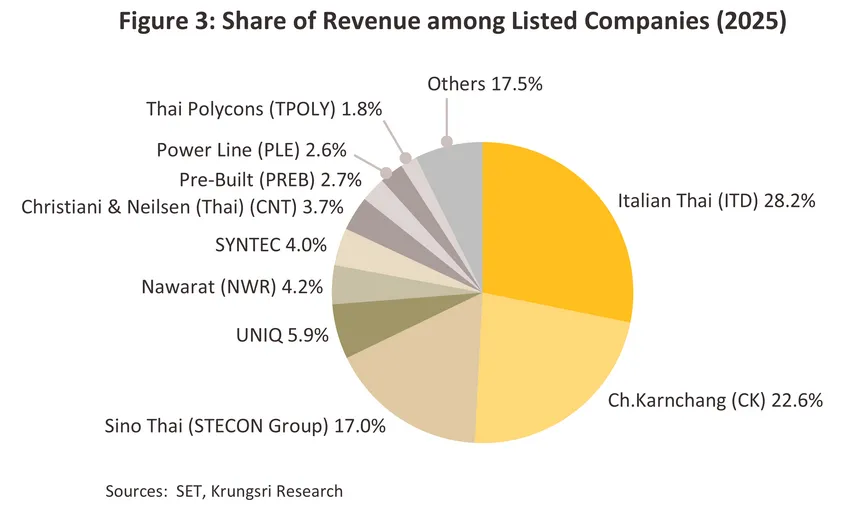
ธุรกิจรับเหมาก่อสร้างที่จดทะเบียนเป็นนิติบุคคลในไทยและที่ยังดำเนินการอยู่ มีจำนวนทั้งสิ้นประมาณ 1.2 แสนราย (ที่มา: กรมพัฒนาธุรกิจการค้า ปี 2568) ผู้ประกอบการรายใหญ่มีจำนวน 830 ราย หรือสัดส่วนเพียง 0.7% ของจำนวนผู้ประกอบการทั้งหมด อย่างไรก็ตาม รายได้ของผู้ประกอบการรายใหญ่มีสัดส่วน 50.6% ของผู้ประกอบการทั้งหมด โดยผู้ประกอบการรายใหญ่ในตลาดหลักทรัพย์ที่มีรายได้มากที่สุด 3 อันดับแรก ได้แก่ บมจ.อิตาเลียนไทย ดิเวลอปเมนต์ บมจ.ช.การช่าง และ บมจ. ชิโน-ไทย เอ็นจีเนียริ่ง แอนด์ คอนสตรัคชั่น (สเตคอน กรุ๊ป) มีส่วนแบ่งรายได้รวมกัน 67.8% ของบริษัทรับเหมาก่อสร้างรวม 18 รายที่จดทะเบียนในตลาดหลักทรัพย์1/ (ภาพที่ 3, ข้อมูลปี 2568) และคิดเป็นสัดส่วน 15.8% ของรายได้ในกลุ่มผู้ประกอบการรายใหญ่ทั้งหมด
ที่ผ่านมา ผู้รับเหมารายใหญ่ของไทยได้ขยายฐานลูกค้าโดยการรับงานต่างประเทศ ส่วนใหญ่เน้นกลุ่มประเทศเพื่อนบ้าน อาทิ กัมพูชา สปป.ลาว เมียนมา เนื่องจากประเทศเหล่านี้ยังคงอยู่ในช่วงของการเร่งพัฒนาโครงสร้างพื้นฐานและสิ่งอำนวยความสะดวกต่างๆ เช่น โครงข่ายถนน รถไฟ โรงไฟฟ้า รวมถึงงานก่อสร้าง ซ่อมแซม/ตกแต่ง อาคารและที่อยู่อาศัย ตลอดจนนิคมอุตสาหกรรมและโรงงานอุตสาหกรรมที่ยังขยายตัวภายใต้นโยบายสนับสนุนการลงทุน
ทั้งนี้ ปัจจัยสำคัญที่มีผลในการกำหนดทิศทางภาวะธุรกิจรับเหมาก่อสร้าง ประกอบด้วยปัจจัยทั้งด้านตลาดและต้นทุน
1) ด้านตลาด: หมายถึงโอกาสการรับรู้รายได้ของผู้ประกอบการซึ่งผันแปรตามภาวะเศรษฐกิจ การเมือง ความคืบหน้าของการลงทุนในโครงการของภาครัฐและภาคเอกชน รวมถึงกฎระเบียบการลงทุนของแต่ละประเทศที่อาจเอื้อหรือเป็นอุปสรรคต่อธุรกิจ
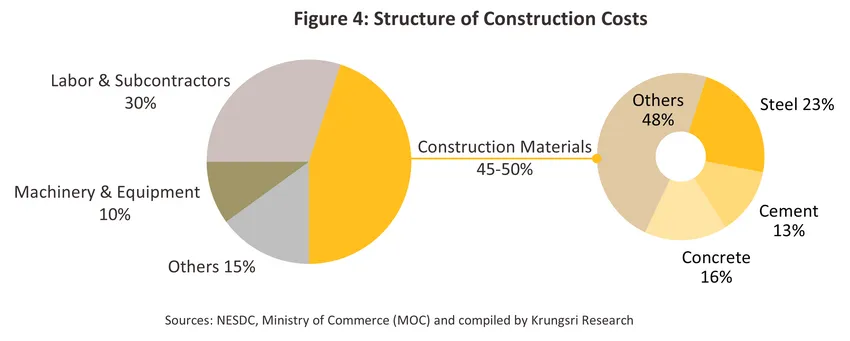
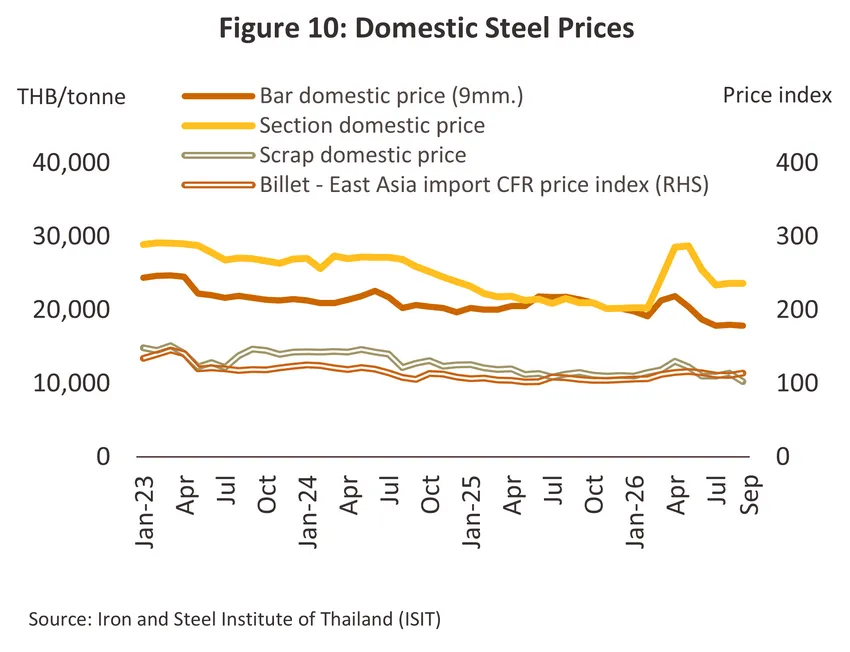
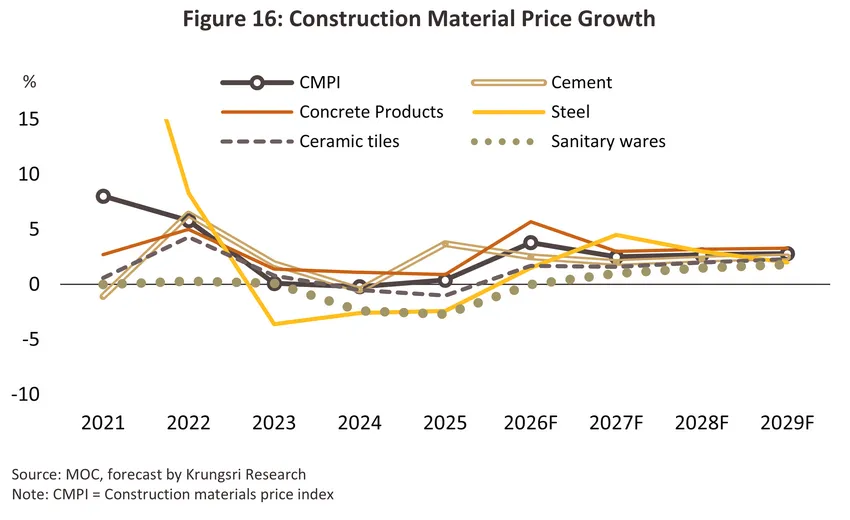
2) ด้านต้นทุน: ส่วนใหญ่มาจากการเปลี่ยนแปลงของราคาวัสดุก่อสร้างและค่าจ้างแรงงาน โดยโครงสร้างต้นทุนของธุรกิจรับเหมาก่อสร้าง ประกอบด้วย (1) ค่าวัสดุก่อสร้าง ได้แก่ เหล็ก คอนกรีต ปูนซีเมนต์ และอื่นๆ คิดเป็นสัดส่วนประมาณ 45-50% ของต้นทุนรวม (ขึ้นกับประเภทงานก่อสร้าง) (2) ค่าจ้างแรงงานและผู้รับเหมาช่วง 30% (3) เครื่องจักรและอุปกรณ์ 10% และ (4) ค่าใช้จ่ายอื่นๆ 10-15%2/ (ภาพที่ 4) ในปัจจุบัน นอกจากต้นทุนวัสดุก่อสร้างที่มีทิศทางเพิ่มขึ้นตามต้นทุนพลังงานภายใต้สถานการณ์ความขัดแย้งตะวันออกกลางที่ยังยืดเยื้อ ธุรกิจก่อสร้างของไทยยังเผชิญแรงกดดันด้านปัญหาการขาดแคลนแรงงาน รวมทั้งทักษะที่ยังไม่เพียงพอ ส่งผลให้ผลิตภาพแรงงานส่วนใหญ่ยังต่ำกว่าค่าจ้าง และส่งผลต่อความสามารถในการทำกำไรของธุรกิจ
สถานการณ์ที่ผ่านมา
ในช่วงครึ่งแรกปี 2569 การลงทุนก่อสร้างของไทยมีทิศทางขยายตัวอย่างชัดเจน แรงหนุนหลักจากการเร่งเดินหน้าโครงการโครงสร้างพื้นฐานของภาครัฐ ซึ่งคิดเป็นสัดส่วนถึง 83% ของการลงทุนภาครัฐทั้งหมด อีกทั้งยังเป็นผลจากการเทียบกับฐานต่ำในช่วงเดียวกันของปีก่อนหน้า ทำให้การลงทุนภาครัฐยังมีบทบาทสำคัญต่อการขับเคลื่อนการขยายตัวของกิจกรรมก่อสร้าง ด้านการลงทุนก่อสร้างภาคเอกชนพลิกกลับมาขยายตัว จากงานที่อยู่อาศัยที่ฟื้นตัวเทียบกับฐานต่ำในช่วงเดียวกันของปีก่อน ทั้งการลงทุนในโครงการใหม่ที่เริ่มก่อสร้างตามแผน และการสานต่อโครงการก่อสร้างที่อยู่อาศัยเดิมที่ยังไม่แล้วเสร็จ ขณะที่งานที่ไม่ใช่ที่อยู่อาศัยยังคงเติบโตต่อเนื่องตามการลงทุนในโรงงาน นิคมอุตสาหกรรม ศูนย์ข้อมูล โรงแรม และสาธารณูปโภค โดยเฉพาะในกรุงเทพฯ และ EEC ขณะที่น้ำท่วมในพื้นที่ BMR และภาคตะวันออกช่วง กันยายน-ตุลาคม 2569 อาจทำให้งานก่อสร้างบางพื้นที่ล่าช้า แต่คาดว่าจะเป็นผลกระทบระยะสั้นและไม่กระทบภาพรวมการลงทุนทั้งปีอย่างมีนัยสำคัญ คาดว่าทั้งปี 2569 มูลค่าการลงทุนก่อสร้างโดยรวมจะขยายตัว 2.5–2.7% โดยมูลค่าการลงทุนภาครัฐมีแนวโน้มเติบโตสูงกว่าภาคเอกชน ท่ามกลางปัจจัยท้าทายจากปัญหาความขัดแย้งในตะวันออกกลางที่จะยังคงยืดเยื้อตลอดทั้งปี อาจทำให้ราคาพลังงาน ค่าขนส่ง และราคาวัสดุก่อสร้างยังคงผันผวนในทิศทางที่สูงขึ้น ซึ่งจะเพิ่มภาระต้นทุนและกระทบสภาพคล่องของผู้รับเหมา
งานก่อสร้างภาครัฐ
-
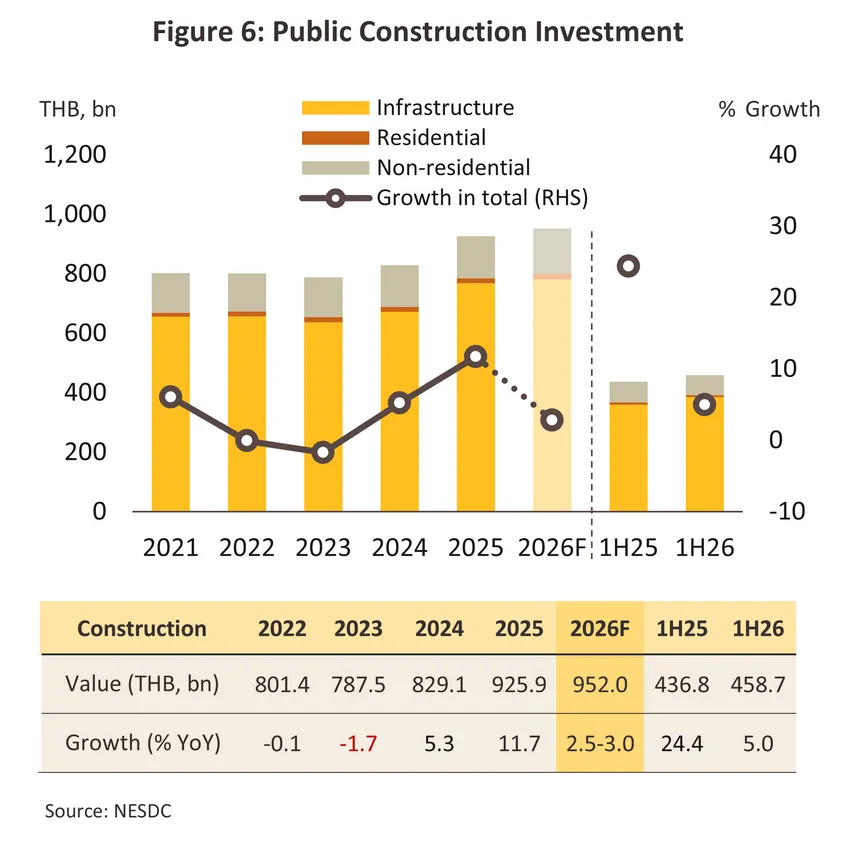
ในช่วงครึ่งแรกปี 2569 มูลค่าการลงทุนก่อสร้างอยู่ที่ 458.7 พันล้านบาท เพิ่มขึ้น 5.0% YoY (ภาพที่ 6) โดยมีแรงหนุนจากการก่อสร้างโครงการโครงสร้างพื้นฐานด้านคมนาคมที่ดำเนินการต่อเนื่องจากปีก่อน รวมถึงการเบิกจ่ายงบลงทุนที่เพิ่มขึ้นในช่วงไตรมาสแรก อย่างไรก็ตาม การลงทุนชะลอลงในไตรมาส 2 ตามการลดลงของงานก่อสร้างของรัฐวิสาหกิจและความคืบหน้าของโครงการภาครัฐบางส่วนที่ช้าลง
-
งานก่อสร้างด้านโครงสร้างพื้นฐาน มีมูลค่าการลงทุนก่อสร้าง 384.6 พันล้านบาท (สัดส่วน 84% ของมูลค่าการลงทุนก่อสร้างทั้งหมดของภาครัฐ ในช่วงครึ่งแรกปี 2569) เพิ่มขึ้น 7.1% YoY แรงหนุนหลักจากงานก่อสร้างด้านคมนาคมขนส่ง และงานโครงสร้างพื้นฐานขนาดใหญ่ที่กำลังดำเนินการลงทุนก่อสร้างต่อเนื่อง อาทิ รถไฟฟ้าสายสีม่วง ช่วงเตาปูน–ราษฎร์บูรณะ ซึ่งงานโยธามีความคืบหน้าโดยรวม 79.35% เทียบกับแผนก่อสร้างของทั้งโครงการ และรถไฟฟ้าสายสีส้ม ช่วงบางขุนนนท์–ศูนย์วัฒนธรรมแห่งประเทศไทย ซึ่งมีความคืบหน้ารวม 36.87% แบ่งเป็นงานโยธา 40.66% และงานระบบรถไฟฟ้า 7.89% (ข้อมูล ณ กันยายน 2569) นอกจากนี้ โครงการโครงสร้างพื้นฐานสำคัญในพื้นที่ EEC ยังคงเดินหน้าต่อเนื่อง เช่น โครงการท่าเรืออุตสาหกรรมมาบตาพุด ระยะที่ 3 มีความคืบหน้าแล้วกว่า 59% (ข้อมูล ณ สิงหาคม 2569) และพร้อมเปิดให้บริการภายในปี 2570 ขณะที่โครงการท่าเรือแหลมฉบัง ระยะที่ 3 มีความคืบหน้ารวม 74% เป็นงานก่อสร้างทางทะเล 98.8% และงานอาคาร ท่าเทียบเรือ ถนน และระบบสาธารณูปโภค 29% (ข้อมูล ณ 18 ตุลาคม 2569) ส่วนงานระบบรถไฟและงานเครื่องจักรพร้อมระบบเทคโนโลยีสารสนเทศยังอยู่ระหว่างการจัดซื้อจัดจ้าง ทั้งนี้ การเปิดให้บริการท่าเทียบเรือ F1 ซึ่งเป็นท่าเทียบเรือตู้สินค้าหลักของโครงการฯ ถูกเลื่อนออกไปเป็นปี 2574 (จากเดิมที่คาดในช่วงปี 2570–2571) เนื่องจากปัญหาการส่งมอบพื้นที่และข้อกำหนดด้านงานถมทะเลที่ยังไม่ลงตัว
-
งานก่อสร้างประเภทอื่นๆ มีมูลค่าการลงทุนก่อสร้างอยู่ที่ 74.1 พันล้านบาท ลดลง -4.5% YoY จากมูลค่าก่อสร้างที่หดตัวทั้งในหมวดที่อยู่อาศัย (-7.3% YoY) และไม่ใช่ที่อยู่อาศัย (-4.2% YoY) ส่วนหนึ่งคาดว่าเป็นผลจากนโยบายการลงทุนของภาครัฐที่ยังเน้นขับเคลื่อนโครงการโครงสร้างพื้นฐานด้านคมนาคมก่อนเป็นหลัก เพื่อรองรับแผนการสนับสนุนการลงทุนในอุตสาหกรรมเป้าหมาย ทำให้การลงทุนก่อสร้างโครงการใหม่ประเภทอื่นๆ ลดลงภายใต้ข้อจำกัดด้านงบประมาณรายจ่าย
-
คาดทั้งปี 2569 มูลค่าการลงทุนก่อสร้างภาครัฐจะเติบโตประมาณ 2.5-3.0% (ภาพที่ 6) โดยมีแรงขับเคลื่อนสำคัญจากการลงทุนต่อเนื่องในโครงการโครงสร้างพื้นฐานต่างๆ ขณะที่ผู้รับเหมางานภาครัฐได้รับมาตรการผ่อนปรนค่า K4/ เพื่อบรรเทาผลกระทบจากการเปลี่ยนแปลงของต้นทุนก่อสร้างในช่วงดำเนินโครงการ แม้เป็นมาตรการในระยะสั้นแต่ช่วยให้ผู้รับเหมามีความยืดหยุ่นในด้านการบริหารต้นทุนมากขึ้น อย่างไรก็ตาม ผู้รับเหมา SMEs ยังเผชิญข้อจำกัดด้านสภาพคล่องทางการเงิน จากแรงกดดันด้านต้นทุนวัสดุก่อสร้างและค่าขนส่งที่เพิ่มสูงขึ้นตามทิศทางราคาพลังงาน ขณะที่ราคากลางในการประมูลงานภาครัฐอาจยังไม่สอดคล้องกับต้นทุนที่แท้จริง ส่งผลให้ผู้ประกอบการบางรายไม่สามารถรับงานใหม่หรือดำเนินงานต่อได้ นอกจากนี้ ผลดังกล่าวยังทำให้โอกาสในการเข้าถึงสินเชื่อของ SMEs เป็นไปได้ยากขึ้นตามความเสี่ยงด้านภาวะการเงินที่สูงขึ้น
งานก่อสร้างภาคเอกชน
-
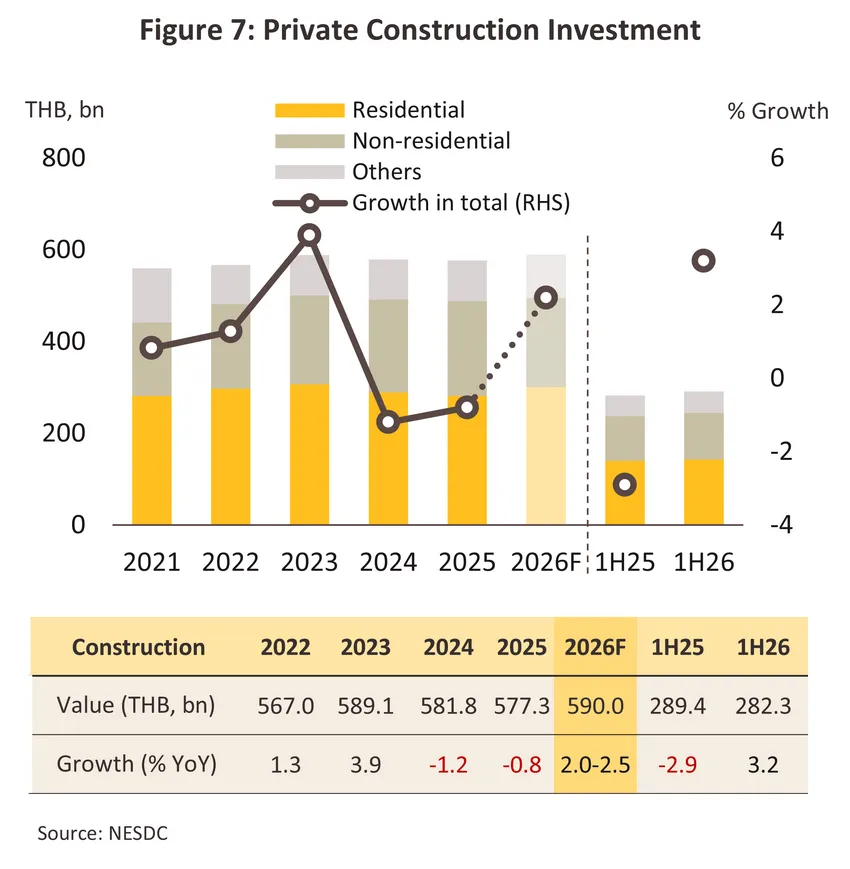
ในช่วงครึ่งแรกปี 2569 มูลค่าการลงทุนก่อสร้างอยู่ที่ 291.4 พันล้านบาท เพิ่มขึ้น 3.2% YoY (ภาพที่ 7) โดยได้แรงหนุนจากทั้งโครงการก่อสร้างหมวดที่อยู่อาศัยที่ทยอยฟื้นตัว ส่วนงานก่อสร้างโครงการที่ไม่ใช่ที่อยู่อาศัยยังขยายตัวต่อเนื่อง
-
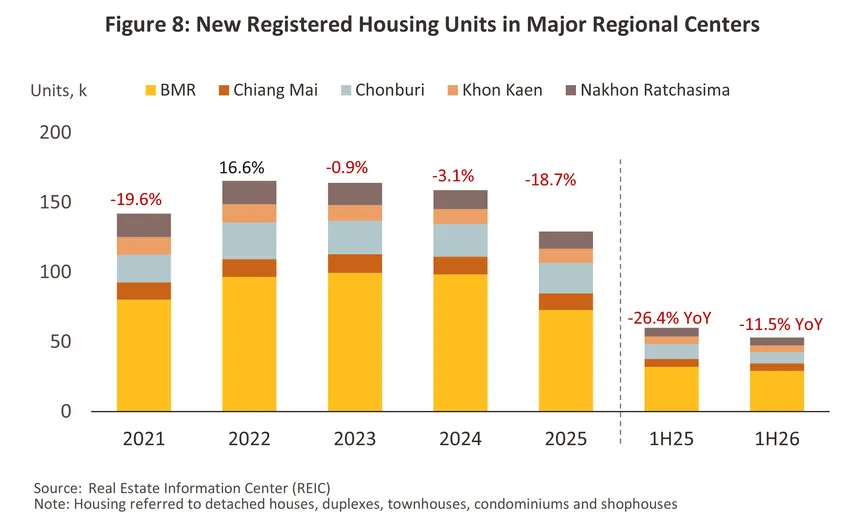
งานก่อสร้างหมวดที่อยู่อาศัยกลับมาขยายตัวจากที่หดตัวในปี 2568 โดยมูลค่าการลงทุนก่อสร้างเพิ่มขึ้น 2.5% YoY จากการเดินหน้าก่อสร้างโครงการที่อยู่อาศัยตามแผนเดิมของผู้พัฒนาโครงการ รวมถึงการพัฒนาโครงการใหม่โดยเฉพาะคอนโดมีเนียม หลังจากชะลอการก่อสร้างตามภาวะตลาดที่ซบเซาต่อเนื่องในช่วงก่อนหน้า ประกอบกับมาตรการลดค่าธรรมเนียมการโอนและจดจำนองเหลือ 0.01% และการผ่อนคลายเกณฑ์ Loan-to-Value (LTV) ซึ่งช่วยกระตุ้นการโอนกรรมสิทธิ์ อย่างไรก็ตาม ตลาดโดยรวมยังฟื้นตัวได้ไม่เต็มที่ สะท้อนจากจำนวนที่อยู่อาศัยสร้างเสร็จจดทะเบียนใหม่ทั่วประเทศที่ยังลดลง -3.7% YoY แม้ปรับตัวดีขึ้นเมื่อเทียบกับอัตราการหดตัว -16.0% ในช่วงครึ่งแรกปี 2568 ขณะที่กรุงเทพฯ และปริมณฑล รวมถึง 4 จังหวัดหลักในภูมิภาคได้แก่ เชียงใหม่ ชลบุรี ขอนแก่น และนครราชสีมา โดยรวมยังหดตัวสูง -11.5% YoY (ภาพที่ 8) เนื่องจากผู้ประกอบการยังระมัดระวังการเปิดและก่อสร้างโครงการใหม่ ท่ามกลางกำลังซื้อที่เปราะบาง หนี้ครัวเรือนสูง และการอนุมัติสินเชื่อที่อยู่อาศัยที่ยังเข้มงวด
-
งานก่อสร้างโครงการที่ไม่ใช่ที่อยู่อาศัย อาทิ โครงการก่อสร้างหมวดอาคารเพื่อการพาณิชย์ (ศูนย์การค้า อาคารพาณิชย์) การก่อสร้างในหมวดการบริการและขนส่ง และการก่อสร้างโรงงานอุตสาหกรรม มีมูลค่าการลงทุนก่อสร้างรวม 148.1 พันล้านบาท เพิ่มขึ้น 4.0% YoY โดยได้แรงหนุนจากการก่อสร้างอาคารสำนักงานและอาคารพาณิชย์ รวมถึงโครงการโรงงานและอาคารในนิคมอุตสาหกรรมที่ต่อเนื่องมาจากปีก่อน อย่างไรก็ตาม การเติบโตเริ่มชะลอลงในไตรมาส 2 ตามมูลค่าภาคก่อสร้างโรงงานอุตสาหกรรมที่มีทิศทางลดลงเป็นครั้งแรกในรอบ 13 ไตรมาส (ที่มา: ภาวะเศรษฐกิจไทย ไตรมาสที่สองของปี 2569 และแนวโน้มปี 2569, สศช. 17 ส.ค. 69) จากภาวะไม่แน่นอนทางเศรษฐกิจ และความเสี่ยงของวิกฤติสงครามในตะวันออกกลางที่ส่งผลให้ต้นทุนดำเนินงานปรับสูงขึ้นตามทิศทางราคาพลังงาน บั่นทอนความเชื่อมั่นในการลงทุน โดยมูลค่าของยอดโอนกรรมสิทธิ์โรงงานอุตสาหกรรมทั่วประเทศในช่วงครึ่งปีแรก 2569 คิดเป็น 5.5 พันล้านบาท หดตัว -35.7% YoY โดยเฉพาะภาคตะวันออกซึ่งเป็นพื้นที่ยุทธศาสตร์รองรับอุตสาหกรรมเป้าหมาย (ที่ตั้งโครงการ EEC) ลดลงถึง -43.8% YoY
-
คาดทั้งปี 2569 มูลค่าการลงทุนก่อสร้างภาคเอกชนจะเติบโตประมาณ 2.0-2.5% (ภาพที่ 7) ปัจจัยขับเคลื่อนหลักยังคงมาจากการลงทุนก่อสร้างอาคารที่ไม่ใช่ที่อยู่อาศัย ส่วนโครงการที่อยู่อาศัยแม้จะเริ่มฟื้นตัวในช่วงครึ่งแรกของปี แต่เป็นการฟื้นตัวในส่วนของการก่อสร้างโครงการคอนโดมีเนียม ขณะที่โครงการแนวราบส่วนใหญ่ยังถูกกดดันจากกำลังซื้อที่อ่อนแอท่ามกลางภาระหนี้ครัวเรือนที่อยู่ในระดับสูง และอุปทานคงค้างที่ยังมีอยู่ แม้การขยายมาตรการลดค่าธรรมเนียมการโอนและจดจำนองออกไปอีก 1 ปี จะช่วยพยุงตลาดได้บางส่วน อย่างไรก็ตาม ผู้รับเหมาก่อสร้างโครงการภาคเอกชน ยังมีข้อจำกัดด้านการบริหารต้นทุน เนื่องจากสัญญาจ้างรับเหมาก่อสร้างของเอกชนไม่มีการชดเชยค่า K เหมือนโครงการรัฐ ผู้รับเหมาจึงต้องรับภาระต้นทุนวัสดุก่อสร้างและค่าแรงงานที่เปลี่ยนแปลงเองทั้งหมด ส่งผลให้ผู้รับเหมาบางรายโดยเฉพาะ SMEs ประสบปัญหาสภาพคล่องทางการเงินจนกระทบต่อความคืบหน้าโครงการ ขณะที่สถาบันการเงินยังคงเข้มงวดในการพิจารณาอนุมัติสินเชื่อโครงการที่อยู่อาศัย เนื่องจากธุรกิจก่อสร้างมีความผันผวนของต้นทุน และต้องใช้เงินทุนหมุนเวียนจำนวนมาก
แนวโน้มอุตสาหกรรม
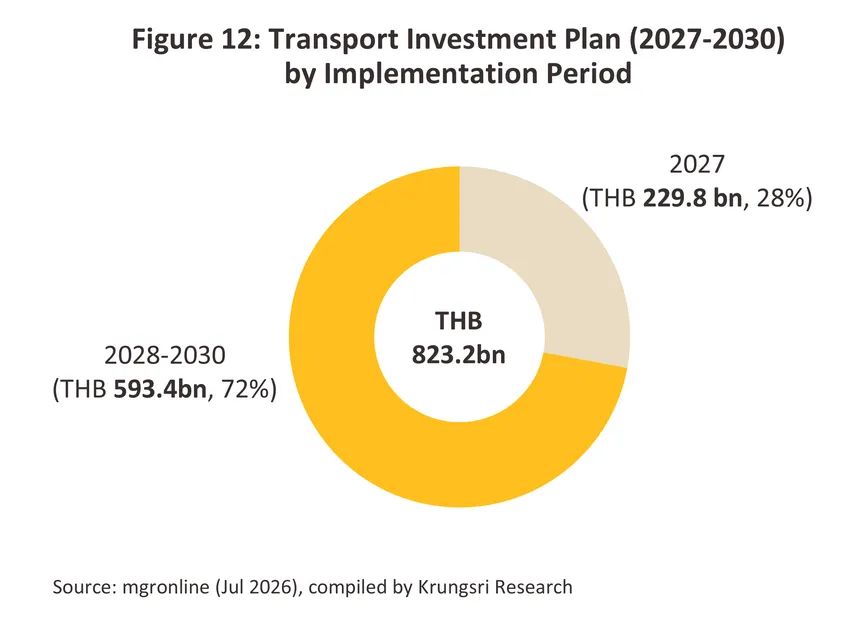
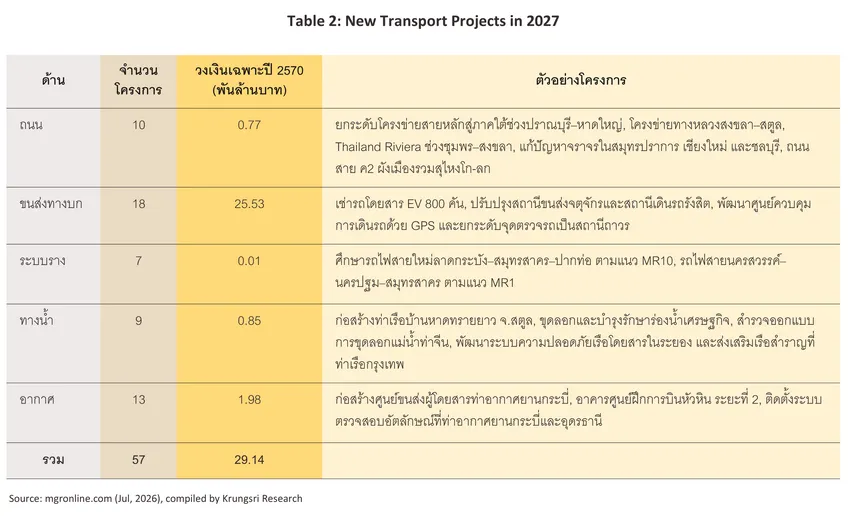
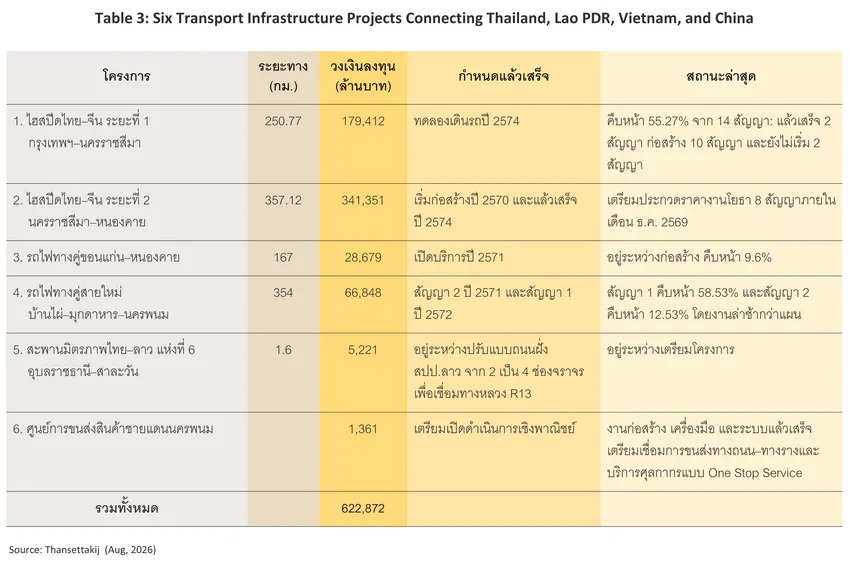
ธุรกิจรับเหมาก่อสร้างในช่วงปี 2570–2572 มีแนวโน้มเติบโตตามมูลค่าการลงทุนก่อสร้างโดยรวมที่คาดว่าจะขยายตัวเฉลี่ย 2.8–3.3% ต่อปี (ภาพที่ 11) โดยแรงขับเคลื่อนหลักยังมาจากโครงการขนาดใหญ่ของภาครัฐ โดยเฉพาะการพัฒนาโครงข่ายรถไฟ ทางหลวงพิเศษระหว่างเมือง และโครงการสำคัญในพื้นที่ EEC แม้ว่าบางโครงการที่ดำเนินการก่อสร้างต่อเนื่องอาจประสบปัญหาความล่าช้าด้านการเบิกจ่ายงบประมาณในบางปี หรือ Megaproject ใหม่บางโครงการที่อาจยังมีอุปสรรคด้านข้อตกลงในสัญญาที่ยังไม่ลงตัวระหว่างหน่วยงานภาครัฐกับผู้รับเหมาเอกชน ด้านการก่อสร้างภาคเอกชนคาดว่าจะฟื้นตัวอย่างค่อยเป็นค่อยไปตามภาวะเศรษฐกิจ โดยตลาดที่อยู่อาศัยยังถูกกดดันจากกำลังซื้อที่อ่อนแอ หนี้ครัวเรือนสูง การอนุมัติสินเชื่อที่อยู่อาศัยที่ยังเข้มงวด ตลอดจนสต็อกคงค้างที่ยังสูงโดยเฉพาะโครงการบ้านแนวราบที่ยังรอการฟื้นตัว จึงทำให้การลงทุนก่อสร้างภาคเอกชนยังเร่งตัวได้ไม่มากนัก ขณะที่การลงทุนโครงการอสังหาริมทรัพย์เพื่อรองรับภาคอุตสาหกรรมมีแนวโน้มเติบโตได้ดีกว่า ทั้งนิคมอุตสาหกรรม โรงงาน คลังสินค้า และ Data Center ภายใต้นโยบายส่งเสริมการลงทุนในอุตสาหกรรมเป้าหมายเชิงยุทธศาสตร์ การฟื้นตัวของการลงทุนก่อสร้างภาคเอกชนจึงมีแนวโน้มกระจุกตัวในบางโครงการและในบางพื้นที่ที่มีศักยภาพ อาทิ กรุงเทพฯ และปริมณฑล EEC เมืองท่องเที่ยว จังหวัดศูนย์กลางเศรษฐกิจ และพื้นที่ตามแนวโครงข่ายคมนาคมและโลจิสติกส์ ส่วนเมืองรองอาจฟื้นตัวช้ากว่า เนื่องจากยังต้องรอการพัฒนาโครงสร้างพื้นฐานเพื่อเชื่อมโยงกับศูนย์กลางของภูมิภาค นอกจากนี้ ผู้รับเหมายังต้องเผชิญความเสี่ยงจากต้นทุนวัสดุก่อสร้างและแรงงานที่ผันผวนในทิศทางสูงขึ้น ซึ่งอาจกดดันอัตรากำไร แม้มูลค่างานก่อสร้างจะเพิ่มขึ้นก็ตาม
ล่าสุด (29 กันยายน 2569) ครม. เห็นชอบกรอบเบิกจ่ายงบลงทุนของรัฐวิสาหกิจในปีงบประมาณ 2570 รวม 2.79 แสนล้านบาท แบ่งเป็นงานลงทุนตามภารกิจของรัฐวิสาหกิจและโครงการต่อเนื่อง 2.29 แสนล้านบาท ซึ่งเน้นการลงทุนด้านพลังงานและคมนาคมขนส่ง สัดส่วน 40.6% และ 36.2% ตามลำดับ และเห็นชอบกรอบสำหรับการลงทุนเพิ่มเติมระหว่างปีอีก 5 หมื่นล้านบาท คาดว่าจะช่วยหนุนการลงทุนก่อสร้างภาครัฐให้ขยายตัวต่อเนื่อง โดยเฉพาะโครงสร้างพื้นฐานด้านคมนาคมและระบบไฟฟ้า ทั้งนี้ ขึ้นกับความคืบหน้าของโครงการและการเบิกจ่ายตามแผน
-
โอกาสของธุรกิจรับเหมาก่อสร้างในตลาดต่างประเทศ ผู้รับเหมารายใหญ่ที่มีฐานเงินทุนแข็งแกร่ง ประสบการณ์บริหารโครงการขนาดใหญ่ และมีความเชี่ยวชาญด้านวิศวกรรม มีโอกาสขยายธุรกิจรับเหมาก่อสร้างในตลาดต่างประเทศเพิ่มขึ้น โดยเฉพาะในตลาดอาเซียน ตะวันออกกลาง และแอฟริกา ที่ยังมีการลงทุนพัฒนาโครงสร้างพื้นฐานอย่างต่อเนื่อง ทั้งระบบคมนาคม พลังงาน สาธารณูปโภค นิคมอุตสาหกรรม และการพัฒนาเมือง โดยผู้รับเหมาไทยอาจเข้าร่วมประมูลโดยตรง ร่วมทุนกับพันธมิตรท้องถิ่น หรือรับงานในฐานะผู้รับเหมาช่วงของโครงการขนาดใหญ่ ขณะที่ SMEs มีโอกาสรับงานก่อสร้างเฉพาะทาง งานระบบวิศวกรรม งานติดตั้งและซ่อมบำรุง รวมถึงเป็นผู้รับเหมาช่วงของโครงการขนาดใหญ่ในท้องถิ่น แต่ส่วนใหญ่จะยังมีข้อจำกัดด้านเงินทุน เทคโนโลยี และคุณสมบัติในการประมูลงาน อย่างไรก็ตาม การขยายตลาดต่างประเทศยังเผชิญความเสี่ยงจากการแข่งขันกับผู้รับเหมาจากจีน อินเดีย และเกาหลี ความผันผวนของอัตราแลกเปลี่ยน ต้นทุนค่าขนส่งวัสดุก่อสร้าง รวมถึงความไม่แน่นอนด้านการเมือง กฎระเบียบ และภูมิรัฐศาสตร์ของแต่ละประเทศ ซึ่งอาจส่งผลต่อความมั่นคงด้านรายได้ของโครงการ
-
ปัจจัยจำกัดการเติบโตทางธุรกิจในช่วงปี 2570-2572 ได้แก่
-
ความไม่แน่นอนทางการเมือง ยังเป็นปัจจัยเสี่ยงที่อาจเกิดขึ้นได้เป็นระยะและอาจส่งผลถึงความต่อเนื่องในการดำเนินโครงการโครงสร้างพื้นฐานของภาครัฐ โดยเฉพาะการอนุมัติและเบิกจ่ายงบประมาณที่อาจล่าช้า รวมถึงการทบทวนหรือปรับเปลี่ยนนโยบายและลำดับความสำคัญของโครงการที่อาจมีผลให้การเปิดประมูลและการเริ่มก่อสร้างบางโครงการเลื่อนออกไป ตลอดจนผลต่อความเชื่อมั่นของภาคเอกชนที่อาจชะลอการตัดสินใจลงทุนโครงการใหม่และขยายกิจการ
-
ภาวะขาดแคลนแรงงานก่อสร้าง เป็นปัญหาเชิงโครงสร้างที่มีแนวโน้มรุนแรงขึ้น จากการเดินทางกลับประเทศของแรงงานกัมพูชาภายหลังข้อพิพาทชายแดนไทย-กัมพูชาที่ยังยืดเยื้อ การตรวจสอบและกำกับดูแลการจ้างแรงงานต่างด้าวให้เป็นไปตามกฎหมายของไทยที่เข้มงวดขึ้น รวมถึงข้อจำกัดในการนำเข้าแรงงานเมียนมา ส่งผลให้ต้นทุนการจัดหาแรงงานเพิ่มขึ้นและเกิดการแข่งขันแย่งชิงแรงงานกับภาคการผลิตและบริการ ปัญหาดังกล่าวอาจเพิ่มความเสี่ยงต่อผู้รับเหมาในการส่งมอบงานล่าช้า โดยเฉพาะรายกลางและรายเล็ก ซึ่งมีข้อจำกัดในการลงทุนเทคโนโลยีทดแทนแรงงาน จนบางรายอาจประสบปัญหาขาดทุนหรือทิ้งงาน
-
การเข้ามาแย่งตลาดรับเหมาก่อสร้างของผู้ประกอบการต่างชาติ โดยเฉพาะผู้รับเหมาก่อสร้างรายใหญ่จากจีนที่เข้ามาร่วมรับงานก่อสร้างโครงการเมกะโปรเจ็กต์ โดยร่วมทุน (Joint Venture) กับผู้รับเหมาก่อสร้างไทย เช่น รถไฟทางคู่ และรถไฟความเร็วสูง รวมถึงโครงการขนาดกลางและเล็กที่เป็นบริษัทรับเหมาก่อสร้างจีนซึ่งเข้ามาลงทุนโดยตรง (Direct Investment) ทำให้ผู้ประกอบการรับเหมาก่อสร้างไทยได้รับผลกระทบในการแข่งขันกับผู้ประกอบการจีนหลายด้าน ทั้งด้านราคา ด้านเทคโนโลยีและนวัตกรรม ซึ่งเพิ่มแรงกดดันทางธุรกิจให้กับผู้ประกอบการรายย่อย อย่างไรก็ตาม แรงกดดันด้านการแข่งขันอาจทยอยผ่อนคลายลง จากเหตุอาคารถล่มจากแผ่นดินไหวในเดือนมีนาคม 2568 มีผลให้ภาครัฐยกระดับการกำกับดูแลผู้รับเหมางานก่อสร้าง โดยปรับปรุงระบบ “สมุดพกผู้รับเหมา” เพื่อใช้ติดตามและประเมินผลการปฏิบัติงาน รวมถึงสามารถปรับลดระดับชั้นหรือเพิกถอนทะเบียนผู้รับเหมาที่ไม่เป็นไปตามเกณฑ์ ตามกฎกระทรวงกำหนดหลักเกณฑ์เกี่ยวกับผู้ที่มีสิทธิขอขึ้นทะเบียนผู้ประกอบการ (ฉบับที่ 2) พ.ศ. 2569 ซึ่งประกาศในราชกิจจานุเบกษาเมื่อ 13 มกราคม 2569 และมีผลบังคับใช้แล้ว (กรมบัญชีกลาง, 2569) มาตรการดังกล่าวอาจเอื้อให้ผู้รับเหมาสัญชาติไทยโดยเฉพาะรายใหญ่ที่มีคุณสมบัติและผลงานผ่านเกณฑ์มีโอกาสรับงานและสะสม Backlog เพิ่มขึ้น
-
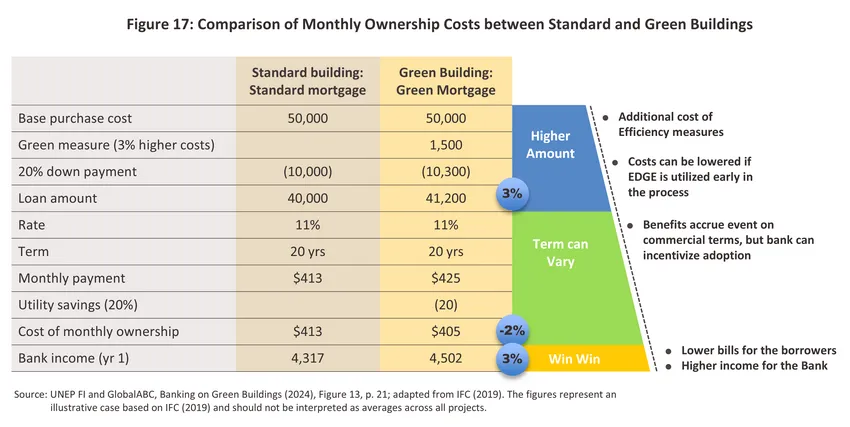
ตลาดก่อสร้างสีเขียว (Green Construction) เป็นทั้งโอกาสและปัจจัยท้าทายทางธุรกิจ โดยมีแรงหนุนจากกระแสด้านสิ่งแวดล้อม ความต้องการอาคารประหยัดพลังงาน มาตรการสนับสนุนจากภาครัฐในการลงทุนพัฒนาอาคารสีเขียว7/ รวมถึงพฤติกรรมผู้บริโภคที่ให้ความสำคัญกับการอยู่อาศัยและใช้ชีวิตอย่างยั่งยืนมากขึ้น โดยเฉพาะการประหยัดค่าใช้จ่ายด้านพลังงานในระยะยาว ส่งผลให้การก่อสร้างสีเขียวและอาคารสีเขียวมีแนวโน้มได้รับความสนใจเพิ่มขึ้น ทั้งนี้ รายงาน Banking on Green Buildings ได้ประเมินว่า แม้อาคารเขียวจะทำให้ต้นทุนในการพัฒนาโครงการเพิ่มสูงขึ้น และอาจเพิ่มภาระทางการเงินแก่ผู้ถือครองอาคารในช่วงเริ่มต้น แต่มูลค่าที่ได้จากการประหยัดค่าใช้จ่ายด้านไฟฟ้าและเชื้อเพลิงสามารถชดเชยค่างวดที่เพิ่มขึ้น และช่วยลดต้นทุนการถือครองอาคารโดยรวมได้ในระยะยาว (ภาพที่ 17) อย่างไรก็ตาม ระยะเวลาคืนทุนของแต่ละโครงการจะแตกต่างกัน ตามประเภทอาคาร ประเภทวัสดุก่อสร้าง และเทคโนโลยีที่ใช้ในการพัฒนา
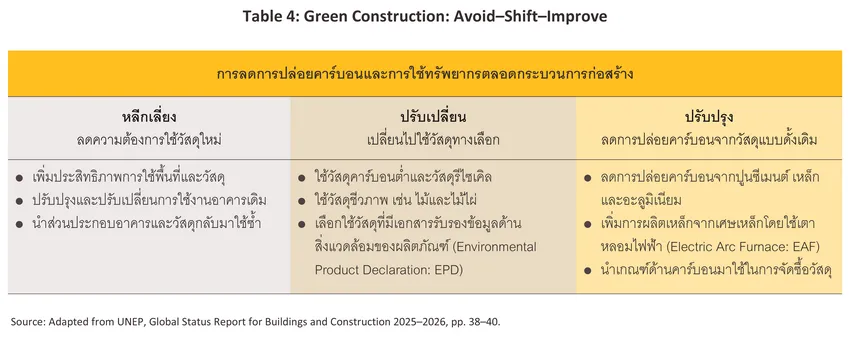
ทั้งนี้ การก่อสร้างสีเขียวถือเป็นจุดเริ่มต้นสำคัญของการพัฒนาไปสู่อาคารเขียว โดยครอบคลุมตั้งแต่การออกแบบ การเลือกใช้วัสดุคาร์บอนต่ำและวัสดุหมุนเวียน การลดการใช้ทรัพยากรและขยะจากการก่อสร้าง (ตารางที่ 4) ตลอดจนการควบคุมกระบวนการก่อสร้างให้มีประสิทธิภาพ ซึ่งเทคโนโลยีสมัยใหม่ เช่น โดรนและหุ่นยนต์ การพิมพ์สามมิติ (3D Printing), BIM, Modular Construction และ Digital Twin จะมีบทบาทในการเพิ่มประสิทธิภาพ ลดการพึ่งพาแรงงาน และสนับสนุนการใช้ทรัพยากรอย่างคุ้มค่า เมื่อรวมกับระบบการบริหารจัดการอาคารที่ประหยัดพลังงานและน้ำ การใช้พลังงานหมุนเวียน และการคำนึงถึงสุขภาวะของผู้ใช้อาคาร จะพัฒนาไปสู่โครงการอาคารสีเขียวที่จะช่วยลดผลกระทบต่อสิ่งแวดล้อมได้ตลอดวัฏจักรชีวิต ตั้งแต่ขั้นตอนการก่อสร้าง การใช้งาน ไปจนถึงการรื้อถอนและนำวัสดุกลับมาใช้ใหม่
อย่างไรก็ตาม เทคโนโลยีเหล่านี้ต้องใช้เงินลงทุนสูงและมีความซับซ้อนในการบริหารจัดการ จึงเอื้อประโยชน์ต่อผู้รับเหมารายใหญ่ที่มีความพร้อมด้านเงินทุนและบุคลากร โดยสามารถนำเทคโนโลยีมาช่วยยกระดับคุณภาพ ความปลอดภัย และสร้างความได้เปรียบในการแข่งขัน ควบคู่กับการตอบสนองความต้องการของตลาดก่อสร้างสีเขียวที่เพิ่มขึ้น ขณะที่ผู้รับเหมา SMEs ส่วนใหญ่เผชิญข้อจำกัดด้านเงินทุน บุคลากร และความพร้อมทางเทคโนโลยี ทำให้การปรับตัวสู่ตลาดก่อสร้างสีเขียวยังคงค่อยเป็นค่อยไป โดยเริ่มจากเทคโนโลยีที่เข้าถึงง่าย การเลือกใช้วัสดุที่เป็นมิตรต่อสิ่งแวดล้อม หรือการรับเหมาช่วงจากผู้ประกอบการรายใหญ่ที่มีโครงการสีเขียว อย่างไรก็ตาม หากผู้รับเหมาสามารถพัฒนาทักษะแรงงานและเข้าถึงแหล่งเงินทุนหรือมาตรการสนับสนุนจากภาครัฐได้มากขึ้น ก็จะช่วยเพิ่มโอกาสในการรับงานและเสริมศักยภาพการแข่งขันในระยะยาว
1/ ได้แก่ (1) บมจ. อิตาเลียนไทย ดีเวล๊อปเมนต์ (2) บมจ. ช.การช่าง (3) บมจ.สเตคอน กรุ๊ป (4) บมจ. ยูนิค เอ็นจิเนียริ่ง แอนด์ คอนสตรัคชั่น(5) บมจ. เนาวรัตน์พัฒนาการ (6) บมจ.ซินเท็ค คอนสตรัคชั่น
(7) บมจ. คริสเตียนีและนีลเส็น (ไทย) (8) บมจ. พรีบิลท์ (9) บมจ. เพาเวอร์ไลน์ เอ็นจิเนียริ่ง (10) บมจ. ไทยโพลีคอนส์ (11) บมจ.ไร้ท์ทันเน็ลลิ่ง (12) บมจ. ศรีราชาคอนสตรัคชั่น (13) บมจ. เวล เกรด
เอ็นจิเนียริ่ง (14) บมจ. ซีฟโก้ (15) บมจ. ไพลอน (16) บมจ. ทีอาร์ซี คอนสตรัคชั่น (17) บมจ. บางกอก เดค-คอน และ (18) บมจ. อีเอ็มซี
2/ ค่าเฉลี่ยจากการคำนวณโครงสร้างต้นทุนของผู้ประกอบการรายใหญ่
3/ 4D/5D BIM เป็นการต่อยอดแบบจำลองอาคารสามมิติ (3D BIM) โดยเชื่อมโยงแบบจำลองอาคารเข้ากับแผนงาน ระยะเวลาก่อสร้างและต้นทุน ช่วยติดตามความคืบหน้า ควบคุมงบประมาณ และลดความผิดพลาดระหว่างดำเนินโครงการ
4/ ค่า K คือดัชนีที่ใช้ปรับค่าจ้างงานก่อสร้างตามการเปลี่ยนแปลงของต้นทุน เพื่อชดเชยต้นทุนที่เปลี่ยนแปลงให้แก่ผู้รับเหมางานก่อสร้างภาครัฐ โดยมาตรการชั่วคราวลดเกณฑ์การเปลี่ยนแปลงของต้นทุนที่ใช้ขอรับการชดเชยจาก ±4% เหลือ ±2% ในช่วง 28 กุมภาพันธ์–30 กันยายน 2569 ช่วยให้ผู้รับเหมาขอรับการชดเชยได้เร็วขึ้น
5/ Billet หรือเหล็กแท่งกึ่งสำเร็จรูป เป็นวัตถุดิบต้นน้ำสำหรับผลิตเหล็กเส้น เหล็กรูปพรรณ และลวดเหล็ก โดยราคามีผลโดยตรงต่อต้นทุนการผลิตเหล็กในประเทศปัจจุบันผู้ผลิตไทยยังเผชิญแรงกดดันจาก billet นำเข้าราคาต่ำ โดยเฉพาะจากจีน ซึ่งกระทบต่อความสามารถในการแข่งขัน
6/ กรณีเหล็กและอลูมิเนียม สหรัฐฯ เก็บภาษีนำเข้าเหล็กและอะลูมิเนียมทั่วไปที่ 50% ขณะที่สินค้าต่อเนื่องบางประเภทอยู่ที่ 25% โดยสินค้าจากสหราชอาณาจักรที่เข้าเงื่อนไขได้รับอัตราพิเศษ 15–25% (ที่มา: The White House, 1 มิ.ย. 2569)
7/ อาคารสีเขียว (Green building) คือ อาคารที่สร้างขึ้นโดยใช้ทรัพยากรธรรมชาติอย่างมีประสิทธิภาพ และรับผิดชอบต่อสิ่งแวดล้อมและสังคมตลอดวัฏจักรชีวิต (life cycle) ของตัวอาคาร