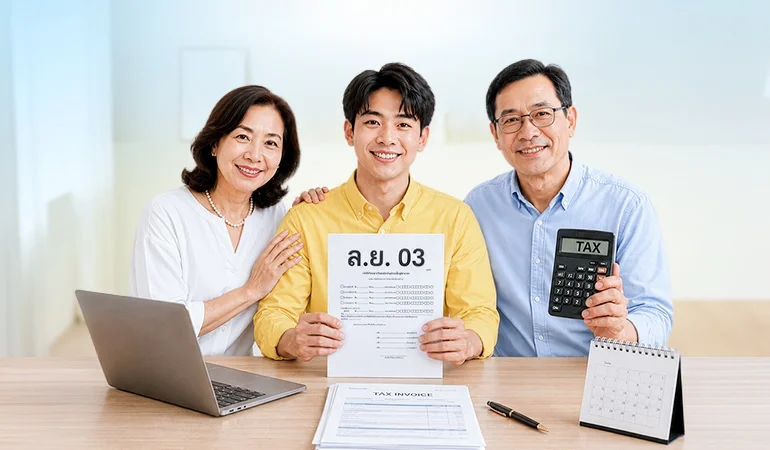
วางแผนภาษีอย่างไรให้มีเงินเหลือเก็บ เคล็ดลับสำหรับมนุษย์เงินเดือน
รอบรู้เรื่องภาษี

วางแผนภาษีอย่างไรให้มีเงินเหลือเก็บ เคล็ดลับสำหรับมนุษย์เงินเดือน

icon-access-time Posted On 03 พฤษภาคม 2565
By Krungsri The COACH
การเสียภาษีจัดว่าเป็นหน้าที่พลเมืองอย่างหนึ่ง โดยเฉพาะสำหรับผู้ที่มีรายได้ประจำที่ต้องนำส่งภาษีเข้ารัฐเพื่อนำไปพัฒนาประเทศ อย่างไรก็ตาม รัฐได้เปิดโอกาสให้ประชาชนขอหักลดหย่อนภาษีเพื่อนำส่วนต่างจากการลดหย่อนไปใช้จ่าย หรือลงทุนเพื่อพัฒนาเศรษฐกิจของประเทศต่อไป

การเปิดโอกาสในการขอหักลดหย่อนภาษีนี้เองที่ทำให้การวางแผนภาษีมีความสำคัญในฐานะของเครื่องมือที่ช่วยให้คุณได้สิทธิประโยชน์จากมาตรการต่าง ๆ อย่างเต็มเม็ดเต็มหน่วย และมีเงินเหลือเก็บ หรือไปลงทุนต่อยอดได้อีกด้วย บทความนี้ Krungsri The COACH จะพาคุณไปดูโครงสร้าง และวิธีการคำนวณภาษีเพื่อให้คุณสามารถวางแผนภาษีให้เหมาะสมกับความต้องการทางการเงินของคุณ
 
วางแผนภาษีอย่างไรให้มีเงินเหลือเก็บ เคล็ดลับสำหรับมนุษย์เงินเดือน

ภาษีเงินได้คิดกันอย่างไร ยื่นแบบไหนดี?

สำหรับภาษีเงินได้บุคคลธรรมดา ทั้งแบบ ภงด. 90 และ ภงด.91 หากรายได้ขั้นต่ำต่อปีถึงเกณฑ์ คุณต้องยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา โดยเกณฑ์รายได้ขั้นต่ำ คือ
 
‌
ประเภทเงินได้ ยื่นคนเดียว ยื่นพร้อมคู่สมรส
เงินเดือนรวม (ต่อปี) 120,000 220,000
เงินได้ประเภทอื่น (ต่อปี) 60,000 120,000
แล้วเราควรยื่นแบบ ภงด. 90 หรือ ภงด. 91 ดี? ดูได้ง่าย ๆ จากแหล่งรายได้ หากรายได้ของคุณมาจากเงินเดือนเพียงอย่างเดียวให้ยื่นแบบ ภ.ง.ด. 91 แต่ถ้ามีรายได้อื่น ๆ นอกเหนือจากเงินเดือนให้ยื่นแบบ ภ.ง.ด. 90 โดยจะต้องยื่นภาษีภายในวันที่ 1 มกราคม - 31 มีนาคม ของปีถัดไป
 

ประเมินเงินได้ของแต่ละคน ต้องคำนวณจากอะไรบ้าง สรุปมาให้แล้ว!

คำนวณมาจากรายได้ทั้งหมดในทั้งปี นับแต่วันที่ 1 มกราคม - 31 ธันวาคม มีรายละเอียดดังนี้
  • เงินเดือนตั้งแต่เดือนมกราคม - เดือนธันวาคม และเงินโบนัส (ถ้ามี) ซึ่งปกติทางบริษัทจะสรุปมาให้ในใบ 50 (ทวิ) อยู่แล้ว สามารถนำมาใช้ยื่นภาษีได้เลย
  • รายได้จากแหล่งอื่น ๆ เช่น งานฟรีแลนซ์ ผลตอบแทนจากการลงทุน หรือค่าลิขสิทธิ์ เป็นต้น (ถ้ามี)

ก่อนจะไปคำนวณภาษีเงินได้บุคคลธรรมดา ให้เอาตัวเลขเงินได้ของแต่ละคนไปหักค่าใช้จ่ายตามมาตรา 40 (1) 100,000 บาท ค่าลดหย่อนส่วนตัว 60,000 บาท และค่าลดหย่อนภาษีอื่น ๆ เพื่อคิดเป็น “เงินได้สุทธิ” ให้เรียบร้อยก่อนด้วย

แนะนำวิธีคำนวณภาษีเงินได้บุคคลธรรมดา

ส่วนวิธีคำนวณภาษีเงินได้บุคคลธรรมดาเบื้องต้นคือ ภาษีที่ต้องจ่าย = เงินได้สุทธิ X อัตราภาษี ในที่นี้ อัตราภาษีเงินได้บุคคลธรรมดาของปีภาษี 2568 สามารถคิดได้ 2 วิธี คือ
 

1. การคิดแบบขั้นบันได

สำหรับผู้ที่มีรายได้ประจำเพียงช่องทางเดียว เช่น เงินเดือนประจำ มีอัตราภาษี ดังนี้
 
‌
ขั้นเงินได้สุทธิ เงินได้สุทธิของแต่ละจำนวนขั้นสูงสุด อัตราภาษี ภาษีสูงสุดในแต่ละขั้น ภาษีสะสมสูงสุดของแต่ละขั้น
0 - 150,000 บาท 150,000 ยกเว้นภาษี
150,001 - 300,000 บาท 150,000 5% 7,500 7,500
300,001 - 500,000 บาท 200,000 10% 20,000 27,500
500,001 - 750,000 บาท 250,000 15% 37,500 65,000
750,001 - 1,000,000 บาท 250,000 20% 50,000 115,000
1,000,001 - 2,000,000 บาท 1,000,000 25% 250,000 365,000
2,000,0001 - 5,000,000 บาท 3,000,000 30% 900,000 1,265,000
ตั้งแต่ 5,000,001 บาท ขึ้นไป - 35% - -
เพื่อให้คุณคำนวณภาษีได้ง่าย ๆ เราได้สรุปสูตรคำนวณในแต่ละขั้นบันไดมาให้แล้ว นำไปใช้ได้เลย
  • เงินได้สุทธิ 0 - 150,000 บาท : ยกเว้นภาษี
  • เงินได้สุทธิ 150,001 - 300,000 บาท : (เงินได้สุทธิ - 150,000) X 5%
  • เงินได้สุทธิ 300,001 - 500,000 บาท : [(เงินได้สุทธิ - 300,000) X 10%] + 7,500
  • เงินได้สุทธิ 500,001 - 750,000 บาท : [(เงินได้สุทธิ - 500,000) X 15%] + 27,500
  • เงินได้สุทธิ 750,001 - 1,000,000 บาท : [(เงินได้สุทธิ - 750,000) X 20%] + 65,000
  • เงินได้สุทธิ 1,000,001 - 2,000,000 บาท : [(เงินได้สุทธิ - 1,000,000) X 25%] + 115,000<>/li>
  • เงินได้สุทธิ 2,000,0001 - 5,000,000 บาท : [(เงินได้สุทธิ - 2,000,000) X 30%] + 365,000
  • เงินได้สุทธิตั้งแต่ 5,000,001 ตั้งแต่ : [(เงินได้สุทธิ - 5,000,000) X 35%] + 1,265,000
 

2. การคิดแบบเหมาจ่าย

ในกรณีที่มีรายได้อื่น ๆ นอกเหนือจากรายได้ประจำมากกว่า 120,000 บาทขึ้นไป ให้คำนวณแบบเหมาจ่ายในอัตราร้อยละ 0.5 ของยอดเงินได้พึงประเมินหลังหักรายได้ประจำออกจากเงินได้ประเภทอื่น ๆ เป็นที่เรียบร้อยแล้ว โดยหากคำนวณแล้วได้ยอดภาษีต่ำกว่า 5,000 บาท ให้ยกเว้นภาษีก้อนนี้ไป

“สูตรการคิดภาษีแบบเหมา = (เงินได้ทุกประเภท - เงินเดือน) X 0.005”

หากคุณมีรายได้ทั้งในรูปแบบของรายได้ประจำ และรายได้อื่น ๆ เกิน 120,000 บาทต่อปี
ให้คำนวณทั้งสองรูปแบบ และจ่ายภาษีตามรูปแบบที่คำนวณแล้วได้ยอดภาษีเงินได้สูงกว่าเท่านั้น

โดยการคำนวณอัตราภาษีทั้งสองรูปแบบนั้นสามารถหักค่าใช้จ่าย และค่าลดหย่อนเพื่อลดเงินได้พึงประเมินลงได้ ซึ่งค่าใช้จ่ายที่สามารถหักลบได้ในแต่ละปีภาษีนั้นสูงสุดไม่เกิน 100,000 บาท ส่วนค่าลดหย่อนนั้นจะแตกต่างกันไปตามเงื่อนไขของแต่ละบุคคล

อะไรที่ช่วยลดหย่อนภาษีได้บ้าง อัปเดตสิทธิลดหย่อนภาษี 2568

จะเห็นได้ว่า ค่าลดหย่อนภาษีได้กลายเป็นเครื่องมือสำคัญในการช่วยลดเงินได้สุทธิลง โดยเฉพาะสำหรับผู้ที่มีเงินได้ในช่วงที่คาบเกี่ยวระหว่างขั้นภาษีพอดี เพราะค่าลดหย่อนจะทำให้คุณไม่ต้องจ่ายภาษีในอัตราที่สูงกว่า ซึ่งค่าลดหย่อนภาษีในปี 2568 สำหรับยื่นภาษีปี 2569 แบ่งรายการลดหย่อนภาษีเป็น 4 ประเภทหลัก ๆ คือ
 

กลุ่มที่ 1 ค่าลดหย่อนภาษีส่วนตัว และครอบครัว

  • ค่าลดหย่อนส่วนตัว 60,000 บาท
  • ค่าลดหย่อนคู่สมรส 60,000 บาท
  • ค่าฝากครรภ์ และคลอดบุตร หักได้ตามจริง แต่ไม่เกิน 60,000 บาท
  • ค่าลดหย่อนบุตร โดยถ้าเป็นบุตรชอบด้วยกฎหมาย ไม่จำกัดจำนวนคน แต่ถ้าเป็นบุตรบุญธรรม จำกัดไม่เกิน 3 คน มีเงื่อนไขดังนี้
    • บุตรอายุไม่เกิน 20 ปี ลดหย่อนได้ คนละ 30,000 บาท
    • ถ้าอายุ 21 – 25 ปี ต้องศึกษาอยู่ในระดับ ปวส. ขึ้นไป
    • กรณีบุตรคนที่ 2 ขึ้นไป ที่เกิดตั้งแต่ปี พ.ศ. 2561 คนละ 60,000 บาท
    • บุตรที่นำมาลดหย่อนภาษี ต้องมีเงินได้ไม่เกิน 30,000 บาทต่อปี
  • ค่าอุปการะเลี้ยงดูบิดามารดา อายุ 60 ปีขึ้นไป คนละ 30,000 บาท
  • ค่าอุปการะผู้พิการ หรือทุพพลภาพ คนละ 60,000 บาท
 

กลุ่มที่ 2 ค่าลดหย่อนจากประกัน และการลงทุน

  • เงินประกันสังคม ไม่เกิน 9,000 บาท
  • เบี้ยประกันชีวิต และประกันแบบสะสมทรัพย์ ไม่เกิน 100,000 บาท
  • เบี้ยประกันสุขภาพของตนเอง ไม่เกิน 25,000 บาท (รวมกับประชีวิต ไม่เกิน 100,000 บาท)
  • เบี้ยประกันสุขภาพของบิดามารดา 15,000 บาท
  • เงินลงทุนธุรกิจ Social Enterprise (วิสาหกิจเพื่อสังคม) ไม่เกิน 100,000 บาท
  • กองทุนรวมไทยเพื่อความยั่งยืน (Thai ESG) 30% ของเงินได้ แต่ไม่เกิน 300,000 บาท
  • ผู้ที่ซื้อกองทุน Thai ESGX ในปี 2568 30% ของเงินได้ แต่ไม่เกิน 300,000 บาท
  • ผู้ที่สับเปลี่ยนกองทุน LTF มาที่ Thai ESGXในปี 2568 ตามเงื่อนไขที่กำหนด ลดหย่อนภาษีได้ 300,000 บาท
  • กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) 30% ของเงินได้ แต่ไม่เกิน 500,000 บาท
  • กองทุนรวมเพื่อการออม (SSF) 30% ของเงินได้ แต่ไม่เกิน 200,000 บาท
  • กองทุนสำรองเลี้ยงชีพ (PVD) / กองทุนสงเคราะห์ครูโรงเรียนเอกชน 15% ของเงินได้ แต่ไม่เกิน 500,000 บาท
  • กองทุนบำเหน็จบำนาญราชการ (กบข.) 30% ของเงินได้ แต่ไม่เกิน 500,000 บาท
  • กองทุนการออมแห่งชาติ (กอช.) ลดหย่อนภาษีได้ตามจ่ายจริง 30,000 บาท
  • เบี้ยประกันชีวิตแบบบำนาญ 15% ของเงินได้ แต่ไม่เกิน 200,000 บาท

หมายเหตุ :
*สิทธิลดหย่อนภาษีจากกองทุน Thai ESG, Thai ESGX และผู้ที่สับเปลี่ยนกองทุน LTF มาที่ Thai ESGX จะถูกคิดแยกกันในปี 2568 แต่สำหรับเงินได้ในปี 2569 ที่ต้องยื่นภาษีในปี 2570 จะถูกคิดรวมกัน โดยลดหย่อนได้ 30% ของเงินได้ แต่ไม่เกิน 300,000 บาท

*ค่าลดหย่อนจาก SSF, RMF และกองทุนเพื่อการเกษียณอื่น ๆ รวมกันแล้วต้องไม่เกิน 500,000 บาท


กลุ่มที่ 3 ค่าลดหย่อนจากเงินบริจาค

  • เงินบริจาคเพื่อการกุศล หักได้ตามจริง แต่ต้องไม่เกิน 10% ของเงินได้หลังหักค่าลดหย่อน
  • เงินบริจาคเพื่อสนับสนุนการศึกษา การกีฬา เพื่อประโยชน์สาธารณะ และโรงพยาบาลรัฐ หักได้ 2 เท่าของที่จ่ายจริง แต่ไม่เกิน 10% ของเงินได้หลังค่าลดหย่อน
  • เงินบริจาคแก่พรรคกลางเมือง 10,000 บาท
 

กลุ่มที่ 4 ค่าลดหย่อนจากอสังหาริมทรัพย์ และการลดหย่อนอื่น ๆ

  • ดอกเบี้ยกู้ยืมเพื่อซื้อที่อยู่อาศัย หักได้ตามจริง แต่ไม่เกิน 100,000 บาท
  • Easy E-Receipt 2.0 (Easy E-Receipt 2568) ขอลดหย่อนภาษีตามจ่ายจริงได้สูงสุด 50,000 บาท

Krungsri The COACH แนะนำ : วางแผนภาษีอย่างไรให้มีเงินเหลือเก็บ

เพราะภาษีเป็นสิ่งหนึ่งที่ถูกออกแบบมาเป็นระบบ และไม่ค่อยเปลี่ยนแปลงอย่างฉับพลัน ทำให้การวางแผนภาษีให้เหลือเงินออมได้ในทุก ๆ ปีนั้นไม่ใช่เรื่องยากแต่อย่างใด ซึ่งเราอยากให้คุณวางแผนภาษีล่วงหน้าตั้งแต่ต้นปี เพื่อที่คุณจะได้มีแผนทางการเงินของคุณอย่างรอบด้าน ทั้งแผนการออม การลงทุน และภาษี นอกเหนือไปจากการที่คุณจะสามารถใช้สิทธิลดหย่อนได้อย่างเต็มเม็ดเต็มหน่วย

โดยการวางแผนภาษีนั้นสามารถทำได้ผ่าน 3 ขั้นตอน ดังนี้
 

1. ประมาณการรายได้

โดยปกติฐานภาษีจะคำนวณจากรายได้รวมทั้งปี การประมาณการรายได้จึงเป็นจุดเริ่มต้นในการคำนวณยอดภาษีที่ต้องจ่ายในปีนั้น ๆ สำหรับมนุษย์เงินเดือนที่รายได้คงที่อาจจะคำนวณจากเงินเดือนได้โดยตรง แต่สำหรับฟรีแลนซ์ หรือคนที่มีรายได้ไม่คงที่ ให้ลองเฉลี่ยรายได้ต่อเดือนในปีที่ผ่านมา และใช้ตัวเลขนี้ในการประมาณการรายได้ในปีต่อไป
 

2. คำนวณสิทธิลดหย่อนภาษีที่มีอยู่แล้ว

เมื่อทราบยอดรายได้ที่คาดว่าจะได้รับในปีนี้แล้ว ให้นำมาหักด้วยค่าใช้จ่าย และสิทธิลดหย่อนทั้งหมดที่เข้าเกณฑ์ ซึ่งจะได้ยอดเงินได้พึงประเมินออกมา และให้ใช้ยอดเงินได้พึงประเมินนี้คำนวณภาษี หากคำนวณแล้วยอดภาษีที่ต้องจ่ายอยู่ในเกณฑ์ที่พอใจ หรืออยู่ในเกณฑ์ที่สามารถขอคืนภาษีได้ก็สามารถหยุดอยู่ที่ขั้นตอนนี้ได้ หากคุณไม่อยากคำนวณภาษีเอง หรือไม่แน่ใจว่าที่คำนวณออกมานั้นถูกต้องหรือไม่ เรามีเครื่องมือคำนวณภาษีให้คุณเลือกใช้ได้ด้วยเช่นกัน
 

3. หาสิทธิลดหย่อนภาษีเพิ่มเติม

หากคำนวณมาแล้วคุณยังต้องจ่ายภาษีในจำนวนเงินที่สูงอยู่ หรือคิดว่าสามารถลดหย่อนภาษีลงไปได้อีก ขั้นตอนต่อไป คือ การหาเครื่องมือช่วยลดหย่อนภาษีที่คุณยังไม่ได้ใช้ แต่ยังไม่สายเกินไปที่จะลดหย่อนภาษีในปีภาษีที่จะถึง ไม่ว่าจะเป็นการซื้อประกันสุขภาพ ประกันชีวิต หรือกองทุนลดหย่อนภาษีรูปแบบต่าง ๆ
 
วางแผนภาษีอย่างไรให้มีเงินเหลือเก็บ เคล็ดลับสำหรับมนุษย์เงินเดือน

ข้อควรพิจารณาในที่นี้ คือ ควรชั่งน้ำหนักระหว่างยอดภาษีที่ลดหย่อนได้กับเงินลงทุนขั้นต่ำ และผลตอบแทนที่จะได้รับ รวมไปถึงต้นทุนค่าเสียโอกาสจากการที่เงินก้อนดังกล่าวจะไม่ถูกนำไปลงทุนในสินทรัพย์ที่ให้ผลตอบแทนสูงกว่าด้วย เพราะในบางกรณียอดภาษีที่คุณได้ลดหย่อนอาจน้อยกว่าผลตอบแทนที่คุณได้จากการนำเงินไปลงทุนอย่างจริงจัง (หลังหักภาษีแล้ว) ก็เป็นไปได้เช่นกัน

ยกตัวอย่างเช่น หากรายได้ของคุณอยู่ในระดับปานกลาง การลงทุนกับประกันชีวิตและประกันสุขภาพก็อาจเพียงพอต่อการลดหย่อนภาษีในแต่ละปี แต่หากคุณมีรายได้อยู่ในเกณฑ์สูง อาจจะต้องพิจารณาเพิ่มกองทุนรวมเพื่อการออม (SSF) และกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) เพื่อให้ได้สิทธิในการลดหย่อนภาษีที่มากขึ้นกว่าเดิม

จะเห็นได้ว่า การวางแผนภาษีนั้นไม่ใช่เรื่องยาก โดยเฉพาะหากคุณรู้จักวิธีการคำนวณภาษี และรู้จักกับเครื่องมือช่วยลดหย่อนภาษี โดยเฉพาะเครื่องมืออย่างกองทุน RMF และ SSF ที่ช่วยลดหย่อนภาษีต่อเนื่องได้หลายปีทีเดียว อย่างไรก็ตาม การลดหย่อนภาษีในแต่ละปียังมีความแตกต่างกันขึ้นอยู่กับนโยบายของรัฐบาลในขณะนั้นอีกด้วย ดังนั้น ขอแนะนำว่าควรติดตามแนวทางการลดหย่อนภาษีในรูปแบบต่าง ๆ จากภาครัฐเพิ่มเติมเพื่อให้การใช้สิทธิลดหย่อนภาษีคุ้มค่ามากที่สุด
pym logo
พิมพ์สิ่งที่ต้องการค้นหา