เงินปันผล (Dividend) คืออะไร พร้อมเคล็ดลับลงทุนให้คุ้มค่า

Posted On 23 กันยายน 2569
By Krungsri The COACH
"...เงินปันผลคือออร์เดิร์ฟชั้นดีที่ช่วยให้อิ่มท้อง ระหว่างรออาหารจานหลักอย่างกำไรจากส่วนต่างราคา..."
นี่คือคำเปรียบเทียบของ จอห์น เนฟฟ์ (John Neff) นักลงทุนระดับตำนาน ที่อธิบายเสน่ห์ของเงินปันผลได้อย่างชัดเจน เพราะแม้ราคาหุ้นจะยังไม่ปรับตัวขึ้น ผู้ลงทุนก็อาจได้รับเงินปันผล ซึ่งช่วยสร้าง Passive Income ระหว่างการลงทุนได้
สำหรับใครที่อยากล้วงลึกเกี่ยวกับเงินปันผล Krungsri The COACH ได้รวบรวมข้อมูลมาให้แล้ว พร้อมเปรียบเทียบ “หุ้นปันผล VS กองทุนปันผล” เพื่อช่วยให้คุณเข้าใจและเลือกแนวทางการลงทุนที่เหมาะกับเป้าหมายของตัวเองได้มากขึ้น
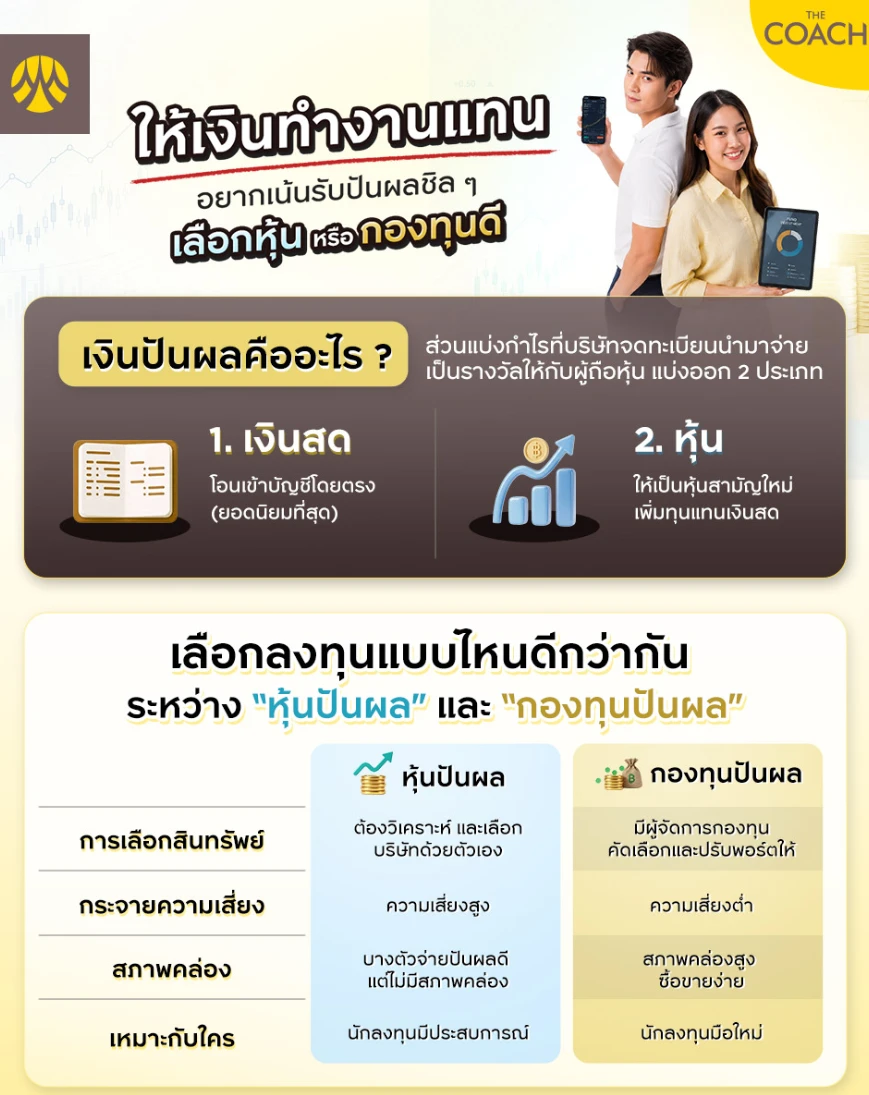
เงินปันผล (Dividend) คืออะไร ? ตัวช่วยสร้างรายได้ให้เงินทำงานแทน
ถ้าจะอธิบายให้เห็นภาพง่ายที่สุด เงินปันผล ก็คือ
“กำไร” ที่บริษัท หรือกองทุนรวมที่เราไปร่วมลงทุน นำมาแบ่งปันคืนให้กับเรานั่นเอง ลองคิดภาพว่าเราเอาเงินไปร่วมหุ้นเปิดร้านกับเพื่อน พอร้านมีกำไร สิ้นปีเพื่อนก็แบ่งเงินกำไรมาให้เรา... นั่นแหละคือเงินปันผล
ข้อดีของเงินปันผล คือ
การช่วยสร้างกระแสเงินสด (Passive Income) เข้ากระเป๋าเราเป็นระยะ ๆ โดยที่เราไม่จำเป็นต้องขายหุ้น หรือขายกองทุนทิ้ง แปลว่า เรายังคงเป็นเจ้าของสินทรัพย์นั้นอยู่เหมือนเดิม แต่มีเงินเข้ากระเป๋ามาใช้จ่ายเรื่อย ๆ ให้เงินทำงานแทนเราได้อย่างแท้จริง
2 รูปแบบเงินปันผล เลือกแบบไหนให้เหมาะกับเรา
พอธุรกิจมีกำไรแล้วประกาศจ่ายปันผล ส่วนใหญ่แล้วจะแบ่งออกเป็น 2 รูปแบบหลัก ๆ ซึ่งตอบโจทย์เป้าหมายชีวิต และการใช้งานที่ไม่เหมือนกัน มาดูกันว่าแบบไหนเหมาะกับสไตล์ของคุณ
1. เงินปันผลเป็นเงินสด (Cash Dividends)
แบบนี้โอนตรงเข้าบัญชีธนาคารให้เลยหลังจากหักภาษีเรียบร้อย ถือเป็นรูปแบบยอดฮิตที่ใคร ๆ ก็ชอบ เพราะได้เห็นเงินสดเข้ามาจริง ๆ เหมาะมากสำหรับคนที่อยากได้เงินมาหมุนเวียนใช้จ่ายในชีวิตประจำวัน จ่ายค่าน้ำ ค่าไฟ จ่ายค่ากาแฟ เติมความสุขตามไลฟ์สไตล์ที่ชอบ
2. เงินปันผลเป็นหุ้น (Stock Dividends)
แทนที่จะได้เงินสด เราจะได้มาเป็น “
หุ้นเพิ่มทุน” เติมเข้าพอร์ตให้ฟรี ๆ ตามสัดส่วนที่กำหนด เหมาะสุด ๆ สำหรับคนที่เน้นสะสมสินทรัพย์ระยะยาว เพราะยิ่งเรามีจำนวนหุ้นมากขึ้น พอร์ตก็มีโอกาสเติบโต และสร้างผลตอบแทนที่มากขึ้นในอนาคต
เช็กลิสต์ 4 วันสำคัญ ! รู้ไว้จะได้ไม่พลาดสิทธิ์รับเงินปันผล
อยากได้เงินปันผลเข้ากระเป๋า ห้ามพลาดเรื่องไทม์ไลน์เด็ดขาด เพราะต่อให้เราเล็งสินทรัพย์ดีแค่ไหน แต่ถ้าซื้อผิดวัน สิทธิ์รับเงินปันผลรอบนั้นก็ปลิวหายไปทันที ลองมาดู 4 วันสำคัญที่ต้องเช็กลิสต์ไปพร้อมกันเลย
Timeline สำคัญที่นักลงทุนปันผลต้องจำให้แม่น
- วันประกาศ (Declaration Date) : วันที่เขาออกมาป่าวประกาศว่าจะจ่ายปันผลเท่าไร จ่ายวันไหน และมีเงื่อนไขอย่างไรบ้าง
- วันขึ้นเครื่องหมาย XD (Ex-Dividend Date) : เป็นวันที่สำคัญที่สุด ถ้าเราซื้อหุ้นในวันขึ้นเครื่องหมาย XD หรือหลังจากวันนั้น เราจะ “หมดสิทธิ์” ได้รับเงินปันผลรอบนั้นทันที ดังนั้น ถ้าอยากได้ปันผล ต้องซื้อล่วงหน้าก่อนวัน XD อย่างน้อย 1 วันทำการ
- วันกำหนดรายชื่อ (Record Date) : วันที่ระบบรวบรวมรายชื่อผู้โชคดีที่มีสิทธิ์ได้รับเงินปันผลอย่างเป็นทางการ
- วันจ่ายเงิน (Payment Date) : วันที่เงินสด หรือหุ้นปันผลจะโอนเข้าบัญชีเราจริง ๆ พร้อมให้นำไปใช้จ่าย หรือลงทุนต่อทันที
Krungsri Tip : จำง่าย ๆ สั้น ๆ ติดปากไว้เลยว่า “อยากได้ปันผล ต้องกดซื้อก่อนวัน XD” รับรองว่าไม่มีหลุดสิทธิ์
อยากมีเงินปันผลทุกเดือน ต้องจัดพอร์ตแบบนี้
หลายคนอาจจะคิดว่า เงินปันผลคงโอนเข้าบัญชีแค่ปีละครั้งสองครั้งเหมือนเงินโบนัสใช่ไหม ? แต่จริง ๆ แล้ว เราสามารถออกแบบให้มีเงินปันผลโอนเข้าบัญชี “
ทุกเดือน” ได้
เทคนิคง่าย ๆ คือ แต่ละบริษัท หรือแต่ละกองทุนรวม จะมีรอบเดือนในการจ่ายปันผลที่ไม่ตรงกัน เพียงแค่เราเลือกกระจายลงทุนในสินทรัพย์ปันผลคุณภาพดีสัก 3–4 ตัว ที่มีรอบการจ่ายเงินสลับเหลื่อมเดือนกันตลอดทั้งปี เราก็จะมีกระแสเงินสดทยอยโอนเข้ากระเป๋าได้ทุกเดือนแล้ว
มือใหม่เลือกลงทุนแบบไหนดี ? ระหว่าง “หุ้นปันผล” VS “กองทุนปันผล”
มาถึงคำถามยอดฮิตที่มือใหม่ทุกคนต้องเจอ...
รู้แล้วว่าปันผลดี แต่จะเลือกซื้อหุ้นปันผลเองเลย หรือซื้อผ่านกองทุนปันผลดีล่ะ ? ลองมาดูตารางเปรียบเทียบแบบชัด ๆ กันดีกว่า จะได้เลือกทางที่ใช่ และเข้ากับไลฟ์สไตล์ของตัวเองที่สุด
ถ้าคุณเป็นมือใหม่ที่พึ่งเริ่มต้น ไม่มีเวลามานั่งเฝ้าหน้าจอ อ่านงบการเงินไม่คล่อง การเริ่มต้นด้วย “
กองทุนปันผล” ถือเป็นทางเลือกที่เซฟ และสะดวกสบาย เพราะมีมืออาชีพคัดสรรหุ้นเด็ด ๆ มาให้เสร็จสรรพ แถมกระจายความเสี่ยงให้เรียบร้อย เรื่องภาษีหัก ณ ที่จ่าย 10% ก็จัดการง่ายสบายใจ
Krungsri The COACH แนะนำ : กองทุนปันผลเด่นน่าสนใจ ให้มืออาชีพดูแลพอร์ต
สำหรับผู้ที่มองหาโอกาสสร้างกระแสเงินสดจากกองทุนปันผลคุณภาพ Krungsri The COACH ขอแนะนำ กองทุนเปิดกรุงศรีโกลบอลแบรนด์อิควิตี้-ปันผล (
KFGBRAND-D) ตัวช่วยปั้น Passive Income ที่เน้นนำเงินไปลงทุนในบริษัทชั้นนำระดับโลกที่มีแบรนด์แข็งแกร่ง และมีกระแสเงินสดในมือมั่นคง
โดยกองทุนจะเน้นคัดสรรหุ้นในกลุ่มธุรกิจที่จำเป็นต่อชีวิตประจำวันของผู้คน เช่น กลุ่มเฮลธ์แคร์ (Healthcare) และสินค้าอุปโภคบริโภค ซึ่งมีความทนทานต่อความผันผวนของตลาดสูง (ระดับความเสี่ยงกองทุน : ระดับ 6 - เสี่ยงสูง)
จุดเด่นของกองทุน KFGBRAND-D
- มั่นคงระยะยาว : เลือกลงทุนเฉพาะบริษัทระดับโลกที่มีคุณภาพสูง ทนทานต่อทุกวัฏจักรเศรษฐกิจ และมีศักยภาพเติบโตต่อเนื่อง
- ใส่ใจความยั่งยืน : นำปัจจัยด้าน ESG (Environment, Social, Governance) เข้ามาใช้ในกระบวนการคัดเลือกหุ้นเพื่อผลตอบแทนที่ยั่งยืนในระยะยาว
- บริหารโดยผู้เชี่ยวชาญ : ดูแลพอร์ตโดยทีมผู้จัดการกองทุนมืออาชีพที่มีประสบการณ์ในตลาดมาอย่างยาวนาน
- ปันผลสม่ำเสมอ : มีประวัติการจ่ายเงินปันผลที่ดี และมีนโยบายจ่ายปันผลไม่เกินปีละ 12 ครั้ง
การลงทุนใด ๆ ก็ตามย่อมมีความเสี่ยง ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทนและความเสี่ยง ก่อนตัดสินใจลงทุน ทั้งนี้ ผลการดำเนินงานในอดีตของกองทุนรวมไม่ได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต
KFGBRAND-D ป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยนตามดุลยพินิจของผู้จัดการกองทุนจึงมีความเสี่ยงจากอัตราแลกเปลี่ยน ซึ่งอาจทำให้ผู้ลงทุนขาดทุน หรือได้รับกำไรจากอัตราแลกเปลี่ยน/หรือได้รับเงินคืนต่ำกว่าเงินลงทุนเริ่มแรกได้
หมายเหตุ : ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) ในฐานะผู้สนับสนุนการขายหรือรับซื้อคืนหน่วยลงทุนให้กับ บลจ.กรุงศรี เท่านั้น สอบถามข้อมูลและขอคําแนะนํากับผู้เชี่ยวชาญการลงทุนได้ที่สาขาธนาคาร หรือ โทร 0 2296 5959
สรุปวิธีต่อยอดเงินออมให้เติบโต ด้วยพลังของเงินปันผล
การสร้าง Passive Income ด้วยเงินปันผลไม่ใช่เรื่องไกลตัว และไม่จำเป็นต้องรอให้มีเงินก้อนใหญ่เลย เพียงแค่เรารู้หลักการ และเริ่มต้นด้วย 3 ขั้นตอนง่าย ๆ ดังนี้
- เข้าใจกลไก และไทม์ไลน์ : เลือกรูปแบบเงินปันผลที่ตอบโจทย์ชีวิต และจำให้แม่นว่า อยากได้ปันผลรอบไหน ต้องซื้อก่อนวันขึ้นเครื่องหมาย XD เสมอ
- เลือกเครื่องมือที่ใช่ : หากไม่มีเวลาเฝ้าจอ หรือวิเคราะห์หุ้นเอง การลงทุนผ่าน “กองทุนปันผล” คือตัวช่วยที่ตอบโจทย์ แถมกระจายความเสี่ยงได้ดี
- สะสมอย่างมีวินัย และวางแผนภาษี : ทยอยลงทุนอย่างสม่ำเสมอ พร้อมเช็กฐานภาษีช่วงสิ้นปี เพราะอาจมีสิทธิ์ยื่นขอคืนภาษีเงินปันผลหัก ณ ที่จ่าย 10% ได้อีกด้วย
ยิ่งเริ่มต้นเร็วเท่าไร เงินปันผลก้อนเล็ก ๆ ในวันนี้ ก็ยิ่งมีเวลาเติบโตเป็นกระแสเงินสดที่มั่นคงเข้ามาช่วยดูแลคุณในวันข้างหน้าได้เร็วขึ้นเท่านั้น ลองเริ่มวางแผน และเลือกเครื่องมือที่เข้ากับตัวคุณตั้งแต่วันนี้กันเลย
อ้างอิง